Divergencia entre oferta y demanda en la industria del acero al silicio: las exportaciones compensan la presión de la capacidad nacional
La capacidad total de acero al silicio de China ha seguido expandiéndose en los últimos años, lo que ha generado contradicciones estructurales prominentes en la industria. En el acero al silicio no orientado, el exceso de capacidad es notorio en los grados convencionales de gama baja y media. El crecimiento de la demanda interna de electrodomésticos tradicionales y motores industriales de uso general es limitado. Impulsada únicamente por la demanda de grados superiores de vehículos de nueva energía, la nueva producción no puede absorberse por completo. La oferta interna sigue siendo amplia, con una presión creciente entre oferta y demanda. El acero al silicio orientado en su conjunto se mantiene en un equilibrio ajustado: los productos de gama baja y media se saturan gradualmente, mientras que persisten brechas de oferta en los grados premium de alta magnetización y pérdidas ultrabajas.
Gracias a las cadenas completas de soporte aguas arriba y aguas abajo de la industria siderúrgica nacional, la calidad estable de los productos y las ventajas de costos a gran escala, el acero al silicio de producción nacional ha ganado competitividad global en relación costo-rendimiento de manera constante. Junto con la reubicación de la manufactura hacia el sudeste asiático, América Latina, el sur de Asia y otras regiones, además del incremento rígido de la demanda derivado de la popularización de motores de alta eficiencia y transformadores de ahorro energético en el extranjero, las exportaciones se han convertido en una salida fundamental para absorber el excedente de capacidad nacional. El acero al silicio no orientado de gama baja a media y el acero al silicio orientado convencional logran una desviación regular de capacidad mediante ventas al exterior. En el futuro, la industria eliminará aún más la capacidad ineficiente, optimizará la combinación de productos y buscará un desarrollo de alta calidad mediante un despliegue coordinado de los mercados interno y externo.
Importaciones de acero al silicio no orientado: fuentes concentradas en Japón y el Taipei Chino; creciente autosuficiencia nacional
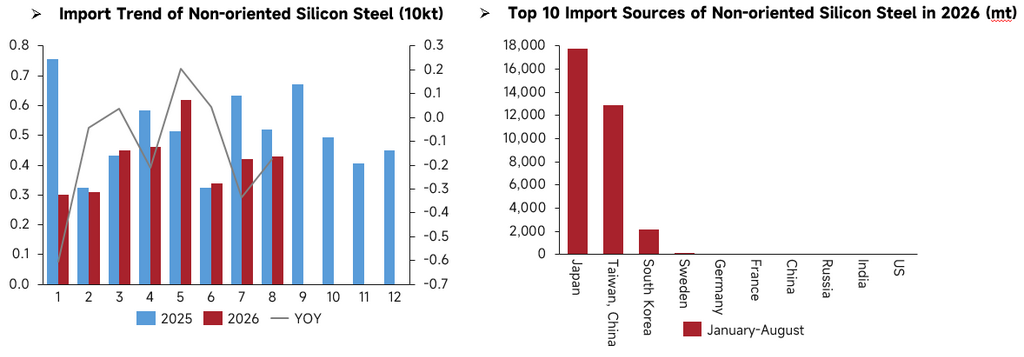
En cuanto a las tendencias mensuales de importación de acero al silicio no orientado, las importaciones se situaron en aproximadamente 5.200 toneladas en agosto de 2025 y cayeron a 4.300 toneladas en agosto de 2026, registrando un descenso interanual con una notable caída intermensual. De enero a agosto de 2026, las fuentes de importación estuvieron muy concentradas: Japón registró el mayor volumen de importación, seguido del Taipei Chino y Corea del Sur. Los volúmenes de importación de Suecia, Alemania, Francia, Rusia, India, Estados Unidos y otros orígenes se mantuvieron bajos, lo que hizo que las importaciones dependieran en gran medida de Japón y el Taipei Chino.
La reducción de las importaciones en agosto refleja directamente el avance de la sustitución nacional del acero eléctrico de grano no orientado. Con la continua liberación de capacidad nacional y los avances tecnológicos en productos de alta gama, la autosuficiencia nacional ha mejorado y la dependencia de productos extranjeros ha disminuido gradualmente.
Fuente de datos: Administración General de Aduanas de la República Popular China
Exportaciones de acero eléctrico de grano no orientado: la volatilidad de la demanda exterior provoca una leve caída intermensual de las exportaciones
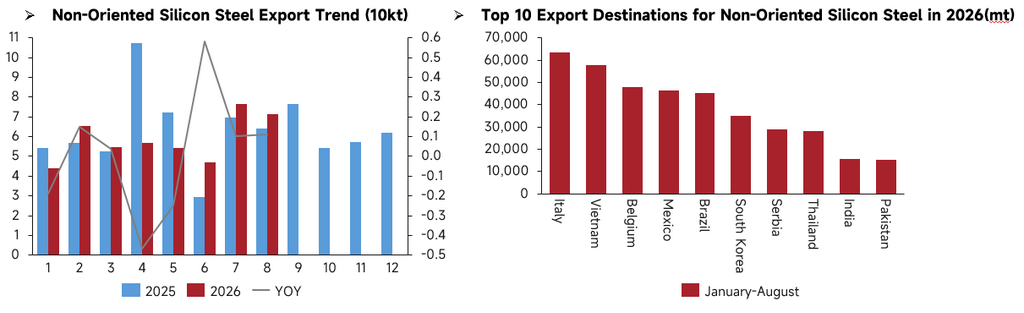
En cuanto al comportamiento mensual de las exportaciones de acero eléctrico de grano no orientado, en agosto de 2026 alcanzaron aproximadamente 71.300 toneladas, por debajo de las 76.700 toneladas de julio de 2026, aunque siguen siendo positivas en términos interanuales. De enero a agosto de 2026, los destinos de exportación estuvieron muy diversificados: Italia ocupó el primer lugar, seguida de Vietnam, Bélgica, México, Brasil, Corea del Sur y otros, abarcando principalmente regiones con gran actividad manufacturera de Europa, el Sudeste Asiático y América Latina.
Aunque las exportaciones de agosto disminuyeron ligeramente respecto al mes anterior, los volúmenes absolutos se mantuvieron relativamente altos, continuando el patrón de desviar el excedente de capacidad nacional al exterior. La demanda rígida impulsada por la relocalización de la fabricación de motores en el extranjero sostiene las exportaciones nacionales de acero eléctrico de grano no orientado. No obstante, las exportaciones mensuales fluctúan ante los cambios en la demanda exterior, y constituyen un canal clave para aliviar la presión de una oferta nacional holgada.
Fuente de datos: Administración General de Aduanas de la República Popular China
Importaciones de acero eléctrico de grano orientado: oferta concentrada en un puñado de países y en el Taipei Chino
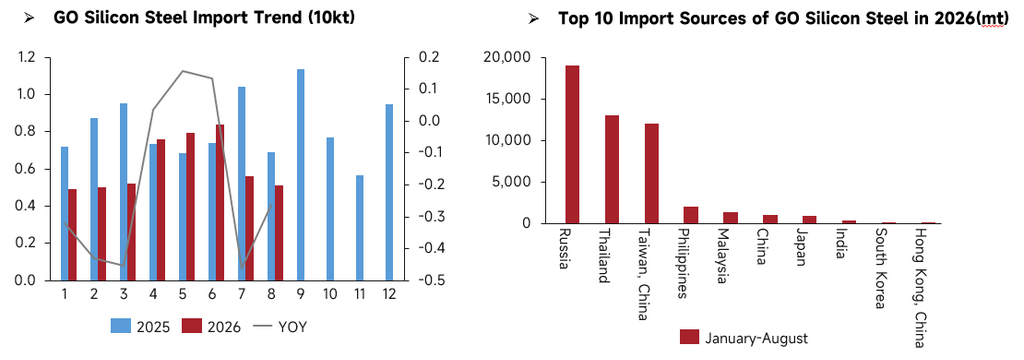
En cuanto a la tendencia mensual de las importaciones de acero eléctrico de grano orientado, en agosto de 2026 totalizaron unas 5.100 toneladas, por debajo de las 6.900 toneladas de agosto de 2025, registrando contracciones tanto interanuales como intermensuales. De enero a agosto de 2026, las importaciones de acero eléctrico de grano orientado procedieron principalmente de Rusia, Tailandia y el Taipei Chino, cuyos volúmenes superaron con creces a los de otros proveedores. Los volúmenes importados de Filipinas, Malasia, Japón y otros orígenes se mantuvieron bajos.
La caída de las importaciones en agosto indica el avance de la sustitución nacional del acero eléctrico de grano orientado. La capacidad nacional de suministro de grados de alta magnetización sigue mejorando, lo que reduce la dependencia de las importaciones externas. Aun así, persiste una demanda rígida de importaciones para ciertos grados premium de rendimiento ultraalto, y las importaciones no se han eliminado por completo.
Fuente de datos: Administración General de Aduanas de la República Popular China
Exportaciones de acero al silicio orientado: amplio alcance en el extranjero con marcada diversificación de mercados
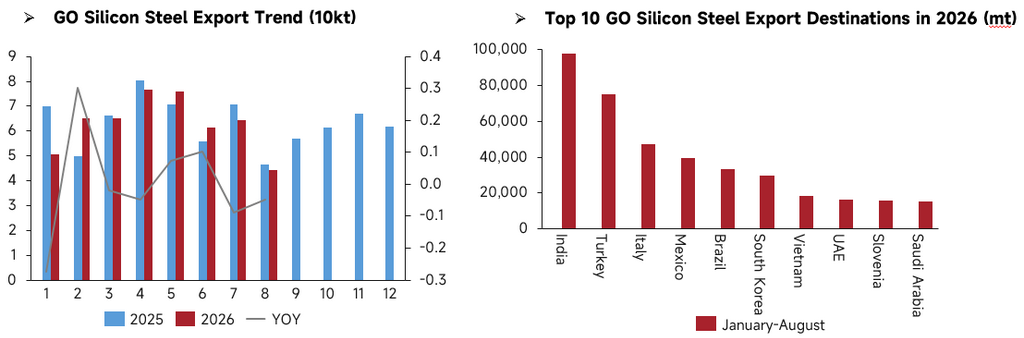
En agosto de 2026, las exportaciones de acero al silicio orientado alcanzaron aproximadamente 44.300 toneladas, por debajo de las 46.500 toneladas de agosto de 2025, con una caída tanto interanual como notablemente intermensual. De enero a agosto de 2026, los destinos de exportación del acero al silicio orientado fueron diversos: India representó el mayor volumen, seguida de Turquía, Italia, México, Brasil y Corea del Sur. La demanda proviene principalmente de la construcción de infraestructura eléctrica en el extranjero.
A pesar de la debilidad de las exportaciones en agosto, la expansión de la capacidad nacional de acero al silicio orientado y la ventaja en relación costo-rendimiento de los productos nacionales permiten una participación continua en la competencia mundial de materiales para transformadores, respaldada por la inversión en redes eléctricas en el extranjero.
Fuente de datos: Administración General de Aduanas de la República Popular China
Conclusión
En agosto de 2026, el comercio de acero al silicio se caracterizó por la contracción de las importaciones y la volatilidad de las exportaciones, junto con el avance continuo de la sustitución nacional. En el lado de las importaciones, tanto las de acero al silicio no orientado como las de orientado registraron caídas interanuales en agosto. Las importaciones de acero al silicio no orientado dependen en gran medida de Japón y el Taipei Chino; las de acero al silicio orientado provienen principalmente de Rusia, Tailandia y el Taipei Chino. Si bien la capacidad de autoabastecimiento nacional se ha fortalecido, persiste una demanda rígida de importaciones para ciertos grados premium.
En el lado de las exportaciones, las de acero al silicio no orientado cayeron intermensualmente en agosto, pero se mantuvieron positivas interanualmente. Los flujos abarcan Europa, el Sudeste Asiático y América Latina, desviando el excedente de capacidad nacional. Las exportaciones de acero al silicio orientado se debilitaron tanto interanual como intermensualmente en agosto. Sus mercados de exportación están diversificados, con India y Turquía como destinos principales, respaldados por la demanda de infraestructura eléctrica en el extranjero.
En general, la autosuficiencia de China en acero al silicio sigue aumentando y la dependencia de las importaciones continúa disminuyendo. Las exportaciones registran oscilaciones mensuales amplificadas debido a las perturbaciones de la demanda externa, y las ventas en el extranjero constituyen una palanca vital para ajustar la presión de la oferta nacional.