Las plantas de NPI por proceso RKEF en el Parque Industrial Morowali de Indonesia comenzaron a recortar la producción el 22 de septiembre debido a la escasez de agua, según el sondeo de SMM. Se espera que las cargas operativas disminuyan aproximadamente 30–40% respecto a los niveles anteriores. Si se mantienen durante medio mes, los recortes afectarían a un estimado de 50–70 kt de producción física de NPI, equivalente a 5,5–7,7 kt de níquel contenido con una ley del 11%. Si la escasez de agua y las cargas operativas reducidas persisten por más tiempo, se espera que las pérdidas acumuladas de producción de NPI superen las 100 kt de material físico, equivalentes a más de 11 kt de níquel contenido.
La reducción de la oferta se produce en un contexto de demanda débil de acero inoxidable en China. Las compras moderadas de los eslabones posteriores y la presión sobre los márgenes de las acerías están impulsando planes de producción más bajos, y se espera que la producción de la serie 300 en octubre disminuya en más de 100 kt intermensuales. El consumo de NPI caería en paralelo.
Los recortes de producción de IMIP refuerzan el soporte de la oferta para los precios del NPI, mientras que la menor producción china de acero inoxidable debilita la aceptación por el lado de la demanda. El equilibrio dependerá de cuánto persistan las restricciones hídricas en Indonesia y de cuándo la demanda china de acero inoxidable pueda respaldar una recuperación de la producción y las compras.
1. La débil demanda y los márgenes están impulsando una menor producción china
Los recortes esperados de producción de acero inoxidable en octubre deben entenderse en el contexto de la demanda y la rentabilidad.
Las compras moderadas de los eslabones posteriores reducen el incentivo de las acerías para mantener una producción elevada. Producir más en un mercado de ventas débil aumenta el inventario y la presión sobre el capital de trabajo, lo que alienta a las acerías a controlar la producción y ajustar las compras de materias primas.
El margen modelado por SMM para el acero inoxidable laminado en frío 304 se situó en menos 1,13% el 22 de septiembre. La rentabilidad limitada restringe la capacidad de las acerías para absorber costos más altos de materias primas. Los recortes de IMIP pueden alentar a los vendedores de NPI a defender los precios, mientras que la aceptación de ofertas más altas dependerá de la mejora de los pedidos y los precios de venta del acero inoxidable.
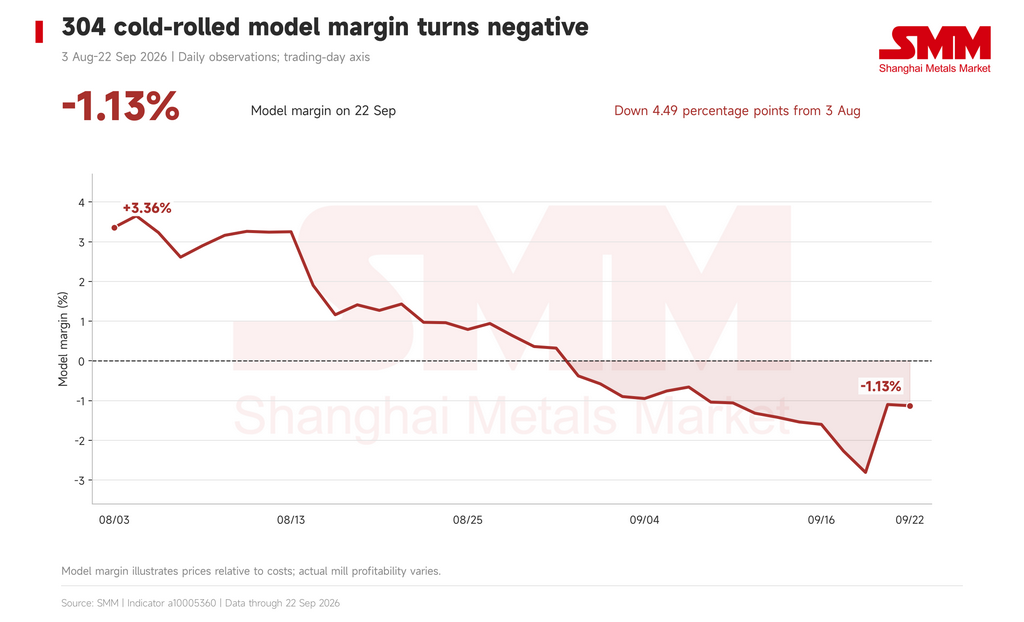
Figura 1 | El margen modelado del laminado en frío 304 cayó del 3,36% el 3 de agosto a menos 1,13% el 22 de septiembre.
Una menor producción reduce directamente el consumo de materias primas. La débil demanda también afecta la disposición de las acerías a reconstituir inventarios, haciendo que los volúmenes y los plazos de compra dependan más de los pedidos reales.
Las perspectivas para octubre dependen, por tanto, tanto de la magnitud de los recortes de producción como de su duración. Una recuperación lenta de la demanda de acero inoxidable podría prolongar las compras cautelosas y retrasar un repunte del consumo de NPI.
2. Las reducciones iniciales de oferta y demanda son comparables
Utilizando una reducción de 100 kt en la producción china de la serie 300 y un contenido medio de níquel supuesto del 8%, la demanda de níquel contenido disminuiría en aproximadamente 8 kt. Si el NPI cubre el 60–80% de ese requerimiento, la reducción correspondiente de la demanda de NPI sería de alrededor de 4,8–6,4 kt de níquel.
Eso es comparable con la pérdida de oferta de 5,5–7,7 kt de níquel estimada en el escenario de recorte de producción de IMIP de medio mes.
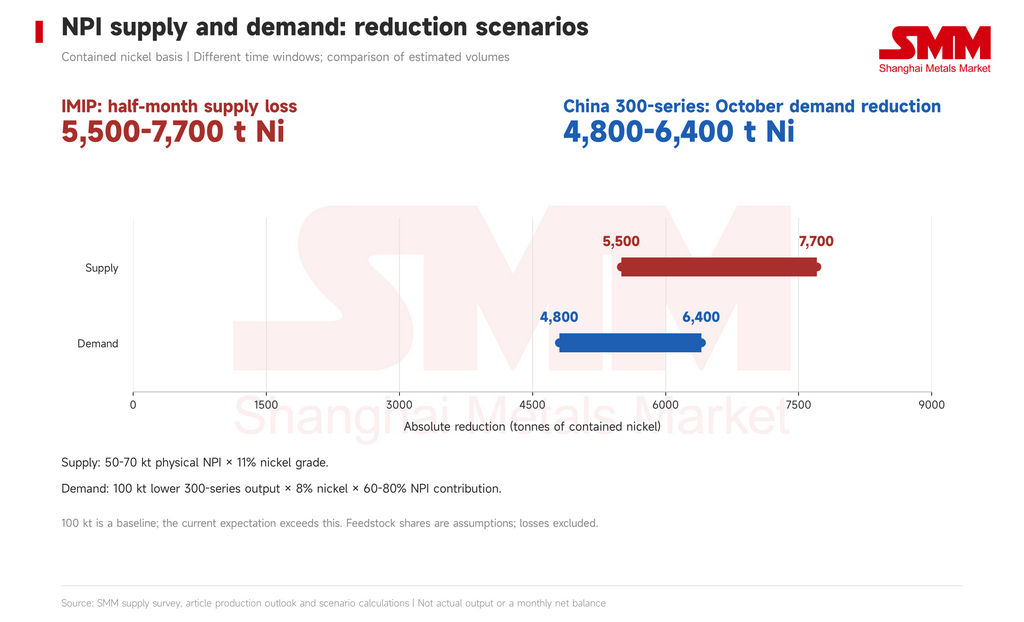
Figura 2 | Las reducciones estimadas de NPI utilizan ventanas temporales diferentes: medio mes para la oferta de IMIP y octubre para la demanda china.
El cálculo chino utiliza 100 kt como base de comparación; la expectativa actual de recorte de producción supera ese nivel. El contenido de níquel y las participaciones de materias primas son supuestos de escenario, sin ajuste separado por pérdidas de fusión.
Una menor producción china podría, por tanto, absorber una parte sustancial de la contracción inicial de la oferta. Los programas de producción, las compras, los inventarios de las acerías y los arreglos de envío determinarán cuándo esos ajustes llegan al mercado físico.
El impacto inmediato depende del tamaño de los recortes; su duración adquiere una importancia creciente a partir de entonces. Una mejora rápida del suministro de agua de IMIP dejaría a la débil demanda china proporcionando un colchón sustancial. Si los recortes persisten por más tiempo, se espera que las pérdidas acumuladas de NPI superen las 100 kt de material físico, o más de 11 kt de níquel con una ley del 11%. Eso superaría la reducción estimada de la demanda china de NPI para octubre descrita anteriormente, aumentando la presión sobre la oferta y la dependencia de los inventarios existentes para cubrir el déficit.
3. La producción RKEF necesita agua de reposición fiable
La producción RKEF utiliza agua para refrigerar los equipos, mientras que algunas plantas también requieren agua para el manejo de escorias y la limpieza de gases. Una refrigeración fiable respalda el funcionamiento sostenido del horno. Desde una perspectiva de proceso, cargas operativas más bajas pueden reducir los requisitos de refrigeración cuando el suministro de agua se ve limitado.
El reciclaje ahorra agua, pero la producción continua sigue requiriendo reposición. La evaporación y otras pérdidas deben reponerse. Las condiciones secas prolongadas y la reducción de los caudales fluviales pueden, por tanto, afectar la producción incluso donde hay sistemas de reciclaje instalados. Las perspectivas de recuperación dependen de que se restablezca un suministro fiable de agua de reposición.
4. IMIP utiliza agua de río, lo que hace que la reposición sea central para la recuperación
El informe de sostenibilidad 2023 de IMIP describe la recuperación de agua de lluvia, el tratamiento de agua y el reciclaje de agua industrial en las plantas de ferroníquel y acero inoxidable. El perfil del proyecto del gobierno también enumera infraestructura de tratamiento de agua limpia. Estas fuentes describen la captación, el tratamiento y la reutilización de agua de río; la capacidad y el estado operativo de las instalaciones de desalinización de agua de mar requieren verificación adicional.
Los registros provinciales publicados en agosto confirman el uso del río Makarti por parte de IMIP bajo un permiso vigente desde 2024. La tasa máxima de captación permitida es de 1,5 m³/s, equivalente a 129.600 m³/día en operación continua. La infraestructura de la casa de bombas y la toma de agua también está documentada. La disponibilidad real en la estación seca depende de los caudales del río y de las condiciones operativas.
La evidencia de precipitaciones ilustra la presión. Nickel Industries informó de menos de 4 mm de lluvia en agosto en la cercana mina Hengjaya, frente a un promedio histórico de agosto de 222 mm. Esa observación corresponde a la ubicación de la mina. BMKG pronostica precipitaciones predominantemente bajas en Morowali para el 21–30 de septiembre, en el rango de 0–50 mm.
La recuperación depende, en consecuencia, de que las lluvias sostenidas se traduzcan en entradas fiables. La estimación de medio mes es un escenario de pérdida de producción; la recuperación real seguirá a la disponibilidad de agua. Las precipitaciones en la cuenca, los caudales fluviales y las tasas operativas de las plantas son los indicadores relevantes, mientras que los volúmenes actuales de captación y agua almacenada no están disponibles en el material público revisado.
5. Los niveles más bajos de los ríos también están afectando la logística del carbón
Las condiciones secas se están extendiendo al transporte de materias primas.
La asociación indonesia de la industria del coque, APUKN, informó a principios de septiembre que los niveles más bajos de agua en el río Barito estaban obligando a algunas barcazas que transportaban carbón de coque desde Kalimantan a reducir las cargas o ajustar los horarios de navegación.
Para los compradores que utilizan estas rutas, las cargas más bajas de las barcazas reducen el volumen transportado por viaje, mientras que los cambios de horario pueden alargar los plazos de entrega y aumentar los costos logísticos. Los operadores con inventarios limitados de materias primas están más expuestos a los cambios en las llegadas.
El transporte de carbón de coque ya se ha visto afectado. Las implicaciones para los operadores individuales de IMIP dependen del abastecimiento, los inventarios y los arreglos de transporte. La logística del carbón merece, por tanto, ser monitoreada como una exposición adicional de la cadena de suministro junto con la disponibilidad de agua.
El suministro de agua industrial y las entregas de materias primas pueden recuperarse a velocidades diferentes, lo que podría afectar el ritmo al que las operaciones individuales restablecen la producción.
6. Los inventarios amortiguan la disrupción, mientras que la demanda determina la aceptación de precios
Los inventarios de NPI en los puertos chinos se habían acumulado antes de los recortes de IMIP.
Los datos de SMM sitúan las existencias en 53,8 kt de níquel contenido el 17 de septiembre, frente a 35,3 kt el 3 de septiembre. El aumento de aproximadamente 18,5 kt, o 52,5%, proporciona un colchón frente a una reducción a corto plazo de las llegadas y da margen a las acerías para ajustar las compras. La propiedad, la ley y la disponibilidad de material para la venta afectarán la rapidez con que esas existencias puedan satisfacer la demanda.
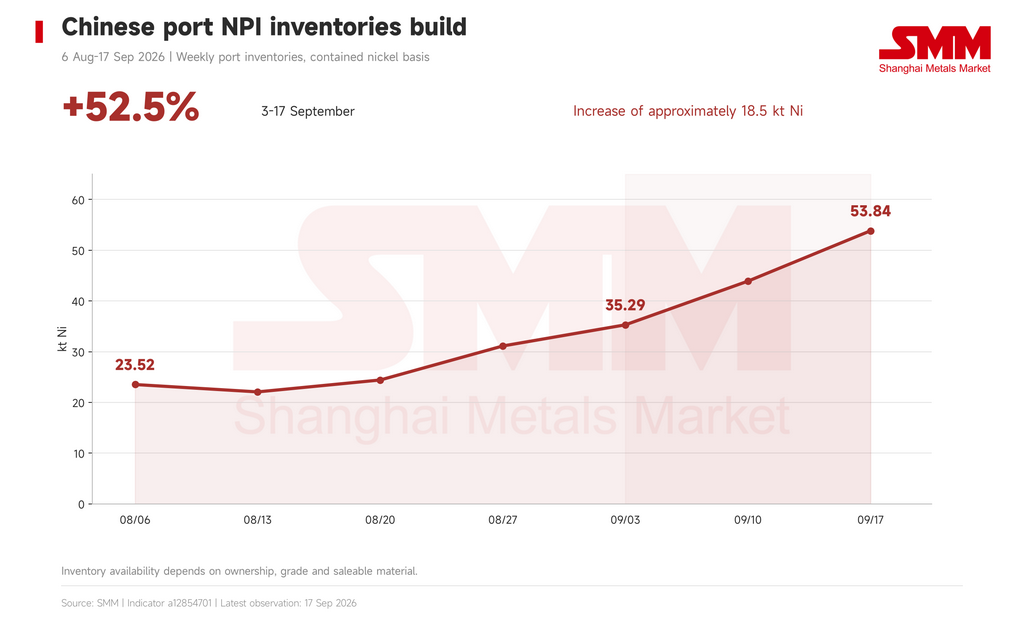
Figura 3 | Los inventarios de NPI en los puertos chinos aumentaron un 52,5% entre el 3 y el 17 de septiembre, alcanzando 53,8 kt de Ni.
Los precios también muestran la presión que precedió a la disrupción. El promedio ex-works del NPI doméstico de alta ley de SMM cayó de 1.114 RMB/mtu a finales de agosto a 1.039,5 RMB/mtu el 22 de septiembre. El promedio FOB del NPI indonesio disminuyó de 144,5 USD/mtu a 135 USD/mtu en el mismo período. Un mtu representa 10 kg de níquel contenido.
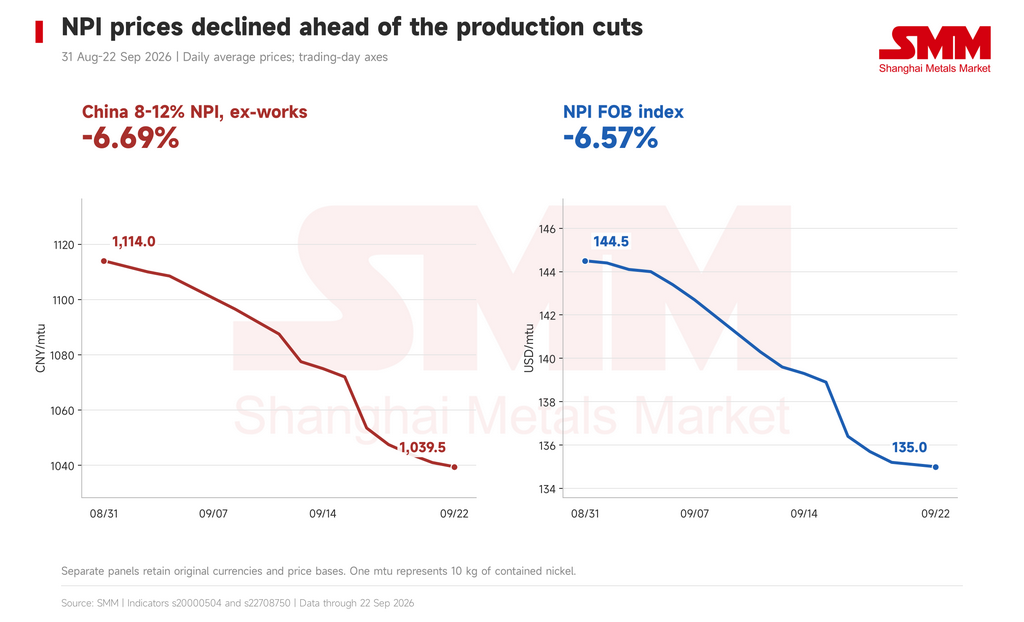
Figura 4 | Del 31 de agosto al 22 de septiembre, el promedio ex-works del NPI chino cayó un 6,69% y el índice FOB del NPI cayó un 6,57%.
Los recortes de producción refuerzan los argumentos de los vendedores para estabilizar las ofertas. Sin embargo, los aumentos sostenidos de precios requieren respaldo de las compras, y la débil demanda de acero inoxidable deja a las acerías con una capacidad limitada para absorber costos más altos.
Si la disponibilidad de agua mejora rápidamente, los recortes de producción de octubre en China y las existencias portuarias existentes podrían amortiguar la disrupción. Si las tasas operativas reducidas de IMIP persisten por más tiempo y las pérdidas acumuladas de NPI superan las 100 kt de material físico, la reducción de inventarios disminuiría gradualmente el colchón disponible y reforzaría el soporte de precios por el lado de la oferta. La persistente debilidad de la demanda china de acero inoxidable podría, no obstante, mantener las compras cautelosas y limitar las ganancias de precios del NPI.
Los indicadores clave son la producción real china de la serie 300, las tasas operativas de IMIP y los cambios en los inventarios portuarios chinos. Las pérdidas persistentes de oferta, la reducción de inventarios y la recuperación de las compras de las acerías proporcionarían en conjunto una base más sólida para un soporte sostenido de los precios.
A medida que la industria de fundición de Indonesia se expande, la disponibilidad de los ríos, el agua de reposición industrial y las condiciones de transporte se están convirtiendo en medidas cada vez más importantes de la capacidad efectiva. Evaluar un suministro fiable de NPI requiere que esas condiciones operativas se consideren junto con la capacidad instalada.
Escrito por Bruce Chew
Analista de Níquel y Acero Inoxidable, Shanghai Metals Market
Correo electrónico: bruce.chew@metal.com
Tel.: +601167087088