SMM, 23 de septiembre,
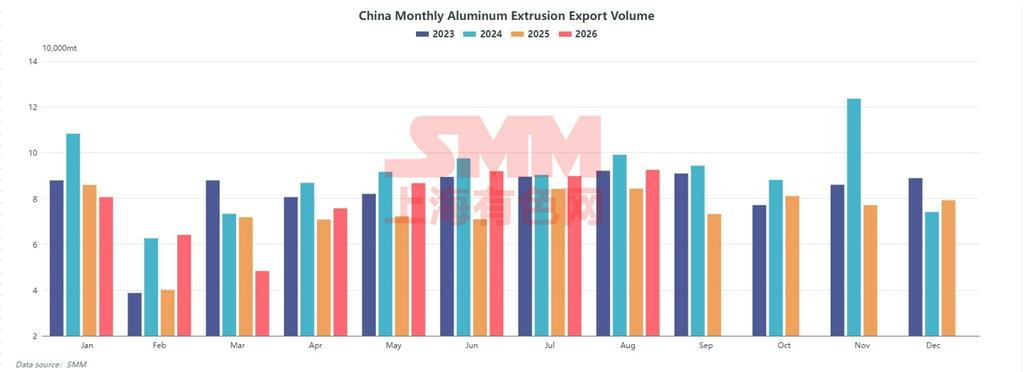
Según datos de aduanas, las exportaciones chinas de perfiles de aluminio totalizaron 92.500 toneladas en agosto de 2026, el mayor volumen mensual de exportación del año, con un aumento intermensual del 3,0%, un incremento de 2.700 toneladas frente a las 89.800 toneladas de julio. Esto supuso un aumento interanual del 9,7% respecto a las 84.300 toneladas de agosto de 2025. De enero a agosto, las exportaciones acumuladas de perfiles de aluminio de China alcanzaron 629.600 toneladas, un 8,7% más interanual.
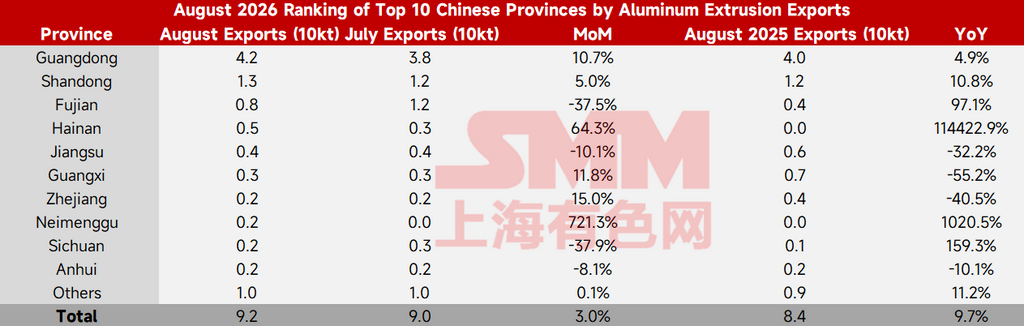
Por provincias, el crecimiento intermensual de agosto provino principalmente de las zonas productoras tradicionales. Guangdong exportó 42.400 toneladas, lo que representa el 45,8%, con un aumento intermensual de 4.100 toneladas; el crecimiento de esta provincia por sí solo superó el incremento neto nacional, convirtiéndose en el motor principal del repunte del mes. Shandong actuó como lastre, manteniéndose por encima de las 12.000 toneladas durante tres meses consecutivos. Hainan mostró la tendencia más fuerte, manteniéndose por encima de las 2.900 toneladas durante tres meses consecutivos, ya que la provincia continuó su impulso exportador positivo tras las operaciones aduaneras independientes del puerto de libre comercio. Además, Mongolia Interior aumentó 1.800 toneladas interanuales, Shaanxi 1.300 toneladas interanuales y Sichuan 1.100 toneladas interanuales, ya que el crecimiento marginal de las exportaciones de las zonas productoras emergentes del centro y oeste de China siguió acumulándose, extendiendo la difusión de las exportaciones chinas de perfiles de aluminio hacia las regiones del interior.
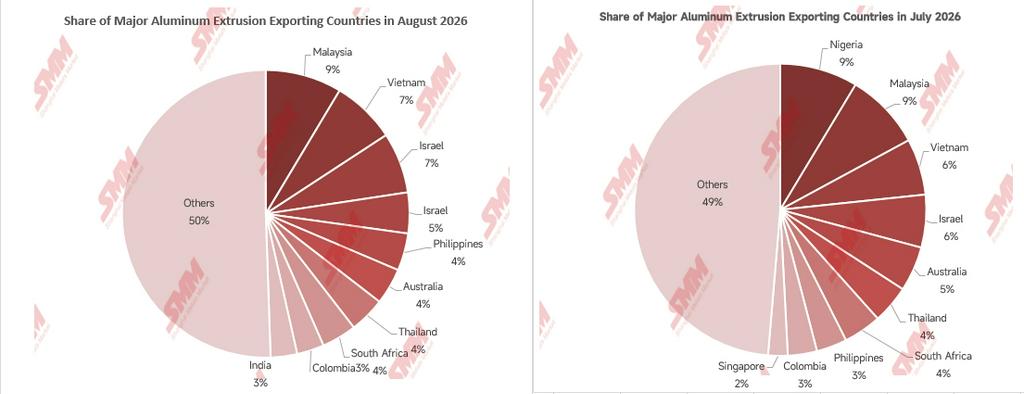
Por destino, la divergencia regional fue marcada. El Sudeste Asiático se mantuvo firmemente en primer lugar con 26.500 toneladas, es decir, el 28,6%, con un aumento intermensual del 10,9% y un aumento interanual del 8,6%, siendo la única región con el mayor volumen y un crecimiento de dos dígitos. África registró 18.800 toneladas, aún con un aumento interanual del 13,9%, pero retrocedió un 6,0% intermensual, y el retroceso se debió principalmente a las fluctuaciones mensuales de los pedidos de Nigeria; ese país exportó 7.700 toneladas en julio, cayendo a 4.200 toneladas en agosto. América Latina registró 14.400 toneladas, con un repunte intermensual del 23,1%, pero aún con una caída interanual del 12,7%. El Sudeste Asiático y América Latina sumaron juntos un incremento neto de 5.300 toneladas, que se vio compensado por una caída neta de 1.200 toneladas en África y la contracción en la larga cola, dejando las exportaciones mundiales con un aumento intermensual de solo el 3,0%. Dentro del Sudeste Asiático, Vietnam exportó 6.700 toneladas en agosto, por debajo de las 7.900 toneladas de Malasia, ya que el efecto de sustitución de los perfiles locales de Vietnam se hizo evidente. El patrón altamente disperso de los destinos de exportación continuó, y los 15 principales países representaron solo el 59,9%. En septiembre, México impuso derechos antidumping definitivos a los perfiles chinos, que abarcan los productos de barras y varillas de aluminio bajo los códigos TIGIE 7604.10.02, 7604.10.99, 7604.29.01, 7604.29.02 y 7604.29.99, a 1,58 dólares/kg. Para los perfiles huecos de China bajo el código TIGIE 7604.21.01, impuso un derecho antidumping de 1,93 dólares/kg; estos productos se utilizan principalmente en muros cortina de edificios, marcos industriales e infraestructura de transporte, y son productos básicos en la transformación profunda de aluminio de gama alta. Desde que México emitió una determinación preliminar afirmativa e impuso derechos antidumping provisionales a los perfiles de aluminio chinos en diciembre de 2025, las exportaciones chinas de perfiles de aluminio a México han mostrado una tendencia descendente mes a mes este año. Se espera que la determinación definitiva reduzca aún más los volúmenes de exportación a México, pero dado el volumen absoluto de solo 1.100 toneladas, es decir, el 1,2%, el impacto general es limitado.
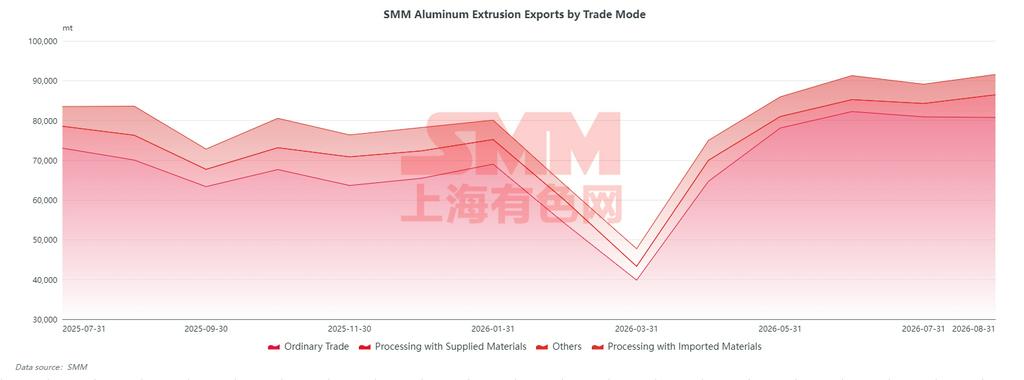
Por modalidad comercial, las exportaciones chinas de perfiles de aluminio mediante comercio ordinario en agosto fueron de aproximadamente 80.700 toneladas, lo que representa el 87,3%, una caída de 2,8 puntos porcentuales frente al 90,1% de julio; las exportaciones mediante comercio de procesamiento con materiales suministrados fueron de aproximadamente 5.700 toneladas, lo que representa el 6,2%, un aumento de 2,4 puntos porcentuales frente al 3,8% de julio; las exportaciones mediante comercio de procesamiento con materiales importados fueron de aproximadamente 5.100 toneladas, lo que representa el 5,5%, un aumento de 0,1 puntos porcentuales frente a julio. El comercio ordinario implica principalmente la toma de pedidos de forma independiente, mientras que el repunte del comercio de procesamiento con materiales suministrados refleja más bien la reposición de pedidos en el segmento de procesamiento. El cambio entre ambos indica que la toma de pedidos impulsada por precios ha mostrado recientemente un impulso de debilitamiento marginal.
Las exportaciones de perfiles de aluminio de agosto alcanzaron 92.500 toneladas, con un aumento intermensual del 3,0% y un aumento interanual del 9,7%, alcanzando un nuevo máximo del año en un solo mes. Por provincias, la fuerza impulsora se volvió a concentrar en las principales regiones productoras tradicionales: solo Guangdong aumentó 4.100 toneladas intermensuales, mientras que el resto de las provincias en conjunto registró una caída neta. El único crecimiento digno de tendencia provino de regiones productoras emergentes como Hainan, donde las exportaciones se han mantenido por encima de las 2.900 toneladas durante tres meses consecutivos, pero el volumen no es suficiente para compensar las fluctuaciones en las principales regiones productoras. Por destino, la divergencia regional fue pronunciada: el Sudeste Asiático siguió siendo la mayor región exportadora con 26.500 toneladas y una cuota del 28,6%, con un aumento intermensual del 10,9%, lo que lo convierte en la principal fuente de crecimiento de las exportaciones. África aún aumentó un 13,9% interanual, pero retrocedió un 6,0% intermensual, arrastrada principalmente por una fuerte caída en los pedidos de un solo mes de Nigeria, lo que representa una perturbación mensual más que una inversión de tendencia. América Latina repuntó un 23,1% intermensual, pero aún cayó un 12,7% interanual bajo el impacto de los derechos antidumping en México. Por modalidad comercial, la cuota del comercio ordinario retrocedió al 87,3%, mientras que el comercio de procesamiento con materiales suministrados se expandió, lo que indica un debilitamiento marginal del impulso impulsado por los precios para la toma de pedidos independiente. En general, las exportaciones de perfiles de aluminio totalizaron 629.600 toneladas en enero-agosto, con un aumento interanual acumulado del 8,7%, y de junio a agosto se mantuvo un patrón lateral de alto nivel. Afectadas por la continua reducción del diferencial de precios entre los mercados chino y extranjero, se espera que las exportaciones de perfiles de aluminio de septiembre retrocedan débilmente a 85.000-92.000 toneladas. En el cuarto trimestre, bajo el impacto de la continua contracción del diferencial de precios entre los mercados chino y extranjero y la continua liberación de capacidad local en el Sudeste Asiático, se espera que las exportaciones mensuales se sitúen en el rango de 75.000-89.000 toneladas, con el punto medio inferior al del tercer trimestre. Se espera que las exportaciones de perfiles de aluminio de todo el año 2026 se sitúen en el rango de 950.000-990.000 toneladas.