SMM, 23 de septiembre:
En el mercado de metales:
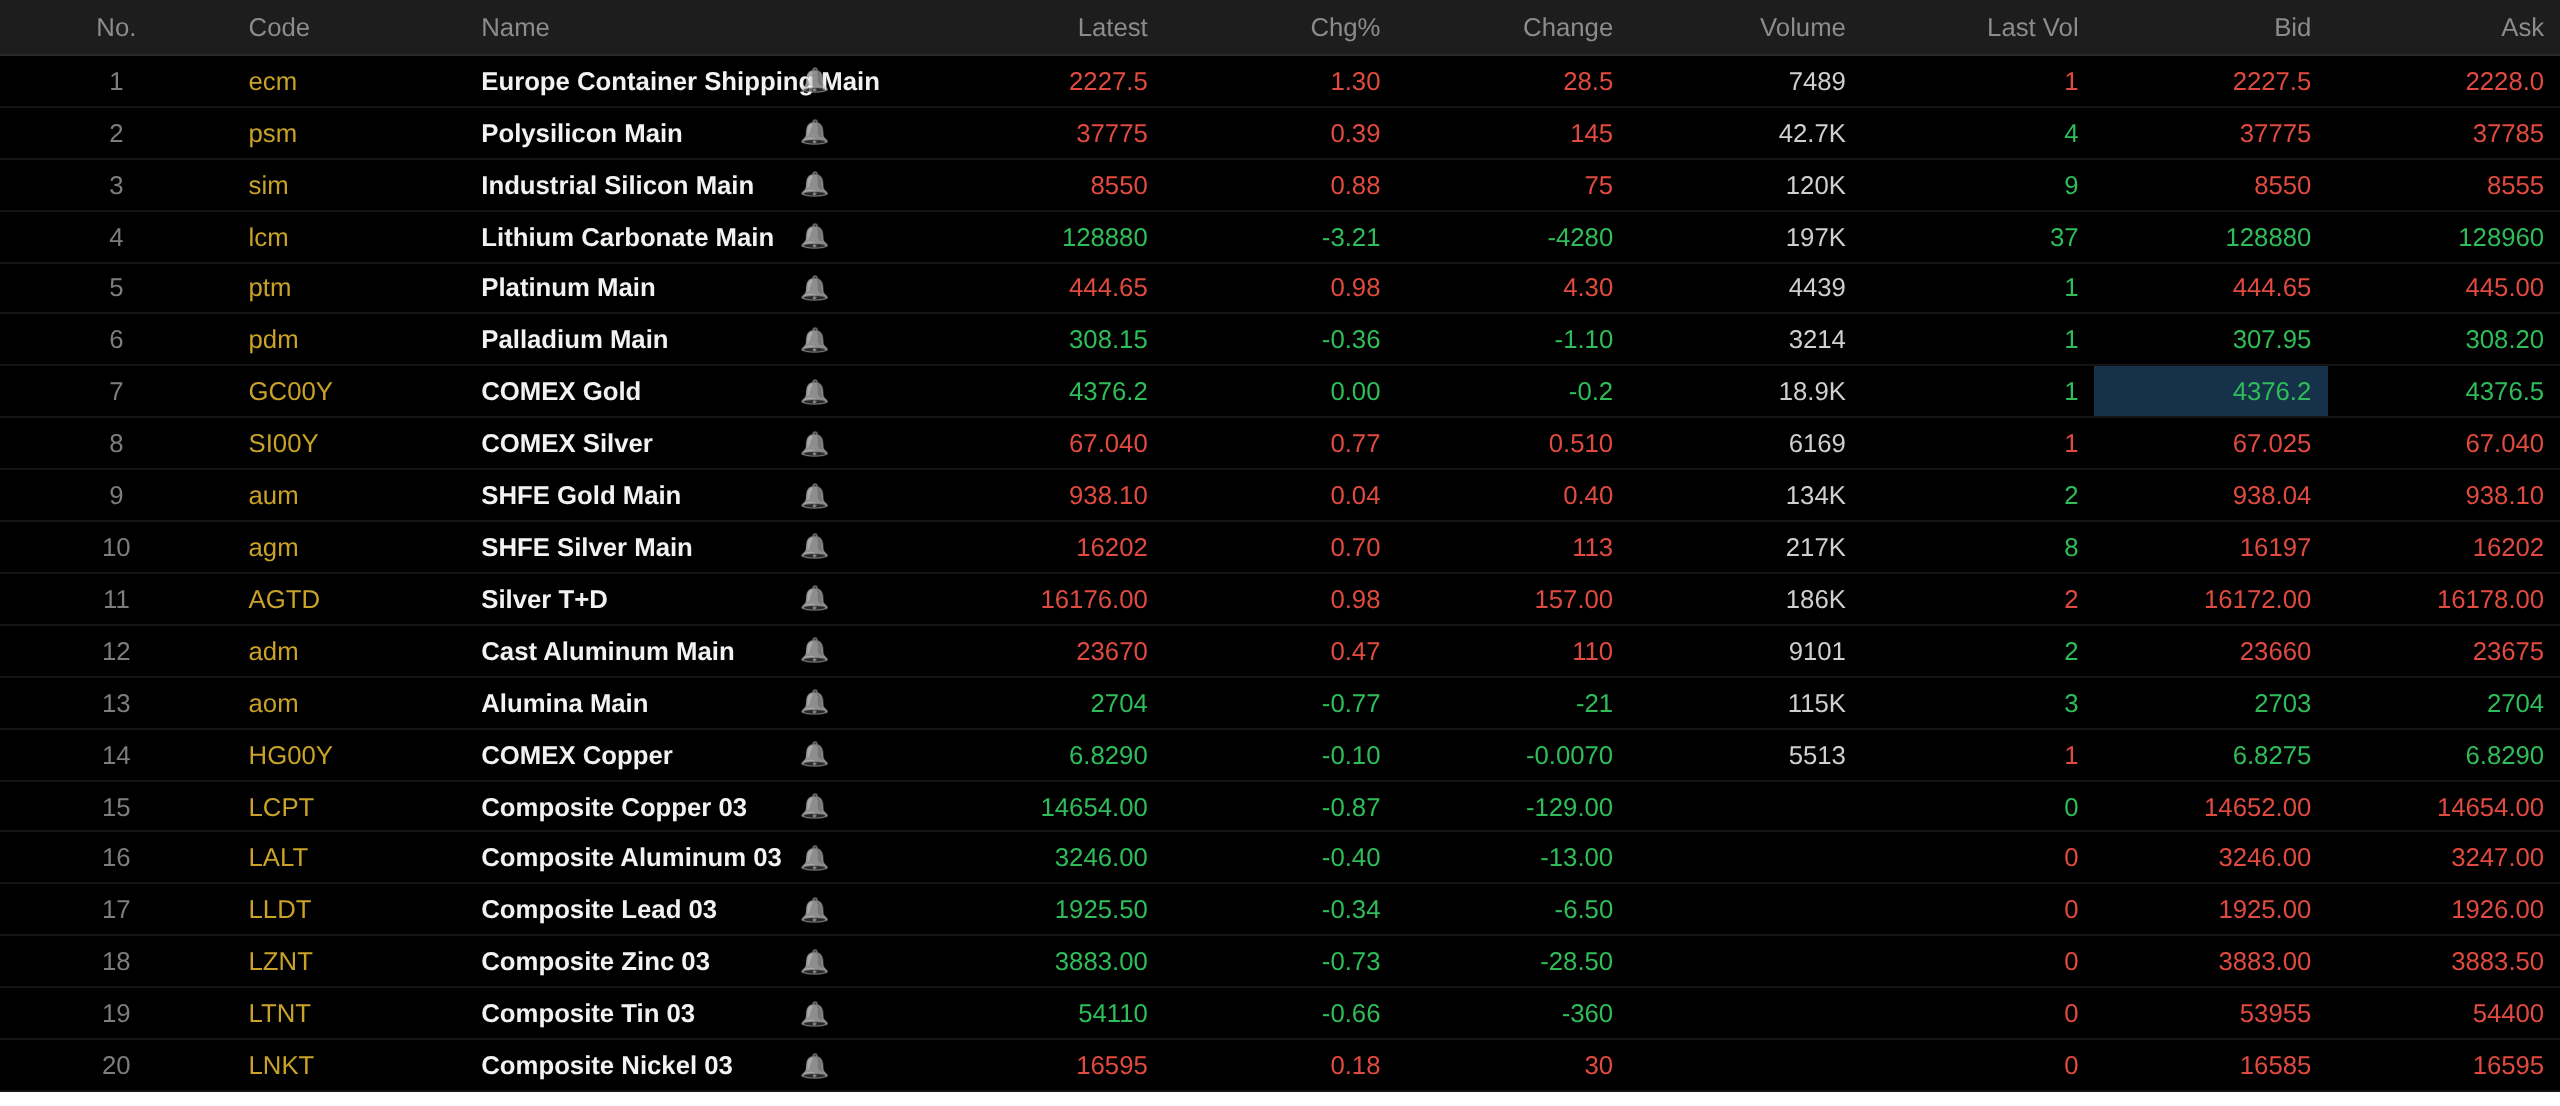
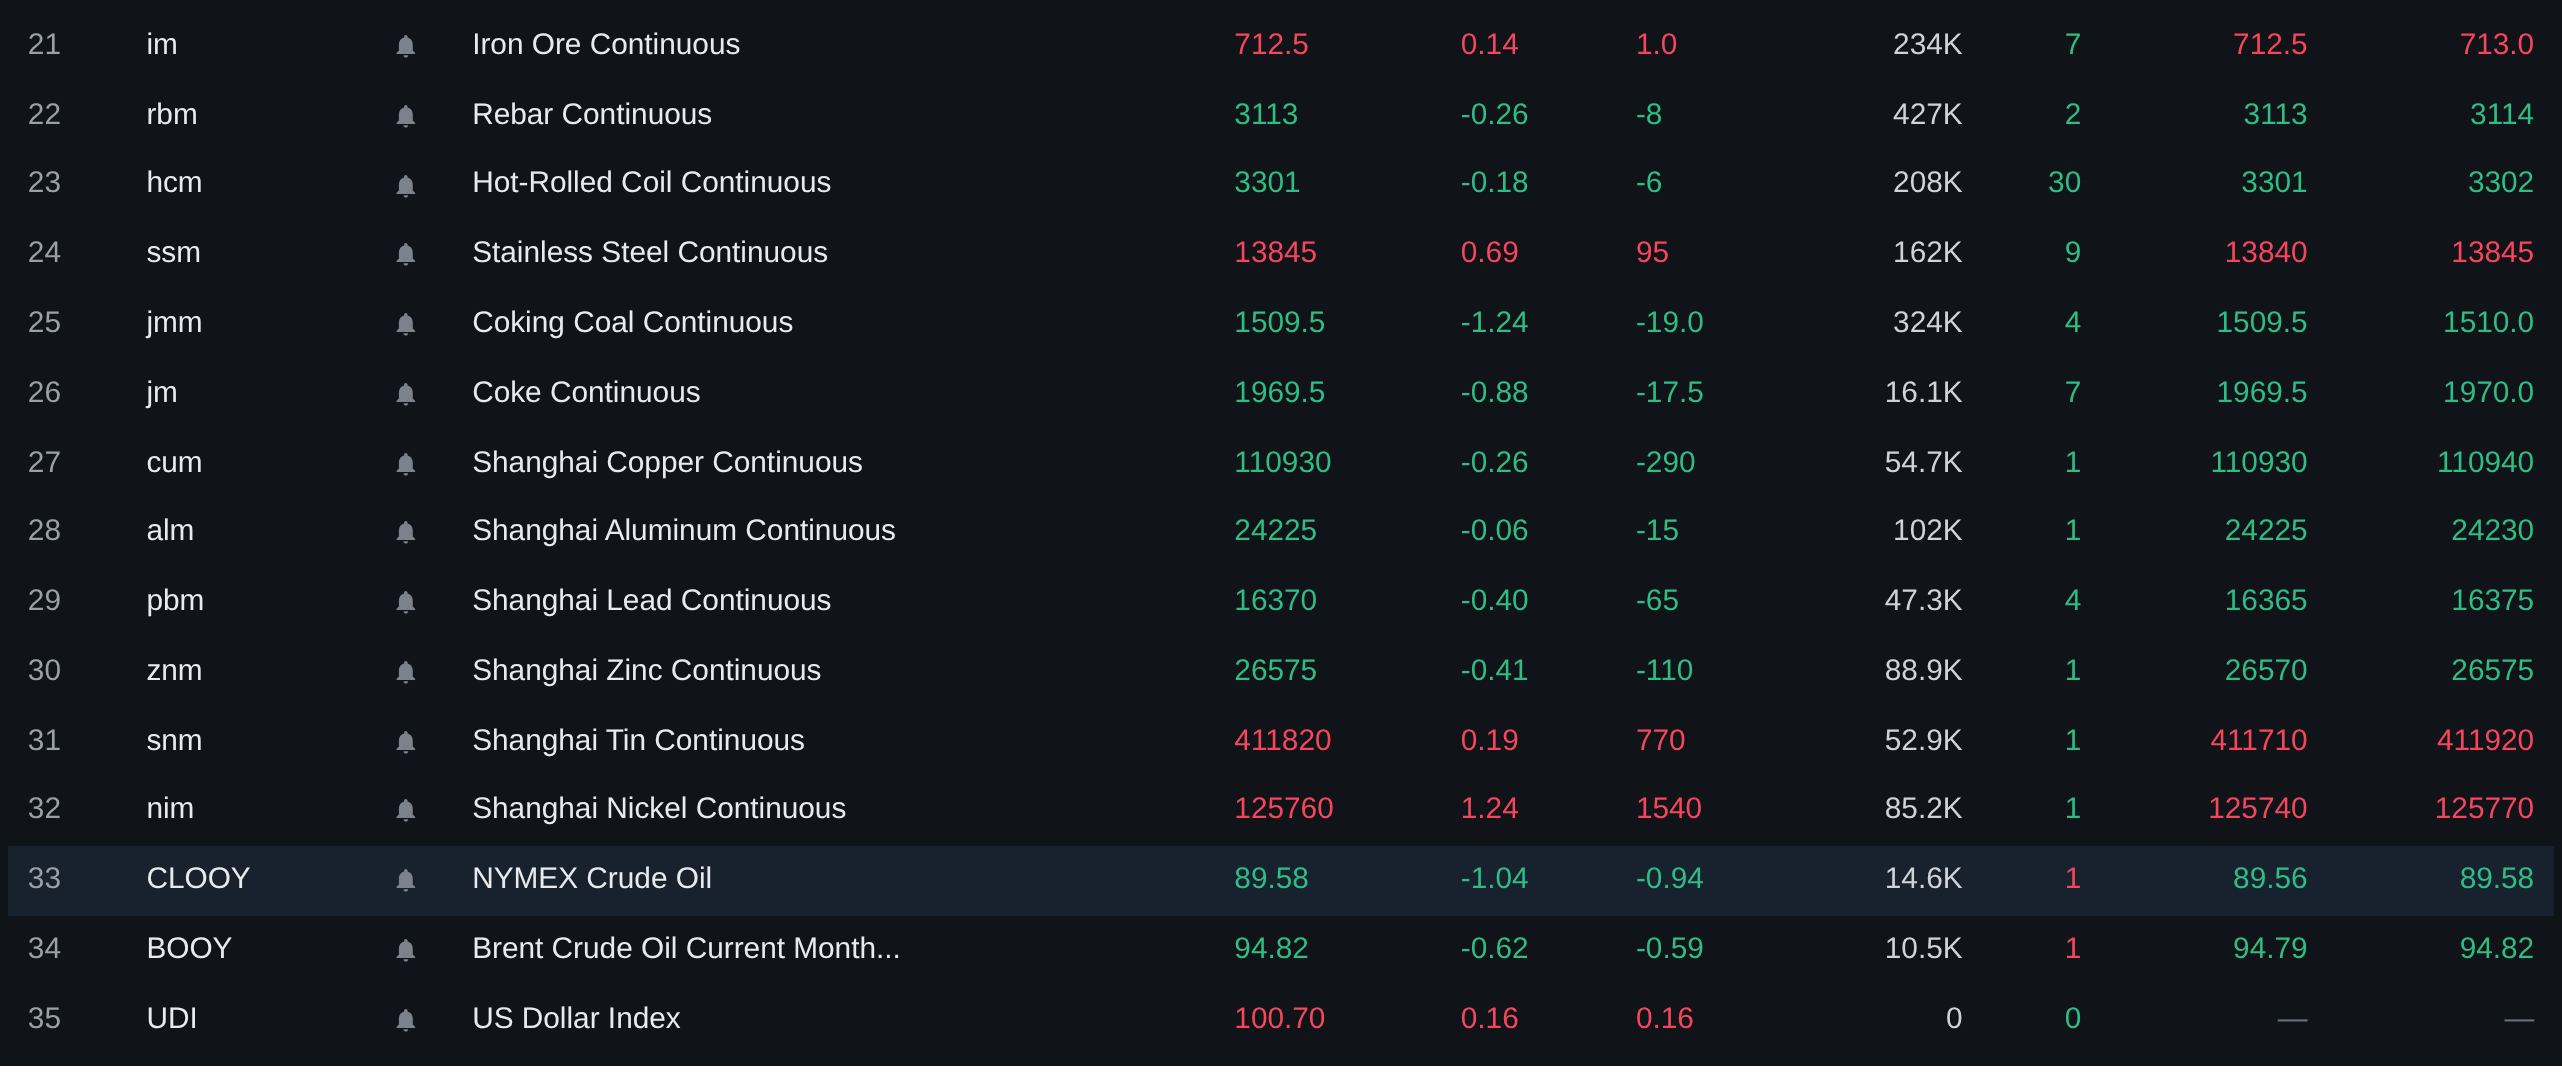
Al cierre de la media sesión, los metales básicos en el mercado nacional cayeron en su mayoría. El cobre en la SHFE cayó un 0,26%. El aluminio en la SHFE bajó ligeramente. El plomo y el zinc en la SHFE cayeron ambos dentro del 0,5%. El estaño en la SHFE subió un 0,19% y el níquel en la SHFE subió un 1,24%.
Además, el contrato de futuros de aluminio fundido más negociado subió un 0,47%, mientras que el contrato de alúmina más negociado cayó un 0,77%. El contrato de carbonato de litio más negociado cayó un 3,21%. El contrato de silicio metálico más negociado subió un 0,88%. El contrato de futuros de polisilicio más negociado subió un 0,39%.
Los metales ferrosos cayeron en su mayoría. El mineral de hierro subió un 0,14%, la barra de refuerzo cayó un 0,26% y la bobina laminada en caliente cayó un 0,18%. El acero inoxidable subió un 0,69%. En carbón de coque y coque: el contrato de carbón de coque más negociado cayó un 1,24% y el contrato de coque más negociado cayó un 0,88%.
En los metales básicos en el extranjero, a las 11:41, los metales en la LME estaban casi todos a la baja. El cobre en la LME cayó un 0,87% y el aluminio en la LME cayó un 0,4%. El plomo en la LME cayó un 0,34% y el zinc en la LME cayó un 0,73%. El estaño en la LME cayó un 0,66%. El níquel en la LME subió un 0,18%.
En metales preciosos, a las 11:41, el oro en COMEX se mantuvo estable en 4.376,2 USD/onza y la plata en COMEX subió un 0,77%. En metales preciosos nacionales: el oro en la SHFE subió un 0,04% y el contrato de plata más negociado en la SHFE subió un 0,7%.
Además, al cierre de la media sesión, el contrato de futuros de platino más negociado subió un 0,98% y el contrato de futuros de paladio más negociado cayó un 0,36%.
Al cierre de la media sesión, el contrato de futuros de transporte marítimo europeo más negociado subió un 1,3% hasta 2.227,5 puntos.
A las 11:41 del 23 de septiembre, algunas cotizaciones de futuros de media sesión:
Precios al contado y fundamentales
Cobre: Hoy, el cátodo de cobre n.º 1 al contado en Guangdong frente al contrato del mes anterior: el cobre de alta calidad se cotizó con una prima de 1.400 yuanes/t, 100 yuanes/t más que el día de negociación anterior; el cobre de calidad estándar se cotizó con una prima de 1.100 yuanes/t, 100 yuanes/t más que el día de negociación anterior; el cobre SX-EW se cotizó con una prima de 1.040 yuanes/t, 100 yuanes/t más que el día de negociación anterior. El precio medio del cátodo de cobre n.º 1 en Guangdong fue de 112.615 yuanes/tm, 380 yuanes/tm más que el día de negociación anterior, y el precio medio del cobre SX-EW fue de 112.405 yuanes/tm, 380 yuanes/tm más que el día de negociación anterior. Mercado al contado: El inventario de Guangdong siguió cayendo hoy, por segundo día consecutivo, debido principalmente a la reducción de las llegadas y al aumento de las retiradas de almacén, con un acopio que se intensifica antes del Festival del Medio Otoño...
Frente macro
Nacional:
[Administración Nacional de Energía: A finales de agosto de 2026, la infraestructura de carga de vehículos eléctricos de China (pistolas) totalizó 24,223 millones de unidades] El 23 de septiembre, la Administración Nacional de Energía publicó los datos nacionales de instalaciones de carga de vehículos eléctricos de agosto de 2026. Según los datos de la plataforma nacional de monitoreo de instalaciones de carga, a finales de agosto de 2026, el número total de unidades de infraestructura de carga de vehículos eléctricos (pistolas) en China alcanzó los 24,223 millones, un 39,6% más interanual. De ellas, las instalaciones de carga públicas (pistolas) totalizaron 5,16 millones, un 19,5% más interanual, con una potencia nominal total de 262 millones de kW y una potencia media por pistola de aproximadamente 50,69 kW; las instalaciones de carga privadas (pistolas) totalizaron 19,063 millones, un 46,3% más interanual, con una capacidad eléctrica instalada declarada para instalaciones de carga privadas de 163 millones de kVA. (APP de datos Jin10)
[SGE: Aviso sobre el control de riesgos de mercado durante las vacaciones del Festival del Medio Otoño y el Día Nacional de 2026]La SGE emitió un aviso sobre el control de riesgos de mercado durante las vacaciones del Festival del Medio Otoño y el Día Nacional de 2026: Durante el Festival del Medio Otoño, los contratos diferidos de la bolsa mantendrán sin cambios los coeficientes de margen y los límites de precio actuales; a partir del cierre y la liquidación del 28 de septiembre de 2026 (lunes), los coeficientes de margen para los contratos Au (T+D), mAu (T+D), Au (T+N1), Au (T+N2), NYAuTN06, NYAuTN12 y otros se ajustarán del 15% al 18%, y a partir del siguiente día de negociación el límite de precio se ajustará del 14% al 17%; el coeficiente de margen para el contrato Ag (T+D) se ajustará del 21% al 24%, y a partir del siguiente día de negociación el límite de precio se ajustará del 20% al 23%. (Bolsa de Oro de Shanghái)
[Las operaciones de repo inverso del BPC logran un drenaje neto de 102.000 millones de yuanes en el día]El BPC realizó hoy operaciones de repo inverso a 7 días por 8.000 millones de yuanes. Con vencimientos de repo inverso a 7 días por 110.000 millones de yuanes hoy, el día registró un drenaje neto de 102.000 millones de yuanes. (APP de datos Jin10)
Dólar estadounidense:
A las 11:41, el índice del dólar estadounidense subió un 0,16% hasta 100,7. Según el "FedWatch" de CME: La probabilidad de que la Reserva Federal de EE. UU. mantenga los tipos sin cambios en el 3,75%-4,00% en su reunión de octubre es del 45,8%, mientras que la probabilidad de una subida de 25 pb es del 54,2%. La probabilidad de que la Reserva Federal de EE. UU. mantenga los tipos sin cambios en el 3,75%-4,00% para diciembre es del 10,8%, la probabilidad de una subida acumulada de 25 pb es del 47,8% y la probabilidad de una subida acumulada de 50 pb es del 41,4%. (APP de datos Jin10)
Shenwan Hongyuan Research publicó recientemente un informe de investigación en el que afirma que el índice del dólar estadounidense está correlacionado positivamente con los precios del petróleo a corto plazo. Durante las fases de choques de oferta, la demanda de refugio seguro y las ventajas fundamentales relativas suelen hacer que el dólar estadounidense se fortalezca junto con los precios del petróleo; si el conflicto entre EE. UU. e Irán se amplía, el índice del dólar estadounidense seguirá enfrentando presiones alcistas, y tras la desescalada el rango de fluctuación central podría volver a 97-103. Una tendencia sostenida de fortalecimiento del índice del dólar estadounidense suele producirse durante una fase de subidas continuas de tipos de la Fed. La subida de septiembre ya se ha materializado, pero si las futuras subidas son solo esporádicas y no forman parte de un ciclo de endurecimiento tendencial, el riesgo de una apreciación sostenida del dólar sigue siendo relativamente manejable. De cara al segundo semestre, es probable que el rango de fluctuación central del rendimiento del Tesoro estadounidense a 10 años se sitúe entre el 4,5% y el 5%, siendo la vinculación entre las expectativas de inflación y los precios del petróleo la variable más crítica para los tipos a corto plazo. En un escenario optimista, podría retroceder hasta el 4,3%, mientras que en un escenario pesimista, podría superar el 5%. A medio plazo, las primas por plazo de los bonos del Tesoro estadounidense tienden a subir y difícilmente a bajar, y los riesgos de los bonos del Tesoro estadounidense han escalado de fluctuaciones cíclicas a un "rinoceronte gris" que comprende las preocupaciones sobre la sostenibilidad fiscal de EE. UU., el triple dilema de la Fed de "inflación persistente, empleo débil y endurecimiento automático a través de los bonos a largo plazo", y los desequilibrios en el ciclo de ahorro global. Las valoraciones actuales de la renta variable estadounidense no son bajas según los estándares históricos, y cuanto más fuerte y duradero sea el choque, mayor será el daño a los precios de las acciones.
El martes, Williams de la Fed defendió el sistema mediante el cual la Fed implementa la política monetaria, al tiempo que señaló que el marco puede ajustarse y optimizarse a medida que evolucionan los mercados financieros. Williams dijo que el uso del conjunto actual de herramientas para gestionar los tipos a corto plazo y proporcionar reservas "amplias" al sistema financiero "ha demostrado ser muy eficaz para lograr el control de los tipos de interés y respaldar el funcionamiento fluido de los mercados financieros centrales". Las declaraciones de Williams de ese día no abordaron la política monetaria ni las perspectivas de tipos, y no estaba previsto que respondiera preguntas después de su discurso. El presidente de la Fed de Nueva York dijo que, aunque el marco de control de tipos de la Fed funciona bien, no es inamovible y puede ajustarse a medida que cambien las condiciones del mercado. Williams dijo: "A medida que los mercados sigan evolucionando, debemos asegurarnos de que nuestras herramientas de política sean adecuadas para desempeñar sus funciones necesarias. En pocas palabras, la evolución de la estructura del mercado financiero también impulsará la evolución de cómo implementamos eficazmente la política monetaria". (APP de datos Jin10)
Barkin de la Fed advirtió de que los choques de inflación pueden tardar algún tiempo en remitir y de que existe el riesgo de que las presiones inflacionistas se mantengan altas y se arraiguen. Barkin dijo que la subida de tipos de la Fed de la semana pasada ayudó a frenar la inflación, pero no dijo explícitamente si es necesario un mayor endurecimiento. En cambio, el funcionario de la Fed subrayó que los choques de oferta ya no son solo fenómenos esporádicos o temporales, sino presiones de precios persistentes que afectan a toda la economía. "Estas condiciones pueden desvanecerse con el tiempo, pero espero que aún lleve algún tiempo", dijo Barkin. "Mientras tanto, el nivel elevado actual de inflación podría influir en la inflación futura". Barkin señaló: "¿Qué hacemos a continuación? Estamos comprometidos a reducir de forma sostenible la inflación hasta nuestro objetivo del 2%". La subida de tipos de la semana pasada ayudará a ello. ¿Serán necesarias más subidas y cuántas? Esperaremos y veremos". El funcionario de la Fed estadounidense también planteó dos escenarios de inflación: el primero es que los choques recientes se desvanezcan gradualmente y las presiones de precios se enfríen rápidamente; el segundo es que las presiones inflacionistas persistan. "Estoy abierto a la posibilidad de que la inflación pueda retroceder pronto. Algunos de los choques recientes pueden revertirse", dijo Barkin, añadiendo que los consumidores pueden "llegar a sus límites", el crecimiento de la inversión puede ralentizarse y el empleo también puede "fluctuar". "Por otro lado, la inflación puede resultar más difícil de contener de lo esperado. Los choques temporales podrían persistir", dijo. "Podrían surgir nuevas presiones de costes. Una demanda más fuerte podría trasladarse a los precios, y el impacto de la inflación actual podría hacer lo mismo". (APP de datos Jinshi)
En cuanto a los datos:
Hoy se publicarán la lectura preliminar del PMI manufacturero global de S&P de EE. UU. de septiembre, la lectura preliminar del PMI de servicios global de S&P de EE. UU. de septiembre, la lectura preliminar del PMI manufacturero de Francia de septiembre, la lectura preliminar del PMI manufacturero de Alemania de septiembre, la lectura preliminar del PMI manufacturero de la eurozona de septiembre, la lectura preliminar del PMI manufacturero del Reino Unido de septiembre, la lectura preliminar del PMI de servicios del Reino Unido de septiembre y otros datos.
Además, hay que estar atentos a: la visita de Estado del presidente Xi Jinping a EE. UU. del 23 al 25 de septiembre. Está previsto que Barkin, presidente de la Fed de Richmond y votante del FOMC en 2027, intervenga, y que el gobernador de la Fed, Barr, hable sobre el tema de la "vivienda". En Francia, la OCDE publicará su informe provisional de Perspectivas Económicas Globales. El viceprimer ministro He Lifeng encabezará una delegación a EE. UU. del 19 al 23 de septiembre para celebrar consultas económicas y comerciales con la parte estadounidense, y el presidente iraní, Pezeshkian, se dirigirá a la Asamblea General de la ONU. Los futuros de octubre del crudo de Nueva York NYMEX se ven afectados por la renovación de contratos, con la sesión de negociación en piso completada a las 2:30 del 23 de septiembre y la sesión de negociación electrónica final completada a las 5:00 a. m. Preste atención a los anuncios de vencimiento y renovación de contratos de la bolsa para gestionar el riesgo. Además, los horarios de vencimiento de los contratos de petróleo estadounidense de algunas plataformas de negociación suelen ser un día antes del calendario oficial de NYMEX, por lo que preste especial atención.
Petróleo crudo:
A las 11:41, los precios del petróleo a ambos lados del Atlántico prolongaron su descenso de las cinco sesiones de negociación anteriores, con el petróleo estadounidense bajando un 1,04% y el Brent bajando un 0,62%.
Según la agencia de noticias Fars de Irán, fuentes iraníes dijeron que los informes de Reuters y Kyodo sobre la apertura del estrecho de Ormuz no son fiables ni ciertos. Anteriormente, surgieron simultáneamente noticias positivas sobre las negociaciones entre Irán y EE. UU. y la posible reapertura del estrecho de Ormuz, lo que volvió a afectar al mercado del petróleo y empujó los precios a la baja. (APP de datos Jinshi)
Según tres personas familiarizadas con el asunto, Arabia Saudita ha reiniciado las operaciones de su oleoducto este-oeste y podría reanudar las exportaciones de petróleo desde el puerto de Yanbu en el mar Rojo más tarde el martes. Dos de las fuentes dijeron que el oleoducto transporta actualmente a un ritmo bajo. (APP de datos Jin10)
Los datos preliminares de transporte marítimo mostraron que tres buques de materias primas pasaron por el estrecho de Ormuz el martes, por debajo de los cuatro del día anterior y por debajo de la media móvil de 10 días de unos 15. Según el rastreador de transporte marítimo Kpler, los tres buques, incluido un petrolero Panamax, salían todos del estrecho. Sin embargo, según los datos, un petrolero de GNL vacío, el Al Mafyar, reapareció dentro del estrecho el martes, después de que se le viera por última vez fuera de la vía navegable el 19 de septiembre. Mientras tanto, 22 buques de materias primas pasaron por el estrecho de Bab el-Mandeb el martes. Los datos mostraron que 14 de ellos se dirigían hacia el mar Rojo y ocho hacia el golfo de Adén. Incluían cinco petroleros Panamax, seis buques Supramax, cuatro petroleros Aframax, un petrolero Suezmax y un petrolero de crudo muy grande. La cifra fue inferior a la media de 10 días de 26 buques. (APP de datos Jin10)
Resumen del mercado al contado:
►
►
►
►
►
►
►
►
►
►
►
►
►