Los precios del cobre tocaron fondo en las últimas dos semanas, tras abrir a la baja con un hueco durante varias sesiones consecutivas bajo las presiones bajistas gemelas de la "incertidumbre sobre los aranceles estadounidenses al cobre" y "la subida de tipos de septiembre de la Reserva Federal ya materializada". A medida que los precios del cobre retrocedían desde máximos, el crecimiento de los pedidos downstream fue notable y las primas ya habían comenzado a subir silenciosamente. Con la intensificación de las interrupciones en el suministro de cátodos de cobre, los compradores downstream se vieron obligados a aceptar las condiciones de mercado de "tres máximos" en medio del aprovisionamiento justo a tiempo y el sentimiento de acumulación de existencias previo a las vacaciones.
El flujo lógico de esta ronda de movimientos del mercado es el siguiente:
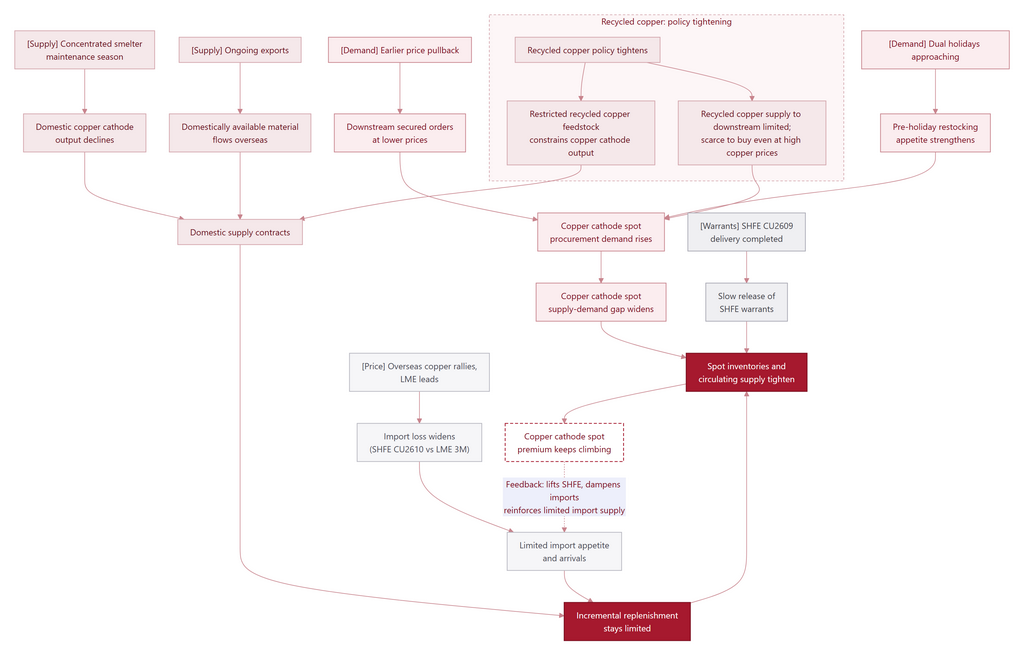
De cara al periodo previo a las vacaciones, las primas del cobre al contado en Shanghái ya se han situado por encima de los 1.000 yuanes por tonelada. Las cargas de las grandes fundiciones de diversas regiones han sido en gran medida reservadas con antelación por los compradores downstream, y se espera que las llegadas de cobre nacional durante las vacaciones del Festival del Medio Otoño y del Día Nacional sean relativamente limitadas.
Por el lado de las importaciones, las cargas disponibles para entrar en China fueron limitadas anteriormente, pero algunos envíos aún no han llegado a puerto debido a la congestión portuaria y se espera que lleguen esta semana y en torno a las vacaciones del Día Nacional. Cabe señalar que el contrato a plazo del cobre de la SHFE mantiene todavía un diferencial de precios negativo de más de 1.000 yuanes por tonelada frente al cobre a 3 meses de la LME, lo que en teoría desincentiva las exportaciones. Mientras tanto, con las primas al contado nacionales elevadas, la disposición de las fundiciones a exportar también es relativamente limitada. Aunque las importaciones al contado muestran actualmente cierta rentabilidad, el margen real de beneficio de importación es relativamente pequeño porque las primas al contado son difíciles de fijar con antelación. También debe prestarse atención a si las cargas canceladas de los almacenes de la LME en Asia fluirán hacia China.
Se espera que las primas al contado nacionales se mantengan altas antes de las vacaciones del Día Nacional. Después de las vacaciones, el mercado se desplazará gradualmente hacia la lógica de entrega, y las primas al contado podrían verse presionadas por el elevado BACK cercano (diferencial invertido de futuros). Sin embargo, el interés abierto en el contrato de cobre 2610 de la SHFE sigue siendo alto, mientras que los días de negociación reales en octubre son limitados, lo que deja un tiempo relativamente escaso para la reducción de posiciones antes del último día de negociación. El diferencial BACK cercano todavía tiene margen para ampliarse aún más.
Una vez que el mercado pase al contrato 2611, el elevado diferencial de precios podría trasladarse parcialmente a las primas al contado, y se espera que las primas al contado frente al contrato 2611 se mantengan en niveles relativamente altos. Teniendo en cuenta factores como el mantenimiento de las fundiciones y los recortes de producción, las primas al contado en octubre podrían incluso tener un mayor potencial alcista, y los participantes del mercado deben estar atentos a los riesgos de volatilidad en un entorno de primas altas y diferenciales de futuros amplios.