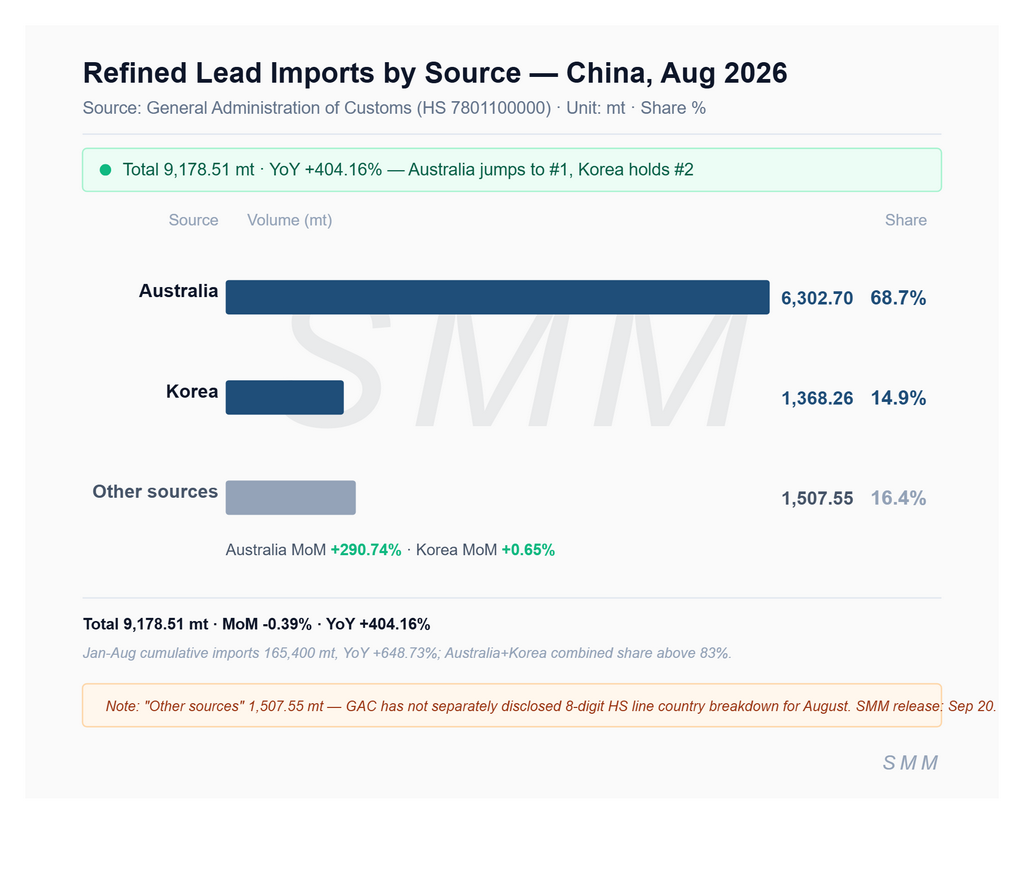
Los datos de la Aduana de China muestran que en agosto de 2026, el panorama del comercio de plomo refinado se volvió cada vez más "polarizado": las exportaciones totalizaron solo 385,5 toneladas, con una caída del 82,30 % intermensual y del 85,99 % interanual; las exportaciones acumuladas de enero a agosto alcanzaron 31.800 toneladas, con una fuerte contracción del 31,80 % interanual. Las importaciones se situaron en 9.178,51 toneladas, un 0,39 % menos intermensual, pero con un aumento del 404,16 % interanual; las importaciones acumuladas de enero a agosto alcanzaron 165.400 toneladas, un 648,73 % más interanual.
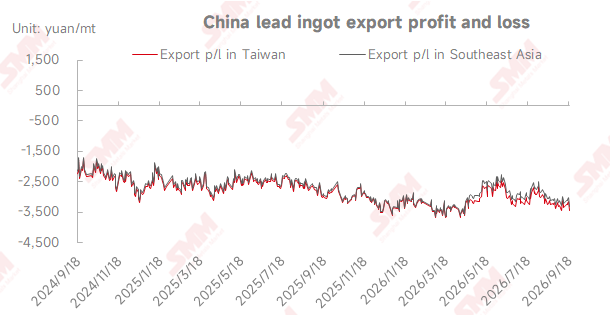
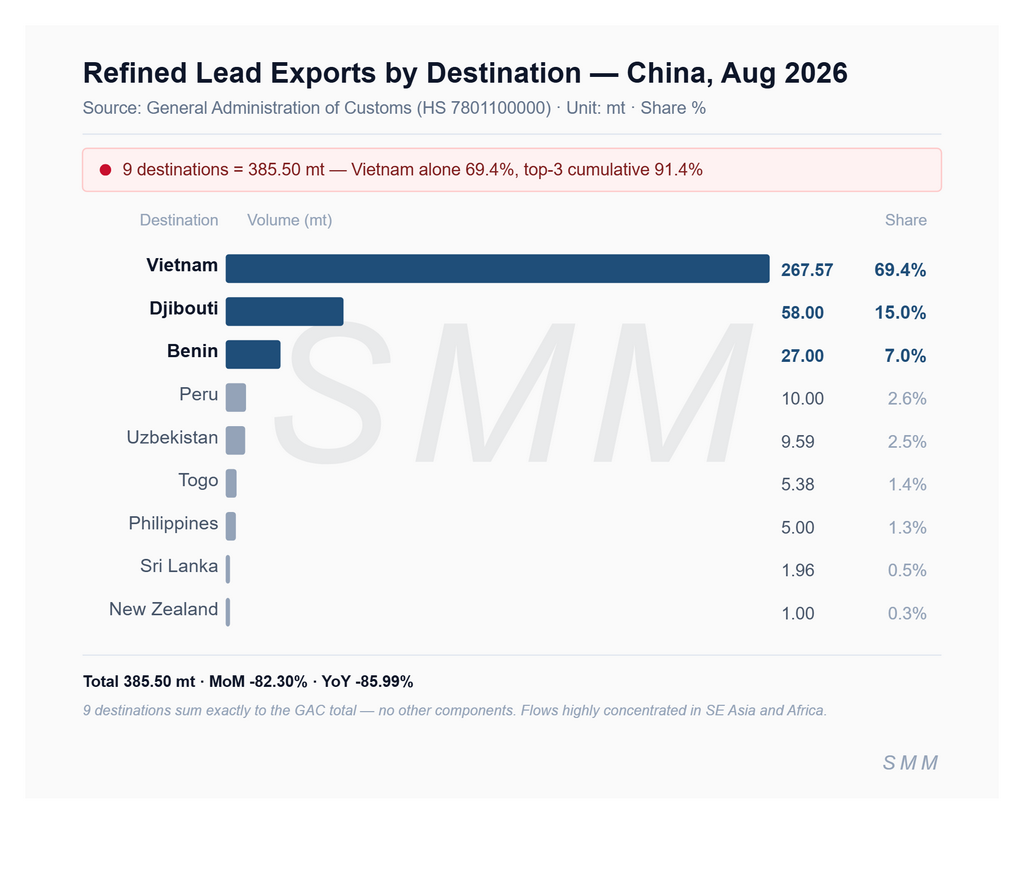
Las exportaciones por país mostraron una concentración extrema: solo Vietnam representó 267,57 toneladas, es decir, el 69,4 %, Yibuti 58 toneladas, el 15,0 %, y Benín 27 toneladas, el 7,0 %, con los tres principales sumando el 91,4 %; Perú, Uzbekistán, Togo, Filipinas, Sri Lanka y Nueva Zelanda enviaron cada uno menos de 10 toneladas, en conjunto menos del 9 %. Este patrón se debió a una relación de precios invertida: el margen de beneficio de exportación del Sudeste Asiático de SMM se situó en -3.238,52 yuanes/tonelada a finales de agosto, ampliando la pérdida en 201,8 yuanes intermensuales, lo que obligó a las fundiciones a recortar pasivamente los pedidos de exportación, y solo un pequeño volumen de contratos a largo plazo y pedidos regionales rígidos del Sudeste Asiático y África mantuvieron los flujos activos.
Las importaciones por país mostraron un "duopolio Australia-Corea del Sur": Australia dominó con 6.302,7 toneladas, el 68,7 %, con un aumento del 290,74 % intermensual, seguida de Corea del Sur con 1.368,26 toneladas (un 0,65 % más intermensual), y ambos países sumaron más del 83 %; las 1.507,55 toneladas restantes se repartieron entre varios países. La relación de precios SHFE/LME se fortaleció y los márgenes de beneficio de importación se mantuvieron por encima de 150 yuanes/tonelada durante todo agosto.
En septiembre, las empresas de baterías de plomo-ácido llevaron a cabo sucesivamente un aprovisionamiento concentrado de lingotes de plomo para las festividades del Medio Otoño y el Día Nacional, lo que hizo que el comercio del mercado de plomo fuera activo. Después de que las fundiciones de plomo primario agotaran sus existencias, algunas empresas transformadoras trasladaron sus compras a fuentes de almacenes sociales, lo que impulsó la reducción general de inventarios; mientras tanto, el plomo crudo importado llegó gradualmente a los puertos para complementar la oferta, pero los nuevos pedidos de transacción tuvieron un desempeño deficiente. En la actualidad, la mayoría de las empresas transformadoras ya han concluido en gran medida su aprovisionamiento y, dado que las fundiciones de plomo primario del centro y norte de China están a punto de completar el mantenimiento, la brecha de oferta podría aliviarse en cierta medida. Sin embargo, dado que las fundiciones de plomo primario producen contra pedidos consecutivos, se espera que el inventario social de lingotes de plomo continúe disminuyendo a corto plazo. Al entrar en octubre, SMM espera que el ritmo de llegada de lingotes de plomo importados se acelere, con expectativas de acumulación de inventario social en aumento a mediados y finales de octubre; los precios del plomo encontrarán resistencia al alza y los márgenes de beneficio de importación podrían verse comprimidos.