SMM, 22 de septiembre:
I. El inventario continúa desabasteciéndose y los precios tienen dificultades para ganar tracción
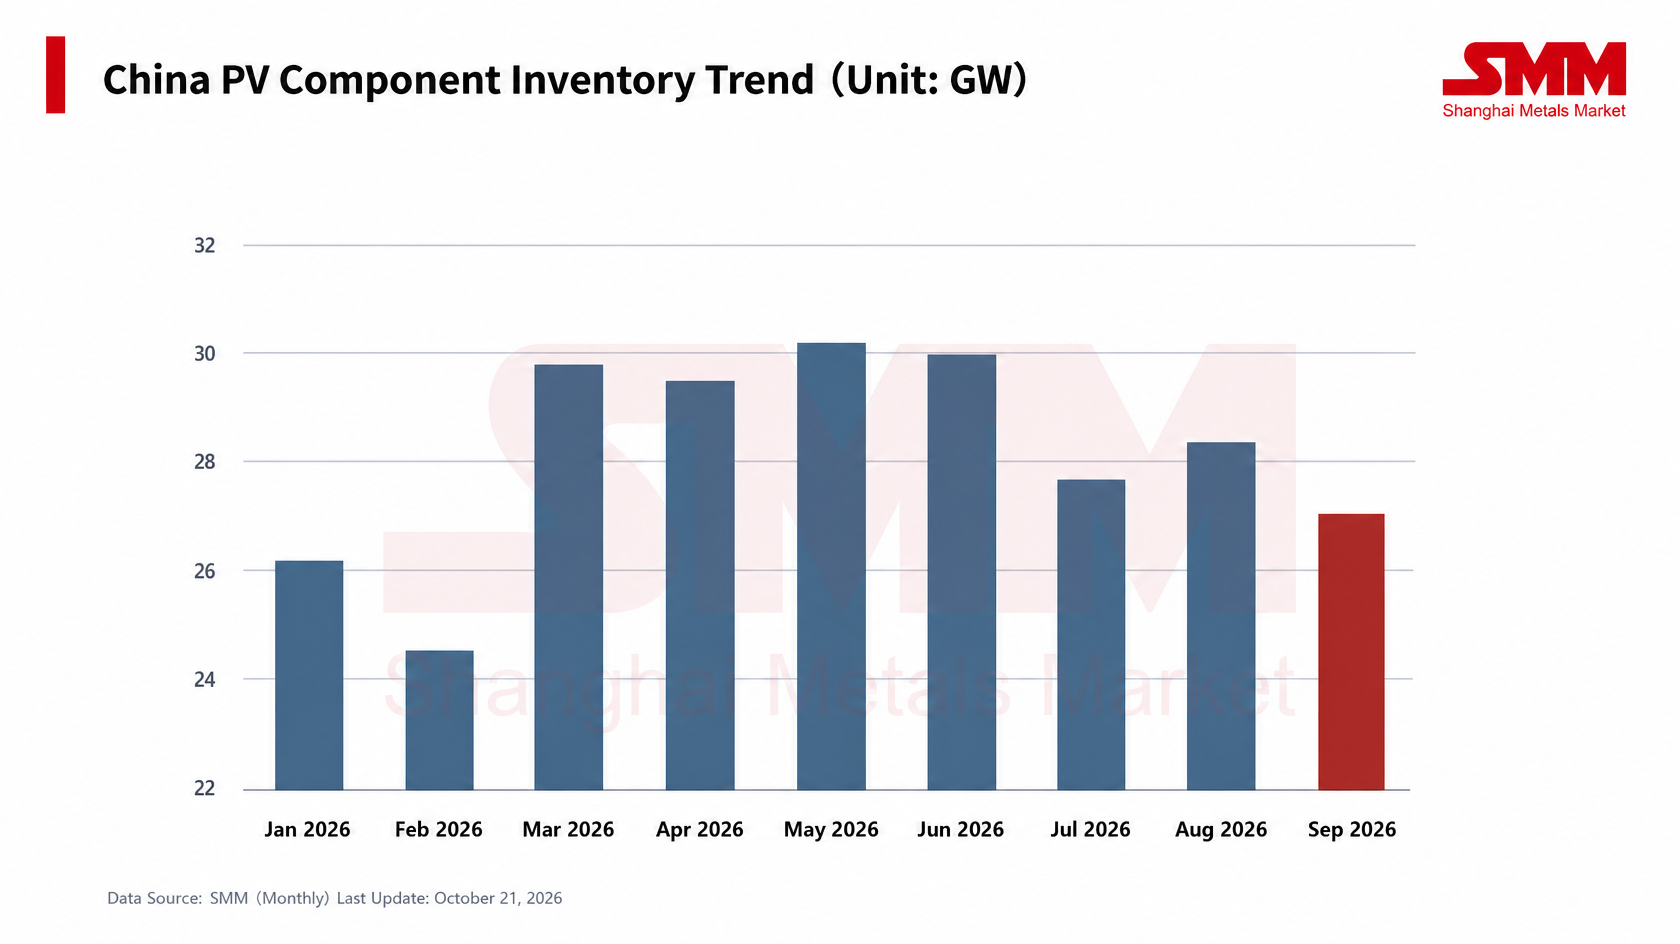
Los datos de SMM muestran que los inventarios de productos terminados de módulos fotovoltaicos (PV) en China han entrado en una trayectoria de desabastecimiento, con descensos durante cuatro semanas consecutivas hacia finales de septiembre. Sin embargo, los precios de los módulos no se han fortalecido junto con la caída del inventario; por el contrario, tras dos rondas de subidas de precios en agosto, han vuelto a registrar un ligero goteo a la baja.
En cuanto al inventario, los inventarios disponibles de productos terminados de las empresas de módulos seguidos por SMM superaron los 30 GW a mediados de mayo de 2026, marcando el nivel más alto del año. Posteriormente pasaron a un descenso volátil, cayendo brevemente a 27,5 GW a mediados de julio. A finales de agosto se produjo una fase de acumulación de inventario, con un aumento semanal (WoW) de aproximadamente el 2,9% en la semana del 24 de agosto. Al entrar en septiembre, los inventarios volvieron al desabastecimiento, disminuyendo WoW durante cuatro semanas consecutivas desde la semana del 31 de agosto, con el último nivel acercándose a 25 GW, aproximadamente un 12,1% por debajo del máximo anual. Desde el máximo de fase de finales de agosto, el desabastecimiento acumulado de las últimas cuatro semanas totalizó aproximadamente un 5,3%.
Esta ronda de aumentos no estuvo impulsada por una recuperación generalizada de la demanda, sino por una “reparación defensiva” derivada del rápido aumento de los costes aguas arriba y del estrechamiento de los márgenes de los módulos. SMM considera que los precios de los módulos aún cuentan con soporte de costes a corto plazo, pero que si el centro de transacciones puede seguir subiendo dependerá de si pueden materializarse los altos precios del polisilicio y de las células solares, así como de la aceptación por parte de los usuarios finales de las subidas de precios.
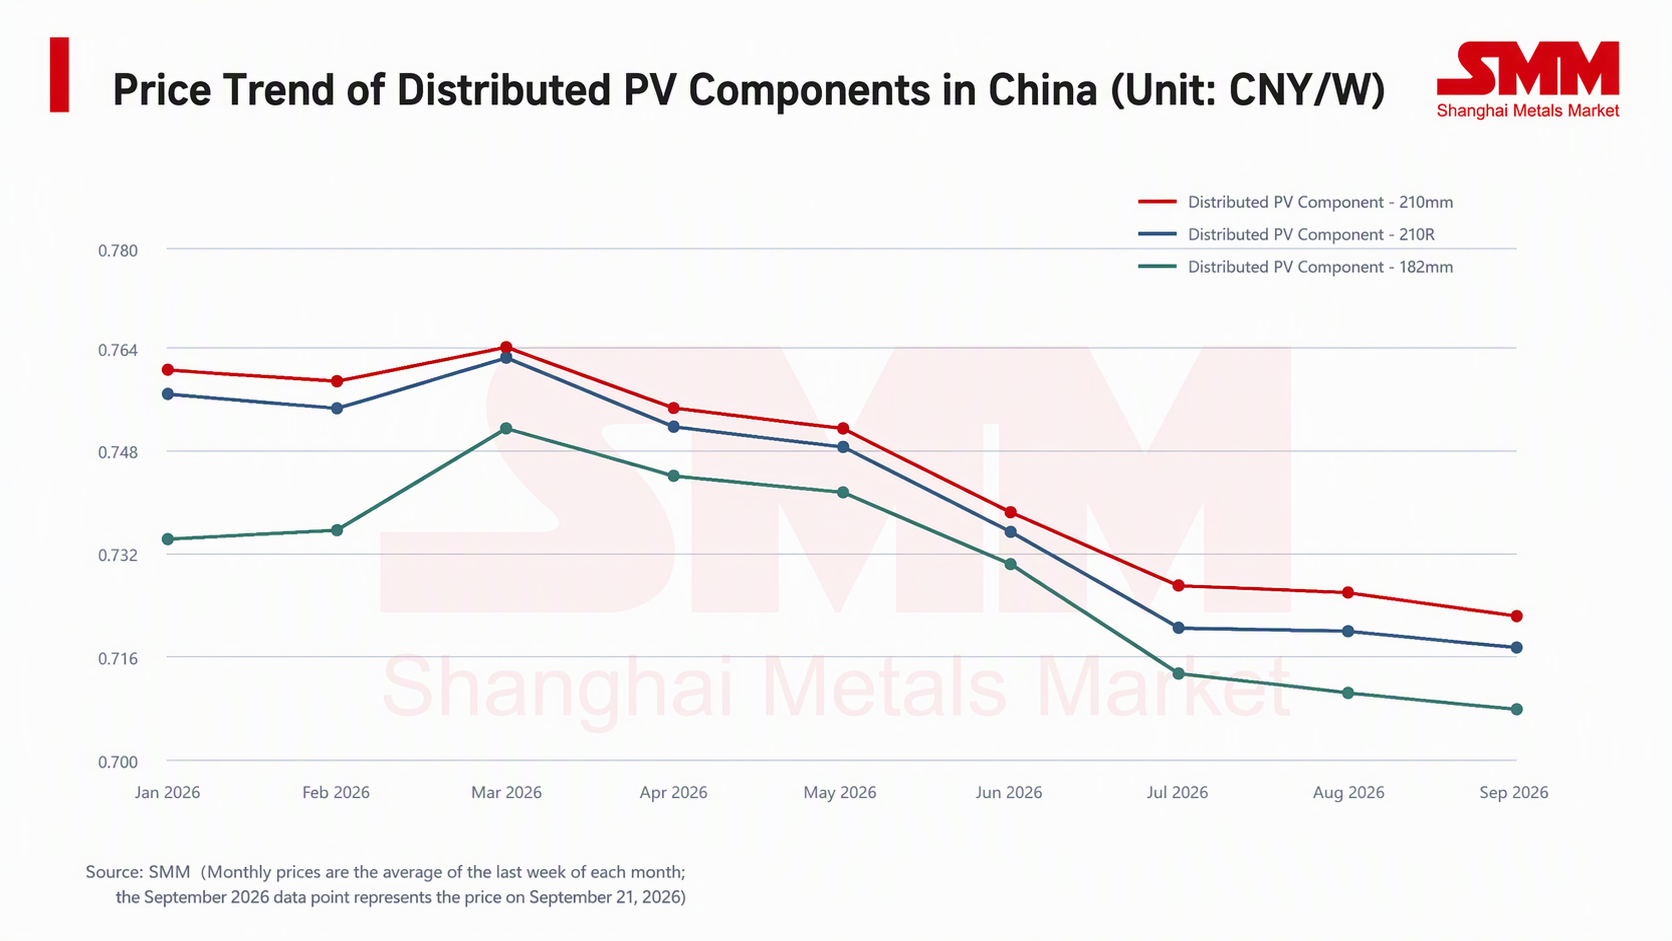
Sin embargo, el desempeño del lado de los precios ha sido notablemente débil. El precio medio de los módulos fotovoltaicos distribuidos seguidos por SMM alcanzó su máximo anual a mediados de marzo de 2026, con el modelo de 210 mm alcanzando 0,77 yuanes/W, el 210R 0,767 yuanes/W y el de 182 mm 0,753 yuanes/W. Luego, los precios entraron en una trayectoria descendente sostenida, cayendo hasta su rango mínimo anual a finales de julio. En agosto se produjeron dos rondas de subidas de precios, con precios medios estabilizándose y repuntando por fases; el 210 mm volvió brevemente a 0,7305 yuanes/W a finales de agosto. Pero este repunte no logró sostenerse: a 21 de septiembre, los modelos de 210 mm, 210R y 182 mm se situaban en 0,723 yuanes/W, 0,718 yuanes/W y 0,7085 yuanes/W, respectivamente, aproximadamente un 6,1%, 6,4% y 5,9% por debajo de sus máximos anuales, y también retrocediendo aproximadamente un 0,6%–1,0% desde los máximos de fase de finales de agosto.
II. La reducción de existencias y la fortaleza de precios no han formado su correlación habitual
La divergencia volumen-precio indica que los módulos siguen en desventaja negociadora
En un ciclo normal de reducción de existencias impulsado por la demanda, la caída de inventarios y la fortaleza de precios deberían ocurrir simultáneamente: la absorción del uso final se acelera, los envíos de las empresas fluyen sin problemas y el poder de negociación aumenta en consecuencia. La situación actual es exactamente la opuesta: los inventarios están cayendo, pero los precios continúan bajando.
El análisis de SMM indica que, desde septiembre, la demanda interna ha mostrado cierta mejora. Desde la perspectiva de la actividad de instalación, la demanda de módulos para uso final ha aumentado en los últimos meses, y los proyectos centralizados anteriores han comenzado a exigir que las empresas de módulos procedan con la producción y entrega, impulsando una modesta recuperación de la producción de módulos en los últimos meses y provocando que los niveles de inventario disminuyan semana tras semana. En este contexto, SMM atribuye la caída de los precios de los módulos principalmente a dos factores.
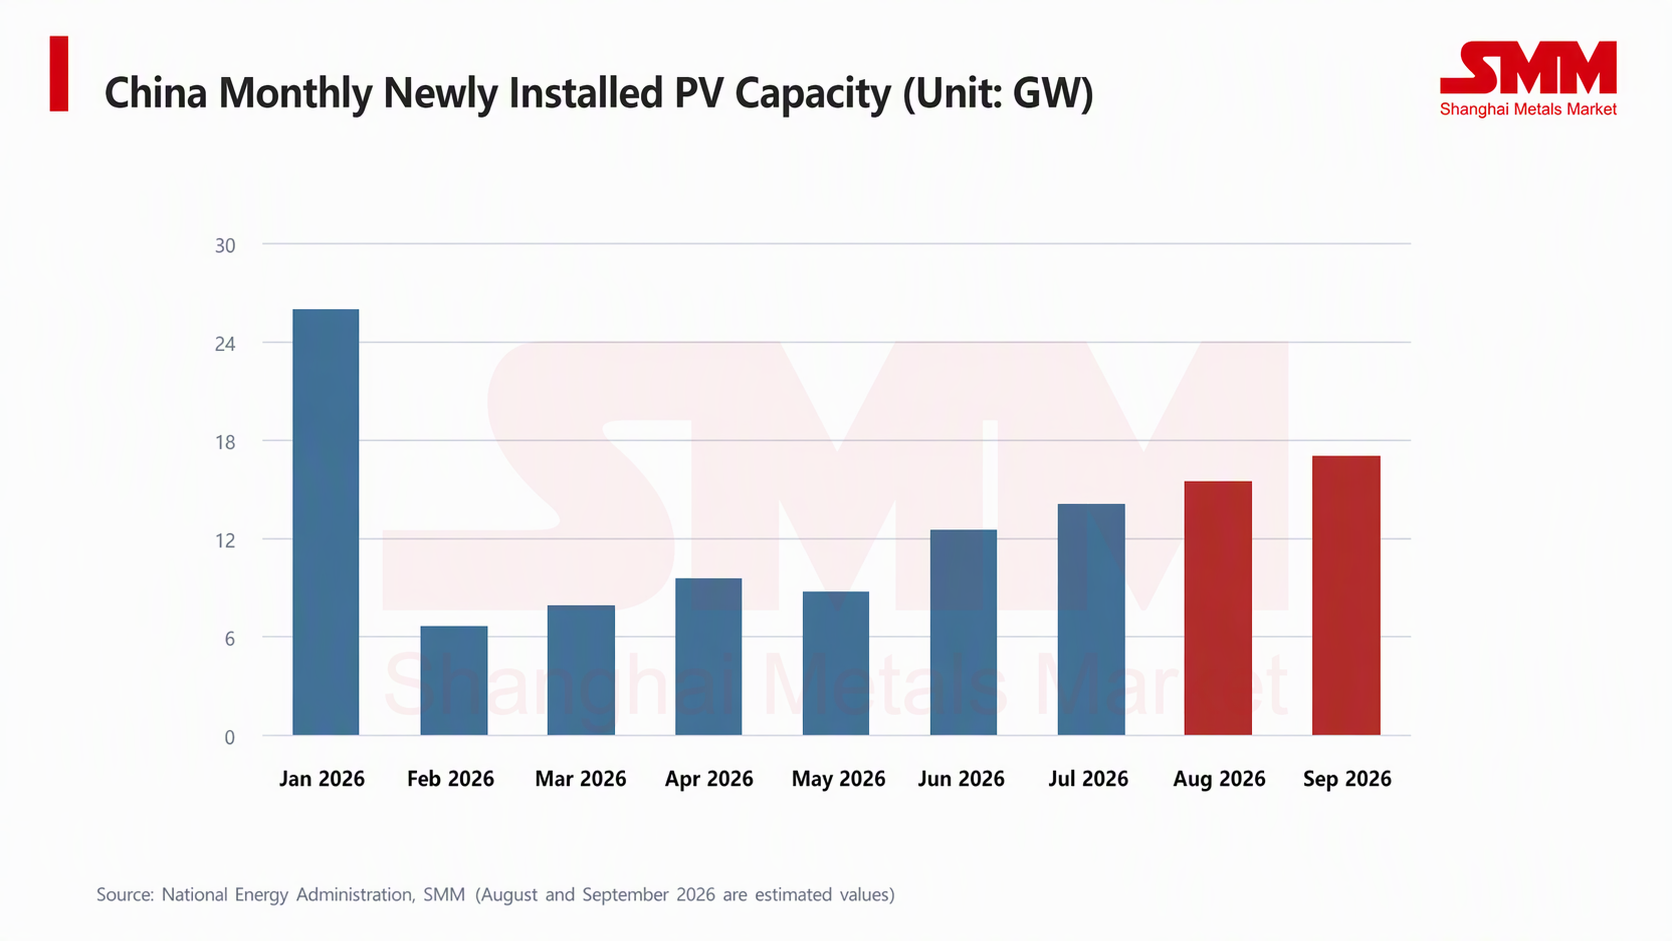
En primer lugar, la demanda de uso final se ha recuperado, pero en general sigue por debajo de las expectativas. Las nuevas instalaciones estimadas en septiembre son de 17 GW, aún por debajo de las expectativas previas de la industria. Además, desde mediados o finales de julio, los volúmenes de licitación nacionales han comenzado a disminuir, lo que proporciona un apoyo insuficiente para los nuevos pedidos de entrega.
En segundo lugar, los precios de los módulos se han visto significativamente afectados por los módulos de baja eficiencia, lo que dificulta los esfuerzos por detener la caída y mantener los precios firmes. Con la entrada en vigor de los requisitos de eficiencia energética, el período anterior a enero de 2027 será la última ventana para las ventas nacionales de módulos de baja eficiencia en China. SMM ha sabido que la mayoría de las principales empresas de módulos aún mantienen algunos productos de baja eficiencia en inventario, por lo que los envíos de módulos de baja eficiencia han aumentado recientemente en el mercado, con precios aproximadamente 0,03-0,07 yuanes/W más bajos que los módulos de eficiencia estándar, lo que impide la firmeza de los precios nacionales de los módulos.
III. Perspectivas: La demanda del cuarto trimestre será el factor decisivo
A corto plazo, se espera que la reducción de existencias continúe, pero el impulso alcista de los precios sigue siendo escaso. Las empresas de módulos tienen actualmente una fuerte voluntad de controlar la producción, y el lado de la oferta continúa ejerciendo presión a la baja sobre los inventarios, por lo que es probable que los inventarios del cuarto trimestre sigan retrocediendo. Sin embargo, antes de que la demanda repunte de forma sustancial, es poco probable que los precios inicien una recuperación independiente y es más probable que se muevan lateralmente en un rango estrecho.
A medio plazo, la demanda de uso final del cuarto trimestre es la variable decisiva. Si las instalaciones nacionales del cuarto trimestre se aceleran y los volúmenes de reposición de existencias fuera de China, especialmente en Europa, tienen un buen comportamiento, los bajos niveles actuales de inventario se traducirán en elasticidad para la recuperación de los precios, y se espera que los precios de los módulos se estabilicen y repunten. Sin embargo, si la demanda vuelve a quedar por debajo de las expectativas, el proceso de reducción de existencias podría estancarse una vez alcanzado cierto nivel, y los precios seguirán condicionados tanto por los costes como por los umbrales de pérdidas.
Evaluación general: SMM considera que el segmento de módulos se encuentra actualmente en un estado intermedio en el que "la reducción de existencias ha comenzado, pero la recuperación de los precios aún no se ha materializado". Cuatro semanas consecutivas de descensos de inventario son una señal positiva, pero el hecho de que estén impulsados por la contracción de la oferta y no por la recuperación de la demanda significa que la reparación de los precios deberá esperar una confirmación sustancial por parte de la demanda. Los factores clave que habrá que vigilar en adelante incluyen: si la reducción de existencias puede continuar, la alineación entre la producción programada de módulos y los envíos reales, y el ritmo al que se materialicen las instalaciones de uso final y los pedidos de exportación del cuarto trimestre.