Los atributos estratégicos del magnesio metálico siguen destacando, y los patrones globales de oferta, demanda y comercio de magnesio primario se están reestructurando
Con el rápido desarrollo de las industrias globales de aligeramiento, nuevas energías y equipos de alta gama, los atributos de recurso estratégico del magnesio metálico continúan aumentando, y su posición de demanda rígida en la reducción de peso automotriz, aeroespacial, modificación de aleaciones de alta gama y soporte de materiales críticos sigue fortaleciéndose. Durante mucho tiempo, la oferta global de magnesio primario ha estado altamente concentrada en China, mientras que fuera de China, limitada por deficiencias en recursos, energía, protección ambiental y soporte de la cadena industrial, la capacidad de magnesio primario ha sido de pequeña escala y escasa flexibilidad. La industria global del magnesio muestra actualmente una pronunciada divergencia estructural: fuera de China, el enfoque está en llenar los vacíos de capacidad local de magnesio primario y avanzar en la deslocalización de la cadena de suministro respecto a China. Mientras tanto, China, aprovechando las ventajas de toda su cadena industrial, está escalando desde la exportación de materias primas primarias hacia aleaciones de magnesio y productos finales de fundición a presión de alta gama. Es probable que el patrón global de oferta y demanda de magnesio primario y los flujos comerciales experimenten una reconfiguración a largo plazo.
La demanda en el extranjero continúa expandiéndose, con la demanda rígida de la manufactura de alta gama sustentando una alta dependencia de importaciones
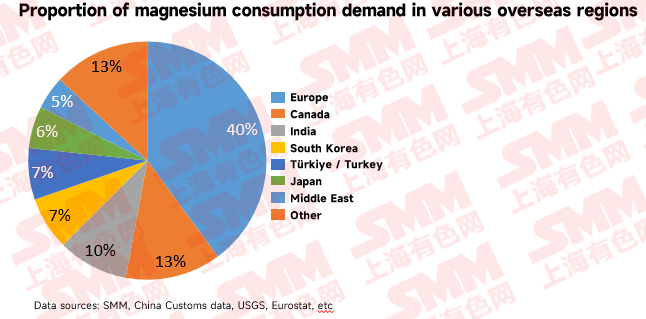
El crecimiento del consumo global de magnesio está impulsado conjuntamente por múltiples regiones en el extranjero. La demanda de aligeramiento en Europa, Estados Unidos, Japón, Corea del Sur y los mercados emergentes se está liberando de manera constante, pero la capacidad local de magnesio primario fuera de China es prácticamente inexistente, manteniendo un patrón a largo plazo de "demanda creciente, oferta insuficiente y dependencia de importaciones desde China".
Europa es un mercado consumidor central de magnesio a nivel global. Según las estadísticas comerciales de Eurostat, el consumo de magnesio de la UE en 2025 fue de aproximadamente 110.000 toneladas. Impulsada por estrictas regulaciones de emisiones de carbono, la demanda de aligeramiento de vehículos de nueva energía en Europa continúa creciendo de manera rígida, y la tasa de penetración de aleaciones de magnesio está aumentando constantemente. Sin embargo, la UE no tiene capacidad local de fundición de magnesio primario, y el 97% del suministro de magnesio primario depende de importaciones chinas, lo que pone de relieve un pronunciado riesgo de cadena de suministro única.
La capacidad de magnesio primario en América del Norte ha sido completamente eliminada. La fundición integrada a gran escala para vehículos de nueva energía y las adquisiciones de defensa nacional y militares se han convertido en motores centrales del crecimiento de la demanda, impulsando el consumo regional de magnesio de manera constante. Al mismo tiempo, Estados Unidos y Canadá han designado el magnesio como mineral estratégico crítico y continúan impulsando políticas locales de apoyo a la cadena de suministro, pero la brecha de capacidad a corto plazo sigue sin cubrirse.
La demanda en mercados como Japón, Corea del Sur, India y Turquía también crece de forma constante. Japón y Corea del Sur dependen en gran medida de las importaciones chinas de materias primas de magnesio, con una demanda concentrada en el aligeramiento automotriz, el sector aeroespacial y la electrónica 3C. India y Turquía, aprovechando el desarrollo de sus industrias automotrices locales, registran una liberación continua de demanda de fundición de magnesio, modificación de aleaciones y desulfuración del acero. La base general de demanda rígida en el extranjero sigue siendo sólida, y es poco probable que el patrón de dependencia de las importaciones se revierta a corto plazo.
Capacidad estable pero débil entre los productores de magnesio fuera de China, con una pronunciada divergencia regional entre oferta y demanda
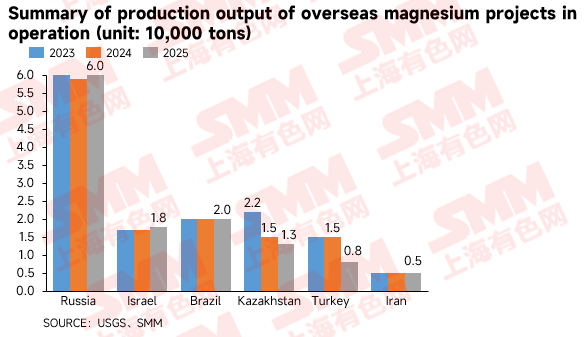
Según datos de SMM, la producción mundial de magnesio primario totalizó aproximadamente 1,09 millones de toneladas en 2025, de las cuales China produjo 1,02 millones de toneladas, lo que representa hasta el 93%; la producción combinada fuera de China fue de solo unas 70.000 toneladas, menos del 7%. La oferta mundial de magnesio primario está altamente concentrada en China, mientras que la oferta fuera de China es de escala extremadamente pequeña, muy fragmentada y carente de flexibilidad. La capacidad operativa fuera de China se concentra en unos pocos países, entre ellos Rusia, Israel, Brasil, Turquía, Kazajistán e Irán, y se caracteriza en general por su pequeña escala, infraestructura de apoyo débil, escasa flexibilidad y crecimiento limitado. Es poco probable que este panorama se vea alterado de forma sustancial a medio plazo.
Según datos del USGS, la producción total de magnesio primario fuera de China en 2025 fue de aproximadamente 130.000 toneladas, pero el volumen de magnesio comercial disponible para exportación fue mucho menor. La producción total de magnesio primario de Rusia en 2025 fue de unas 60.000 toneladas (incluidas las transferencias internas), de las cuales Solikamsk Magnesium Works produjo aproximadamente 15.000 toneladas de magnesio comercial, lo que representa el 60% de la producción de magnesio comercial de Rusia; Solikamsk Magnesium Works ostentaba una cuota de mercado mundial del 1,4%. El magnesio de VSMPO-AVISMA Corporation se produce principalmente para uso cautivo en la producción de esponja de titanio, con exportaciones de unas 6.000 toneladas. El magnesio comercial combinado realmente disponible para exportación de las dos empresas fue de solo unas 21.000 toneladas. ICL Dead Sea Magnesium Ltd de Israel produjo 17.800 toneladas de magnesio metálico en 2025, con una capacidad diseñada de 33.000 toneladas anuales y una tasa de utilización de la capacidad de aproximadamente el 54%. Sus productos se exportan principalmente a mercados de gama alta de Europa y Estados Unidos, y es el único productor de magnesio primario de Israel. Rima Industrial de Brasil produjo aproximadamente 20.000 toneladas y es el único productor de magnesio primario del hemisferio sur. Tiene previsto aumentar la producción un 20% en 2026 y ampliar las exportaciones a Estados Unidos, Japón y Corea del Sur. La planta de Eczacibasi Esan en Turquía tiene una capacidad diseñada de 15.000 toneladas anuales, pero su tasa de utilización de la capacidad ha sido baja durante mucho tiempo, con una producción real estimada de 5.000 a 8.000 toneladas, y sus exportaciones se dirigen principalmente al mercado europeo. La planta de titanio y magnesio de Ust-Kamenogorsk (UKTMP) en Kazajistán produjo aproximadamente 13.000 toneladas de magnesio. Como coproducto de la producción de esponja de titanio, su producción de magnesio ha disminuido en paralelo con la producción de titanio. Shemsh Felez Royal de Irán produjo unas 5.000 toneladas, esencialmente para satisfacer la demanda rígida de las industrias básicas nacionales. La capacidad de magnesio primario de Estados Unidos ha salido efectivamente del mercado. El USGS confirmó que la producción de magnesio primario de Estados Unidos fue nula de 2023 a 2025, y el único productor, US Magnesium, cerró por completo tras declararse en quiebra en 2025. La UE no dispone de capacidad de fundición a escala, y proyectos como Verde Magnesium en Rumanía siguen en fases iniciales.
En conjunto, China representa más del 90% de la producción mundial de magnesio primario, mientras que el resto del mundo suma menos del 10%. Además, el volumen real de magnesio disponible para exportación es aún menor de lo que sugieren las cifras de producción total, lo que deja al mercado altamente dependiente de la oferta china. Es poco probable que esta estructura se vea alterada de forma sustancial a medio plazo.
 Varios países están poniendo en marcha nuevos proyectos de magnesio bajo en carbono para reforzar la autonomía de la cadena de suministro
En el contexto de la seguridad mundial de materias primas críticas y la reducción de riesgos en la cadena de suministro, Europa, Estados Unidos y los países ricos en recursos están planificando intensamente nuevos proyectos de magnesio primario bajo en carbono con el fin de romper la dependencia de China y reconstruir los sistemas de suministro nacionales. Actualmente se están planificando proyectos de fundición de magnesio en Australia, Estados Unidos, Canadá, Rumanía, Islandia y Arabia Saudí, y los nuevos procesos y la capacidad baja en carbono constituyen el núcleo de la cartera de proyectos en el extranjero. A continuación se resumen los proyectos específicos en construcción en el extranjero:
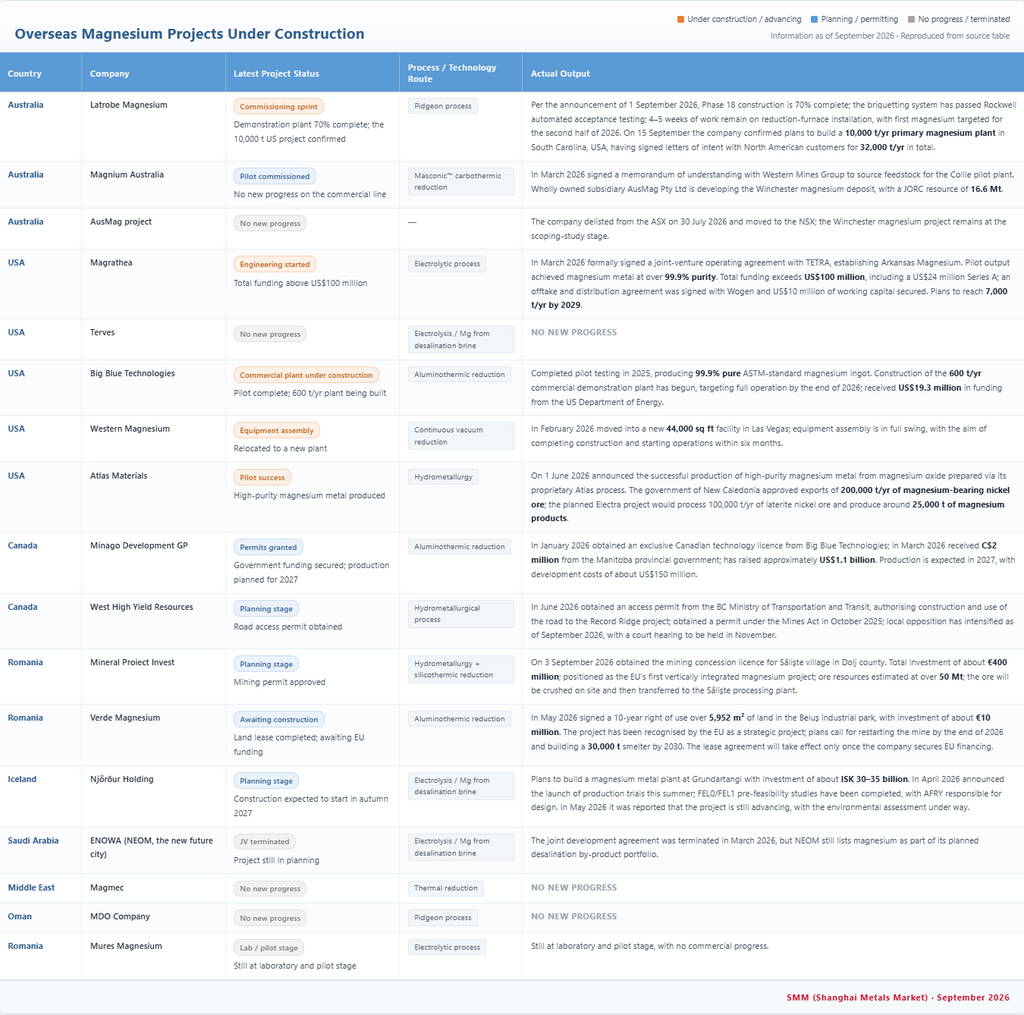
En cuanto al avance, los proyectos en el extranjero muestran una clara divergencia. Un pequeño número ha entrado en fases avanzadas de planta piloto o construcción de demostración, mientras que la mayoría permanece en estado de planificación o paralizado. Por continente, el desglose es el siguiente:
Oceanía: La planta de demostración de Latrobe Magnesium está completada al 70%, los equipos de briquetado han superado la aceptación y la instalación de los hornos de reducción avanza de forma constante. La primera producción de metal está prevista para el segundo semestre de 2026, pero la línea comercial de 10.000 toneladas aún requiere la aprobación de financiación. Proyectos como Magnium Australia y AusMag no han registrado avances sustanciales.
América del Norte: Big Blue Technologies completó más de 50 pruebas piloto en 2025, produciendo lingotes de magnesio con una pureza del 99,9%, y ha iniciado la construcción de una planta comercial de 600 toneladas anuales con 19,3 millones de dólares de apoyo del Departamento de Energía de Estados Unidos (DOE). Mag One ha recaudado más de 100 millones de dólares en financiación acumulada y ha formado una empresa conjunta con TETRA para avanzar en el diseño de una planta comercial de fase 1 en Arkansas, con planes de alcanzar una producción anual de 7.000 toneladas antes de 2029. Atlas Materials anunció en junio de 2026 el éxito de la producción piloto de magnesio metálico de alta pureza. West Magnesium se ha trasladado a una nueva planta en Las Vegas, con el montaje de equipos en curso. Minago de Canadá recibió 3,4 millones de dólares de inversión pública, obtuvo un permiso ambiental revisado y firmó una licencia de proceso exclusiva para Canadá con Big Blue. Terves no ha registrado avances sustanciales. Europa: Verde Magnesium de Rumanía firmó un contrato de arrendamiento de terrenos por 10 años, pero la puesta en marcha aún espera financiación de la UE. Mures Magnesium no ha registrado avances sustanciales.
Asia: Magmec (Arabia Saudí) y MDO (Omán) no han registrado avances sustanciales.
América del Sur: Por ahora no hay nuevos proyectos de magnesio primario; solo Rima Industrial de Brasil está en producción.
En general, la nueva capacidad en el extranjero se enfrenta de forma generalizada a una validación de procesos insuficiente, ciclos largos de aprobación de financiación y avances rezagados de los proyectos piloto. A corto plazo, la liberación efectiva de nueva capacidad durante 2026-2028 será limitada, lo que dificultará cerrar rápidamente la brecha entre oferta y demanda. A largo plazo, a medida que los nuevos procesos se perfeccionen y se apliquen las subvenciones políticas, la capacidad de magnesio bajo en carbono en el extranjero podría registrar un crecimiento marginal y reconfigurar gradualmente la estructura mundial de la oferta.
El panorama del comercio mundial de magnesio experimenta un cambio cualitativo: China pasa de exportar materias primas a exportar productos acabados de gama alta
Teniendo en cuenta la dinámica mundial de oferta y demanda y las tendencias de renovación de la capacidad, los actores extranjeros están abordando la cuestión de la "autosuficiencia en materias primas de magnesio primario", mientras que China avanza hacia el "dominio del valor en toda la cadena industrial". La lógica del comercio mundial de magnesio se reestructurará progresivamente.
La divergencia en la estructura exportadora demuestra que la dependencia extranjera del magnesio chino se está profundizando, no debilitando. Según datos aduaneros, las exportaciones chinas de lingotes de magnesio en 2025 totalizaron 251.300 toneladas, un 5,54% menos interanual; las exportaciones de aleaciones de magnesio alcanzaron 99.600 toneladas, un 4,51% más interanual, la única categoría con crecimiento positivo. Esta divergencia es más pronunciada en el mercado europeo: según el análisis de SMM, las exportaciones chinas de lingotes de magnesio a Europa cayeron un 16,38% interanual en el primer semestre de 2025, mientras que las exportaciones de aleaciones de magnesio a los Países Bajos registraron un aumento del 0,75% en el mismo período. Los clientes europeos no han dejado de comprar magnesio; más bien, han desplazado su foco de adquisición de los lingotes de magnesio primario a las aleaciones de magnesio, porque la UE ya no dispone de capacidad de fundición de magnesio primario y el proceso de aleación necesario para el aligeramiento automotriz no puede eludir la oferta china. De enero a junio de 2026, las exportaciones de lingotes de magnesio alcanzaron 136.500 toneladas, un 11,89% más interanual; las exportaciones de aleaciones de magnesio totalizaron 52.700 toneladas, un 7,55% más interanual; las exportaciones de polvo de magnesio ascendieron a 36.400 toneladas, un 3,45% menos interanual; y las exportaciones de magnesio forjado aumentaron un 91,67% interanual. El patrón de contracción continua en las categorías de gama baja junto con el aumento de volumen y precio en las categorías de alto valor añadido se ha consolidado aún más. A largo plazo, las ventajas de China en transformación profunda serán difíciles de sacudir. Baowu Magnesium ha construido una cadena industrial completa que abarca "extracción de dolomita—fundición de magnesio primario—fusión de aleaciones de magnesio—transformación profunda—reciclaje y recuperación", con productos exportados a Europa, América del Norte y el Sudeste Asiático. Los proyectos en construcción en el extranjero siguen estancados en la fase de magnesio primario: la planta de demostración de Latrobe Magnesium está completada al 70%, pero su planta comercial de 10.000 toneladas no entrará en funcionamiento hasta el segundo semestre de 2028; Big Blue Technologies solo dispone de 600 toneladas anuales, con inicio de operaciones previsto para finales de 2026. Los actores extranjeros se enfrentan en general a ciclos de financiación largos y a la falta de apoyo en transformación profunda, por lo que las adiciones efectivas de nueva capacidad entre 2026 y 2028 serán limitadas. La oferta extranjera cubre la "brecha de materias primas", mientras que China controla el "punto de estrangulamiento de la cadena industrial".
Esto significa que el foco competitivo del comercio mundial de magnesio ha pasado de "quién tiene los recursos" a "quién tiene la capacidad". Incluso si la nueva capacidad extranjera entra en funcionamiento según lo previsto, solo podrá ofrecer una complementación limitada en la fase de magnesio primario, mientras que las ventajas de la cadena industrial china en segmentos de gama media y alta, como la aleación, la fundición a presión y los componentes para usuarios finales, serán difíciles de replicar a corto plazo. La industria china del magnesio está pasando de ser el "lastre" de la oferta mundial a convertirse en el "líder de la cadena" de la cadena industrial mundial.