El mercado indio de hierro esponja de origen nacional ha alcanzado su nivel más alto en dos años, y los precios siguieron subiendo hasta mediados de septiembre. El reciente aumento de precios se ha debido principalmente al encarecimiento de las materias primas, en particular del carbón térmico, mientras que la recuperación de la demanda de compras y cierta actividad de reposición de existencias también han brindado apoyo. Los productores han estado trasladando sistemáticamente los mayores costos a los compradores, por lo que esta ronda de subidas responde sobre todo a los costos, aunque en las últimas dos semanas también han aparecido factores especulativos en el mercado.
1. Bellary y Raipur lideran la subida
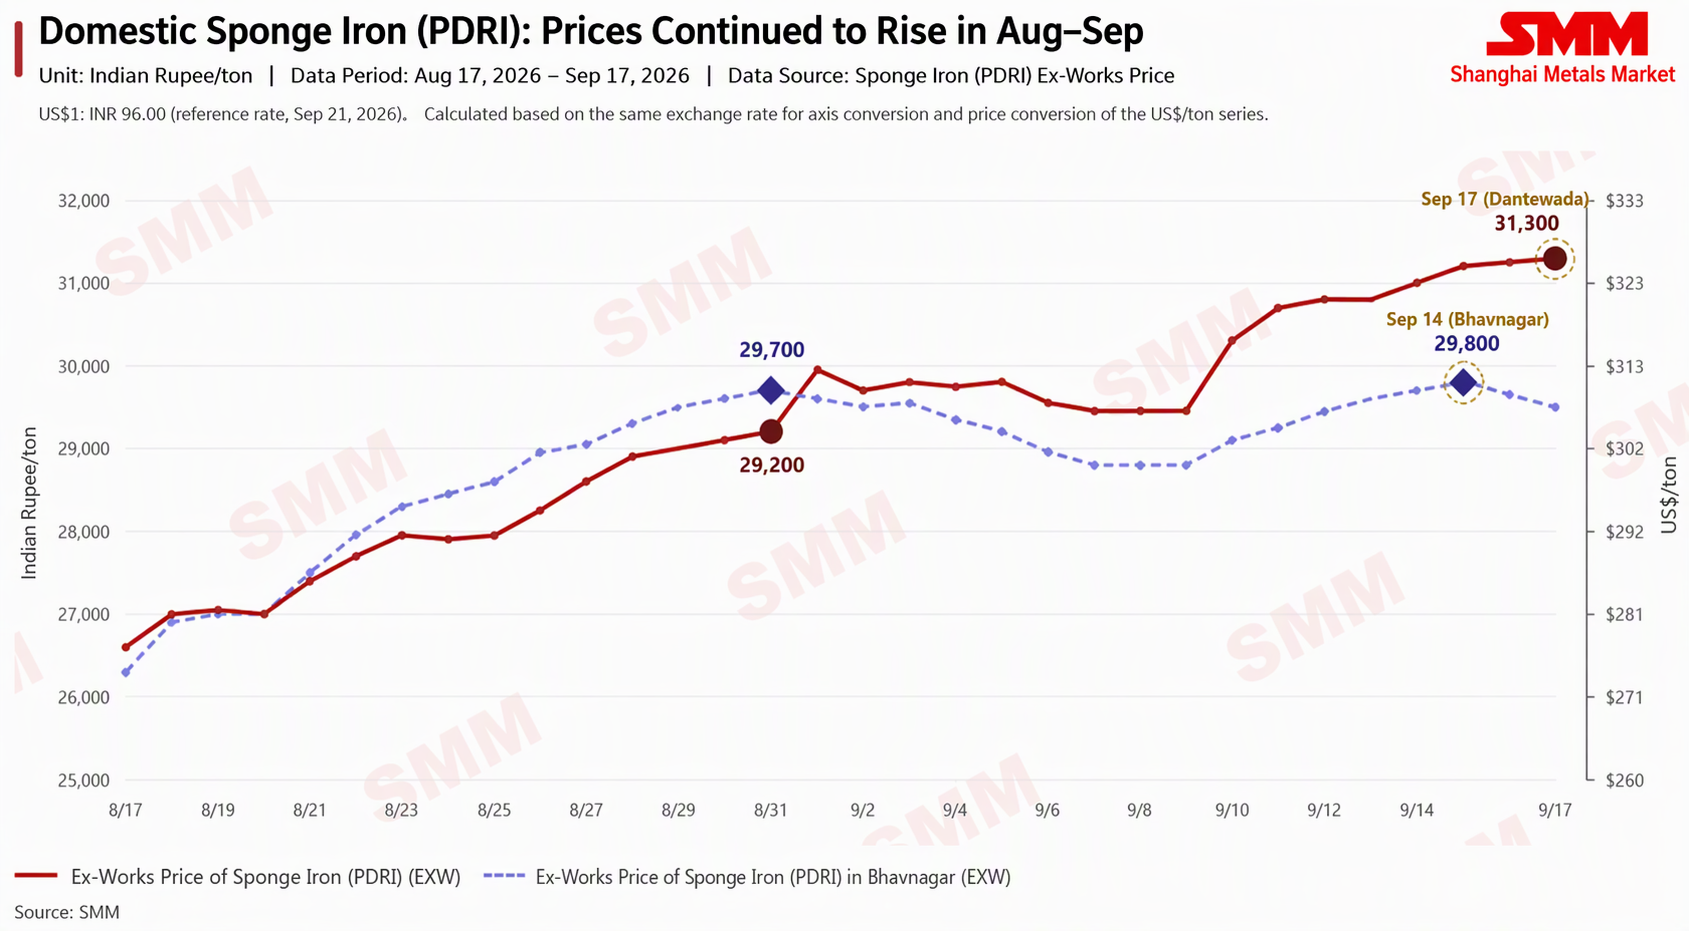
A finales de agosto, los precios del hierro esponja PDRI subieron a un máximo de dos años y siguieron aumentando hasta mediados de septiembre, con ganancias en los principales mercados de alrededor de 1 a 22 $/t (100 a 2.100 rupias/t). Según nuestros datos de referencia, los precios franco fábrica del hierro esponja PDRI en Raipur alcanzaron un máximo de dos años de 309 $/t (29.700 rupias/t) el 31 de agosto y llegaron a 310 $/t (29.800 rupias/t) el 15 de septiembre. Los precios del PDRI en Bellary se evaluaron en 304 $/t (29.200 rupias/t) el 31 de agosto y, para el 17 de septiembre, los precios franco fábrica se habían elevado aún más, hasta 326 $/t (31.300 rupias/t).
En términos mensuales, los precios del PDRI en Bellary subieron 49 $/t (4.700 rupias/t, franco fábrica Bellary), un 17,7 %, al pasar de 277 $/t (26.600 rupias/t) el 17 de agosto a 326 $/t (31.300 rupias/t) el 17 de septiembre. Los precios del PDRI en Raipur subieron 33 $/t (3.200 rupias/t) intermensual, un 12,2 %, de 274 $/t (26.300 rupias/t) el 17 de agosto a 307 $/t (29.500 rupias/t) el 17 de septiembre. En el mismo período, los precios de la palanquilla de acero en Raipur subieron 57 $/t (5.500 rupias/t) intermensual, un 14,1 %, de 406 $/t (39.000 rupias/t) a 464 $/t (44.500 rupias/t). El aumento simultáneo de los precios del PDRI y de la palanquilla de acero indica que los mayores costos de los insumos se están trasladando parcialmente a los compradores de palanquilla, y la aceptación de precios más altos por parte de los compradores ha brindado cierto apoyo al mercado. Sin embargo, esta ronda de subidas se ha debido más al encarecimiento de las materias primas que a una mejora significativa de la demanda de los usuarios finales.
El volumen de operaciones se mantuvo estable durante la subida de precios, en línea con los patrones de compra justo a tiempo: las acerías siguen cubriendo necesidades inmediatas de materias primas, aunque algunos participantes del mercado también han estado reponiendo existencias ante la expectativa de nuevas subidas de precios. Los márgenes de los productores de palanquilla aguas abajo también se han mantenido en gran medida estables, lo que sugiere que la mayor parte de la presión del aumento de costos se está trasladando a lo largo de la cadena industrial en lugar de ser absorbida por los propios productores.
2. Factores que impulsan el costo del carbón
India es el mayor productor mundial de hierro esponja, con alrededor de 336 plantas y una producción anual de aproximadamente 50 millones de toneladas. El sector del acero y del hierro esponja representa aproximadamente el 40% de las importaciones totales de carbón de India. El hierro esponja de India se produce principalmente mediante la ruta basada en carbón (horno rotatorio), que utiliza carbón no coquizable (térmico) como combustible principal, procedente de la minería nacional y de importaciones de Indonesia, Sudáfrica y Rusia.
Múltiples factores han elevado los precios del carbón este año:
- Mayores costos de flete y seguros: La escalada de tensiones en Oriente Medio ha incrementado los costos del combustible marítimo y de los seguros, elevando el costo de desembarque del carbón importado en India y aumentando la carga general de adquisición para los compradores.
- Fortalecimiento de los precios mundiales del carbón: El aumento de los precios del carbón térmico ha elevado los costos de los insumos para los productores indios de hierro esponja, incrementando aún más los costos de producción nacional. Según fuentes comerciales, los precios del carbón térmico de los principales países proveedores han subido desde mayo: los precios del carbón térmico indonesio han aumentado entre un 18% y un 20%, mientras que los precios del carbón térmico ruso y sudafricano han subido un 14% y un 19%, respectivamente. Esto ha intensificado aún más la presión de costos en el mercado nacional de hierro esponja de India.
- Oferta nacional de carbón ajustada: Durante el período de máxima demanda eléctrica del verano, las centrales eléctricas recibieron asignación prioritaria de carbón, mientras que las lluvias monzónicas redujeron la producción de carbón y dificultaron el transporte ferroviario, dejando a los productores de hierro esponja con poco margen para recurrir a carbón nacional más barato.
Los productores mantienen niveles bajos de inventario, comprando solo lo que se necesita de inmediato en lugar de acumular existencias a los altos precios actuales. Esto se refleja en los datos de importación de carbón térmico de los productores de acero y hierro esponja: las importaciones cayeron un 11% en junio y un 19% en julio.
3. Sustitución por chatarra
Los compradores a los que se hace referencia aquí son acerías de horno de inducción y de horno de arco eléctrico que utilizan chatarra de acero o hierro esponja como materia prima. Actualmente, la mayoría de las acerías prefieren el hierro esponja a la chatarra de acero porque el primero es más barato y, incluso con los aumentos de precios, la demanda de hierro esponja se mantiene estable. La chatarra de acero sigue siendo una materia prima alternativa, pero su estabilidad de suministro es menor, por lo que la mayoría de las acerías se mantienen con hierro esponja en lugar de cambiar a chatarra.
4. Comentario del mercado
Los participantes del sector atribuyen parte de la escasez de suministro a los patrones de compra de principios de este año: en junio y julio, los precios del carbón importado fueron más altos que los nacionales, lo que llevó a los importadores a reducir sus compras de carbón y, en última instancia, creó un déficit de oferta que empujó al alza los precios internos del carbón. En el lado del hierro esponja, los compradores que inicialmente se habían abstenido de comprar a la espera de una corrección de precios han vuelto al mercado para cubrir necesidades urgentes, mientras que los vendedores han mantenido ofertas firmes ante la expectativa de nuevas subidas de precios. Se informó de algunas transacciones en la región de Bellary en torno a 325-326 $/t (31.200-31.300 rupias/t), mientras que las ofertas más altas en fábrica de Bellary, cerca de 328-329 $/t (31.500-31.600 rupias/t), encontraron resistencia. Las opiniones del mercado también señalaron que el comportamiento especulativo ha influido en la reciente subida de precios: en un mercado alcista, los vendedores tienden a retener las ventas a la espera de precios más altos, mientras que los compradores se apresuran a asegurar el suministro, y esta dinámica podría invertirse rápidamente una vez que los precios retrocedan. Mientras tanto, la mayoría de los participantes del mercado esperan que el mercado se estabilice en algún momento de septiembre, ya que los costes persistentemente altos de las materias primas acabarán reduciendo los márgenes de los productores y enfriando la demanda.
5. Perspectivas
La trayectoria del mercado puede depender de si el diferencial de precios entre el hierro esponja y la chatarra de acero se reduce aún más —lo que podría desplazar parte de la demanda hacia la chatarra— y de si el impulso de compra sigue siendo lo bastante fuerte como para sostener los niveles de precios actuales.
En los próximos dos meses, es probable que los precios del hierro esponja se mantengan firmes cerca de los niveles actuales. Un retroceso significativo requeriría que los precios mundiales del carbón bajaran, que los costes de flete cayeran o que la oferta interna de carbón se recuperara más rápidamente; sin embargo, los movimientos de los precios del carbón térmico transportado por mar ya han demostrado que los precios pueden retroceder rápidamente una vez que la demanda de compra de China e India se debilita. El continuo impulso de la India por sustituir el carbón importado por suministro nacional también podría ejercer presión a la baja sobre los precios del carbón y, a su vez, sobre los costes del hierro esponja.
Nota: Los precios y volúmenes de negociación aquí mencionados son datos indicativos al contado únicamente con fines de comentario de mercado y cambian a diario; este contenido no constituye ningún consejo de inversión o negociación.
Conversión de tipo de cambio Xe: 1 dólar = 96 rupias, actualizado el 21 de septiembre