Canadá ha eliminado una restricción comercial significativa sobre los envíos directos de ciertos productos solares procedentes de China. El 17 de septiembre, el Tribunal Canadiense de Comercio Internacional puso fin a una revisión por extinción que abarcaba determinados módulos y laminados fotovoltaicos de China y rescindió su orden vigente. Por consiguiente, la Agencia de Servicios Fronterizos de Canadá dejará de imponer derechos antidumping y compensatorios sobre los productos en cuestión. El cambio podría mejorar la competitividad de precios de la oferta de las fábricas chinas e incitar a los compradores a reevaluar sus opciones de abastecimiento.
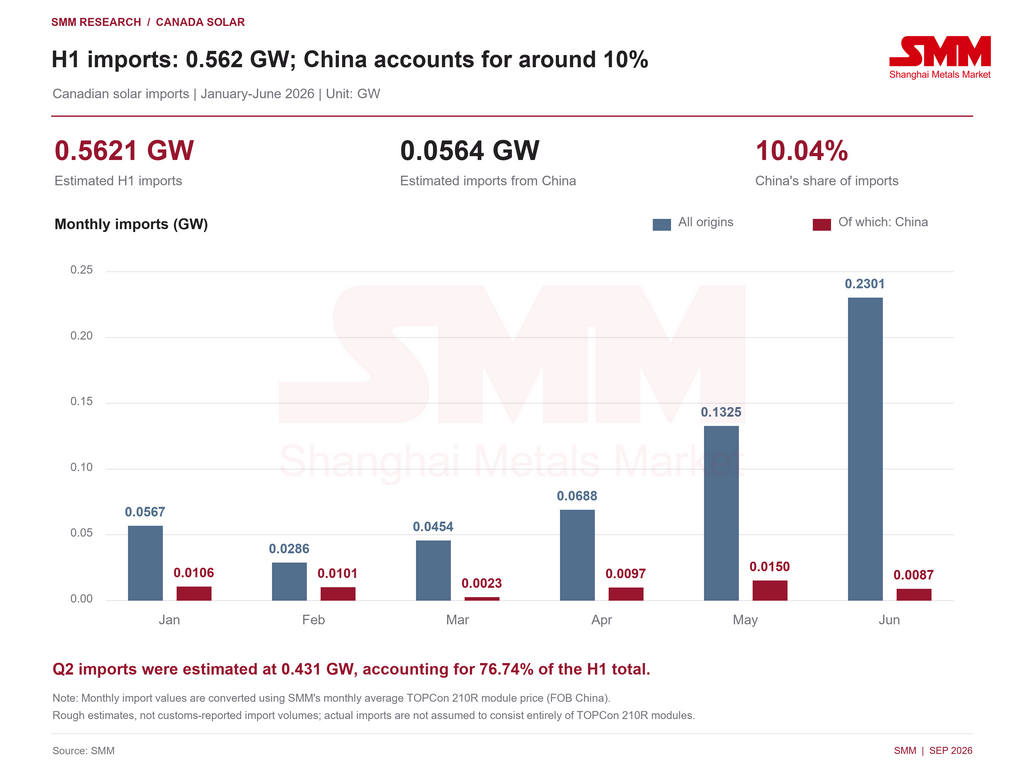
En opinión de SMM, el efecto inmediato probablemente sea más un cambio en el abastecimiento que una expansión repentina de la demanda en el mercado final. Las importaciones canadienses de los productos solares cubiertos por los datos se estiman en 0,5621 GW en el primer semestre de 2026. China suministró aproximadamente 0,0564 GW, es decir, el 10,04 %, mientras que Malasia e Indonesia representaron en conjunto cerca de dos tercios. La posible expansión de los envíos directos desde China dependerá de la capacidad de los proveedores para convertir su ventaja de costes en pedidos de proyectos.
Importaciones del primer semestre estimadas en 0,5621 GW, con entregas concentradas en el segundo trimestre
Según los datos recopilados por SMM, las importaciones de Canadá se estiman aproximadamente en 0,5621 GW entre enero y junio de 2026, con un valor total de importación de 62,30 millones de dólares estadounidenses. Los volúmenes de importación se estiman dividiendo el valor de importación de cada mes por el precio medio mensual del módulo TOPCon 210R de SMM (FOB China) y sumando después los resultados mensuales. Este precio se utiliza únicamente como referencia común de estimación; no significa que todos los productos exportados a Canadá fueran módulos TOPCon 210R.
Las importaciones estimadas aumentaron de 0,1308 GW en el primer trimestre a 0,4313 GW en el segundo, lo que representó el 76,74 % del total del primer semestre. Por tanto, las entregas se concentraron en el segundo trimestre en lugar de distribuirse uniformemente a lo largo del período. Para los proveedores, los calendarios de entrega de los proyectos y los ciclos de acumulación de existencias pueden influir más en la planificación de pedidos que la variación de precios de un mes concreto.
Las importaciones procedentes de China se estimaron en 0,0564 GW, equivalentes al 10,04 % del total del primer semestre. Esta cuota relativamente modesta deja margen para competir por pedidos adicionales tras el cambio de política. No obstante, las importaciones estimadas del primer semestre, inferiores a 1 GW, también subrayan la necesidad de adecuar los recursos comerciales al tamaño del mercado, en lugar de considerar la eliminación de las restricciones comerciales como un aumento automático de la demanda.
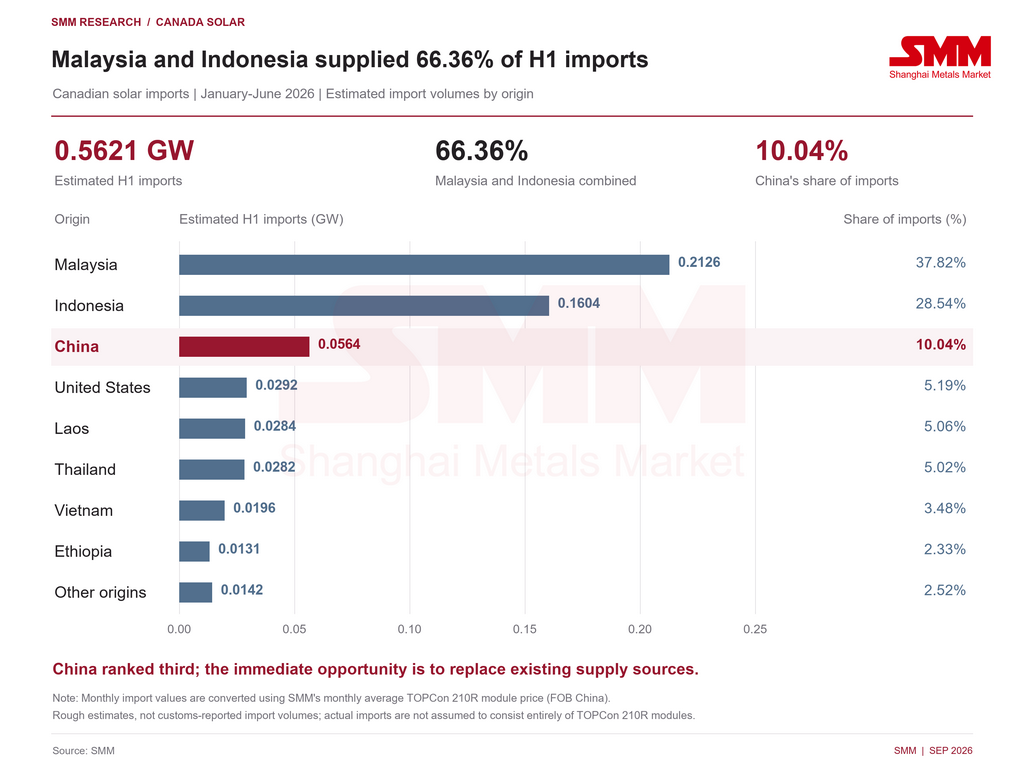
Malasia e Indonesia representan el 66,36 %; la primera oportunidad de China es desplazar la oferta existente
Utilizando el mismo método de estimación del volumen de importación, las importaciones del primer semestre procedentes de Malasia e Indonesia fueron de aproximadamente 0,2126 GW y 0,1604 GW, respectivamente. Sus cuotas fueron del 37,82 % y del 28,54 %, es decir, un 66,36 % combinadas. China ocupó el tercer lugar, y Estados Unidos, Laos, Tailandia y Vietnam también abastecieron el mercado.
Las fábricas chinas están entrando en un mercado con relaciones de proveedores, especificaciones de producto y acuerdos de entrega ya establecidos. La eliminación de los aranceles da a los compradores una razón para comparar el coste en destino de los envíos directos desde China con la oferta de otros orígenes. Los proyectos que aún no han asegurado el equipo, o que pueden cambiar su fuente de fabricación, pueden ofrecer un mayor margen de sustitución.
Para los fabricantes que operan fábricas tanto en China como en el extranjero, algunos pedidos canadienses podrían reasignarse entre centros de producción. Cuando las fábricas chinas ofrecen una combinación más competitiva de eficiencia, coste de fabricación y condiciones de entrega, los clientes pueden reconsiderar pedidos asignados previamente a instalaciones en el extranjero. Sin embargo, las cuotas de origen no son lo mismo que las cuotas de empresa o de marca: la oferta de los orígenes enumerados no puede atribuirse en su totalidad a fabricantes de propiedad china. Tampoco el traslado de un pedido entre fábricas crea demanda mundial adicional.
Los proveedores establecidos pueden responder mediante precios, condiciones de pago, compromisos de entrega y soporte posventa. Por tanto, la competencia dependerá no solo de hasta dónde puedan reducir sus ofertas los proveedores chinos, sino también de cómo respondan los proveedores existentes y de si los compradores están dispuestos a asumir el coste de cambiar de productos o de proveedores.
Unos menores costes comerciales ayudan, pero los pedidos siguen dependiendo de la ejecución del proyecto
La eliminación de los aranceles podría mejorar la economía del aprovisionamiento de módulos chinos. No obstante, la demanda de proyectos canadienses sigue sujeta a financiación, permisos, conexiones a la red y aprobaciones de compras. Unos precios más competitivos pueden ayudar a que los productos chinos entren en las listas de preselección de compras, pero no pueden por sí solos cambiar los calendarios de construcción.
El Crédito Fiscal a la Inversión en Tecnologías Limpias de Canadá respalda la inversión de capital elegible en equipos solares. Sujeto a los requisitos pertinentes de elegibilidad, salario vigente y aprendizaje, el tipo de crédito ordinario es del 30 % hasta finales de 2033, y bajará al 15 % en 2034. La eliminación de aranceles y el crédito fiscal a la inversión podrían mejorar conjuntamente la rentabilidad de los proyectos, pero operan sobre costes distintos: la primera reduce los costes comerciales relacionados con las importaciones, mientras que el segundo se aplica al gasto de capital que cumpla los requisitos. El crédito no debe interpretarse como una reducción directa del 30 % en los precios de los módulos.
La contratación solar de Hydro-Québec ilustra el tiempo necesario para convertir el interés de los promotores en demanda de equipos. Su licitación de hasta 0,300 GW atrajo 60 ofertas por un total de 0,481 GW. Se esperan resultados en el primer trimestre de 2027, y el suministro de electricidad debe comenzar a más tardar el 1 de diciembre de 2029. El volumen ofertado indica el interés de los promotores, pero la contratación, la construcción y la entrega aún deben avanzar por etapas; no se trata de una cartera inmediata de pedidos de módulos.
La política de contenido local también merece atención. Canadá ha consultado sobre la introducción de requisitos de contenido nacional para sus créditos fiscales a la inversión en Tecnología Limpia y Electricidad Limpia. Cualquier norma de contratación posterior podría influir en el aprovisionamiento de equipos para algunos proyectos. Sin embargo, la consulta en sí no debe tratarse como un requisito de acceso al mercado ya aplicado.
Visión de SMM: la sustitución de proveedores es lo primero; el crecimiento de los proyectos determina la oportunidad a más largo plazo
A corto plazo, los proveedores chinos están en la mejor posición para dirigirse a proyectos que no hayan completado la adquisición de equipos, que puedan renegociar precios o que puedan cambiar de centro de fabricación. En el caso de los pedidos ya contratados, vinculados a un origen especificado o que requieran una nueva certificación, un cambio en el tratamiento arancelario no modificará de inmediato el aprovisionamiento. Es más probable que las oportunidades surjan primero a través de consultas, homologación de productos y posteriores lotes de pedidos.
A medio plazo, el margen para una demanda canadiense adicional dependerá de la adjudicación de proyectos, el cierre financiero, los acuerdos de conexión a la red y el inicio efectivo de la construcción. Si los proyectos siguen avanzando, los módulos chinos de precio competitivo podrían beneficiarse tanto del crecimiento del mercado como de la sustitución de proveedores. Si la demanda se desarrolla más lentamente, el principal efecto podría ser, en cambio, redistribuir un conjunto limitado de pedidos entre orígenes, intensificando la competencia de precios.
La cuota de China, de aproximadamente una décima parte del suministro estimado del primer semestre, deja margen para ampliar su presencia en el mercado. Al mismo tiempo, un mercado de importación estimado en 0,5621 GW exige una evaluación mesurada de la oportunidad. Eliminar los aranceles resuelve una limitación de los costos comerciales; las exportaciones sostenidas seguirán dependiendo de la aceptación del producto, la capacidad de entrega y la demanda real de proyectos. SMM continuará monitoreando la política comercial solar de Canadá, las adquisiciones de proyectos y los envíos desde China.
Fuente: SMM.
Nota: Los volúmenes de importación son estimaciones aproximadas calculadas dividiendo el valor de importación de cada mes por el precio promedio mensual del módulo TOPCon 210R de SMM (FOB China, US$/W), sumando los resultados mensuales y convirtiendo vatios a GW. Se aplica el mismo punto de referencia a todos los orígenes. No son volúmenes de importación declarados en aduanas y no implican que todos los productos exportados a Canadá fueran módulos TOPCon 210R. Período del informe: enero-junio de 2026.
Escrito por:
Ryan Tey Tze Yang | Analista fotovoltaico de SMM
+60 127179370 | ryan.tey@metal.com