

Resumen
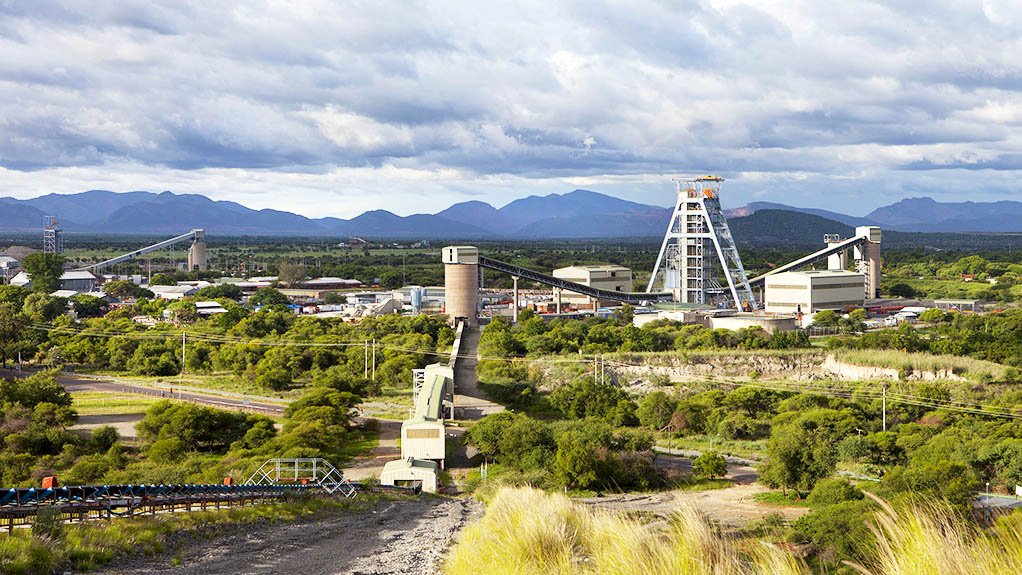
Valterra Platinum comenzó a operar con su nombre actual en 2025, cuando Anglo American Platinum cambió de nombre y completó su escisión de Anglo American. Su historial operativo se remonta a décadas de informes de Anglo American Platinum. Sigue siendo un productor integrado: el mineral se extrae en Sudáfrica y Zimbabue, y luego se concentra, funde, refina y vende a través del mismo sistema de grupo más amplio, principalmente en Sudáfrica.
Esa integración es importante al leer las cifras. Una mina puede seguir produciendo mineral mientras un convertidor o una refinería no están disponibles. El metal se acumula entonces como trabajo en curso en lugar de convertirse en producto terminado. Cuando la planta vuelve a funcionar, la producción refinada puede aumentar bruscamente incluso si las minas no han producido mucho más. Por lo tanto, la producción anual puede decirnos tanto sobre el procesamiento y los inventarios como sobre la minería.
Este análisis abarca los años naturales 2010 a 2025. Utiliza la producción refinada declarada por la empresa para platino, paladio y rodio, y los precios anuales obtenidos para esos tres metales, rutenio e iridio. Puntos de referencia separados del Servicio Geológico de Estados Unidos proporcionan contexto de mercado para el rutenio y el iridio. Las cifras son totales del grupo e incluyen la operación zimbabuense de Valterra, Unki.
La principal conclusión es que la historia de Valterra contiene dos ciclos relacionados pero diferentes. La producción refinada se vio condicionada por huelgas, interrupciones en las plantas, inventarios acumulados y cambios en las definiciones de los informes. Los precios de los metales se movieron mucho más bruscamente y a menudo en una dirección diferente. Comprender el negocio requerirá ambos lados del registro.
Producción refinada y base de presentación
La serie de producción cambia de definición durante el período. De 2010 a 2018, informa la producción refinada total, incluido el metal refinado por contrato. La refinación por contrato significa procesar material para otro propietario, normalmente a cambio de una tarifa. El metal pasa por las plantas de Valterra, pero no pertenece a la empresa de la misma manera que su propia producción. La serie excluye la refinación por contrato en 2019 y 2020. De 2021 a 2025, informa la producción refinada propia, excluyendo la refinación por contrato. Estos cambios de definición crean rupturas en la línea histórica.
La producción declarada de platino, paladio y rodio totalizó alrededor de 4,35 millones de onzas en 2010 y se mantuvo por encima de los 4 millones de onzas hasta 2013. Cayó alrededor de un 18% hasta 3,34 millones de onzas en 2014, el año de la prolongada huelga en el cinturón del platino de Sudáfrica. La producción repuntó a 4,36 millones de onzas en 2015 y alcanzó 4,50 millones de onzas en 2017, el total trimetal más alto del conjunto de datos.
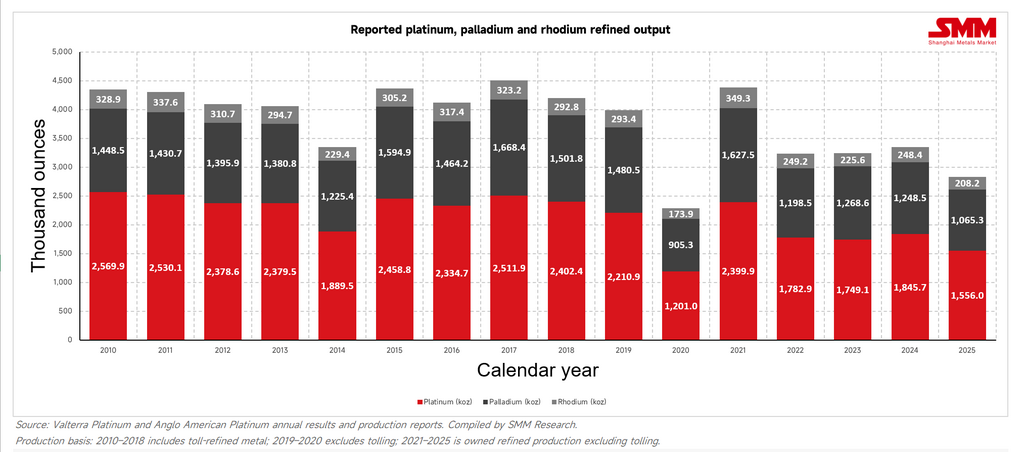
La exclusión del metal refinado por maquila a partir de 2019 implica que las cifras posteriores no son directamente comparables con el pico anterior. Incluso dentro de la nueva base, la trayectoria fue irregular. La ruptura más clara se produjo en 2020. La producción trimetal refinada cayó alrededor de un 43%, de 3,98 millones de onzas en 2019 a 2,28 millones de onzas. La empresa informó que las restricciones por la Covid-19 afectaron la minería tanto en Sudáfrica como en Zimbabue, mientras que los cierres temporales de la Planta Convertidora Anglo limitaron la refinación. La producción total de PGM procedente de minería y concentrado cayó un 14%, pero la producción refinada excluyendo la maquila cayó un 42%. Alrededor de 1 millón de onzas de PGM se acumularon como trabajo en curso para su posterior liberación.
Esta diferencia muestra por qué la producción refinada no puede interpretarse como producción minera. Una caída del 42% en la producción refinada no significó que la minería cayera en la misma proporción. El cuello de botella se situó más adelante en la cadena de procesamiento. Cuando el convertidor volvió a funcionar, la producción declarada de platino, paladio y rodio aumentó a 4,38 millones de onzas en 2021, casi el doble del nivel de 2020. Parte de esa recuperación representó metal previamente extraído que avanzaba por las plantas. La base de reporte también cambió nuevamente a producción refinada propia, por lo que el salto no debe interpretarse como una simple duplicación del rendimiento minero.
La producción se estabilizó en aproximadamente 3,23 millones de onzas tanto en 2022 como en 2023, y luego aumentó a 3,34 millones de onzas en 2024. En 2025 cayó alrededor de un 15% hasta 2,83 millones de onzas: 1,56 millones de onzas de platino, 1,07 millones de onzas de paladio y 208.200 onzas de rodio. Según la medida más amplia de la empresa, que incluye otros metales, la producción refinada propia de PGM fue de 3,41 millones de onzas, un 13% inferior a la de 2024. Las inundaciones de febrero en Amandelbult afectaron el suministro minero, mientras que el primer trimestre registró una producción refinada inusualmente baja. La producción se recuperó más adelante en el año cuando Amandelbult volvió a operar de manera estable y el sistema de procesamiento liberó inventario de trabajo en curso.
La palabra "propia" también requiere cuidado. No significa que cada onza proviniera de una mina de Valterra. En 2025, la empresa reportó 2,06 millones de onzas de producción de PGM de minas propias y 1,14 millones de onzas de concentrado comprado. Una vez adquirido el concentrado, el metal resultante pertenece a Valterra, pero no es de extracción propia. Por lo tanto, la producción refinada refleja las minas de la empresa, el material comprado, el rendimiento de la planta y las variaciones de inventario. Es una medida de la entrega de metal terminado, no una medida independiente de la productividad subterránea.
Combinación de metales y ciclos de precios obtenidos
El platino siguió siendo el mayor de los tres metales declarados por separado. En 2025 representó el 55,0% de la producción declarada de platino, paladio y rodio. El paladio representó el 37,6% y el rodio solo el 7,4%. La combinación física cambia gradualmente porque los metales se presentan juntos en el mineral. Valterra no puede simplemente cambiar la mina al metal que tenga el precio más alto.
Los precios fueron mucho menos estables que los volúmenes. El conjunto de datos utiliza promedios anuales de la empresa en dólares estadounidenses por onza troy. Se trata de precios obtenidos durante el año, no de la cotización al contado más alta ni de una medida completa de los ingresos. La redacción y el tratamiento varían ligeramente entre los informes de la empresa, incluida la exclusión de la negociación en algunas cifras posteriores, por lo que la serie se interpreta mejor como la exposición anual al mercado de la empresa y no como un precio de transacción perfectamente estandarizado.
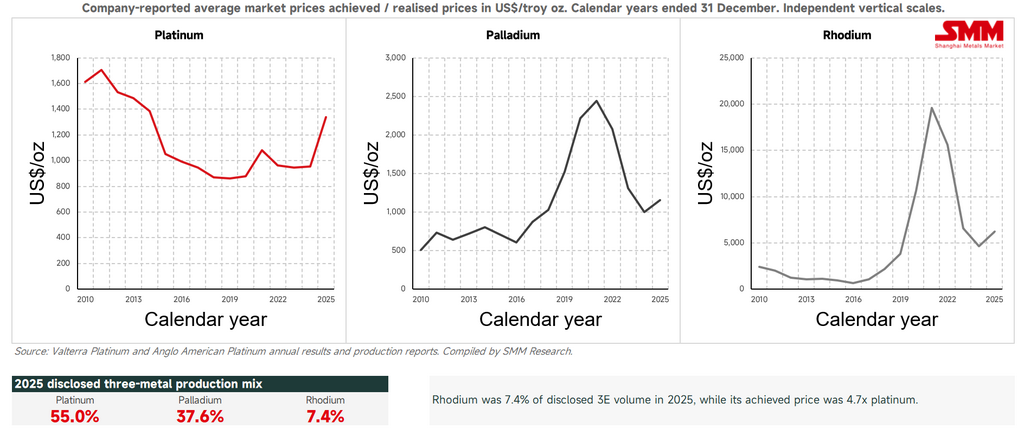
El precio obtenido del platino alcanzó 1.707 dólares la onza en 2011, luego disminuyó durante la mayor parte de la década y tocó fondo en 861 dólares en 2019. Todavía era de solo 955 dólares en 2024 antes de subir alrededor de un 40% hasta 1.338 dólares en 2025. Fue una fuerte recuperación, pero el promedio de 2025 se mantuvo aproximadamente un 22% por debajo del nivel de 2011.
El paladio siguió un curso diferente. Su precio obtenido subió de 507 dólares en 2010 a 2.439 dólares en 2021. Luego cayó a 1.003 dólares en 2024 antes de recuperarse a 1.157 dólares en 2025. Incluso después de ese aumento, el promedio de 2025 fue aproximadamente un 53% inferior al pico de 2021.
El rodio produjo la mayor oscilación. Su precio obtenido cayó a 680 dólares en 2016 y luego subió a 19.613 dólares en 2021. Para 2024 había bajado a 4.637 dólares. La recuperación de 2025 lo llevó a 6.236 dólares, aproximadamente un 34% más que en 2024, pero aún un 68% por debajo del promedio de 2021.
Por lo tanto, la pequeña participación física del rodio puede ocultar su importancia financiera. En 2025, su precio obtenido fue aproximadamente 4,7 veces el precio del platino. En el pico de 2021, fue más de 18 veces el precio del platino. Un cambio en el rodio puede alterar materialmente el valor de la cesta aunque aporte muchas menos onzas. Lo contrario también es cierto: una fuerte caída del rodio puede debilitar la cesta sin un cambio comparable en la producción.
Las cifras de 2025 ilustran la separación entre precio y volumen. La producción refinada de los tres metales cayó alrededor de un 15%, pero los precios obtenidos subieron para el platino, el paladio y el rodio. Valterra informó que el precio medio anual obtenido de su cesta de metales del grupo del platino en dólares estadounidenses aumentó un 26%. Esto no significa que los precios compensaran por completo la caída del volumen ni que el beneficio pueda calcularse multiplicando los precios representados por la producción refinada. La producción, el calendario de ventas, el concentrado adquirido, la maquila, los movimientos de inventario, los tipos de cambio y los costes afectan al resultado final.
Límites de los datos de rutenio e iridio
El rutenio y el iridio son comercialmente importantes, pero el registro público es menos completo. Valterra divulgó los precios anuales obtenidos de ambos metales desde 2014 hasta 2025. No proporcionó una serie equivalente de 2010-2025 de volúmenes de producción individuales de rutenio e iridio. Estas onzas se incluyen en totales más amplios de otros metales, por lo que su contribución separada a las ventas o a los ingresos no puede calcularse a partir del conjunto de datos.
La serie de precios obtenidos muestra movimientos considerables. El rutenio cayó a 40 dólares estadounidenses por onza en 2016 y subió a 687 en 2025. El iridio estaba en 526 en 2015, alcanzó 4.765 en 2021 y se mantuvo en 4.227 en 2025. Estos ciclos no copiaron simplemente al platino, al paladio o al rodio.
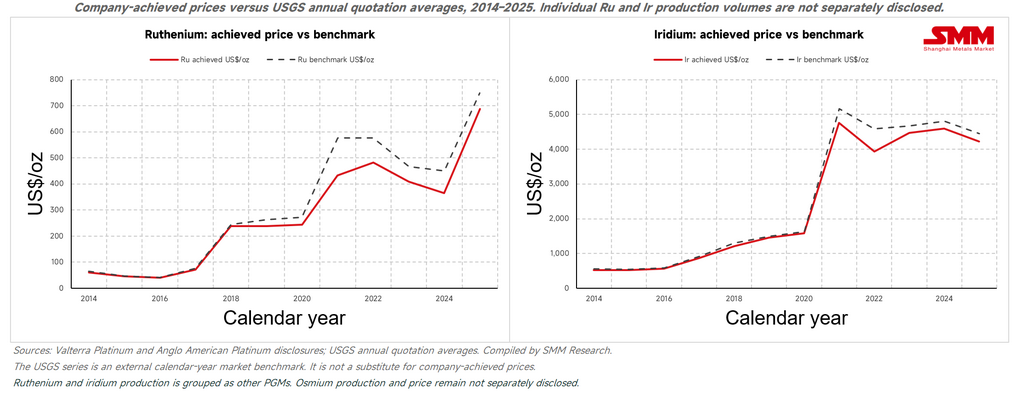
Los valores de referencia del Servicio Geológico de Estados Unidos ofrecen una comparación externa. En 2025, el valor de referencia anual del rutenio fue de aproximadamente 749 dólares estadounidenses por onza, frente al precio obtenido por Valterra de 687. El valor de referencia del iridio fue de unos 4.448, frente a los 4.227 obtenidos por la empresa. Los promedios anuales de Valterra estuvieron por debajo del valor de referencia del USGS en todos los años coincidentes, pero esto no debe calificarse automáticamente de descuento o de bajo rendimiento de ventas. Los precios de la empresa y las cotizaciones de mercado pueden diferir por las condiciones contractuales, las fechas de entrega, los periodos de promediación y el calendario de ventas.
El osmio es una laguna de datos más clara. Las divulgaciones de la empresa revisadas no proporcionaron una serie anual separada de producción ni de precios obtenidos de osmio. Un valor faltante no debe tratarse como cero. Tampoco debería asignarse un saldo inexplicado dentro de un total más amplio de metales al osmio, al rutenio o al iridio sin que la empresa lo comunique.
La terminología crea otra frontera. El total de PGM declarado por Valterra comprende platino, paladio, rodio, rutenio e iridio más oro. El oro no es un metal del grupo del platino, mientras que el osmio no está incluido. Por tanto, el total de la empresa no puede interpretarse como la producción de los seis PGM.
Los datos aduaneros sudafricanos también se excluyeron de la serie de la empresa. Las estadísticas aduaneras miden el comercio transfronterizo, no la producción de Valterra ni los precios obtenidos. La misma onza puede aparecer primero en la producción minera, después en la producción de refinería y de nuevo en las exportaciones. Combinar esas mediciones supondría un riesgo de doble contabilización, mientras que el registro comercial no identifica de forma fiable la empresa responsable de cada envío. Estos límites reducen la falsa precisión y mantienen las comparaciones vinculadas a lo que Valterra realmente divulgó.
Conclusión y perspectivas
El historial de Valterra de 2010-2025 muestra por qué la producción refinada necesita contexto. La huelga de 2014 redujo la oferta. Las interrupciones en los convertidores y las restricciones pandémicas de 2020 crearon un gran retraso de procesamiento. El repunte de 2021 reflejó la liberación de trabajo en curso además de la producción corriente. Los cambios posteriores en las definiciones de maquila y propiedad alteraron la propia medición. El gráfico es valioso, pero no es una medida continua de la productividad minera sobre una base invariable.
El registro de precios transmite un mensaje diferente. El paladio y el rodio ofrecieron ganancias extraordinarias hasta 2021 y luego devolvieron gran parte de ellas. El platino se recuperó con fuerza en 2025 tras años de precios más débiles. La cesta de 2025 se benefició incluso cuando los volúmenes refinados cayeron. Esta es la ventaja económica y el riesgo de un yacimiento polimetálico: el productor recibe varios metales a la vez, pero sus precios no se mueven al unísono.
Los resultados del primer semestre de 2026 de Valterra amplían la historia más allá del conjunto de datos históricos. La producción minera propia aumentó un 9% hasta aproximadamente 1 millón de onzas de PGM, mientras que la producción refinada subió un 25% hasta 1,7 millones de onzas y los volúmenes de ventas crecieron un 18% hasta 1,7 millones de onzas. La empresa señaló que el aumento de la refinación se benefició de una mayor producción minera, la optimización de inventarios y el aplazamiento de parte del mantenimiento de procesamiento al tercer trimestre. Una vez más, la producción terminada se movió por varias razones al mismo tiempo.
Los precios más altos de los metales contribuyeron de manera importante. El precio realizado de la cesta en dólares aumentó un 85% hasta 2.801 dólares por onza. Los ingresos crecieron un 93% hasta 82.000 millones de rands y el EBITDA ajustado aumentó un 404% hasta 33.400 millones de rands. La tesorería neta alcanzó 23.700 millones de rands y los costes totales de mantenimiento disminuyeron un 21% hasta 996 dólares por onza de tres metales vendida. Se trata de medidas semestrales del grupo sobre una base de metales más amplia y no deben compararse directamente con los gráficos anuales de platino, paladio y rodio.
La mejora no elimina los riesgos operativos. Tres empleados fallecieron en incidentes laborales durante el primer semestre de 2026, lo que provocó paradas de seguridad en toda la empresa y nuevas intervenciones. Valterra mantuvo su previsión anual de 3,0 a 3,4 millones de onzas de MGP tanto para metal en concentrado como para producción refinada. También mantuvo la previsión de coste unitario de 19.000 a 20.000 rands por onza de MGP, la previsión de coste total de mantenimiento de 1.050 dólares por onza de tres metales vendida y un gasto de capital de 17.000 a 18.000 millones de rands. Son objetivos de la empresa, no resultados garantizados.
Más allá de 2026, el Proyecto Subterráneo Sandsloot en Mogalakwena es la principal decisión a seguir. Valterra espera completar el estudio de viabilidad y tomar una decisión de inversión en el primer semestre de 2027. El proyecto podría respaldar el plan minero a largo plazo, pero su valor dependerá de la disciplina de capital y de la futura cesta de metales, más que del tamaño del recurso por sí solo.
Las perspectivas inmediatas son más sólidas de lo que podría sugerir el gráfico de producción de 2025. Los precios se han recuperado, Amandelbult ha vuelto a una producción más estable y el rendimiento del procesamiento ha mejorado. La durabilidad de esa mejora dependerá de si Valterra puede mantener una producción minera segura, completar el mantenimiento diferido sin otra acumulación de inventario y contener los costes cuando los precios de los metales sean menos favorables. Su primer año como empresa independiente le ha dejado una sólida posición de tesorería neta. El rendimiento a largo plazo dependerá de cuán cuidadosamente se utilice esa capacidad financiera.
Referencias
- .
- , .
- .
- .
- , .
- , .
- , .
- .



