Panorama de China: las exportaciones repuntan ligeramente en agosto, pero los volúmenes acumulados del año se contraen
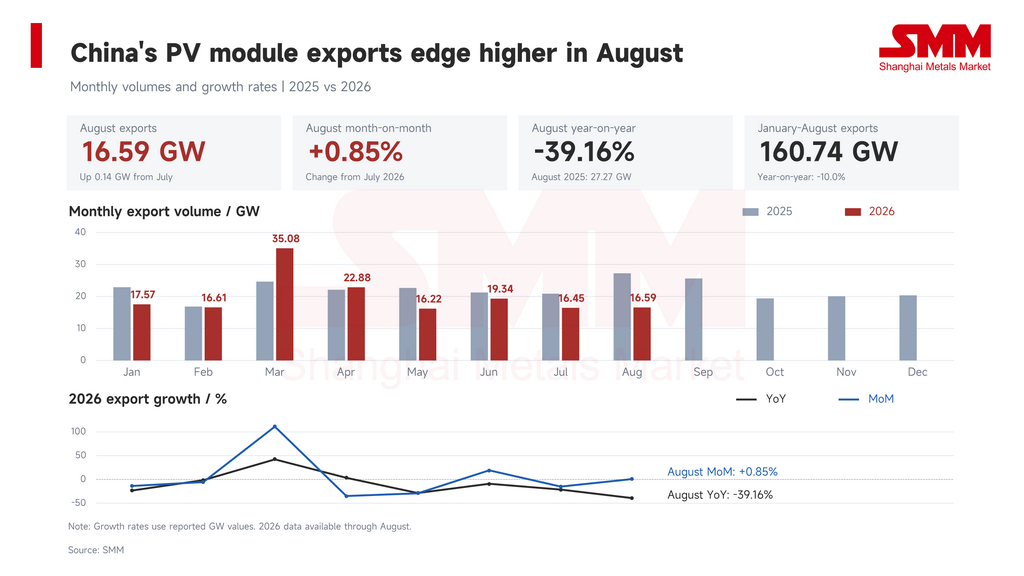
China exportó aproximadamente 16,59 GW de módulos fotovoltaicos en agosto de 2026, según datos de SMM. Los envíos aumentaron un 0,85 %, o 0,14 GW, respecto a julio, pero cayeron un 39,16 %, o 10,68 GW, frente a agosto de 2025. Las exportaciones de enero a agosto totalizaron aproximadamente 160,74 GW, 17,89 GW menos, un 10,0 % por debajo de los 178,63 GW del año anterior.
El modesto aumento de agosto revirtió la caída intermensual del 14,94 % de julio, aunque los envíos se mantuvieron dentro del rango aproximado de 16 a 20 GW observado desde mayo. La contracción interanual más pronunciada refleja en parte la elevada base de comparación de 27,27 GW de agosto de 2025, al tiempo que pone de manifiesto que los volúmenes de exportación actuales siguen muy por debajo del nivel del año pasado.
Los mercados de destino siguieron divergiendo. Los envíos a partes de Europa, Sudáfrica y Nigeria disminuyeron, mientras que Pakistán, Brasil, Colombia y algunos mercados de Oriente Medio aumentaron sus compras.
Composición regional: Europa sigue siendo el principal mercado de exportación
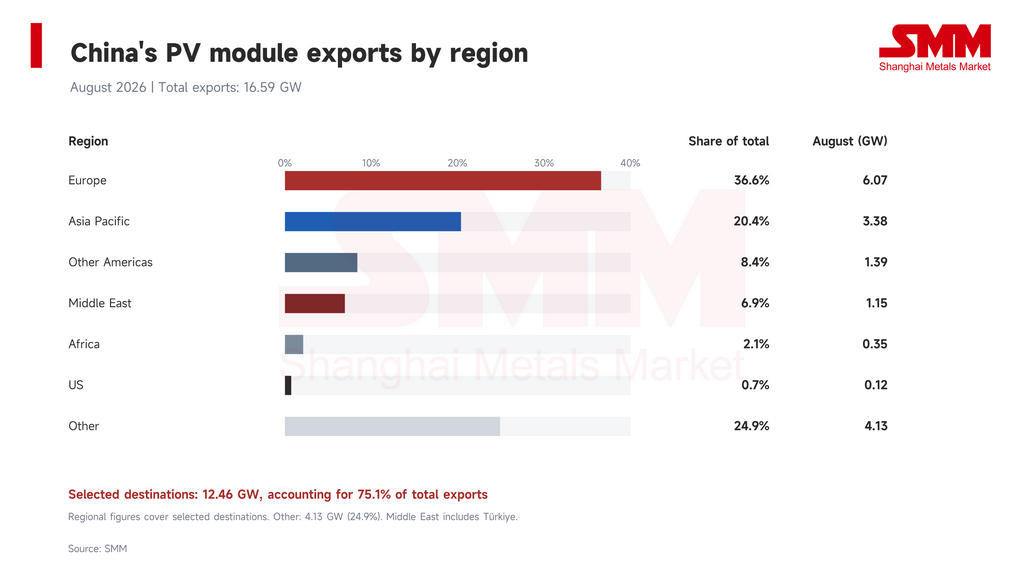
Las exportaciones a los 11 destinos europeos cubiertos por los datos totalizaron 6,07 GW en agosto, lo que representa el 36,6 % de las exportaciones totales de módulos de China. Los envíos a 10 destinos de Asia-Pacífico totalizaron 3,38 GW, o el 20,4 %; tres destinos de Oriente Medio representaron 1,15 GW, o el 6,9 %; y dos destinos africanos representaron 0,35 GW, o el 2,1 %. Las exportaciones directas a Estados Unidos totalizaron 0,12 GW, lo que representa el 0,7 %. Las exportaciones a Brasil, Colombia y Chile en conjunto alcanzaron 1,39 GW, o el 8,4 %. Estos mercados representaron el 75,1 % de las exportaciones totales de módulos de China.
Comportamiento del mercado y factores clave
Europa: las vacaciones de verano y la ralentización de las compras lastran los envíos
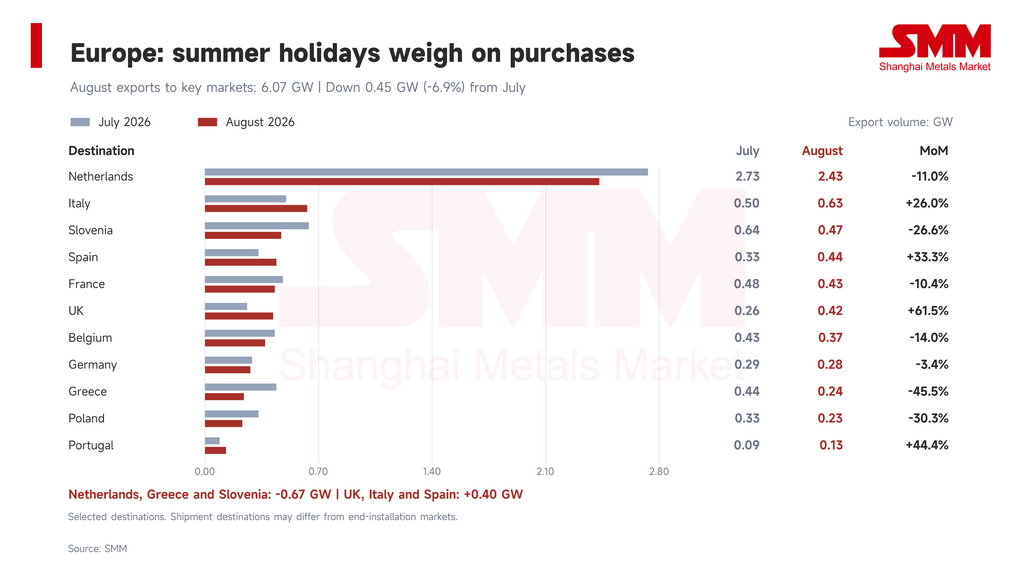
Las exportaciones a los 11 mercados europeos cubiertos totalizaron 6,07 GW en agosto, un descenso intermensual de aproximadamente el 6,9 %, o 0,45 GW. Los envíos a los Países Bajos cayeron un 11,0 %, de 2,73 GW a 2,43 GW, una reducción de 0,30 GW. Grecia bajó de 0,44 GW a 0,24 GW, mientras que Eslovenia cayó de 0,64 GW a 0,47 GW. En conjunto, estos tres mercados representaron 0,67 GW de volumen perdido y fueron los principales responsables del descenso neto en los destinos europeos cubiertos.
Algunos mercados siguieron creciendo. Las exportaciones al Reino Unido aumentaron de 0,26 GW a 0,42 GW, Italia pasó de 0,50 GW a 0,63 GW y España subió de 0,33 GW a 0,44 GW. Su incremento conjunto de 0,40 GW compensó parcialmente los descensos en otros mercados. Francia, Bélgica, Alemania y Polonia registraron menores envíos.
El monitoreo de mercado de SMM indica que las vacaciones de verano en Europa ralentizaron las compras y la ejecución de proyectos en agosto. El comercio estuvo dominado por pedidos pequeños y entregas contra contratos existentes. El aumento de los costos de producción en China llevó a los proveedores de módulos a subir las ofertas en el extranjero, pero la demanda europea no se fortaleció en paralelo, lo que limitó la reposición de inventarios de los distribuidores. Esto coincide con el descenso general en los mercados europeos cubiertos. No obstante, el crecimiento en el Reino Unido, Italia y España sugiere diferencias en los calendarios de ejecución de proyectos y compras.
Asia-Pacífico: Pakistán lidera una recuperación parcial
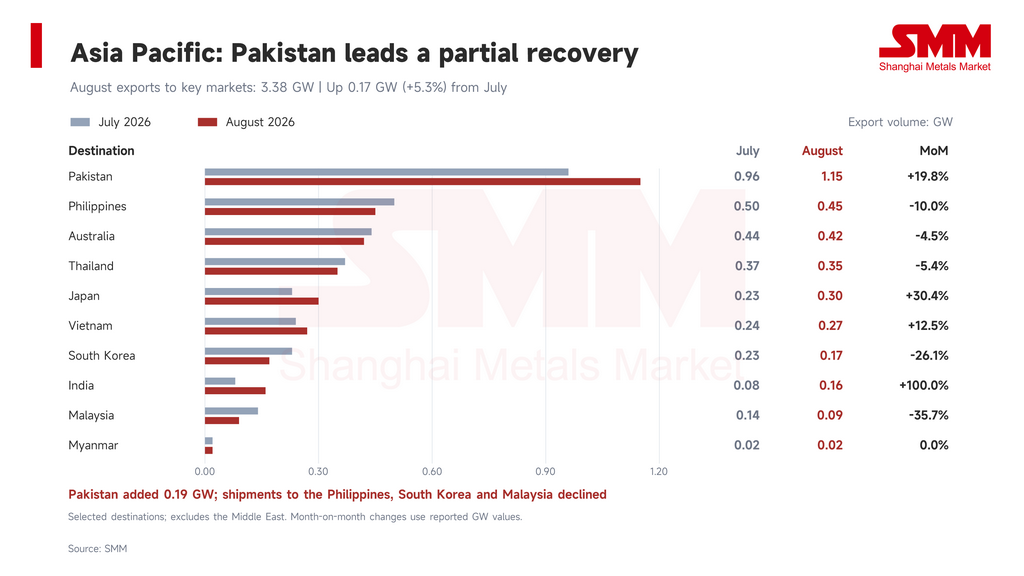
Las exportaciones a los 10 mercados de Asia-Pacífico cubiertos alcanzaron 3,38 GW en agosto, un aumento de aproximadamente el 5,3%, o 0,17 GW, respecto a julio. Pakistán fue el mayor contribuyente al crecimiento, con envíos que subieron un 19,8%, o 0,19 GW, de 0,96 GW a 1,15 GW. India aumentó de 0,08 GW a 0,16 GW, Japón subió de 0,23 GW a 0,30 GW y Vietnam pasó de 0,24 GW a 0,27 GW.
Filipinas, Australia, Corea del Sur, Tailandia y Malasia continuaron en descenso. Los envíos a Filipinas cayeron de 0,50 GW a 0,45 GW, Corea del Sur bajó de 0,23 GW a 0,17 GW y Malasia disminuyó de 0,14 GW a 0,09 GW. Estas reducciones compensaron parcialmente el aumento de Pakistán, dejando la recuperación regional concentrada en unos pocos mercados.
El repunte de Pakistán refleja en parte la baja base de compras de julio. Los envíos habían alcanzado 2,15 GW en junio antes de caer bruscamente en julio; incluso tras recuperarse a 1,15 GW en agosto, seguían aproximadamente un 46,5% por debajo del nivel de junio. La evaluación de SMM sobre las altas tarifas eléctricas locales, la demanda de autoconsumo solar distribuido y la sensibilidad a los precios sugiere que el aumento puede reflejar en parte compras de recuperación a corto plazo. Aún no se establece que los inventarios del canal se hayan absorbido por completo. Los envíos a la India se duplicaron desde julio, pero el aumento absoluto fue de solo 0,08 GW. La demanda de módulos terminados provino en gran medida de pedidos fuera del alcance de las restricciones de la Lista Aprobada de Modelos y Fabricantes (ALMM) y de instalaciones aisladas.
Oriente Medio y África: los envíos combinados alcanzan 1,50 GW mientras los mercados divergen
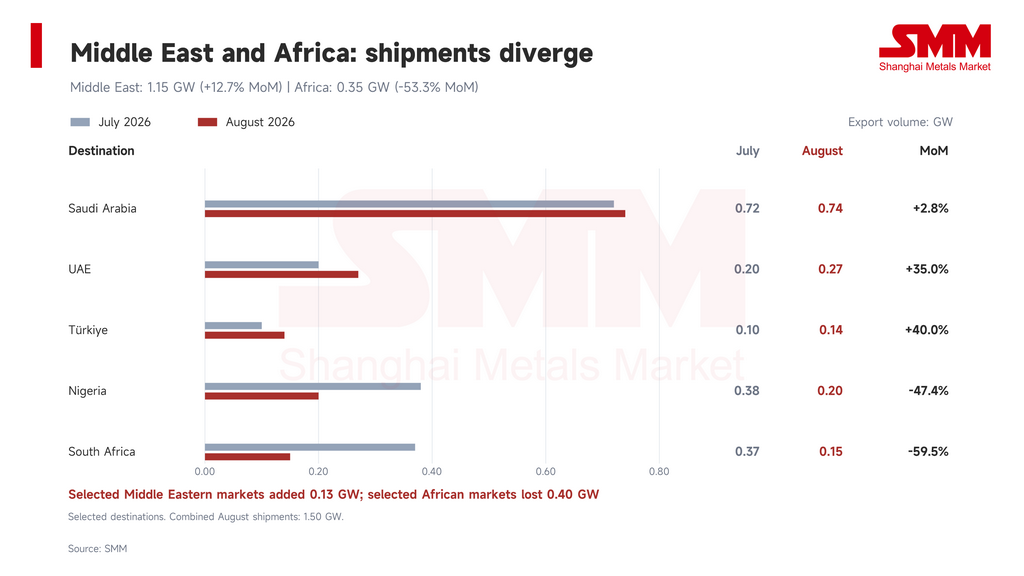
Las exportaciones a Arabia Saudita, los EAU y Türkiye totalizaron 1,15 GW en agosto, un aumento de aproximadamente el 12,7%, o 0,13 GW, intermensual. Arabia Saudita se mantuvo relativamente estable, con un aumento del 2,8%, de 0,72 GW a 0,74 GW. Los EAU aumentaron un 35,0%, de 0,20 GW a 0,27 GW, aportando 0,07 GW de volumen adicional. Türkiye aumentó un 40,0%, de 0,10 GW a 0,14 GW.
Los proyectos solares a gran escala siguen apuntalando la demanda de módulos en Oriente Medio, aunque las exportaciones mensuales también dependen de los calendarios de entrega de equipos, la carga de buques y el despacho de aduanas. El repunte de los EAU es coherente con una recuperación desde la menor base de envíos de julio, mientras que Arabia Saudita mantuvo compras comparativamente estables. SMM considera que la ejecución de proyectos y los calendarios de envío son posibles impulsores del aumento. La información disponible sobre proyectos aún no vincula los 0,13 GW adicionales a desarrollos específicos ni confirma una aceleración generalizada de la demanda regional.
Mientras tanto, las exportaciones combinadas a Sudáfrica y Nigeria cayeron aproximadamente un 53,3%, o 0,40 GW, hasta 0,35 GW. Sudáfrica disminuyó un 59,5%, de 0,37 GW a 0,15 GW, una reducción de 0,22 GW. Nigeria cayó un 47,4%, de 0,38 GW a 0,20 GW, una baja de 0,18 GW.
La mejora en la fiabilidad del suministro eléctrico en Sudáfrica puede haber reducido la urgencia de las compras solares destinadas a mitigar los cortes de energía, desplazando las decisiones de adquisición hacia el ahorro eléctrico a nivel de proyecto y los requisitos de entrega.
Américas: el reabastecimiento en América Latina aumenta, pero los volúmenes de envío siguen siendo limitados
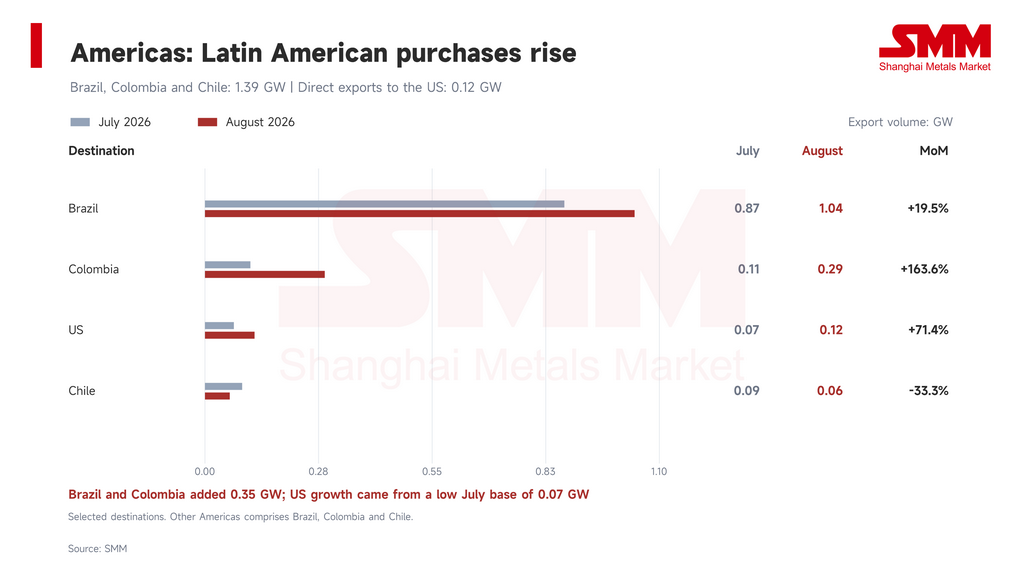
Las exportaciones directas de módulos de China a EE. UU. alcanzaron aproximadamente 0,12 GW en agosto, un aumento de 0,05 GW, o 71,4%, respecto a julio. EE. UU. aún representó solo el 0,7% de las exportaciones totales de China. El fuerte aumento porcentual provino de una base pequeña y fue insuficiente para impulsar una recuperación sustancial en los envíos totales de módulos.
Las medidas de importación de EE. UU. que cubren el polisilicio y los productos derivados, anunciadas en agosto, incluyen aranceles adicionales programados para entrar en vigor el 4 de diciembre. Las expectativas de mayores costos de importación pueden haber adelantado algunas compras y entregas. Sin embargo, la acumulación preventiva de existencias se concentró en materiales de la cadena inicial, con solo un aumento limitado en las exportaciones directas de módulos.
Las exportaciones a Brasil, Colombia y Chile en conjunto aumentaron aproximadamente un 29,9 %, o 0,32 GW, hasta 1,39 GW. Brasil aumentó un 19,5 %, de 0,87 GW a 1,04 GW, sumando 0,17 GW. Colombia subió un 163,6 %, de 0,11 GW a 0,29 GW, sumando 0,18 GW. Chile disminuyó de 0,09 GW a 0,06 GW, una reducción de 0,03 GW.
Brasil añadió aproximadamente 891 MW de capacidad solar a escala de servicios públicos en agosto, lo que apunta a una ejecución continua de proyectos y respalda la demanda de equipos y las compras de los distribuidores. Nuevos proyectos solares también obtuvieron permisos en Colombia, lo que indica un mayor avance en la cartera de desarrollo. SMM considera que las entregas a proyectos en construcción y el reabastecimiento periódico son posibles impulsores del crecimiento de las compras en ambos mercados. La durabilidad de esta recuperación está por verse.
Perspectiva de SMM
Las exportaciones de módulos de China aumentaron ligeramente en agosto, pero las ganancias y pérdidas en los destinos clave se compensaron en gran medida entre sí, mientras que los volúmenes acumulados del año se mantuvieron por debajo del nivel del año pasado. En Europa, la atención se centra en si los pedidos posteriores a las vacaciones se traducen en envíos. En Asia-Pacífico, las preguntas clave son si la recuperación de las compras de Pakistán puede sostenerse y si otros mercados se estabilizan. Las entregas de equipos para proyectos siguen siendo fundamentales para las perspectivas de Oriente Medio y América Latina. Las exportaciones directas a EE. UU. siguen siendo pequeñas, mientras que las caídas en Sudáfrica y Nigeria deben evaluarse en función del suministro eléctrico local, los canales de distribución y las condiciones de los proyectos.
Fuente: SMM
Escrito por:
Ryan Tey Tze Yang | Analista fotovoltaico de SMM
+60 127179370 | ryan.tey@metal.com