El mercado indio de hierro esponja doméstico ha alcanzado su nivel más alto en dos años, con precios que siguieron subiendo hasta mediados de septiembre. El reciente aumento ha sido impulsado principalmente por mayores costos de insumos, en particular el carbón térmico, mientras que la mejora del interés de compra y cierto reabastecimiento también respaldaron el movimiento. Los productores han estado trasladando los mayores costos a los compradores, por lo que el alza de precios parece predominantemente impulsada por los costos, mientras que un elemento especulativo también comenzó a acumularse en las últimas dos semanas.
I. Bellary y Raipur lideran el avance
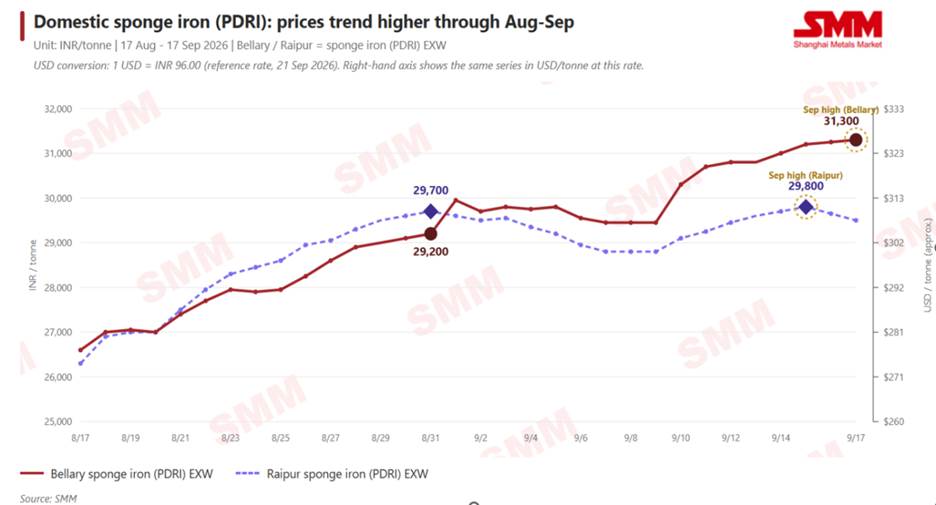
Los precios del hierro esponja PDRI subieron a un máximo de dos años a fines de agosto y siguieron escalando hasta mediados de septiembre, con ganancias que oscilaron entre 1 y 22 USD/tonelada (100-2.100 INR/tonelada) en los mercados clave. En nuestros índices de referencia, el PDRI de Raipur tocó un máximo de dos años de 309 USD/tonelada (29.700 INR/tonelada) EXW el 31 de agosto y alcanzó 310 USD/tonelada (29.800 INR/tonelada) EXW Raipur el 15 de septiembre. Mientras tanto, el PDRI de Bellary se evaluó en 304 USD/tonelada (29.200 INR/tonelada) el 31 de agosto y avanzó hasta 326 USD/tonelada (31.300 INR/tonelada) EXW al 17 de septiembre.
En términos mensuales, el PDRI de Bellary aumentó 49 USD/tonelada (4.700 INR/tonelada) EXW Bellary, o un 17,7%, al pasar de 277 USD/tonelada (26.600 INR/tonelada) el 17 de agosto a 326 USD/tonelada (31.300 INR/tonelada) el 17 de septiembre. Los precios del PDRI de Raipur subieron 33 USD/tonelada (3.200 INR/tonelada) (12,2%) intermensual, de 274 USD/tonelada (26.300 INR/tonelada) el 17 de agosto a 307 USD/tonelada (29.500 INR/tonelada) el 17 de septiembre. En el mismo período, los precios de la palanquilla en Raipur aumentaron 57 USD/tonelada (5.500 INR/tonelada), o un 14,1% intermensual, de 406 USD/tonelada (39.000 INR/tonelada) a 464 USD/tonelada (44.500 INR/tonelada). El alza tanto del PDRI como de la palanquilla sugiere que los mayores costos de insumos se estaban trasladando parcialmente a los compradores de palanquilla, mientras que la aceptación de precios más altos por parte de los compradores brindó cierto respaldo al mercado. Sin embargo, el aumento de precios parece haber estado impulsado más por los mayores costos de materias primas que por una mejora marcada en la demanda de los usuarios finales.
Los volúmenes de negociación se mantuvieron saludables en los días en que subieron los precios, lo que es coherente con compras por necesidad, ya que las acerías siguieron cubriendo sus necesidades inmediatas de materia prima, aunque algunos participantes del mercado también estaban reabasteciéndose ante expectativas de nuevas alzas de precios. Los márgenes de los fabricantes de palanquilla aguas abajo también se han mantenido en gran medida estables, lo que indica que la mayor parte del aumento de costos se está trasladando a lo largo de la cadena en lugar de ser absorbido por los productores.
II. Factores de costo del carbón
India es el mayor productor mundial de hierro esponja, con aproximadamente 336 plantas y alrededor de 50 millones de toneladas de producción anual, y el sector del acero y el hierro esponja representa cerca del 40% del carbón importado por India. El hierro esponja en India se produce en gran medida mediante la ruta basada en carbón (horno rotatorio), que funciona principalmente con carbón no coquizable (térmico), obtenido tanto a nivel nacional como mediante importaciones de Indonesia, Sudáfrica y Rusia.
Hay varios factores que han empujado al alza los costos del carbón este año:
-
Aumento de los costos de flete y seguros: Los mayores costos de combustible para buques y seguros, en medio de las crecientes tensiones en Oriente Medio, han incrementado el costo de desembarque del carbón importado en India, sumando presión a los costos generales de adquisición de los compradores.
-
Precios mundiales del carbón más firmes: Los mayores precios del carbón térmico han aumentado los costos de insumos para los productores indios de hierro esponja, sumando a los costos de producción domésticos. Los precios del carbón térmico de los principales proveedores han subido desde mayo, con el carbón térmico indonesio un 18-20% más alto, mientras que los precios del carbón térmico ruso y sudafricano aumentaron un 14% y un 19%, respectivamente, según fuentes comerciales. Esto ha añadido presión de costos al mercado doméstico de hierro esponja.
-
Oferta doméstica de carbón ajustada: Las centrales eléctricas tuvieron acceso prioritario durante el pico de demanda del verano, mientras que las lluvias monzónicas interrumpieron tanto la producción minera como el transporte ferroviario, dejando poco margen para que los productores de hierro esponja recurrieran al carbón doméstico más barato.
Los productores mantienen inventarios reducidos y compran solo lo que necesitan de inmediato en lugar de acumular existencias a los altos precios actuales. Esto también se refleja en las importaciones de carbón térmico de los fabricantes de acero y hierro esponja, que cayeron un 11% en junio y un 19% en julio.
III. Sustitución por chatarra
Los compradores aquí se refieren a las acerías de horno de inducción y de horno de arco eléctrico que utilizan chatarra o hierro esponja como materia prima. En este momento, la mayoría se inclina por el hierro esponja en lugar de la chatarra porque resulta más económico, lo que mantiene estable la demanda de hierro esponja incluso cuando los precios suben. La chatarra sigue siendo una opción, pero su oferta es menos constante, por lo que las acerías se mantienen en gran medida con el hierro esponja en lugar de cambiar.
IV. Comentario del mercado
Los participantes de la industria atribuyen la estrechez en parte a los patrones de compra de principios de año: los importadores habían reducido las compras de carbón en junio y julio, cuando los precios de importación parecían caros en relación con los niveles domésticos, lo que terminó creando una brecha de oferta y empujando al alza los precios del carbón doméstico. En el lado del hierro esponja, los compradores que inicialmente se mantuvieron al margen con la esperanza de una corrección de precios han vuelto para cubrir necesidades urgentes, mientras que los vendedores se han mantenido firmes en sus ofertas, esperando nuevos aumentos. En Bellary, se informó que algunas operaciones se cerraron en torno a 325-326 USD/tonelada (31.200-31.300 INR/tonelada), mientras que ofertas más altas cerca de 328-329 USD/tonelada (31.500-31.600 INR/tonelada) EXW Bellary están encontrando resistencia. Las voces del mercado también señalan que parte del reciente salto de precios tiene un elemento de comportamiento especulativo: en un mercado al alza, los vendedores tienden a retener existencias y los compradores se apresuran a asegurar suministro, un patrón que puede revertirse rápidamente si los precios se corrigen. Al mismo tiempo, la mayoría de los participantes espera que el mercado se estabilice en algún momento de septiembre, ya que los altos costos de insumos sostenidos podrían eventualmente presionar los márgenes de los fabricantes y enfriar la demanda.
V. Perspectivas
El mercado puede depender de si la brecha de precios entre el hierro esponja y la chatarra se reduce aún más, lo que podría desplazar parte de la demanda hacia la chatarra, y de si el interés de compra sigue siendo lo suficientemente fuerte como para sostener los niveles de precios actuales.
Es probable que los precios del hierro esponja se mantengan firmes cerca de los niveles actuales durante los próximos dos meses. Una corrección significativa probablemente requeriría precios mundiales del carbón más bajos, una reducción de los costos de flete o una recuperación más rápida de la oferta doméstica de carbón, aunque los precios del carbón térmico transportado por mar han demostrado que pueden bajar rápidamente cuando las compras chinas e indias se debilitan. El continuo impulso de India por sustituir el carbón importado con oferta doméstica también podría añadir presión a la baja sobre los precios del carbón y, a su vez, sobre los costos del hierro esponja.
Nota: Los precios y volúmenes mencionados son cifras indicativas a nivel spot con fines de comentario de mercado y se mueven a diario; esto no constituye asesoramiento de inversión ni de negociación.
Conversión Xe: (1 USD = 96 INR), al 21 de septiembre