[Análisis de SMM] La palanquilla impulsa el crecimiento, ASEAN y África absorben la oferta, Oriente Medio se debilita
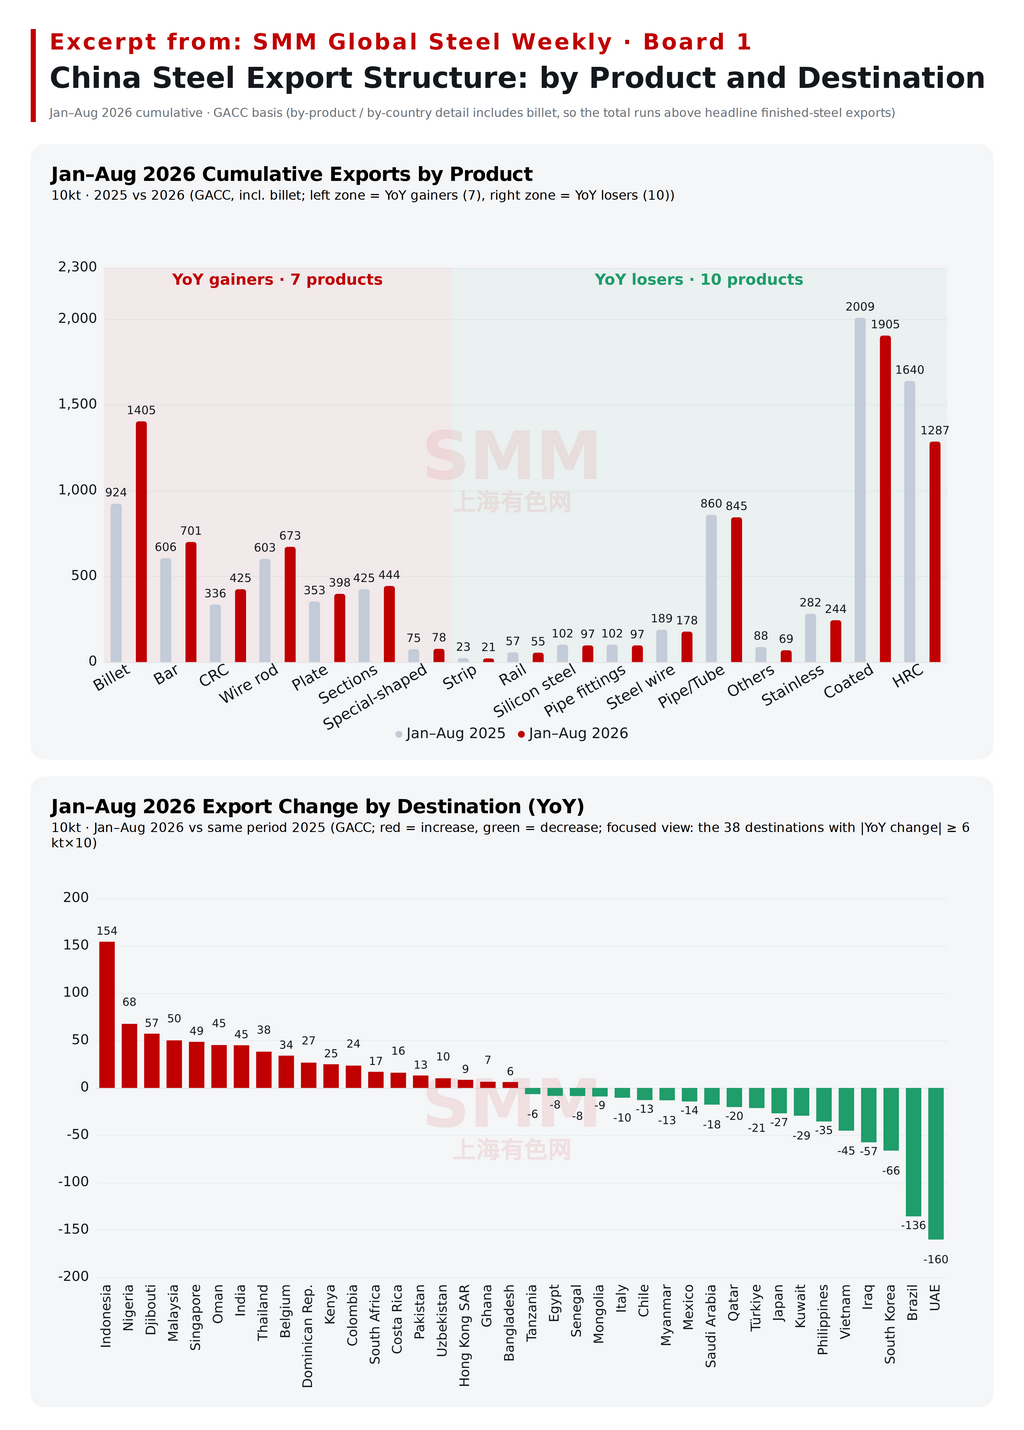
Según datos de la Administración General de Aduanas, las exportaciones acumuladas de productos siderúrgicos y palanquillas de China de enero a agosto de 2026 totalizaron aproximadamente 89,21 millones de toneladas, un aumento de alrededor del 2,85% frente a los 86,74 millones de toneladas del mismo período de 2025. Las 17 categorías combinadas alcanzaron aproximadamente 89,22 millones de toneladas (+2,9%), pero el aumento de 4,81 millones de toneladas en palanquillas fue casi el doble del crecimiento neto (+2,48 millones de toneladas). Excluyendo las palanquillas, los productos siderúrgicos terminados aún registraron aproximadamente un -3,0%, lo que confirma que el patrón de "la palanquilla como principal motor de crecimiento" se mantiene sin cambios.
- Por producto:
Palanquilla (+4,81 millones de toneladas/+52,1%): El volumen de agosto en un solo mes fue de aproximadamente 1,93 millones de toneladas, con un retroceso intermensual. El juicio anterior de que "la base alta genera expectativas de un retroceso" se está materializando ahora (desacumulación de existencias en el sudeste asiático + reducción de los diferenciales de precios), pero la sustitución por interrupción del suministro está proporcionando un piso, y el desempeño general no ha perdido impulso.
Bobina laminada en caliente (-3,53 millones de toneladas/-21,5%): La caída se redujo en comparación con enero-julio. El volumen de agosto en un solo mes de aproximadamente 1,99 millones de toneladas se volvió positivo interanual (la base de agosto del año pasado fue de solo aproximadamente 1,76 millones de toneladas), lo que sugiere que la fase más severa del impacto antidumping puede haber pasado.
La bobina laminada en frío (+890.000 toneladas/+26,5%) registró el crecimiento más rápido: cambio de producto tras las restricciones al laminado en caliente + demanda manufacturera de la ASEAN. Los tres productos largos de acero combinados aumentaron 1,84 millones de toneladas a un ritmo constante.
Acero recubierto (-1,04 millones de toneladas): El volumen de agosto de 2,31 millones de toneladas cayó un 2,6% intermensual, presionado por la implementación concentrada de nuevas barreras comerciales de Corea del Sur (aranceles provisionales al galvanizado del 22,34%-33,67%) y Turquía (resoluciones definitivas del 22,37%-32,40%), con un desempeño general que se mantiene débil.
Fuente de datos: SMM, Administración General de Aduanas
- Por país:
Indonesia (+1,54 millones de toneladas): Su posición como principal destino de las palanquillas se mantiene sólida. La lógica central de que los productos semiacabados chinos cubran la brecha de suministro de la ASEAN tras la interrupción del suministro iraní se mantiene sin cambios. Esto se ve respaldado además por la aceleración de la infraestructura, incluida la nueva capital Nusantara, y por el canal estable formado por el modelo de “importar palanquilla → laminar localmente” de las acerías con inversión china, con un volumen mensual de agosto que aumentó en otras 140.000 toneladas. También es especialmente destacable que la estación seca de Indonesia alcanzó su punto máximo en agosto de 2026. Según la BMKG, el número de Zonas Estacionales (ZOM) en condiciones secas máximas fue de 83 en julio (aproximadamente el 12,26% de la superficie terrestre del país), se disparó a 369 en agosto (48,84%) y retrocedió a 169 en septiembre (25,41%), y el alivio solo llegó después de que comenzara la temporada de lluvias a mediados de octubre. Java, Bali, Célebes y otras regiones estuvieron todas en zonas secas máximas en agosto, y Cilegon (Java Occidental), uno de los principales centros de producción de palanquilla de acero de Indonesia, estuvo entre las zonas más gravemente afectadas por la sequía. Como resultado, la ausencia de oferta local, combinada con el mayor atractivo de los recursos chinos de bajo precio, impulsó conjuntamente el desplazamiento al alza de los volúmenes incrementales.
Nigeria (+680.000 toneladas) + sector de África: impulso a la infraestructura, centro de reexpedición. Nigeria es el mayor mercado en crecimiento de África en este período, con la urbanización y la escasez de oferta local impulsando las importaciones; Yibuti sigue funcionando como centro de reexpedición de África Oriental, absorbiendo la demanda de zonas del interior como Etiopía y Somalia, con proyectos portuarios y de infraestructura en continua expansión. Sin embargo, la divergencia dentro de África es evidente, con Tanzania, Senegal y otros contrayéndose simultáneamente, lo que pone de relieve diferencias significativas en la demanda regional y la capacidad de pago.
Declaración de derechos de autor y propiedad intelectual:
Este informe es creado o compilado de forma independiente por SMM Information & Technology Co., Ltd. (en adelante, “SMM”), y SMM goza legalmente de plenos derechos de autor y derechos de propiedad intelectual relacionados.
Los derechos de autor, derechos de marca, derechos de nombre de dominio, derechos de propiedad sobre datos de información comercial y otros derechos de propiedad intelectual relacionados de todo el contenido incluido en este informe (incluidos, entre otros, información, artículos, datos, gráficos, imágenes, audio, vídeo, logotipos, anuncios, marcas, nombres comerciales, nombres de dominio, diseños de maquetación, etc.) son propiedad o están en posesión de SMM o de sus titulares de derechos relacionados.
Los derechos mencionados están estrictamente protegidos por las leyes y regulaciones pertinentes de la República Popular China, como la Ley de Derecho de Autor de la República Popular China, la Ley de Marcas de la República Popular China y la Ley contra la Competencia Desleal de la República Popular China, así como por los tratados internacionales aplicables.
Sin la autorización previa por escrito de SMM, ninguna institución o individuo podrá:
1. Utilizar todo o parte de este informe en cualquier forma (incluidos, entre otros, la reproducción, modificación, venta, transferencia, exhibición, traducción, compilación y difusión);
2. Divulgar el contenido de este informe a terceros;
3. Conceder licencias o autorizar a terceros el uso del contenido de este informe;
4. Ante cualquier uso no autorizado, SMM perseguirá legalmente las responsabilidades legales del infractor, exigiéndole asumir responsabilidades legales que incluyen, entre otras, la responsabilidad por incumplimiento contractual, la devolución del enriquecimiento injusto y la compensación por pérdidas económicas directas e indirectas.
Declaración sobre las fuentes de datos:
Salvo la información disponible públicamente, los demás datos de este informe proceden de información disponible públicamente (incluidos, entre otros, noticias del sector, seminarios, exposiciones, informes financieros corporativos, informes de intermediarios, datos de la Oficina Nacional de Estadística, datos de importación y exportación de aduanas, y diversos datos publicados por las principales asociaciones e instituciones), intercambios de mercado y análisis exhaustivos e inferencias razonables realizados por el equipo de investigación basándose en los modelos de la base de datos interna de SMM. Esta información es solo de referencia y no constituye asesoramiento para la toma de decisiones.
SMM se reserva el derecho de interpretación final de los términos de esta declaración y el derecho a ajustar y modificar el contenido de la declaración según las circunstancias reales.