Según los últimos datos de la Administración General de Aduanas, las importaciones de chatarra de cobre de China disminuyeron ligeramente en agosto de 2026, con importaciones de chatarra de cobre y chatarra de cobre triturada de 177.400 toneladas en contenido físico, un 19,04% menos intermensual y un 1,05% menos interanual. Las importaciones acumuladas de enero a agosto de 2026 alcanzaron 1,638 millones de toneladas en contenido físico, un 8,14% más interanual. (Código SA: 74040000)
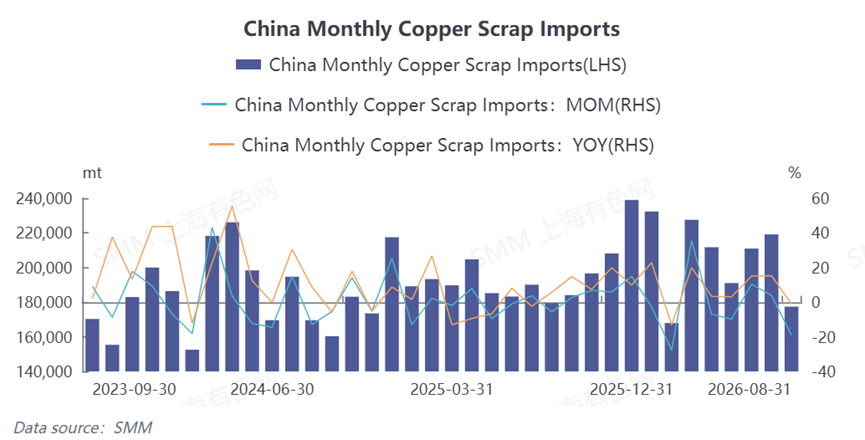
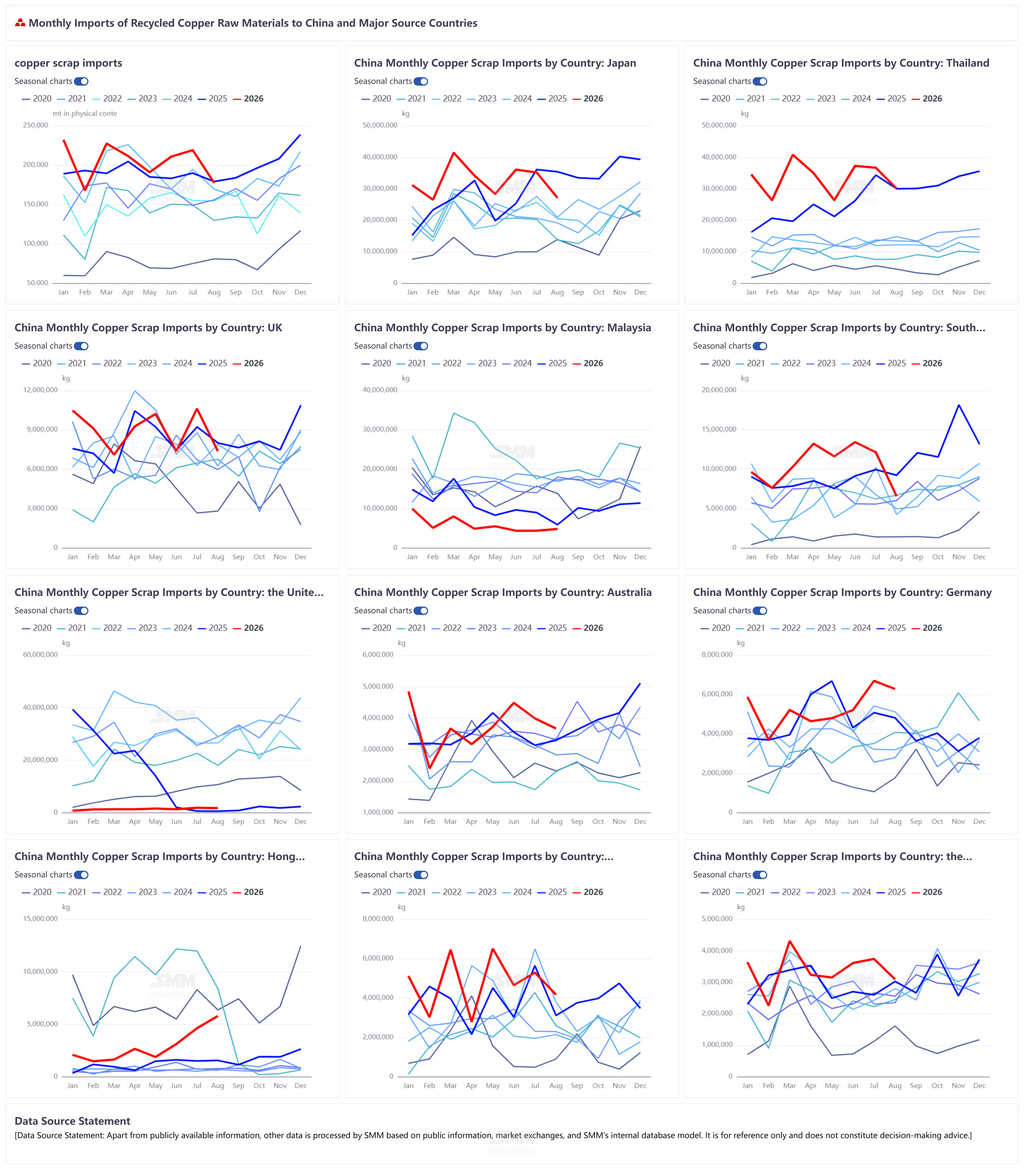
Por estructura de origen, las fuentes de importación de chatarra de cobre de China en agosto mantuvieron en gran medida el patrón existente, con Tailandia y Japón firmemente en los dos primeros puestos como las fuentes de suministro de materia prima más importantes para el mercado nacional.
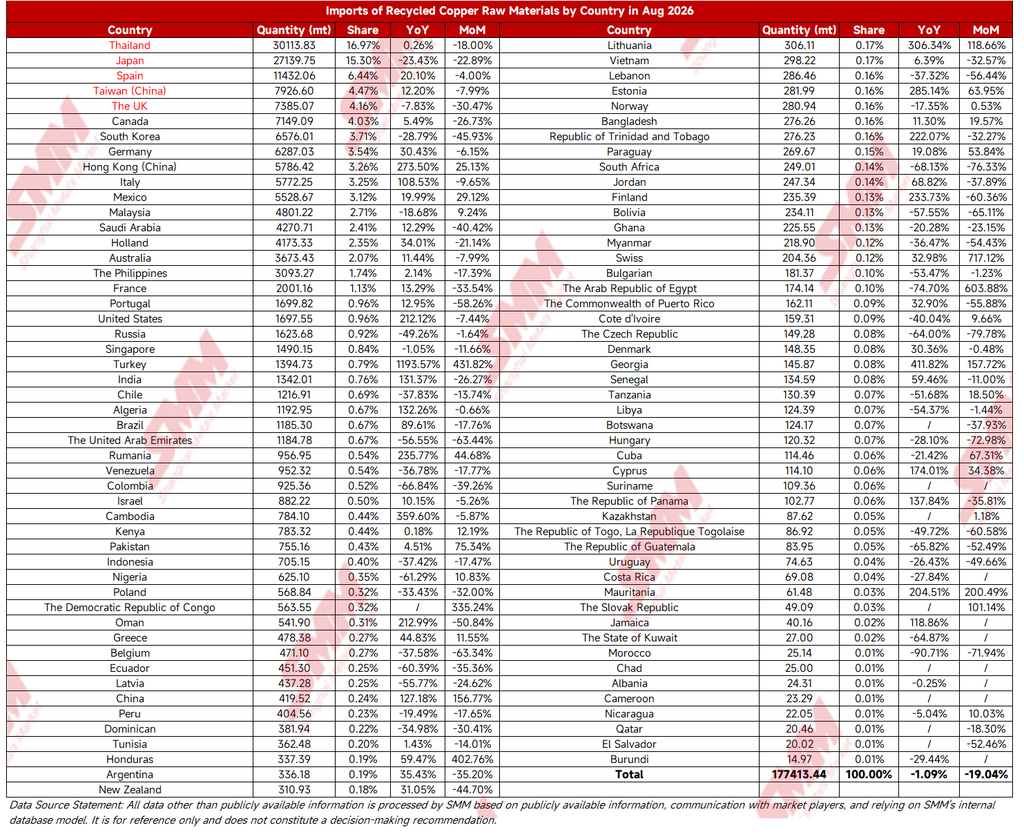
Tailandia: Las importaciones de chatarra de cobre desde Tailandia en agosto fueron de 30.100 toneladas en contenido físico, lo que representa el 16,97% de las importaciones mensuales totales, un 0,26% más interanual y un 18,00% menos intermensual. Tailandia se mantuvo como la mayor fuente de chatarra de cobre de China, manteniéndose aproximadamente estable con un ligero aumento interanual.
Japón: Las importaciones desde Japón en agosto fueron de 27.100 toneladas en contenido físico, lo que representa el 15,3%, un 23,43% menos interanual y un 22,89% menos intermensual. Las importaciones retrocedieron desde máximos, pero se mantuvieron firmemente en segundo lugar como fuente de suministro.
España: Las importaciones desde España en agosto fueron de 11.400 toneladas en contenido físico, lo que representa el 6,44%, un 20,10% más interanual y un 4,00% menos intermensual. El suministro europeo continuó manteniendo un volumen relativamente alto.
Las importaciones desde Taiwán, China, fueron de 7.900 toneladas en contenido físico, lo que representa el 4,47%, un 12,20% más interanual y un 7,99% menos intermensual. Las importaciones desde el Reino Unido fueron de 7.400 toneladas en contenido físico, lo que representa el 4,16%, un 7,83% menos interanual y un 30,47% menos intermensual. Las importaciones desde Canadá fueron de 7.100 toneladas en contenido físico, lo que representa el 4,03%, un 5,49% más interanual y un 26,73% menos intermensual.
Por región, el sudeste asiático siguió siendo el segmento de suministro más importante para la chatarra de cobre de China, con un suministro tailandés estable. Las importaciones de varios países europeos retrocedieron en general intermensualmente, pero España mantuvo un alto crecimiento interanual, y la contribución de Europa como fuente de suministro incremental permaneció intacta. Otros países mostraron una divergencia notable, con algunos proveedores más pequeños oscilando bruscamente. Por ejemplo, Lituania y Omán registraron aumentos interanuales significativos, y Argelia y Kenia experimentaron un crecimiento interanual sustancial, pero sus bases generales siguieron siendo bajas, lo que limitó el impacto en las importaciones totales. 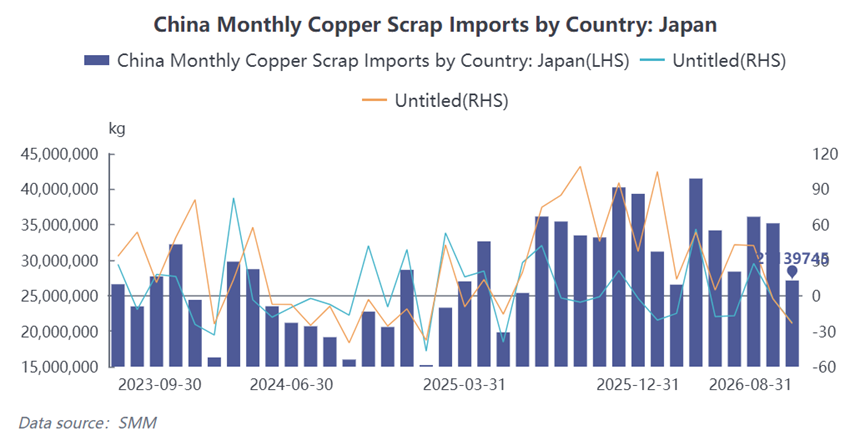
Por el lado de la demanda, las fundiciones secundarias de cobre de China siguen teniendo una demanda rígida de materias primas conformes, pero el débil consumo final está frenando el entusiasmo de compra de las empresas. Las importaciones de agosto retrocedieron notablemente intermensual, en parte porque la elevada base de julio fue seguida por una desaceleración del ritmo de embarques desde fuera de China, con los principales países de origen, como Tailandia, Japón, el Reino Unido y Canadá, registrando caídas intermensuales; por otro lado, los precios internacionales del cobre fluctuaron en niveles altos, la ventana de importación se mantuvo débil y los operadores fueron cautelosos en las compras, adquiriendo mayormente según necesidad.
De cara al futuro, SMM considera que las importaciones de materias primas de cobre secundario en septiembre probablemente se consoliden. La escasez estructural de materias primas de cobre secundario conformes en China persiste, y la demanda rígida de las fundiciones sostiene el piso de las importaciones; la diversificación de las fuentes de suministro en el extranjero continúa, con embarques desde el sudeste asiático, Europa, Oriente Medio y otras regiones manteniéndose estables. Sin embargo, limitadas por la escasa rentabilidad de las importaciones y la débil demanda final, es poco probable que las importaciones vuelvan a dispararse con fuerza, y se espera que la tendencia general se mueva lateralmente. (A continuación se presenta el desglose por países de las importaciones de materias primas de cobre secundario en agosto.)