

Al comenzar septiembre, los precios del cobre no prolongaron su descenso tras la subida de tipos de la Reserva Federal de Estados Unidos. En cambio, repuntaron rápidamente después de un breve periodo de presión. El cobre en la SHFE volvió a niveles elevados, mientras que el cobre en la LME se acercó de nuevo a sus máximos anteriores. El rápido repunte no puede explicarse únicamente por las expectativas macroeconómicas. Más precisamente, la plena asimilación de la subida de tipos y la posterior cobertura de posiciones cortas actuaron como catalizadores inmediatos, mientras que los cargos de tratamiento (TC) profundamente negativos para los concentrados de cobre importados, un mantenimiento más extenso de las fundiciones y un fuerte descenso de los inventarios sociales de cobre refinado en China proporcionaron el sustento fundamental.
La persistente escasez de materias primas y el frecuente mantenimiento de las fundiciones mantienen limitada la oferta
El 18 de septiembre, el índice SMM de concentrados de cobre importados se situó en -221,89 dólares por tonelada métrica seca, con un descenso adicional de 12,19 dólares por tonelada métrica seca respecto a la lectura anterior y marcando un nuevo mínimo histórico. Los cargos de procesamiento del ánodo de cobre también se encuentran en niveles históricamente bajos, lo que refleja la continua escasez de suministro de ánodos de cobre. Mientras tanto, los precios del ácido sulfúrico han descendido durante aproximadamente dos meses y medio consecutivos, erosionando de forma constante los ingresos por subproductos de las fundiciones y aumentando la presión operativa en todo el sector de la fundición.
Varias fundiciones de cobre chinas tienen programado realizar mantenimiento en octubre y noviembre. Dado que la disponibilidad de materiales complementarios de alimentación en frío es limitada, los cuellos de botella en las materias primas están generando riesgos a la baja para la producción de cobre refinado. Fuentes del mercado indican que algunas fundiciones ya han manifestado su intención de recortar la producción y han notificado a sus clientes que las entregas en virtud de contratos a largo plazo se reducirán, aunque aún no se ha especificado la magnitud de los recortes. SMM seguirá de cerca la ejecución del mantenimiento planificado, el alcance de los recortes reales de producción y el impacto marginal de los precios del ácido sulfúrico en las tasas de operación de las fundiciones.
Según el calendario de mantenimiento, la intensidad del mantenimiento de las fundiciones de cobre en el segundo trimestre de 2026 fue notablemente mayor que en 2025.
|
Indicador |
2025 |
2026 |
Variación |
|
Eventos de mantenimiento |
30 |
38 |
Aumento de 8, o 26,7 % |
|
Duración media del mantenimiento |
33,8 días |
35,2 días |
Aumento de 1,4 días |
|
Mantenimiento de 40 días o más |
7 |
14 |
Se duplicó |
|
Mantenimiento de 60 días o más |
2 |
5 |
Aumento de 3 |
El número de eventos de mantenimiento programados para todo el año aumentó de 30 a 38, mientras que el mantenimiento de larga duración de 40 días o más pasó de siete eventos a 14. En cuanto al calendario, el pico de mantenimiento se desplazó de abril-mayo de 2025 a marzo-junio de 2026, con una segunda oleada de mantenimiento concentrado aún programada para octubre-noviembre. Según los datos disponibles actualmente, las pérdidas de producción combinadas, tanto realizadas como previstas, en 2026 ya superan ligeramente el impacto real registrado en 2025. Dado que aún no se han publicado las estimaciones de algunos eventos de mantenimiento próximos, se espera que la perturbación global de la oferta de cobre refinado por el mantenimiento de las fundiciones sea mayor en 2026 que en 2025.
Las rápidas reducciones de inventarios desplazan el mercado del contango al backwardation
Los movimientos de inventarios han sido la señal fundamental más clara detrás del último repunte de los precios del cobre.
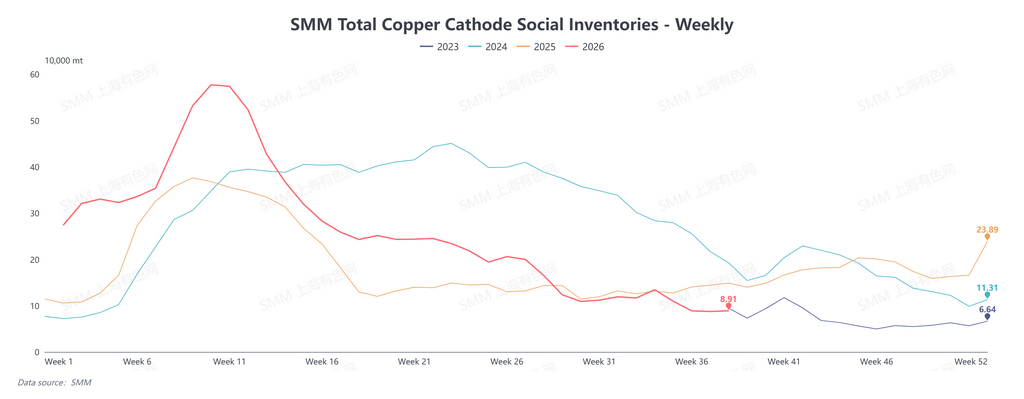
En torno a las vacaciones del Año Nuevo chino de 2026, los inventarios sociales de cobre refinado de China se acumularon rápidamente, llegando en un momento dado a aproximadamente 570.000-580.000 toneladas. Los inventarios disminuyeron de forma constante tras las vacaciones, cayendo a unas 200.000 toneladas en la semana 25. La reducción se aceleró aún más en el tercer trimestre, con existencias que descendieron a unas 90.000 toneladas en las semanas 36-37.
En comparación con el mismo período de años anteriores, los inventarios actuales no solo están significativamente por debajo de sus niveles de 2024 y 2025, sino que también se acercan a los mínimos estacionales observados en los últimos años. Desde el pico del año, los inventarios sociales nacionales han disminuido en casi 500.000 toneladas, una caída de más del 80%.
Esto significa que el colchón de inventarios del mercado se ha reducido considerablemente. Cuando los inventarios son elevados, las fluctuaciones de varias decenas de miles de toneladas en las llegadas o el consumo pueden no ser suficientes para alterar la estructura del mercado físico. Sin embargo, una vez que los inventarios caen a niveles bajos, los retrasos en las importaciones, la reducción de las entregas de las fundiciones o el reabastecimiento periódico de los productores intermedios pueden amplificar rápidamente la tensión en el mercado físico.
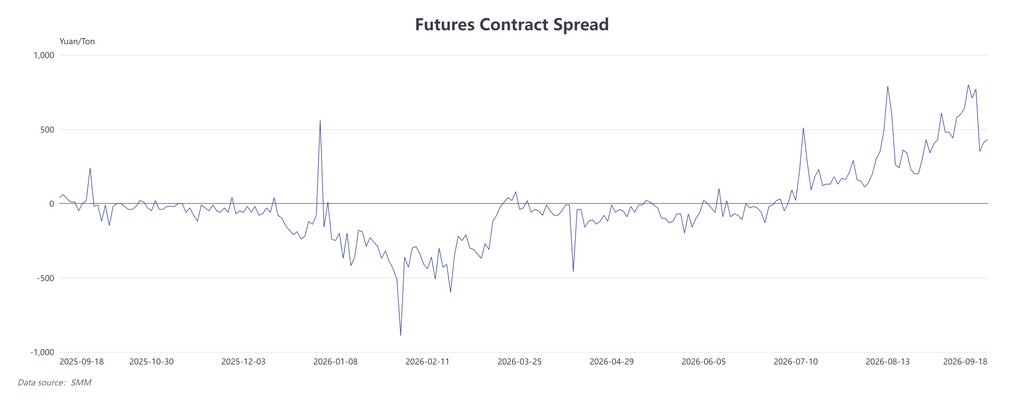
El cambio de la estructura del mercado del contango al backwardation es precisamente cómo estos bajos inventarios se han reflejado en el mercado de futuros. A medida que disminuye la oferta física disponible de inmediato, los contratos cercanos obtienen una prima más alta sobre los contratos a plazo, los vendedores se inclinan más por mantener firmes sus ofertas y los diferenciales cercanos se amplían en consecuencia. En otras palabras, el backwardation no es un factor independiente del actual repunte del cobre. Más bien, es el resultado de los bajos inventarios y la escasa oferta física, al tiempo que refuerza las expectativas de tensión de la oferta a corto plazo.
Es importante señalar que la caída de los inventarios no debe equipararse simplemente con un fuerte aumento de la demanda de los usuarios finales. La rápida reducción de los inventarios chinos refleja no solo el apoyo del consumo, sino también la atracción de unidades de cobre hacia el mercado estadounidense, las pérdidas por importación, el calendario de llegada de los cargamentos y el mantenimiento de las fundiciones. Por lo tanto, una caracterización más precisa de la actual estrechez física sería que la demanda no se ha debilitado materialmente, mientras que la reposición de la oferta no ha llegado con la suficiente rapidez, lo que ha provocado un rápido descenso de los inventarios fácilmente disponibles.
Perspectivas: Los precios del cobre siguen respaldados, pero las tensiones del mercado pueden desplazarse en niveles elevados
A corto plazo, los inventarios sociales de China siguen siendo bajos. Con la proximidad de las vacaciones del Día Nacional y del Festival del Medio Otoño, es probable que los productores intermedios también repongan existencias por adelantado, lo que seguirá respaldando las primas al contado y el backwardation cercano. Al mismo tiempo, sin embargo, el diferencial C/L se ha vuelto ligeramente negativo y la ventana de arbitraje entre mercados para enviar cobre a Estados Unidos se ha cerrado en gran medida. Por lo tanto, los flujos mundiales de cobre pueden empezar a desplazarse, creando una posible presión de oferta en el mercado físico chino.
En primer lugar, los cambios en el diferencial C/L y el posible retorno de los cargamentos extranjeros. El diferencial C/L ha seguido reduciéndose desde sus máximos anteriores y ahora se ha movido ligeramente a territorio negativo, lo que indica que el incentivo de precios del mercado estadounidense para las unidades de cobre extranjeras se ha debilitado significativamente. Si este diferencial negativo persiste, los cargamentos incrementales que anteriormente habían fluido hacia Estados Unidos podrían redirigirse a China y otros mercados asiáticos. En consecuencia, las llegadas de importaciones chinas podrían aumentar, ejerciendo presión sobre las primas al contado y el backwardation.
Sin embargo, las negociaciones comerciales, la firma de contratos, la carga, los desvíos de buques y el transporte marítimo implican desfases temporales. Por lo tanto, cualquier redirección de cargamentos no se reflejará de inmediato en los inventarios nacionales; es más probable que su impacto se haga visible más adelante a través de las llegadas de importaciones y los cambios en los inventarios de las zonas francas. Por el contrario, si las expectativas de aranceles estadounidenses sobre el cobre refinado se intensifican de nuevo y el diferencial C/L se amplía, la presión de los cargamentos que regresan podría aliviarse.
En segundo lugar, la reposición de existencias antes de las vacaciones y el comportamiento de las primas al contado. A medida que se acercan las vacaciones, los productores intermedios tendrán que asegurar material por adelantado para cubrir los requisitos de producción y los calendarios logísticos durante el periodo vacacional. En un contexto de bajos inventarios sociales y oferta inmediatamente disponible limitada, es probable que los vendedores mantengan firmes sus ofertas. Las primas al contado podrían subir aún más, mientras que el backwardation cercano podría profundizarse en consecuencia.
Sin embargo, el reabastecimiento previo a las festividades representa en parte una demanda adelantada. Una vez que el reabastecimiento esté prácticamente completo, los altos precios del cobre podrían frenar las compras de los transformadores y la actividad comercial física podría enfriarse rápidamente. Por lo tanto, la sostenibilidad de unas primas más fuertes antes de las festividades debería evaluarse en función de las transacciones reales y de los movimientos de inventarios posteriores a las festividades.
En tercer lugar, los cargos de tratamiento de concentrados de cobre importados y el ritmo real de los recortes de producción de las fundiciones. Los cargos de tratamiento de los concentrados de cobre importados ya son profundamente negativos, y la economía del procesamiento de concentrados importados al contado sigue deteriorándose. En consecuencia, algunas fundiciones han mostrado una mayor disposición a reducir la producción. La cuestión clave es si estas intenciones se traducirán en pérdidas reales de producción.
Si el mantenimiento y los recortes de la tasa de operación se amplían aún más, una contracción de la oferta china de cobre refinado ayudaría a compensar la presión de la llegada de cargamentos importados. Por el contrario, si la producción se recupera rápidamente una vez finalizado el mantenimiento mientras los cargamentos extranjeros se redirigen simultáneamente a China, la presión de la oferta interna podría aumentar notablemente.
En cuarto lugar, si la producción de las fundiciones chinas puede recuperarse. A medida que concluya el mantenimiento en algunas fundiciones, un repunte de la producción de cobre refinado durante el cuarto trimestre, combinado con un aumento concentrado de las llegadas de importaciones, podría hacer que los inventarios internos pasaran de la reducción a la estabilización o incluso a la acumulación.
En general, el reabastecimiento previo a las festividades y los bajos inventarios deberían seguir respaldando las primas al contado a corto plazo. Sin embargo, el diferencial negativo C/L indica que la atracción de Estados Unidos sobre las unidades mundiales de cobre ha alcanzado un posible punto de inflexión. La próxima prueba clave del mercado es si las reducciones de oferta en las fundiciones pueden compensar el retorno de los cargamentos importados, y si el consumo subyacente puede seguir absorbiendo los altos precios del cobre una vez que finalice el reabastecimiento concentrado previo a las festividades.



