SMM, 18 de septiembre:
La esperada "temporada alta de septiembre" en China no se materializó. En un contexto de débil oferta y demanda, los precios en toda la cadena industrial nacional del tungsteno retrocedieron ligeramente esta semana, con volúmenes de negociación reducidos. Las fundidoras intermedias, presionadas por márgenes de procesamiento persistentemente comprimidos, continuaron reduciendo la carga operativa, bajando proactivamente las tasas de operación y priorizando la liquidación de inventarios. El comercio fue lento en toda la cadena industrial, con un sentimiento de espera predominante. El precio semanal promedio de los concentrados de wolframita (≥65%) cayó 3.000 yuanes/tm hasta 409.500 yuanes/tm; el precio semanal promedio del APT (nacional) bajó 5.000 yuanes/tm hasta 590.000 yuanes/tm, ampliándose nuevamente la diferencia de precios entre pedidos al contado y contratos a largo plazo. El segmento de polvos se debilitó en paralelo, con precios promedio del polvo de tungsteno, polvo de carburo de tungsteno y polvo de carburo de tungsteno reciclado cayendo 10 yuanes/kg cada uno, hasta 910, 860 y 790 yuanes/kg respectivamente, junto con envíos deficientes. En un horizonte más amplio, desde el 18 de agosto, los concentrados de scheelita (≥65%) han acumulado una caída de 7.000 yuanes/tm estándar (aprox. -1,7%), y el APT ha bajado 15.000 yuanes/tm (aprox. -2,5%), mientras que los productos intermedios y derivados, como el polvo de tungsteno y el AMT, registraron descensos aún más pronunciados (polvo de tungsteno -7,1% intermensual, AMT -3,3%), lo que refleja una presión de precios más marcada en los segmentos intermedios y finales de la cadena industrial.
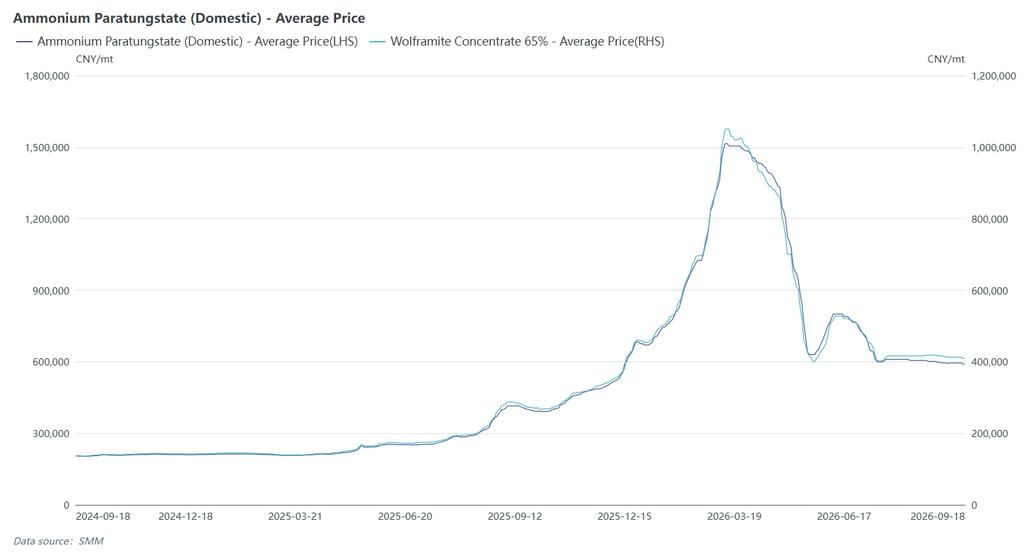
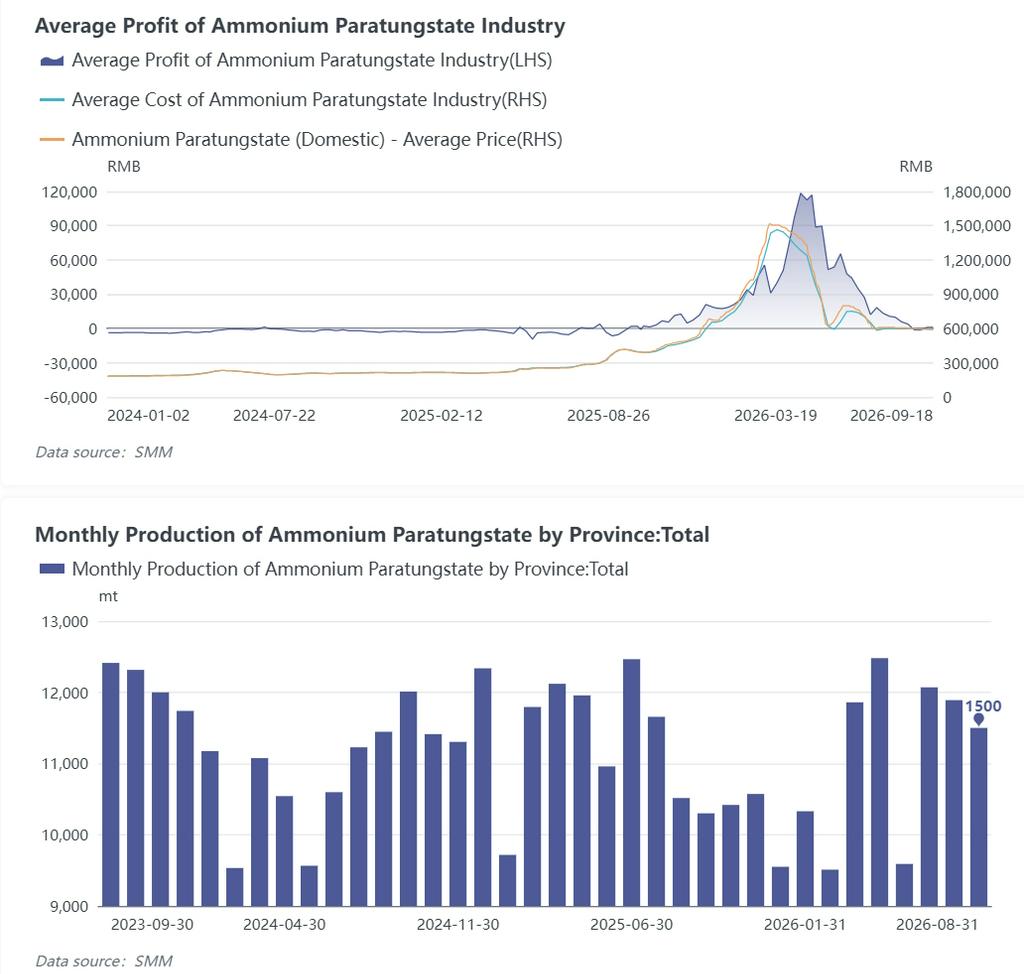
Múltiples empresas cotizaron precios uniformes de contratos a largo plazo para septiembre. En la primera quincena de septiembre, los concentrados de wolframita al 55% se ejecutaron mayoritariamente a 413.000 yuanes/tm estándar y los concentrados de scheelita a 412.000 yuanes/tm estándar, mientras que el APT se ejecutó mayoritariamente a 600.000 yuanes/tm. Los principales productores estabilizaron activamente el mercado, pero el seguimiento de pedidos fue insuficiente. La semana pasada, algunas empresas de Xiamen y Hunan entraron al mercado para comprar APT, pero los volúmenes negociados fueron limitados. La oferta del mercado siguió siendo amplia y las fundidoras de APT enfrentaron una presión de capital significativa, lo que las obligó a reducir las tasas de operación y liquidar inventarios para afrontar la situación actual. Hasta ahora, la tasa de operación nacional del APT ha caído por debajo del 70%, y se espera que la producción de APT en septiembre disminuya alrededor del 15% intermensual. Las empresas transformadoras de polvo también informaron de pedidos débiles, y los precios de transacción del polvo en su mayoría bajaron.
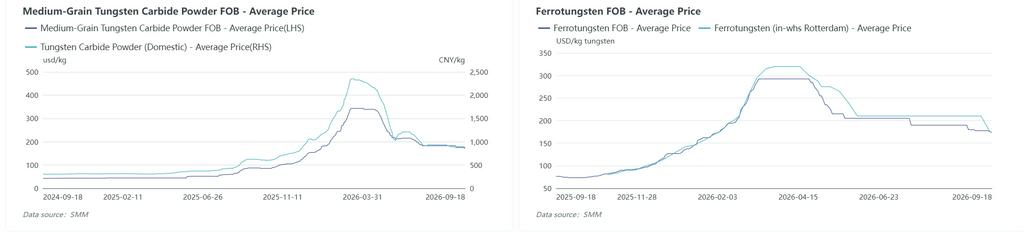
En los mercados fuera de China, los precios europeos del APT se mantuvieron estables esta semana, mientras que el mercado de ferrotungsteno convergió desde niveles elevados: el precio medio semanal CIF Róterdam del APT se situó en 3.000 USD/tmu, manteniéndose plano durante cuatro semanas consecutivas; el precio medio semanal en almacén Róterdam del ferrotungsteno cayó bruscamente 35 USD/kg W hasta 175 USD/kg W, un descenso semanal de aproximadamente el 16,7 %, a medida que la elevada prima del ferrotungsteno en el extranjero se contrajo rápidamente. En el frente macroeconómico, la Reserva Federal de EE. UU. subió los tipos de interés en 25 puntos básicos, como se esperaba, en su reunión de septiembre, hasta el 3,75 %-4,00 % (la primera subida desde julio de 2023). El diagrama de puntos indicó que podría producirse una subida más de tipos dentro del año, con un dólar estadounidense más fuerte y mayores rendimientos de los bonos del Tesoro que lastran las valoraciones de los metales e intensifican el sentimiento de espera entre los compradores extranjeros. El segmento exportador mostró una clara divergencia estructural: el polvo de tungsteno y el polvo de carburo de tungsteno, como artículos de doble uso, están sujetos a estrictas aprobaciones de exportación, y los pedidos de exportación en el primer semestre de este año en su mayoría obtuvieron primas elevadas. Sin embargo, en un contexto de débil demanda interna y una importante presión de inventario en algunas empresas, las primas de oferta de exportación de polvos se han reducido notablemente. Para los pedidos de exportación con procesos de aprobación más rápidos y mayores volúmenes de compra, las empresas en su mayoría solo ofrecen una pequeña prima sobre el diferencial de precios entre el contado y los futuros en la mercancía al contado. Hasta ahora, las cotizaciones FOB de carburo de tungsteno de SMM cerraron en 165-170 USD/kg, mientras que algunas transacciones en el mercado europeo se mantienen en torno a 300 USD/kg. El diferencial de precios entre los mercados chino y extranjero sigue siendo alto, y los precios de los productos de tungsteno chinos se sitúan en un nivel relativamente bajo en el sistema mundial de precios del tungsteno, lo que en cierta medida estimula las exportaciones de productos de tungsteno. Sin embargo, la contradicción central radica en el endurecimiento de la aprobación de exportaciones para los productos de tungsteno esenciales, mientras que la demanda extranjera de productos no controlados (como el ferrotungsteno) es débil, y la ventaja del diferencial de precios no es evidente: las cotizaciones FOB de ferrotungsteno de SMM son de 170-175 USD/kg, mientras que el ferrotungsteno en Róterdam, Europa, se cotiza a 170-180 USD/kg. El diferencial de precios entre los mercados chino y extranjero es casi insignificante, y la ventana de arbitraje de exportación se ha estrechado claramente.
A corto plazo, la caída de la tasa operativa de APT en China y las fuertes restricciones rígidas sobre la oferta de mineral aún brindan cierto soporte a los precios del tungsteno aguas arriba. Sin embargo, las empresas transformadoras de polvo y carburo cementado están digiriendo lentamente el inventario de alto precio, y la recuperación de los pedidos llevará tiempo. Los precios carecen de impulso alcista y se espera que permanezcan en la depresión con consolidación y un leve desplazamiento a la baja del centro. La próxima semana, la atención debe centrarse en la orientación de las cotizaciones de contratos a largo plazo para la segunda quincena de septiembre y en el cumplimiento real de los pedidos de temporada alta. En los mercados fuera de China, es necesario seguir la tendencia del dólar estadounidense, la demanda de reabastecimiento de temporada alta en Europa y si la reducción de la prima del ferrotungsteno de Róterdam se transmitirá aún más a los precios de APT y chatarra de tungsteno. A mediano y largo plazo, la dotación de recursos de China de 14 minerales, incluido el tungsteno, con reservas que ocupan el primer lugar en el mundo, junto con políticas de control como los controles de volumen total de extracción y las licencias de exportación, aún brindan soporte de fondo a los precios del tungsteno. Mientras tanto, el desarrollo de mineral en el extranjero se está acelerando, pero equipar la capacidad de fundición aguas abajo aún requiere un ciclo de tiempo más largo. Las contradicciones en la cadena industrial mundial de suministro de tungsteno están relativamente concentradas, y el sistema de precios del tungsteno puede estar reestructurándose gradualmente. Cómo evoluciona la brecha estructural de precios entre China y los mercados extranjeros aún requiere un seguimiento cercano.