Revisión semanal del mercado
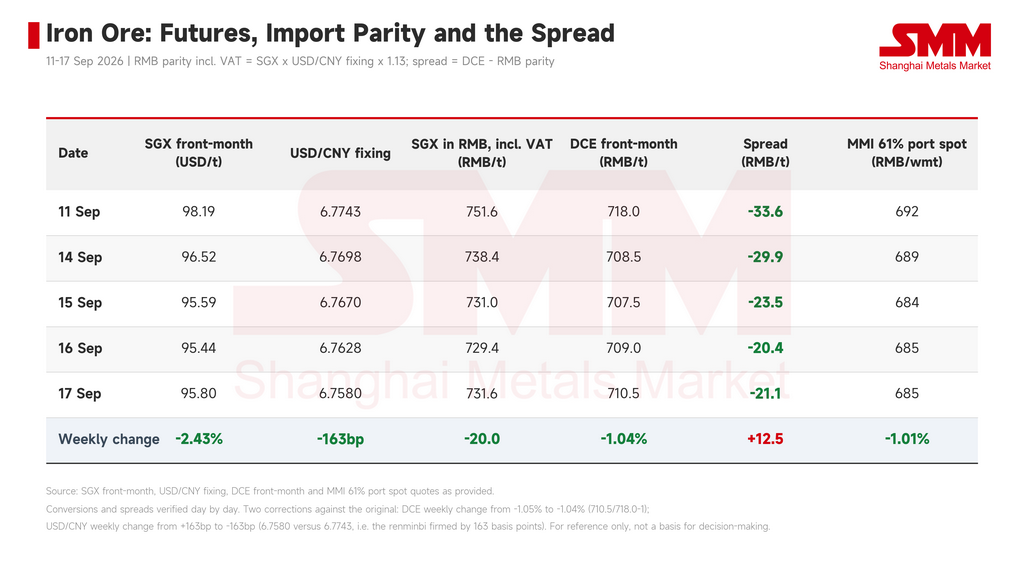
Los precios del mineral de hierro mostraron una clara divergencia entre los mercados nacional e internacional esta semana. El contrato más activo del SGX retrocedió de 98,19 USD/t el 11 de septiembre a 95,80 USD/t el 17 de septiembre, una pérdida semanal acumulada de 2,39 USD o 2,43%, tocando un mínimo intradía semanal de 95,44 USD el 16 de septiembre. En el mismo período, el contrato más activo del DCE cayó de 718,0 CNY/t a 710,5 CNY/t, un descenso del 1,05%, mientras que el índice spot de mineral de hierro al 61% MMI en puerto bajó de 692 CNY/t húmeda a 685 CNY/t húmeda, un descenso del 1,01%.
La caída en el extranjero fue el doble que la del mercado nacional. El DCE tocó fondo en 707,5 CNY el 15 de septiembre antes de rebotar durante dos sesiones consecutivas, y los precios spot en puerto también se estabilizaron el 16 de septiembre, mientras que el mínimo del SGX llegó una sesión más tarde. Las caídas de los futuros y del spot nacionales estuvieron estrechamente alineadas en torno al 1%, lo que indica que la cadena de precios nacional funcionó sin fricciones y que el motor de esta ronda de debilidad provino principalmente de fuera de China.
Fundamentos: la presión de la oferta se hace visible
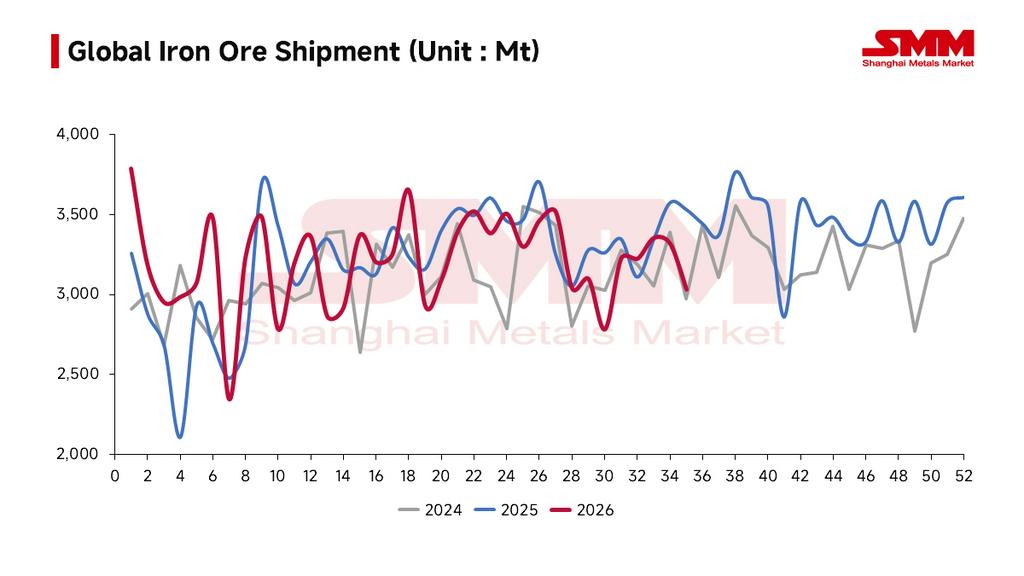
Los embarques aumentaron por segunda semana consecutiva. Las salidas de mineral de hierro de los 123 puertos subieron de 30,3182 millones de toneladas en la semana del 28 de agosto a 34,4481 millones de toneladas en la semana del 4 de septiembre, y aumentaron aún más hasta 37,4058 millones de toneladas en la semana del 11 de septiembre, una ganancia acumulada de dos semanas de alrededor del 23%. Las llegadas a los 61 puertos avanzaron al mismo ritmo, de 22,6493 millones de toneladas a 26,9126 millones de toneladas, manteniéndose en una meseta elevada de 26,9105 millones de toneladas en la semana del 11 de septiembre.
Los inventarios pasaron de reducción a acumulación. Los inventarios de mineral de hierro importado de SMM se situaron en 143,91 millones de toneladas el 4 de septiembre, bajaron ligeramente a 143,49 millones de toneladas el 11 de septiembre y luego repuntaron a 144,33 millones de toneladas el 18 de septiembre, una acumulación semanal de 840.000 toneladas que rompió la tendencia anterior de desacumulación. La transmisión desde los elevados embarques a las llegadas y luego a los inventarios portuarios ya se ha completado, lo que convierte a esta en la variable fundamental más claramente establecida que presionó a los futuros esta semana.
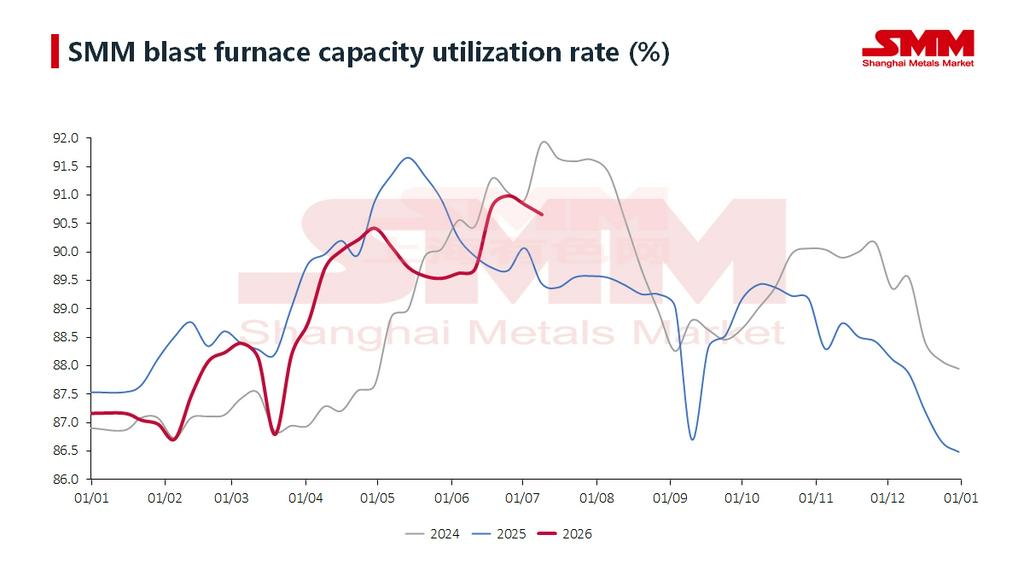
La demanda se mantuvo estable y no contribuyó en el margen. La producción media diaria de arrabio en las 242 acerías bajó de 2,4028 millones de toneladas el 9 de septiembre a 2,3991 millones de toneladas el 16 de septiembre, una caída de 3.700 toneladas/día semana a semana, mientras que la tasa de utilización de capacidad bajó del 88,69% al 88,55%. Los márgenes de las acerías siguen presionados por los costos del coque, pero el ritmo de recortes ha sido gradual y la demanda no fue un factor independiente esta semana.
Factores macroeconómicos y eventos
La subida de tasas de la Fed se concretó. El 16 de septiembre, el FOMC votó 12-0 a favor de subir las tasas en 25 puntos básicos, elevando el rango objetivo de los fondos federales a 3,75%–4,00%, la primera subida desde 2023, y el diagrama de puntos también apuntó a la posibilidad de una subida adicional este año. El índice del dólar se fortaleció hasta alrededor de 100 en respuesta, mientras que el rendimiento del Tesoro a 10 años se mantuvo por encima del 5%. Los contratos del SGX denominados en dólares que se negocian en el extranjero son considerablemente más sensibles a las condiciones de liquidez que el DCE, y la coincidencia del mínimo semanal del SGX con la fecha de la decisión de política apunta a un vínculo claro.
Las expectativas de huelga en Port Hedland se desvanecieron. El 15 de septiembre, los sindicatos portuarios de BHP anunciaron que, tras más de nueve meses de negociaciones sobre un acuerdo de cuatro años sin llegar a un consenso, solicitarían a la Comisión de Trabajo Justo de Australia una "declaración de negociación intratable". Dicha declaración solo puede solicitarse una vez que la negociación lleva nueve meses estancada; una vez concedida, si la disputa sigue sin resolverse, la Comisión determinará directamente las condiciones de empleo. El mercado interpretó esto como que las conversaciones se habían roto pero que el riesgo de huelga a corto plazo se eliminaba. Port Hedland manejó 580,4 millones de toneladas en el año fiscal 2025-26, y un solo día de paro afecta alrededor de 80 millones de AUD en embarques; los futuros habían incorporado previamente una prima de riesgo correspondiente, que fue sistemáticamente eliminada esta semana. Como evento de oferta marítima, apenas fue valorado por el DCE.
Perspectivas y puntos a vigilar
En balance, el sentimiento del mercado esta semana estuvo dominado por el doble factor de la subida de tasas concretada y el desvanecimiento de las expectativas de huelga, agravado por la presión de oferta futura derivada del aumento de los embarques, lo que dio amplio sustento lógico a la caída independiente del mercado extranjero. La caída nacional más contenida reflejó el apoyo de las transacciones en puerto y la demanda de reposición previa a las festividades, junto con la ausencia de un colapso marcado en la producción de arrabio. Dicho esto, los inventarios de mineral de hierro de las acerías son relativamente amplios, por lo que el volumen de demanda que la reposición previa a las festividades puede liberar podría ser bastante limitado.
El centro de gravedad de los precios del mineral se inclina ligeramente a la baja en el corto plazo. Cualquier desplazamiento al alza del centro de precios requeriría que los márgenes de las acerías se recuperen y que la producción de arrabio se estabilice y repunte. Puntos a vigilar la próxima semana: si la demanda de reposición previa a las festividades puede sostenerse, y si las expectativas de subida de tasas antes de la reunión del FOMC continúan presionando los contratos denominados en dólares.