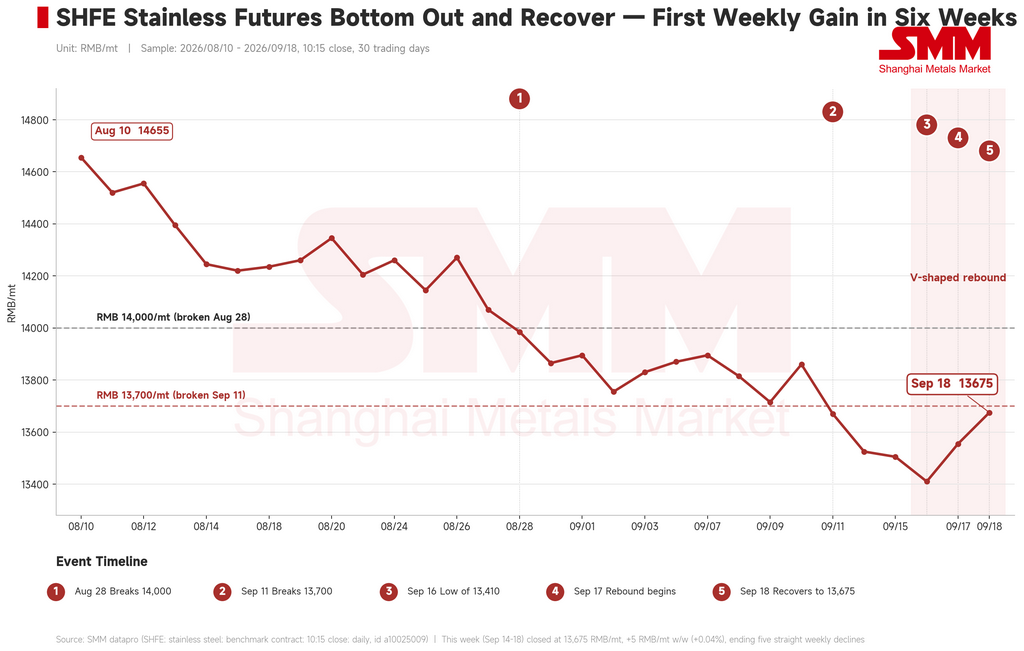
Los futuros de acero inoxidable de China rompieron esta semana su racha de cinco semanas de pérdidas, aunque la historia más relevante se sitúa en el lado de los costes. El contrato de referencia de la SHFE trazó una V: bajó hasta 13.410 RMB/t (unos 1.995 $/t) el miércoles —el mínimo del ajuste actual— y luego se recuperó el jueves y el viernes para cerrar en 13.675 RMB/t (unos 2.035 $/t), con una subida de 5 RMB/t (aproximadamente 0,7 $/t), o un 0,04%, respecto al viernes anterior. La ganancia es insignificante de forma aislada. Lo que importa es que se detuvo, y que se detuvo mientras los insumos de níquel caían a su ritmo más rápido del ciclo.
La elevada inflación estadounidense elevó la probabilidad de subida de tipos al 90% y la Casa Blanca se opuso
La variable macroeconómica dominante de la semana fue una sorpresa alcista en la inflación de Estados Unidos. El IPC no ajustado de agosto subió un 0,4% intermensual, el mayor aumento desde junio y muy por encima del 0,1% anterior; el IPC subyacente ajustado estacionalmente subió un 0,3%, el más fuerte desde mayo y por encima tanto del consenso como del 0,2% previo. La probabilidad implícita en el mercado de una subida de tipos de la Fed en la reunión de esta semana saltó a aproximadamente el 90%, y los bancos de inversión que habían mantenido que no habría subida este año capitularon.
La respuesta política fue en sentido contrario. El presidente Trump declaró públicamente que Estados Unidos debería tener los tipos de interés más bajos del mundo, y el asesor económico de la Casa Blanca, Kevin Hassett, afirmó que no hay razón para subirlos, dejando una brecha visible entre la posición de la administración y lo que descontaban los mercados. Las expectativas de subida de tipos comprimen las valoraciones de los metales básicos cotizados en dólares, y este fue el principal factor externo del continuo deslizamiento del contrato hasta el miércoles.
El riesgo en Oriente Medio pasó del Estrecho a la infraestructura saudí
El foco geopolítico se trasladó a tierra firme. Arabia Saudí informó de que su oleoducto Este-Oeste había sido alcanzado repetidamente y adoptó medidas preventivas de cierre; fuentes estimaron que la interrupción podría retirar aproximadamente el 4% de la oferta mundial de petróleo, y AP informó de que el oleoducto dañado permanecería en gran medida fuera de servicio durante semanas de reparaciones. Las fuerzas hutíes reivindicaron formalmente "operaciones militares a gran escala y de alta calidad" contra Arabia Saudí y un ataque contra la base aérea de Khamis Mushait, al tiempo que afirmaron que el tránsito por Bab el-Mandeb sigue siendo en gran medida normal.
La diplomacia apenas avanzó. Una reunión regional del Golfo prevista para el 14 de septiembre se pospuso después de que Arabia Saudí solicitara enmiendas; el secretario de Energía de Estados Unidos dijo que no cabe esperar un avance rápido en el estrecho de Ormuz, y funcionarios iraníes reiteraron que no negociarán hasta que se cumplan sus condiciones. Sí surgieron señales compensatorias: Arabia Saudí busca aumentar los flujos de petróleo a través del Estrecho, Estados Unidos comenzará a reponer su Reserva Estratégica de Petróleo en los próximos meses, y Trump dijo que Rusia y Ucrania han acordado no atacar sus respectivos objetivos energéticos. El miembro del Consejo de Gobierno del BCE, Kocher, advirtió de que los altos precios del petróleo podrían obligar a un mayor endurecimiento del BCE, un problema de costes real para los productores europeos de acero inoxidable.
La liquidez china se mantuvo acomodaticia; una política de consumo apunta a un uso final del acero inoxidable
El Banco Popular de China realizó el 15 de septiembre una operación de repo inverso a seis meses por valor de 500.000 millones de RMB (unos 74.400 millones de dólares). El M2 de agosto se situó en 356,81 billones de RMB, un 7,5% más interanual, mientras que la financiación social agregada en los primeros ocho meses alcanzó los 23,91 billones de RMB, 2,64 billones menos que un año antes, lo que indica que la expansión crediticia sigue siendo moderada.
En materia de políticas, el Ministerio de Comercio y otros siete ministerios publicaron un plan de acción para promover el consumo de hogares inteligentes. Los electrodomésticos inteligentes son una salida relevante aguas abajo para el acero inoxidable, por lo que esto respalda la demanda a medio plazo, aunque la transmisión lleva tiempo y nada de ello se reflejó en las transacciones al contado de esta semana. El Ministerio de Industria y Tecnología de la Información convocó por separado reuniones provinciales sobre el desempeño industrial, elevando la prioridad de estabilizar la producción industrial.
Los inventarios registraron su reducción más sustancial del ciclo
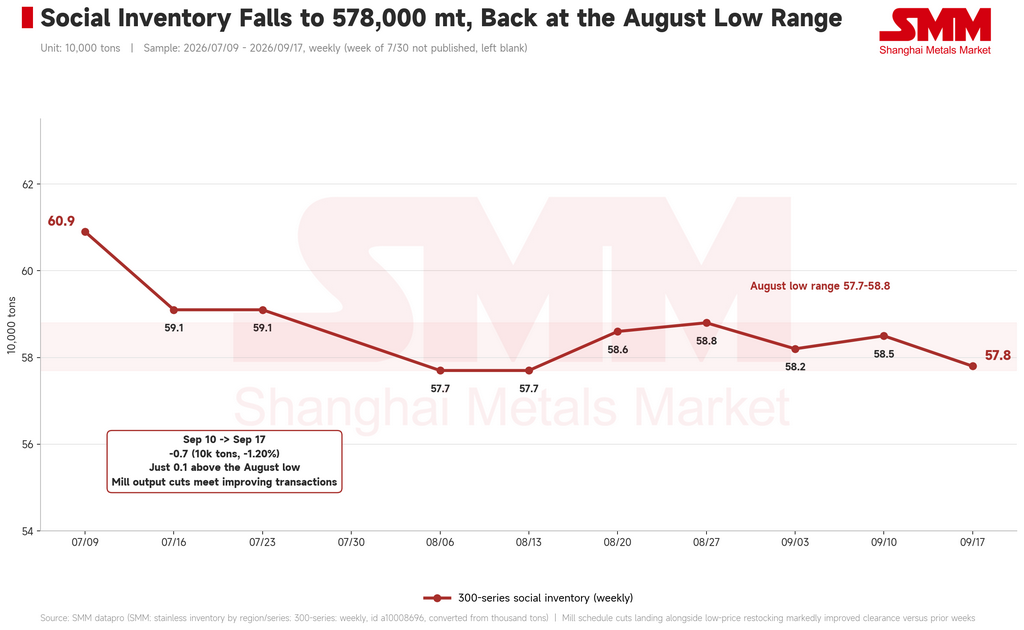
Los datos semanales de SMM situaron el inventario social de la serie 300 en 578.000 toneladas el 17 de septiembre, 7.000 toneladas menos que las 585.000 toneladas de una semana antes, un descenso del 1,20% que lo deja apenas 1.000 toneladas por encima del mínimo de agosto de 577.000 toneladas, de nuevo dentro del rango de agosto.
La composición es mejor que la reducción de principios de septiembre, que procedió de salidas de warrants y no del consumo. Esta se apoya en dos pilares más sólidos: los recortes de producción anunciados anteriormente por las acerías están materializándose, aliviando la oferta incremental, y los precios en estos niveles absolutos han atraído suficiente interés de los compradores intermedios como para mejorar la absorción frente a la escasa negociación de semanas anteriores.
La salvedad importa. La concentrada reposición de existencias del "septiembre dorado" sigue sin aparecer. Esta reducción refleja una contracción de la oferta que se encuentra con compras a precios bajos, no una recuperación tendencial de la demanda de los usuarios finales, y su durabilidad necesita otras semanas de datos para confirmarse.
El lado de los costes se invirtió, y las acerías recuperaron sus márgenes
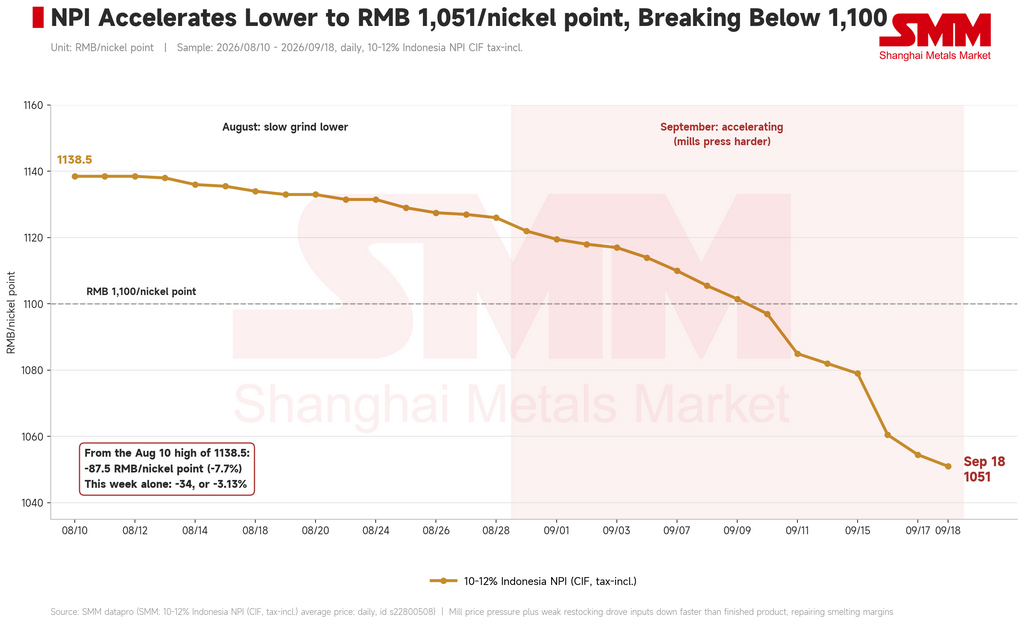
El NPI cayó con fuerza y rapidez. Abrió la semana en 1.082 RMB/punto de níquel (unos 161 dólares), rompió por debajo de 1.060 RMB el miércoles y cerró el viernes en 1.051 RMB/punto de níquel (unos 156 dólares), con un descenso de 34 RMB, o un 3,13%, en la semana. Desde el máximo del 10 de agosto de 1.138,5 RMB/punto de níquel, el NPI ha cedido 87,5 RMB, o un 7,7%, y esta sola semana ha contribuido con más de un tercio de esa caída. El promedio semanal del ferrocromo de alto carbono, publicado por última vez para la semana terminada el 11 de septiembre, fue de 7.850 RMB por tonelada base de 50 mt (unos 1.168 dólares), 50 RMB menos que los 7.900 RMB (unos 1.176 dólares).
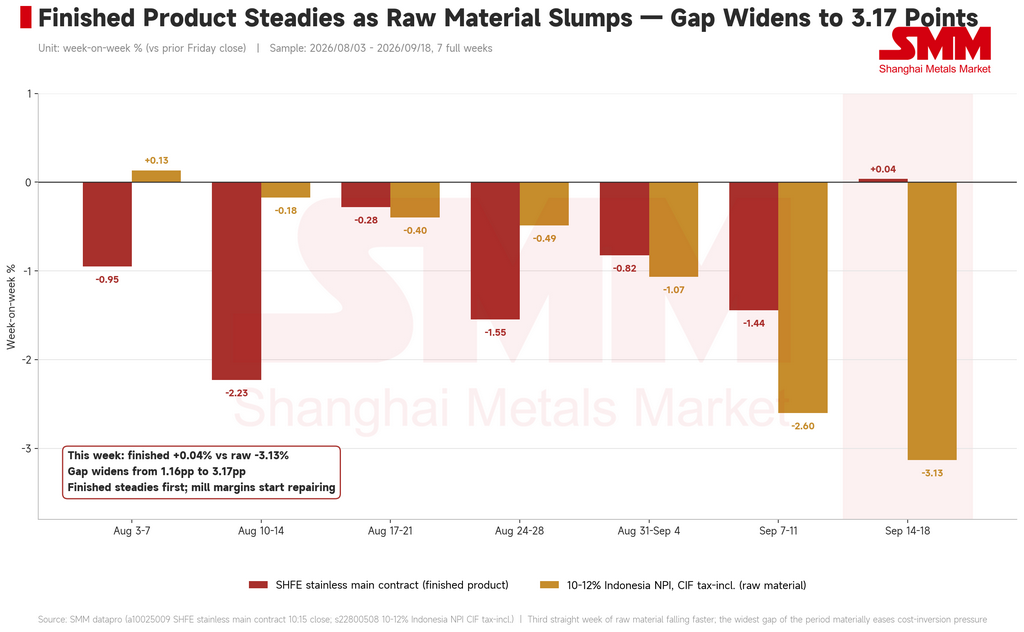
El movimiento relativo es la clave. El producto terminado subió un 0,04% mientras que los insumos cayeron un 3,13%, una brecha de 3,17 puntos porcentuales, la más amplia de este ajuste y la tercera semana consecutiva en la que las materias primas cayeron más rápido que el producto terminado. Indexado al 28 de agosto, cuando la industria entró formalmente en inversión de costes, el producto terminado se sitúa ahora en 97,8 y los insumos en 93,3, un diferencial de 4,4 puntos. El margen se está reabriendo.
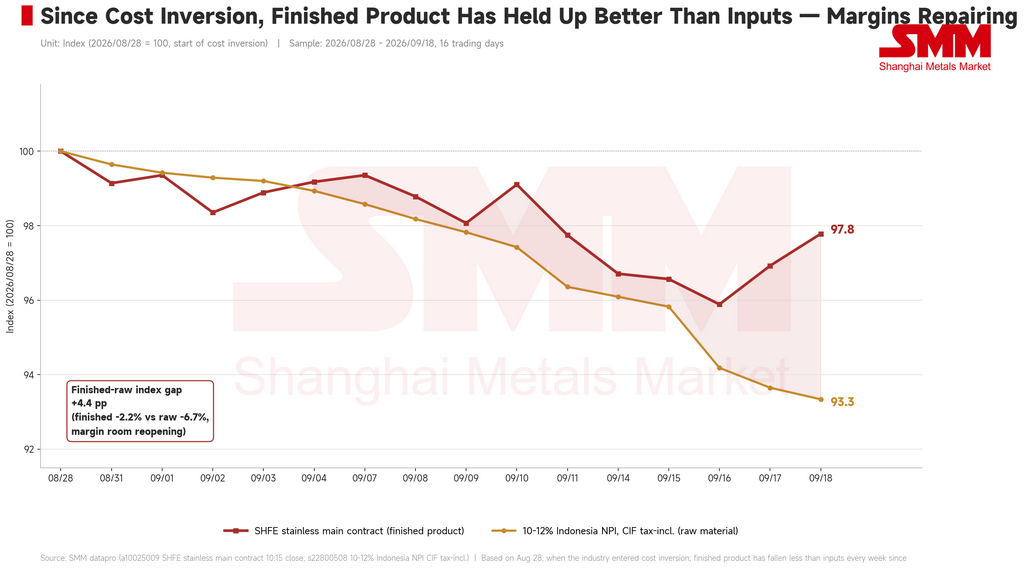
Esto resuelve, al menos por ahora, el riesgo señalado en las dos revisiones anteriores: que el suelo de costes se deslizaba a la baja al mismo ritmo que los precios y, por tanto, ofrecía un soporte más débil que en ciclos anteriores. El producto terminado se estabilizó primero esta semana, lo que rompió esa dinámica. Pero el nivel absoluto de costes sigue cayendo, y si el producto terminado reanuda su descenso, la próxima inversión se formará simplemente a un nivel de precios más bajo.
Perspectivas
Tres cambios marginales definen esta semana frente a las cinco anteriores: el contrato encontró soporte cerca de 13.400 RMB/t y rebotó durante dos sesiones, registrando su primera ganancia semanal en seis; el inventario social volvió al rango mínimo de agosto gracias a los recortes de oferta y no a las salidas de warrants, lo que la convierte en una reducción de mayor calidad que la de principios de septiembre; y las materias primas cayeron más rápido que el producto terminado por tercera semana consecutiva con el margen más amplio hasta la fecha, aliviando materialmente la inversión de costes.
El soporte se está acumulando, pero las condiciones para un cambio de tendencia aún no están dadas. La reposición concentrada de la temporada alta nunca se materializó, la evidencia de una recuperación tendencial de la demanda de los usuarios finales sigue ausente, y esta reparación se debe más a un rebote de sobreventa y a la revalorización de costes que a la demanda. Si la reposición a precios bajos resulta ser una liberación puntual, el impulso alcista podría desvanecerse rápidamente.
Merece la pena seguir de aquí en adelante: la orientación de política de la Fed en septiembre y su transmisión a las valoraciones de los metales básicos; con qué firmeza y durabilidad ejecutan las acerías sus recortes de producción; si la desacumulación impulsada por precios bajos se prolonga hasta octubre; si la caída del NPI se estabiliza —una caída sostenida ayuda a los márgenes a corto plazo pero arrastra toda la estructura de precios a la baja a medio plazo—; y el ritmo de las reparaciones del oleoducto saudí y su repercusión en los costes energéticos.