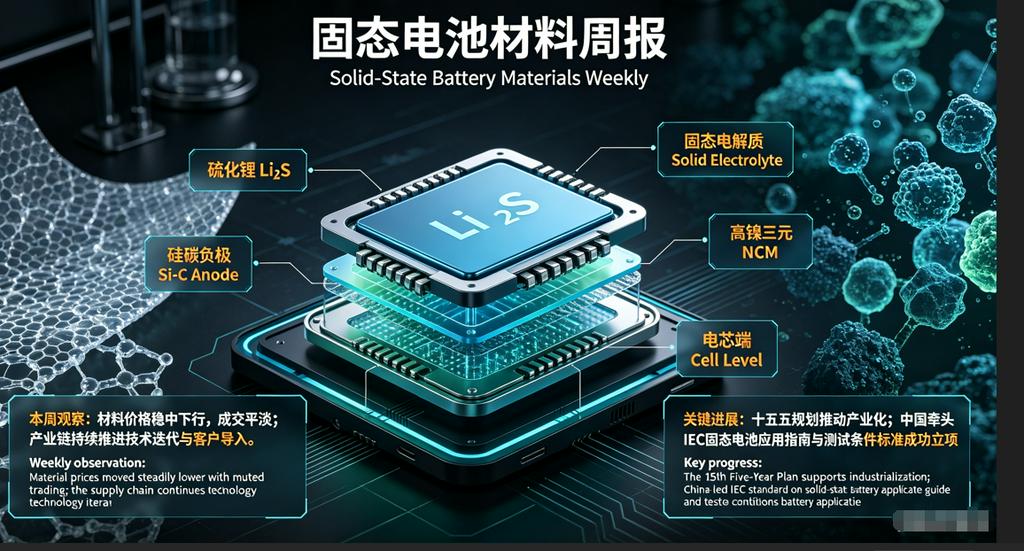
Puntos clave: Esta semana (11–17 de septiembre de 2026), los precios de los materiales relacionados con baterías de estado sólido se mantuvieron estables con sesgo a la baja, y la negociación en el mercado fue relativamente plana. En los lados de materia prima, materiales y celdas, las empresas líderes lograron discretamente avances continuos en I+D e iteración tecnológica, mientras que las startups aumentaron sus esfuerzos de promoción externa para acumular suficientes reservas de clientes antes de que llegue la ola de comercialización de las baterías de estado sólido. El Ministerio de Industria y Tecnología de la Información (MIIT) y la Comisión Nacional de Desarrollo y Reforma (NDRC) emitieron el XV Plan Quinquenal para la Industria de Fabricación de Información Electrónica, promoviendo explícitamente la industrialización de las baterías de estado sólido. La Guía de Aplicación, Elementos de Prueba y Condiciones para Baterías de Estado Sólido para Baterías Secundarias de Iones de Litio de Propulsión de Vehículos Eléctricos, liderada por China, fue aprobada con éxito por la Comisión Electrotécnica Internacional (IEC).
Prefacio: Señales de precios y etapa de la industria
Esta semana, la negociación de materiales relacionados con baterías de estado sólido de SMM fue plana, con precios estables pero con tendencia a la baja. Los rangos de cotización del sulfuro de litio y los electrolitos de sulfuro se mantuvieron amplios, con primas notables. A medida que se libera la capacidad a escala de kilotoneladas, se espera que los precios de los electrolitos híbridos sólido-líquido de óxido disminuyan. Los costos de los ánodos de silicio-carbono continuaron cayendo en medio de la expansión de la capacidad de carbono poroso. Los envíos a nivel de toneladas de materiales de cátodo específicos para estado sólido, como los de alto contenido de níquel y los basados en manganeso ricos en litio, aumentaron, pero las primas especializadas aún no se han reducido significativamente.
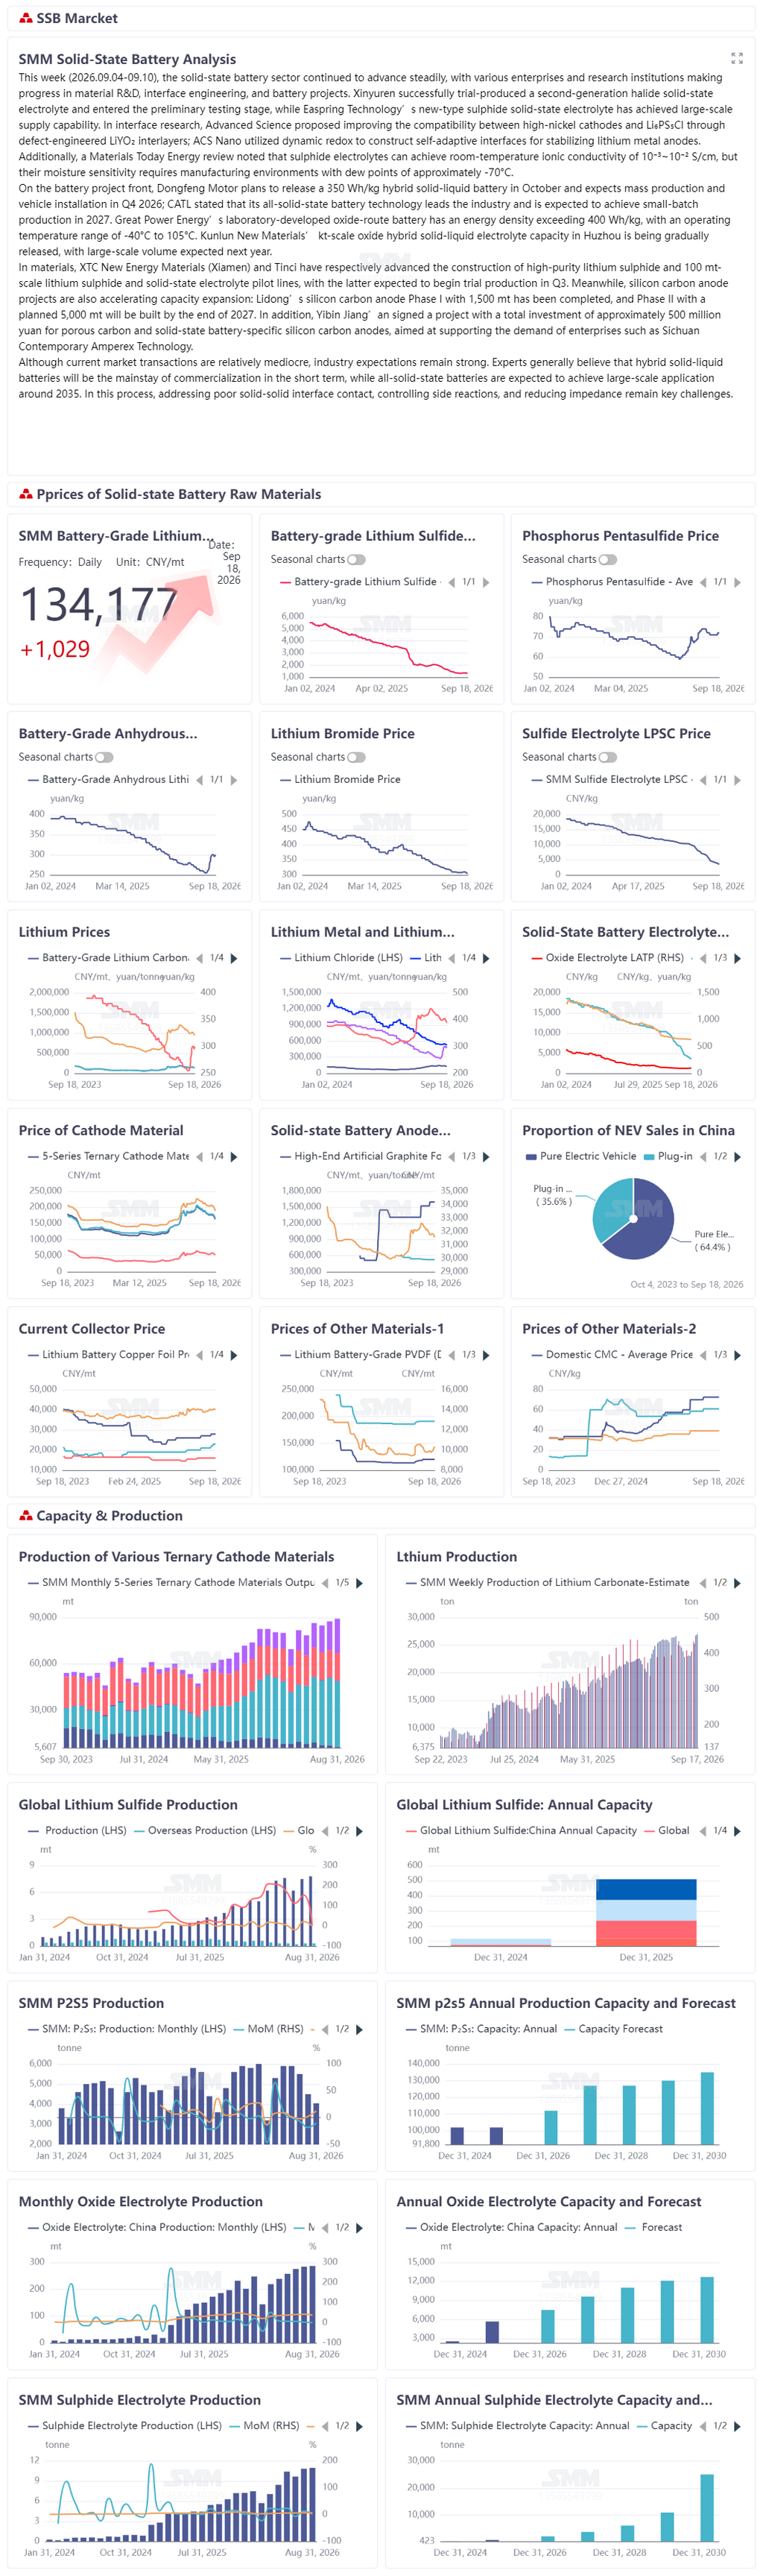
Desde una perspectiva a más largo plazo, en el primer semestre de 2026, el sulfuro de litio cayó de 2.000 RMB/kg a principios de año a 1.530 RMB/kg a principios de junio, una disminución del 23,5 %. Con la puesta en marcha de la línea de producción a escala de 100 toneladas de Tinci Materials en el tercer trimestre y el aumento de las proporciones de autoabastecimiento entre las empresas líderes, se espera que el precio promedio del segundo semestre caiga aún más a 1.300–1.500 RMB/kg, y se espera que el LPSC vuelva a caer al rango de 6.000–7.500 RMB/kg. De enero a agosto, la producción acumulada de electrolito de sulfuro fue de aproximadamente 70 toneladas, superando ya la producción total de 2025 de 58 toneladas. Sin embargo, se espera que la producción mensual promedio del cuarto trimestre esté en el rango de 11,5–13,0 toneladas, aún insuficiente para respaldar la demanda de instalación a gran escala en vehículos.
La característica de los precios en el lado de los materiales esta semana: la liberación de capacidad está superando la validación aguas abajo. Las líneas de producción a escala de cien toneladas se han completado una tras otra, pero las compras reales todavía se basan principalmente en "pedidos de validación" de nivel de kilogramo a tonelada, por lo que el valor indicativo de las señales de precios es limitado. El verdadero punto de inflexión depende de la velocidad a la que los fabricantes de celdas aguas abajo pasen de las líneas piloto a las líneas de producción en masa.
I. Materiales: cátodos, ánodos y electrolitos
1.1 Materiales de cátodo: los materiales a base de manganeso ricos en litio entran en la ventana de certificación. El cambio más notable en el lado del cátodo esta semana provino de Aimite, bajo Tianhua New Energy. El material a base de manganeso rico en litio desarrollado por Aimite tiene una capacidad específica de 300 mAh/g, un voltaje de operación superior a 4,5 V, una densidad energética un 30 % mayor que los materiales ternarios convencionales y una tasa de retención de capacidad superior al 85 % después de 1.000 ciclos. El material se ha enviado a más de diez clientes, incluidos CATL y WeLion, y algunos han aprobado la certificación y logrado ventas. Mientras tanto, el cátodo ternario de alto contenido de níquel de Jiangsu Yili ha logrado la producción en masa, con una inversión de 1.120 millones de RMB para construir una línea de producción de 5.200 toneladas/año. Tianhua New Energy planea una capacidad total de materiales para baterías de estado sólido de 15.000 toneladas en 2026.
1.2 Electrolitos: avance piloto de sulfuro de litio; la capacidad de óxido lidera. La línea piloto de sulfuro de litio y electrolito sólido a escala de 100 toneladas de Tinci Materials se ha completado y puesto en uso, y la empresa mantiene una estrecha cooperación en I+D con los principales fabricantes de celdas y automotrices aguas abajo. La capacidad de electrolito sólido de óxido de Langu New Energy ha alcanzado el nivel de diez mil toneladas, mientras que los electrolitos de sulfuro y haluro han alcanzado una capacidad a escala de cien toneladas, con planes de expandirse a escala de mil o incluso diez mil toneladas. Los materiales de electrolito de sulfuro de Easpring han entrado en la etapa de validación a pequeña escala con clientes líderes de baterías de estado sólido, habiendo abierto una cadena de preparación integrada de "sulfuro de litio–precursor altamente activo–electrolito de sulfuro de alto rendimiento".
1.3 Ánodos: el silicio-carbono CVD entra en la etapa de certificación de clientes. Durante múltiples visitas de investigación institucional esta semana, Xiangfenghua reveló que su material de ánodo de silicio-carbono CVD se encuentra actualmente en la etapa de certificación de clientes y se ha enviado a múltiples fabricantes de baterías nacionales y extranjeros para su validación. La tecnología ha pasado de la etapa de I+D de laboratorio a la etapa de validación piloto y tiene una base para la producción a escala. En el campo de las baterías de estado sólido, la cooperación de Xiangfenghua en ánodos con Qingtao Energy continúa avanzando en la validación de productos.
II. Baterías: construcción de líneas piloto y ritmo de instalación en vehículos
La señal más clara en el lado de las baterías esta semana provino de Chery Automobile. El presidente de Chery, Yin Tongyue, declaró públicamente que la batería híbrida sólido-líquido Rhinoceros de la empresa se instalará en vehículos en el cuarto trimestre de 2026, y las baterías totalmente de estado sólido comenzarán la validación en vehículos en 2027. Este calendario es coherente con el ritmo general de la industria: primero los híbridos sólido-líquido y después las totalmente de estado sólido.
Penghui Energy reveló que su batería de laboratorio por ruta de óxido puede alcanzar una densidad energética superior a 400 Wh/kg y un rango de temperatura de funcionamiento de -40 °C a 105 °C. Farasis Energy aclaró que su línea piloto de baterías de estado sólido aún está en construcción y todavía no ha alcanzado la producción en masa. Zhongqi New Energy y Leapmotor firmaron un acuerdo de cooperación técnica, en virtud del cual ambas partes llevarán a cabo colaboración en I+D en direcciones de vanguardia como baterías de estado sólido, baterías basadas en manganeso rico en litio y baterías de iones de sodio, y promoverán conjuntamente el desarrollo dirigido de celdas estandarizadas.
De la información del lado de las baterías se desprenden dos líneas principales: en primer lugar, el ritmo de instalación en vehículos de baterías híbridas sólido-líquido es cada vez más claro, y desde el cuarto trimestre de 2026 hasta 2027 habrá un período intensivo de validación. En segundo lugar, el calendario de producción en masa de baterías totalmente de estado sólido sigue centrado principalmente en el "inicio de la validación" en 2027, y todavía falta tiempo para que los consumidores puedan comprar este tipo de productos.
III. Proyectos y capacidad: las líneas piloto avanzan de forma intensiva
Varios proyectos de baterías de estado sólido actualizaron su progreso esta semana. El proyecto de batería híbrida sólido-líquido de Jiangsu Jiuxing New Energy tiene una inversión total de 1.000 millones de RMB y se espera que complete la instalación de equipos de planta y la puesta en marcha integral en diciembre, con producción en masa en el primer trimestre de 2027. Sus productos están dirigidos a campos de gama alta como drones y robots. Lyric Robot reveló que ha abierto la cadena completa de equipos de proceso de electrodo seco, impresión por transferencia de electrolito, prensado isostático y formación y clasificación de capacidad de alto voltaje. Su equipo de prensado isostático en caliente ha alcanzado los estándares de entrega para producción en masa, y el proyecto de línea completa totalmente de estado sólido entregado a un fabricante de automóviles líder ha completado la aceptación por fases.
La cartera de pedidos de Naknor asciende a 2.718 millones de RMB. Algunos equipos de estado sólido, como los equipos de calandrado de tiras de litio y las máquinas integradas compuestas de suplementación de litio, han entrado en etapas de validación con clientes o de entrega. Wuxi Lead Intelligent Equipment ha seguido ganando pedidos de clientes líderes desde el tercer trimestre, cubriendo equipos de proceso centrales como electrodos secos, recubrimiento de electrolito, apilamiento de estado sólido y prensado isostático.
La densidad de información en el lado de los equipos es claramente mayor que en los lados de materiales y baterías. Esto concuerda con la lógica de la industria: la construcción de líneas piloto es lo primero, y los pedidos de equipos son la señal más temprana de industrialización.
IV. Cooperación financiera y avances en el extranjero
4.1 Cooperación nacional: Tengyuan Cobalt y Hunan Liuli Exploration Technology alcanzaron una cooperación estratégica para construir conjuntamente una línea piloto de sulfuro de litio y llevar a cabo la validación de ingeniería de materias primas clave aguas arriba para electrolitos de sulfuro. Tengyuan Cobalt aporta capacidades de hidrometalurgia y purificación de materiales de alta pureza, mientras que Hunan Liuli proporciona fórmulas de materiales de sulfuro de litio y tecnología de I+D de electrolitos sólidos.
4.2 Cooperación internacional: Normas y capacidad, dos líneas. En cuanto a normas, la Guía de Aplicación, Elementos de Ensayo y Condiciones para Baterías de Estado Sólido para Baterías Secundarias de Ion-Litio de Propulsión de Vehículos Eléctricos, liderada por China, fue aprobada con éxito por la IEC. Es la primera vez que China lidera la formulación de una norma internacional en el campo de las baterías de estado sólido. La norma está dirigida por un experto de una empresa china líder en baterías de nueva energía, con la participación de expertos de Francia, Corea del Sur, Japón y otros países. La aprobación de la norma contribuirá a poner fin a la confusión conceptual en torno a términos como "híbrido sólido-líquido" y "cuasi estado sólido", y a establecer un sistema de evaluación técnica unificado a nivel mundial.
4.3 Capacidad: Solid Power confirmó sus planes de establecer una empresa conjunta de electrolito sólido de sulfuro en Corea del Sur antes de finales de 2026, con una capacidad objetivo inicial de unas 500 toneladas, capacidad de suministro para 2028 y planes posteriores de hasta 20.000 toneladas/año. Factorial Energy coopera con Mitsui Kinzoku, que producirá en serie electrolitos sólidos de sulfuro tipo argirodita en una planta dedicada en la prefectura de Saitama, Japón. Panasonic Energy ha desarrollado una batería de estado sólido que puede funcionar a hasta 150 °C y comenzará la entrega de muestras de octubre a diciembre, dirigida principalmente al sector de maquinaria industrial.
V. Voces de la industria
Pan Ruijun de Gotion High-tech: Cuando el precio del sulfuro de litio baje a 500.000 RMB/tonelada y el precio del electrolito sólido baje a 300.000 RMB/tonelada, las baterías de estado sólido entrarán en la "era de 1 yuan/Wh". El precio medio actual del sulfuro de litio es de aproximadamente 1,5 millones de RMB/tonelada, lo que representa el 88% del coste de materiales de los electrolitos de sulfuro, aún lejos del objetivo.
Nuevas voces esta semana: En la cooperación técnica entre Zhongqi New Energy y Leapmotor, ambas partes establecieron explícitamente "promover conjuntamente el desarrollo específico de celdas estandarizadas" como uno de los objetivos centrales. Esto significa que el modelo de cooperación entre fabricantes de automóviles y empresas de baterías en baterías de estado sólido está pasando de la etapa de "validación técnica" a la etapa de "definición de producto".
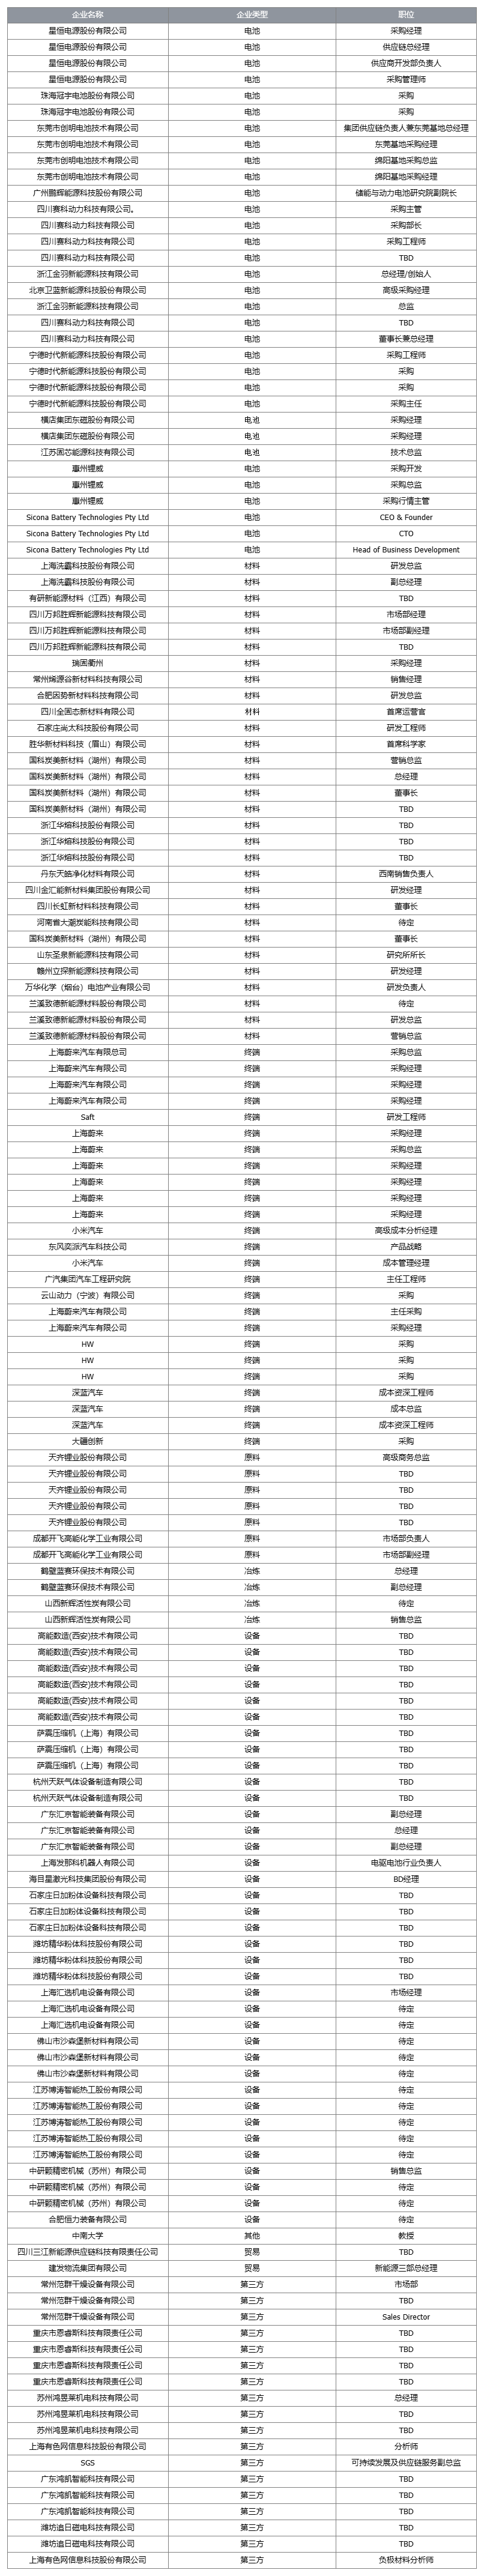
Lista de participantes de la conferencia de baterías de estado sólido de SMM (parcial)
**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido, póngase en contacto con:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!