I. La conclusión primero: la UE cerró el laminador, no el horno
Esta ronda de la política de acero inoxidable de la UE tiene un límite notablemente claro.
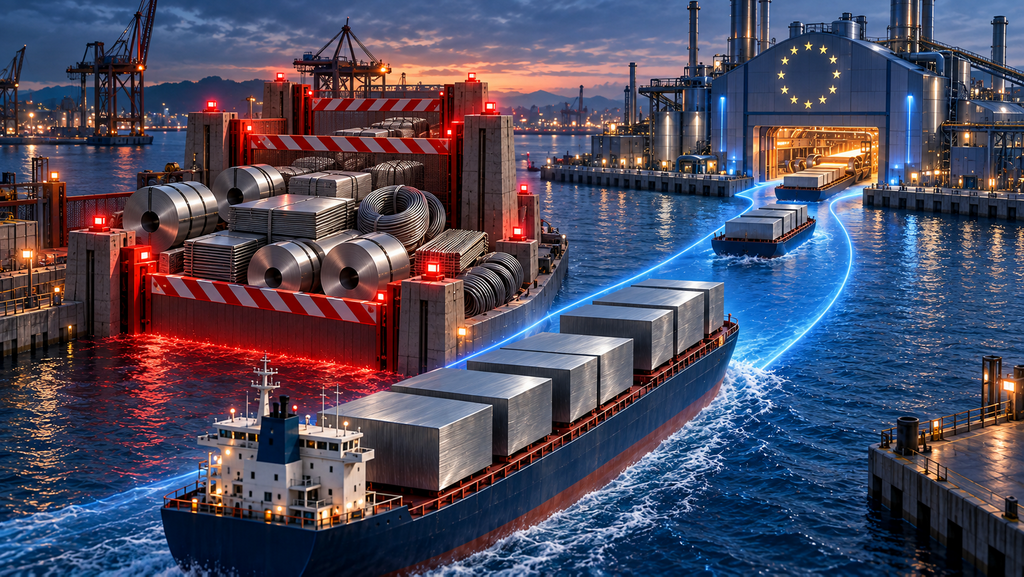
De un lado está el producto acabado. Las bobinas laminadas en frío (SA 7219/7220), las bobinas laminadas en caliente, las chapas, las barras y el alambrón se enfrentan ahora a seis capas a la vez: derechos antidumping, derechos compensatorios, extensiones antielusión, un recorte de cuota de aproximadamente el 47 %, un arancel del 50 % fuera de cuota, la obligación de prueba de fusión y colada que entra en vigor el 1 de octubre y una obligación del MACF que empieza a intensificarse.
Del otro lado está el desbaste de acero inoxidable, SA 7218. No soporta ninguna de esas seis. Sin derecho antidumping, sin derecho compensatorio, sin lugar en la lista antielusión y sin exposición a las tres categorías de productos donde más se recortaron las cuotas de salvaguardia. El MACF sí cubre el desbaste, pero solo debe entregarse el 2,5 % de las emisiones incorporadas en 2026.
Así, para el mismo exportador y la misma colada de acero, la vía del producto acabado cuesta hasta un 41,6 % en derechos más la lucha por la cuota, mientras que la vía del desbaste circula en gran medida sin obstáculos. Nadie tiene que dirigir al mercado hacia esa abertura. La encuentra solo.
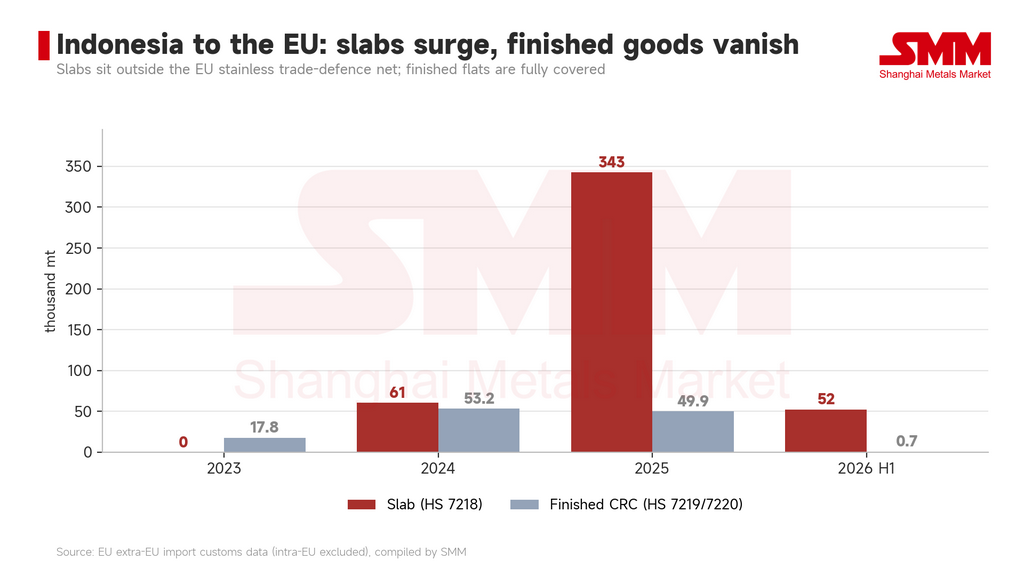
Las dos curvas de Indonesia se han convertido en opuestos exactos. En 2023, los envíos indonesios de desbaste a la UE fueron prácticamente nulos, mientras que los de producto acabado alcanzaron 17 800 toneladas. Para 2025, el desbaste se situó en 342 900 toneladas frente a 49 900 toneladas de producto acabado. En el primer semestre de 2026, el desbaste alcanzó 52 400 toneladas y el producto acabado cayó a 737 toneladas.
Esa línea de producto acabado no se está debilitando. Ha llegado a cero. Seis meses de envíos de 2026 suman aproximadamente una semana del volumen de 2025.
II. De la nada al primer puesto en dos años
La medida más clara de lo abierto que está el canal del desbaste proviene de la propia mezcla de importaciones de la UE.
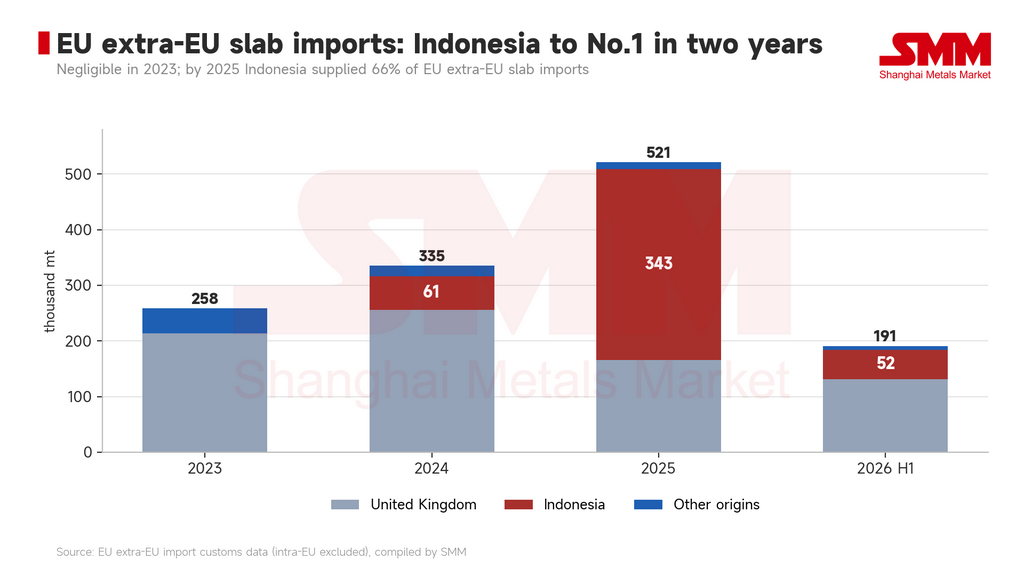
En 2023, las importaciones extracomunitarias de desbaste de la UE totalizaron 258 300 toneladas. Solo el Reino Unido suministró 213 500 toneladas, y el resto se repartió entre Kazajistán, Ucrania y Corea del Sur. Indonesia no superó el umbral de notificación.
En 2024, Indonesia apareció con 60 600 toneladas.
En 2025, las importaciones extracomunitarias totales de desbaste de la UE saltaron a 521 400 toneladas. Indonesia suministró 342 900 toneladas de esa cifra, el 66 % del total, y más del doble del volumen del líder histórico, el Reino Unido, con 165 700 toneladas. Los envíos británicos de desbastes a la UE cayeron ese mismo año.
Un proveedor que no figuraba en la lista hace dos años suministra ahora dos tercios de los desbastes importados por Europa. Esa posición no se compró con precio. Se encontró en un hueco del arancel.
Aquí importa un punto de definición. El desbaste es la única categoría de acero inoxidable en la que la UE depende principalmente de importaciones de fuera del bloque: el comercio intracomunitario representa solo el 34 % del flujo, frente al 50 %-90 % de las cinco categorías de productos acabados. Europa no puede fundir suficiente acero inoxidable bruto para alimentar sus propios trenes de laminación y debe comprar material semielaborado para laminar. Esa es la razón industrial por la que el canal del desbaste está abierto, y la razón por la que no puede cerrarse rápidamente.
III. 71x: la cifra que dice más que los textos legales
Dividir los volúmenes de desbaste indonesio destinados a la UE por los volúmenes de producto acabado ofrece la expresión más condensada de lo que ha hecho esta ronda de políticas.
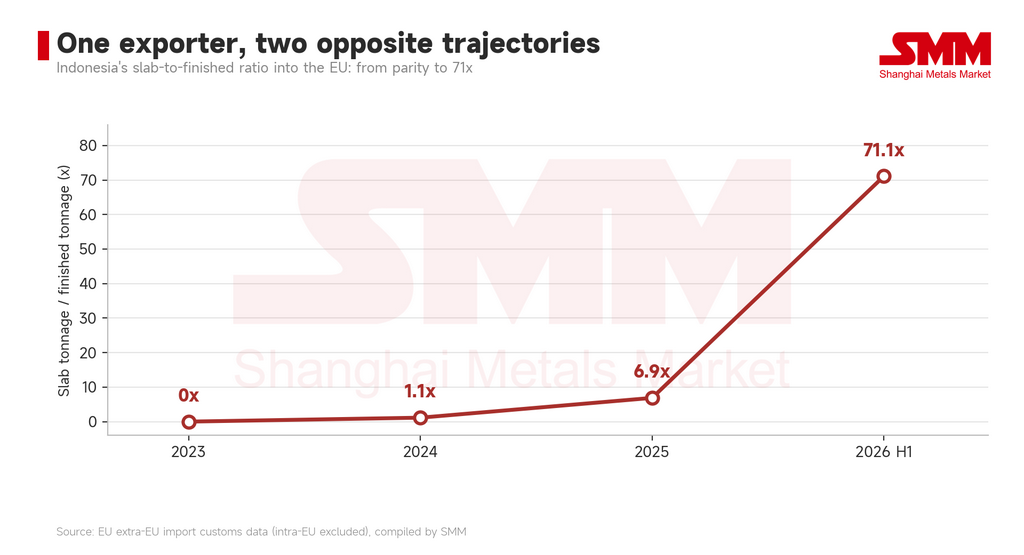
En 2024, la proporción era de 1,1x: desbaste y producto acabado moviéndose en volúmenes comparables por vías separadas. En 2025 fue de 6,9x. En el primer semestre de 2026 alcanzó 71,1x.
El cambio no fue gradual. Saltó en el intervalo entre finales de 2025 y principios de 2026, coincidiendo con el momento en que el Reglamento (UE) 2026/1384 pasó de propuesta a ley.
Lo que muestra esa curva es una brecha de velocidad. Las empresas se reorganizan más rápido de lo que se modifica la legislación. Cada ronda de normas deforma la estructura del comercio, y la deformación siempre se dirige hacia la barrera más débil en cada momento. Cada derecho añadido en el lado del producto acabado hace más pronunciada la curva del desbaste.
Cabe añadir que el desbaste no desaparece una vez que desembarca. Entra en los trenes de laminación europeos y sale como bobina laminada en frío de origen UE. Para el usuario final es el mismo acero. Para las aduanas y la legislación de defensa comercial tiene ahora una identidad distinta. Aquello en lo que se protege a la industria europea del acero inoxidable es en la fase de laminación, no en la de fusión, y esa distinción sustenta todo lo que sigue.
IV. Las reconsideraciones por expiración no crean nuevos derechos: consolidan los existentes
El 15 de septiembre, la Comisión Europea inició dos reconsideraciones por expiración relativas al acero inoxidable laminado en frío. El asunto R871 se refiere a China continental y Taiwán (PoC); el asunto R872 se refiere a India e Indonesia. Ambas fueron solicitadas por la Asociación Europea del Acero (EUROFER) antes de que las medidas estuvieran a punto de expirar.
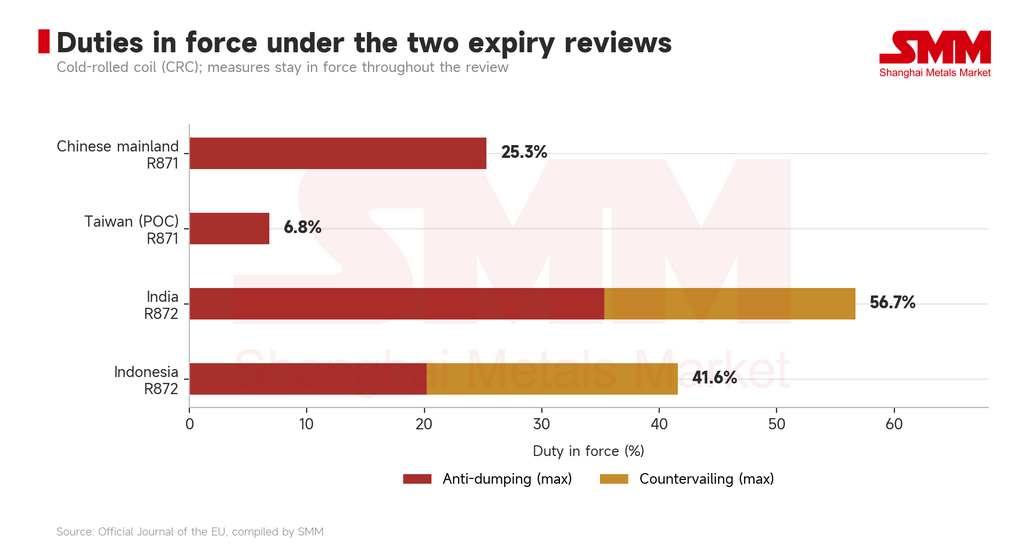
Conviene aclarar primero un error de interpretación habitual. Una revisión por expiración no es una investigación nueva. No fija nuevos tipos de derecho y no existe ningún periodo durante el cual se suspendan los derechos mientras se desarrolla la revisión. El mecanismo jurídico es simplemente este: si nadie solicita una revisión antes de que expiren las medidas, estas expiran automáticamente; una vez iniciada una revisión, las medidas existentes siguen plenamente en vigor durante todo el proceso, hasta que se adopte una determinación. Para los exportadores, la única certeza desde el día de la apertura es que los tipos actuales se mantienen al menos otro año y, por lo general, cinco.
Ordenados por el tipo máximo actual: India con un 56,7 % (35,3 % antidumping más 21,4 % compensatorio), Indonesia con un 41,6 % (20,2 % más 21,4 %), China continental con un 25,3 % y Taiwán (PoC) con un 6,8 %.
Indonesia es el caso atípico de los cuatro. Sus envíos de productos acabados a la UE ya han caído a cero, por lo que la revisión apenas tiene efecto marginal sobre lo que exporta hoy: los derechos ya mantienen el producto fuera y cinco años más no lo reducirán más. El efecto real está en las expectativas. Indica que, durante los próximos cinco años, no hay perspectivas de que el acero inoxidable acabado indonesio vuelva a entrar en Europa por la puerta principal. Quedan dos vías: el desbaste plano o la relaminación en un tercer país. Y, a partir del 1 de octubre, la vía de la relaminación tropieza con la prueba de fusión y colada.
Taiwán (PoC) se sitúa en el extremo opuesto. Su 6,8 % es el tipo más bajo de los cuatro y en 2025 envió 299.900 toneladas de producto acabado a la UE, lo que lo convierte en la mayor fuente extracomunitaria de laminado en frío. Por tanto, la revisión pone en riesgo un volumen real. Su contingente de laminado en frío también funciona íntegramente por la vía única NMF: una vez agotada la asignación, los envíos se enfrentan al arancel del 50 % fuera de contingente, sin un fondo común de TLC al que recurrir. Un derecho bajo combinado con un contingente sin amortiguación significa que cualquier reevaluación de ese derecho se amplifica.
V. La lista de proveedores se está reordenando y la regla de clasificación ha cambiado
Con las revisiones por expiración, los contingentes, la prueba de fusión y colada y el CBAM ahora superpuestos, la combinación de orígenes del acero inoxidable laminado en frío extracomunitario de la UE ha empezado a moverse.
Comparando el año completo 2025 con el primer semestre de 2026 anualizado: Taiwán (PoC) -62 %, China continental -47 %, Indonesia -97 %, India -21 % y Tailandia -9 %; frente a Corea del Sur +27 %, Sudáfrica +91 %, Malasia +19 %, Turquía +10 %, Vietnam +6 % y Japón +50 %.
Si se compara esa tabla con la situación de defensa comercial y el régimen de contingentes de cada origen, el patrón es claro.
Todos los orígenes del grupo en descenso están directamente cubiertos por medidas antidumping o compensatorias. China continental, Taiwán (PoC), India e Indonesia son precisamente los cuatro encuestados en las dos revisiones por extinción.
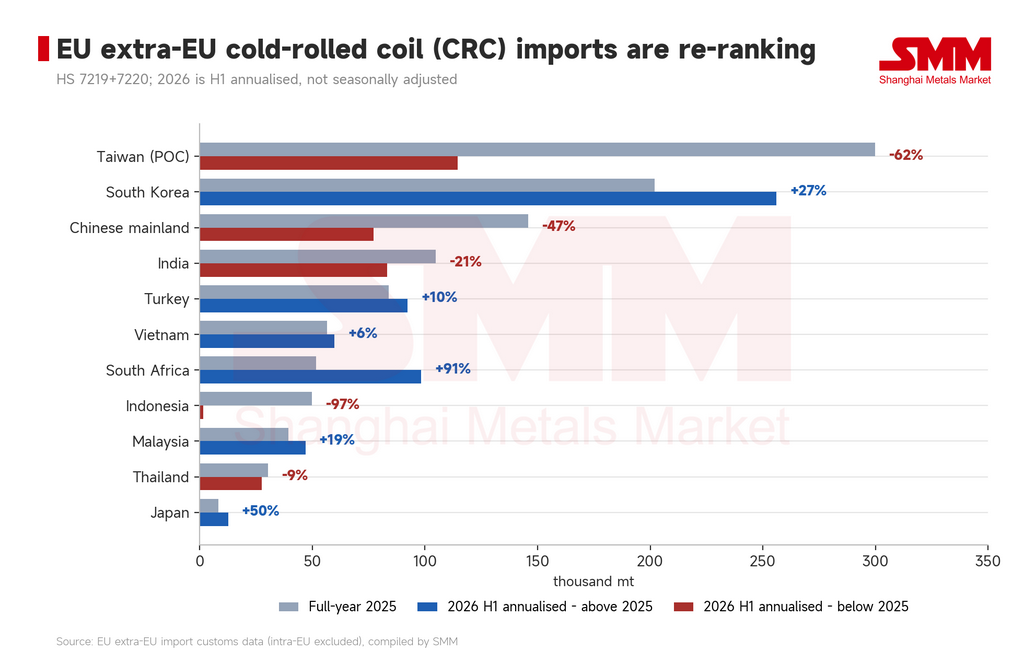
El grupo en ascenso comparte una de dos características: un contingente del TLC de doble vía o ninguna cobertura de defensa comercial. Corea del Sur se encuentra en la vía del TLC con la estructura de contingentes más completa y registra la mayor ganancia absoluta. Sudáfrica tiene un componente del TLC subyacente y casi se duplicó. Japón creció más rápido desde una base pequeña.
Conviene destacar una lectura contraintuitiva. Turquía y Vietnam no cayeron: crecieron. Ambos quedaron sujetos a la ampliación antielusión de 2024 y deberían haber sido los más visiblemente reprimidos; sin embargo, sus envíos del primer semestre de 2026 aumentaron un 10% y un 6%, respectivamente. La explicación probable es que las medidas antielusión apuntan a la elusión del origen, mientras que su crecimiento proviene de suministro conforme: desbastes procedentes de orígenes distintos de Indonesia, incluidos fuera de la UE, y cadenas de suministro reconstruidas en torno a ello. Si esa lectura se mantiene, una vez que surtan efecto las pruebas de fusión y colada, estos dos mercados se convierten en la prueba más directa de si la relaminación conforme funciona realmente como modelo.
Es necesaria una advertencia metodológica. La anualización del primer semestre de 2026 es una simple duplicación sin ajuste estacional. Las importaciones de acero inoxidable de la UE suelen concentrarse al inicio de los trimestres, cuando se abren las ventanas de contingentes, por lo que la cifra anualizada sobreestima a cualquier origen que haya presionado con fuerza por el contingente en el primer semestre. Lo que esta tabla refleja de manera fiable es el orden y la dirección, no los niveles absolutos.
VI. CBAM: la factura no llega realmente hasta después de 2029
El CBAM se suele analizar como un coste actual. El calendario de entrega de derechos muestra que todavía no lo es.
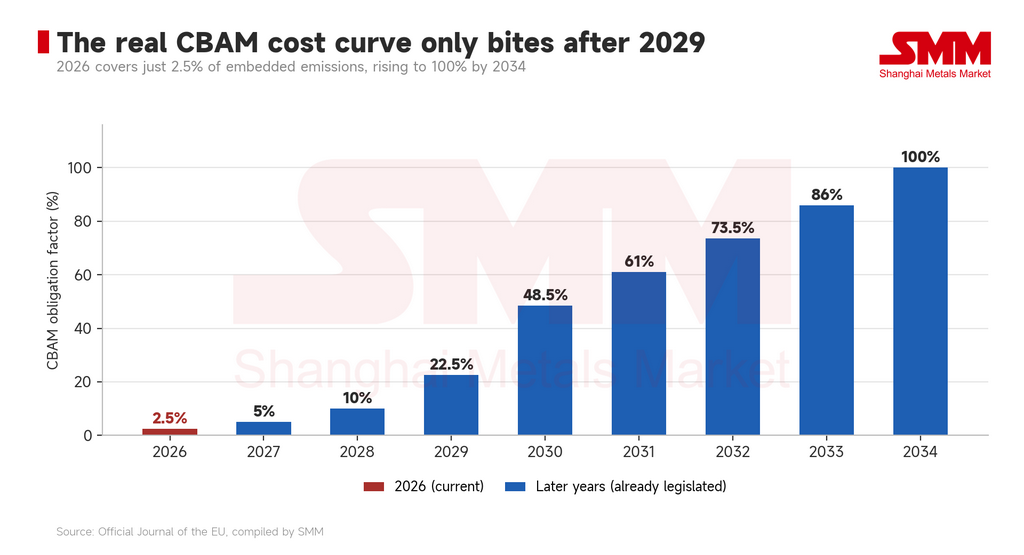
Solo el 2,5% de las emisiones incorporadas debe entregarse en 2026, porcentaje que sube al 5% en 2027 y al 10% en 2028. El verdadero punto de inflexión llega en 2029 (22,5%) y 2030 (48,5%), y no se alcanza el 100% hasta 2034. En otras palabras, durante los próximos tres años, el efecto del CBAM sobre el comercio de acero inoxidable será principalmente el coste de cumplimiento de la notificación y la verificación, más que el propio coste del carbono.
Esa curva gradual es también la segunda clave para entender el canal de la palanquilla. La palanquilla de acero inoxidable se encuentra entre las categorías con mayor intensidad de emisiones de la cadena, porque la fusión del acero crudo es donde se concentra la mayor parte de las emisiones del proceso — y una línea que funciona con arrabio de níquel (NPI) como materia prima y electricidad generada con carbón es notablemente más intensiva en carbono que la ruta europea de horno eléctrico. Con un tipo de entrega del 2,5 %, esa brecha es casi invisible en el coste en destino. Al 48,5 %, se convierte en una diferencia de otro orden.
La ventana de la palanquilla es, por tanto, finita, y su caducidad ya figura en un calendario publicado. Antes de 2029, la ventaja arancelaria de la palanquilla supera con creces su desventaja en carbono. Después de 2030, ambas comienzan a anularse mutuamente.
La posición adoptada por el Parlamento Europeo el 15 de septiembre convierte en prioridad la ampliación del CBAM a los productos transformados que contienen acero; EUROFER ha propuesto por separado una enmienda que incorpora las ferroaleaciones, incluidas el ferroníquel y el NPI, al ámbito de aplicación. Ambas siguen siendo posiciones y no derecho vigente. Pero apuntan en la misma dirección: las fases que aún no están cubiertas se van nombrando una a una. La brecha en la cadena del acero inoxidable — fase anterior excluida, fase posterior excluida, solo se cuenta la intermedia — se está cerrando de forma sistemática. Ese proceso y la exención de la que hoy disfruta la palanquilla son dos extremos de la misma historia.
VII. El contingente de la India: un acuerdo, dos cifras en circulación
A mediados de septiembre, el acuerdo de contingentes arancelarios en el marco del tratado de libre comercio entre la India y la UE entró en el debate público, y aparecieron dos conjuntos de cifras que no concilian.
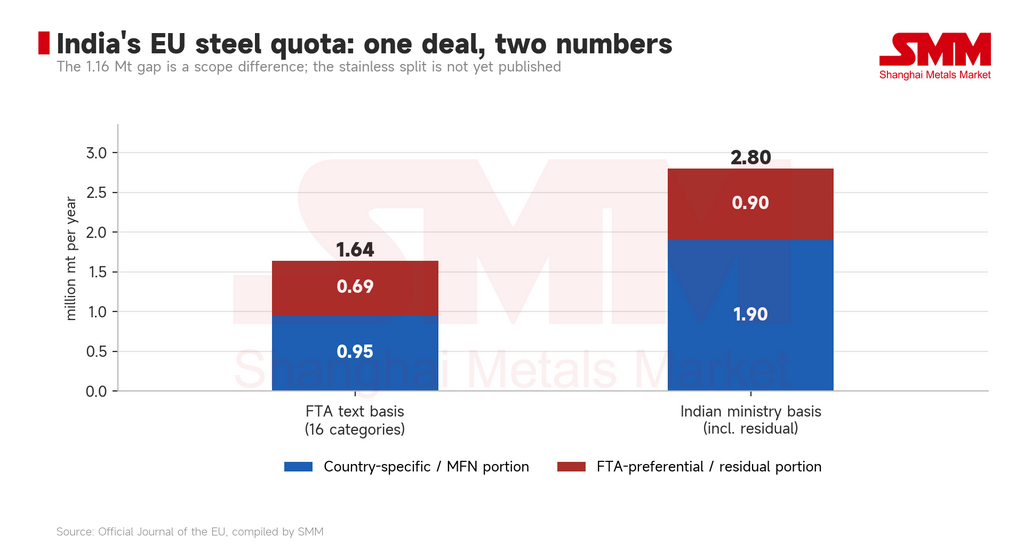
Sobre la base del texto del acuerdo, el contingente anual es de 1,64 millones de toneladas métricas repartidas en 16 categorías, divididas en 950.000 toneladas métricas en condiciones NMF y 690.000 toneladas métricas en condiciones preferenciales del TLC. Sobre la base facilitada por el Ministerio de Comercio e Industria de la India el 17 de septiembre, son 1,9 millones de toneladas métricas específicas por país más 900.000 toneladas métricas residuales, para un total de 2,8 millones de toneladas métricas.
La brecha es de 1,16 millones de toneladas métricas y procede de dónde traza cada definición su frontera. La cifra del ministerio incluye la parte del fondo residual («otros países») por la que la India podría competir; el texto del acuerdo solo contabiliza la asignación específica por país. El fondo residual es competitivo y se asigna por orden de llegada, de modo que la disponibilidad teórica no equivale al volumen efectivamente realizado. Ambas cifras son defendibles. Simplemente responden a preguntas distintas.
En lo que respecta específicamente al acero inoxidable, el punto más importante es que ninguna de las dos cifras se ha desglosado por categoría de producto. Ya sea el total de 1,64 millones de toneladas métricas o de 2,8 millones, ningún texto oficial dice aún cuánto corresponde a bobina laminada en frío de acero inoxidable, barras, alambrón o tubo sin soldadura. Hasta que se publique ese desglose, cualquier cálculo que convierta el contingente global en oportunidad para el acero inoxidable carece de fundamento.
La dirección, sin embargo, es clara. La India soporta el tipo arancelario más alto de las cuatro economías analizadas (56,7 %) y, al mismo tiempo, ostenta la posición de contingente más sólida en productos largos y tubos, en la doble vía del TLC. Una vez que el TLC entre en vigor, la India se encontrará en dos estados a la vez: la bobina laminada en frío terminada frenada por aranceles elevados, y los productos largos y tubos circulando con un contingente amplio y un fondo compartido por debajo. La forma en que asigne capacidad entre ambos determinará los flujos reales mucho más que si la cifra global es de 1,64 o de 2,8 millones de toneladas métricas.
VIII. Todo lo que está por venir ya tiene fecha
La característica de esta ronda normativa que más importa a las empresas es que no se trata de un acontecimiento único. Es un calendario que ya ha sido fijado.
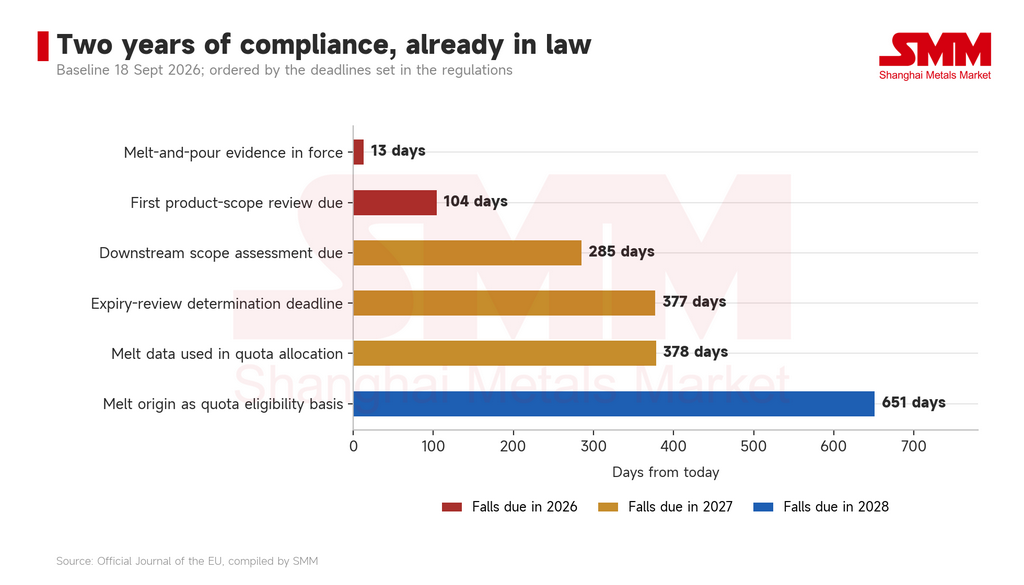
Contando desde hoy: la obligación de acreditar la fusión y colada entra en vigor en 13 días; la primera revisión del ámbito de productos vence en 104 días; la evaluación sobre la inclusión de los productos transformados que contienen acero vence en 285 días; el plazo legal para las determinaciones en las dos revisiones por expiración cae en el día 377; se espera que los datos de fusión y colada se utilicen de forma más activa en la asignación de contingentes a partir del día 378; y en el día 651 la Comisión debe evaluar si establece formalmente el origen de fusión como base de la elegibilidad para los contingentes.
Superponga ese calendario al canal de la palanquilla y se desprende la conclusión central de este análisis: la exención actual de la palanquilla no es un acuerdo consolidado. Es un asunto que aún no se ha resuelto.
Tres razones lo respaldan. Primera, toda la lógica legislativa de la norma de fusión y colada consiste en rastrear el acero hasta el lugar donde se fundió por primera vez — y la palanquilla es la primera forma sólida que adopta el acero fundido. La lógica interna de la norma y la exención de la palanquilla están en tensión directa, y esa tensión acabará resolviéndose. Segunda, la revisión del ámbito de productos prevista antes del 31 de diciembre de 2026 y la evaluación de productos transformados prevista antes del 30 de junio de 2027 son ejercicios obligatorios; que la palanquilla entre en el debate es cuestión de calendario, no de si ocurrirá. Tercera, el tipo de entrega del CBAM aumenta de forma pronunciada después de 2029, erosionando el arbitraje de la palanquilla desde el lado de los costes sin necesidad de nueva legislación alguna.
El canal está abierto. Pero el instrumento jurídico y el calendario para cerrarlo ya existen.
IX. Qué significa esto para cada gran exportador
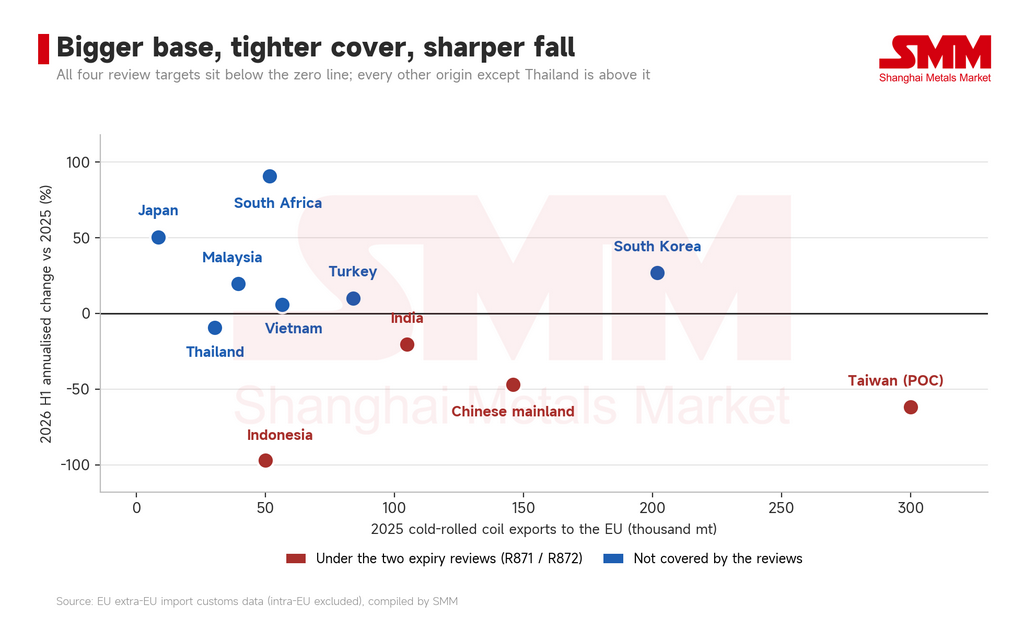
Al situar los once orígenes sobre dos ejes — volumen enviado a la UE en 2025 y variación anualizada en 2026 — se obtiene una distribución que no es en absoluto aleatoria. Los cuatro orígenes sometidos a revisión por expiración caen por debajo de la línea cero, y cuanto mayor es la base, más profunda es la caída. Todos los orígenes no sometidos a revisión se sitúan por encima, con la única excepción de Tailandia, cuyo -9 % está cerca de la estabilidad y no contradice el patrón.
Indonesia. Cero envíos de producto terminado es ya un resultado consolidado, la palanquilla es la única puerta principal abierta e Indonesia ha ocupado el primer puesto en el suministro de palanquilla extracomunitario a la UE. El riesgo real no es este año; se sitúa donde se cruzan la revisión del ámbito de productos y el aumento progresivo del CBAM. La cuota ganada a través de la palanquilla es una cuota con fecha de caducidad, no una estructura estable. Hay también una segunda exposición: una vez que el origen de fusión rija la atribución de contingentes, el acero indonesio relaminado en un tercer país se imputará a Indonesia, estrechando al mismo tiempo la vía indirecta. En el lado del producto terminado, Indonesia no se enfrenta a una puerta que se cierra, sino a dos.
Taiwán (PoC). La mayor fuente extracomunitaria de bobina laminada en frío, ya con una caída del 62 % en términos anualizados, y sometida simultáneamente a una revisión por expiración, a un contingente NMF de vía única y a la obligación continua de demostrar que no ha aumentado sustancialmente las compras de material de origen indonesio en virtud de su exención por elusión. Concentra la exposición más intensa de esta ronda: el mayor volumen en juego y el menor margen para absorber un impacto.
China continental. Los envíos de bobina laminada en frío a la UE caen un 47 % anualizado. Al igual que Taiwán (PoC), opera en la vía única NMF y, según las normas de contingentes, no puede recurrir a la asignación residual. Con los derechos prorrogados, la previsibilidad de la ruta directa de producto terminado disminuye aún más, y persiste el incentivo a desplazar el peso exportador hacia mercados con estructuras de contingentes más laxas.
Corea del Sur. La posición más sólida de esta ronda. Dispone de capacidad nacional de fusión de acero inoxidable crudo, por lo que la acreditación de fusión y colada no plantea obstáculo técnico alguno; su contingente opera en la doble vía del TLC con un fondo compartido disponible una vez agotada la asignación nacional; y no es parte demandada en ninguna de las dos revisiones. Sube un 27 % anualizado y registra la mayor ganancia absoluta — una posición respaldada por factores estructurales.
Sudáfrica, Japón y Malasia. Lo que comparten estos tres es la ausencia de cobertura de defensa comercial. Sudáfrica sube un 91 % anualizado, Japón un 50 % y Malasia un 19 %, y el crecimiento se asemeja más a una sustitución que ocupa un espacio vacante que a una demanda genuina. Malasia merece una mención aparte: su sector de laminación en frío es una operación puramente de acabado, con bobina laminada en caliente y palanquilla compradas en el exterior. A partir del 1 de octubre, cada envío a la UE debe ser trazable hasta un horno de fusión anterior, y esa obligación es continua y se aplica envío por envío. Que el crecimiento de Malasia se mantenga depende de que su materia prima pueda asentarse de forma fiable en orígenes que pueda documentar.
Turquía y Vietnam. Ambos están sujetos a la ampliación por elusión y, aun así, ambos crecieron moderadamente en el primer semestre de 2026. Son el caso de prueba de si la relaminación conforme funciona. Si el crecimiento continúa tras la entrada en vigor de la norma de fusión y colada, la alternativa de materia prima no indonesia habrá quedado demostrada. Si se invierte, el coste de cumplimiento del modelo de relaminación supera su margen de transformación. Los datos del cuarto trimestre lo decidirán.
India. El único mercado que mantiene ambos extremos a la vez: el tipo arancelario más alto y el contingente de productos largos más generoso. Hacia dónde vaya realmente su material depende del desglose por categorías — que no se ha publicado.
Cierre
Vistos en conjunto, los cuatro acontecimientos de esa semana son facetas de una sola cosa.
Todo lo que la UE ha construido en torno al acero inoxidable durante tres años — antidumping, derechos compensatorios, medidas contra la elusión, recortes de contingentes, el arancel del 50 % fuera de contingente, la norma de fusión y colada, el CBAM — actúa con precisión sobre un único escenario: el movimiento transfronterizo de producto laminado terminado. La fase de fusión, es decir, la palanquilla, nunca se ha incorporado realmente.
El resultado era predecible. Cuando una carretera tiene seis controles y la otra ninguno, la carga no se detiene. Cambia de carretera. El 71x de Indonesia es el resultado cuantificado de ese cambio. Unas 343.000 toneladas métricas de palanquilla entraron en las acerías europeas y salieron como bobina laminada en frío de origen comunitario, mientras las estadísticas comerciales registran las exportaciones indonesias de producto terminado a la UE como prácticamente nulas.
¿Funcionó la política? Si el objetivo era mantener el acero inoxidable terminado de origen indonesio fuera de Europa, funcionó. Si el objetivo era mantener el acero indonesio fuera de Europa, el acero simplemente llegó en una forma distinta.
Esa distinción es exactamente lo que los próximos dos años de política tendrán que resolver. La revisión del ámbito de productos a finales de 2026, la evaluación de productos transformados en 2027 y la evaluación de elegibilidad de contingentes en 2028 giran todas en torno a la misma pregunta: ¿protege la UE el tren de laminación o el horno?
Para los exportadores, la preparación necesaria no depende de la respuesta. El canal de la palanquilla está abierto hoy, pero el instrumento jurídico y las fechas para cerrarlo ya existen. Trace ahora la cadena documental completa desde la colada hasta la exportación y vuelva a jerarquizar la materia prima por lo que puede documentarse y no por lo que resulta más barato. Ninguna de las dos cosas resultará haber sido un movimiento equivocado, sea cual sea la respuesta.
Los cuatro días de septiembre no cambiaron ningún tipo arancelario en vigor. Lo que hicieron fue poner los próximos dos años en el calendario de una sola vez.