Con la entrada del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE en su fase definitiva en 2026, la evaluación de las diferencias relacionadas con el carbono en la compra de productos laminados planos de aluminio requiere considerar conjuntamente la clasificación del producto, los valores por defecto específicos por origen, los ajustes por asignación gratuita y los volúmenes comerciales. Ampliando el marco utilizado en la investigación anterior de SMM sobre el aluminio sin alear HS7601 y las extrusiones HS7604, este análisis concluye que Türkiye es el mayor proveedor externo de HS7606 de la UE. China, sin embargo, presenta una mayor exposición teórica total en certificados cuando se aplican las mismas reglas de valores por defecto de 2026 a ambos países. Serbia ilustra por qué la designación de una ruta de aluminio secundario en las tablas de valores por defecto no implica necesariamente una menor exposición neta por tonelada.
La aplicación de las reglas de 2026 a la estructura comercial del año completo 2025 produce aproximadamente 1,5250 millones de toneladas de CO₂e de exposición teórica en certificados para los orígenes identificables dentro del ámbito del CBAM. China, Türkiye, Serbia, Egipto y el Reino Unido representan el 78,6% de ese total. Estas cifras representan un escenario de certificados ajustado por referencia, no las emisiones medidas de los productores ni las obligaciones reales que surjan en 2025.
Las importaciones aumentaron un 11,7% en 2025, y el material para cuerpos de latas contribuyó aproximadamente a la mitad del aumento
Los cálculos de SMM basados en datos de Eurostat muestran que las importaciones extracomunitarias de HS7606 de la UE27 aumentaron de aproximadamente 969,64 kt en 2024 a 1.083,26 kt en 2025, un incremento del 11,7%. El valor de las importaciones aumentó un 12,4%, de 3.495 millones de euros a 3.929 millones de euros. El valor en aduana dividido por el peso promedió aproximadamente 3.627 €/t, un 0,6% más. Se trata de un valor unitario estadístico entre diferentes especificaciones y orígenes, no de un precio de transacción para un grado uniforme de producto laminado plano.
El HS7606 abarca placas, chapas y tiras de aluminio de espesor superior a 0,2 mm, pero su composición de productos es diversa. En 2025, las importaciones bajo el código CN76061292, otras chapas y tiras rectangulares de aleación de aluminio en la banda de espesor más delgado, alcanzaron aproximadamente 309,29 kt, es decir, el 28,6% del total del HS7606. Otras chapas y tiras rectangulares delgadas sin alear bajo el código CN76061191 representaron 176,23 kt, o el 16,3%; los productos de aleación rectangulares más gruesos bajo el código CN76061299, 160,63 kt, o el 14,8%; y el material para cuerpos de latas de bebidas bajo el código CN76061211, 135,47 kt, o el 12,5%. En conjunto, estas cuatro categorías representaron aproximadamente el 72,2 % de las importaciones.
Las importaciones de chapa para cuerpos de envases aumentaron de 77,72 kt en 2024 a 135,47 kt en 2025, un 74,3 % más. El incremento de aproximadamente 57,75 kt representó el 50,8 % de la expansión neta de las importaciones de la partida HS7606. Las importaciones de CN76061292, en comparación, aumentaron un 8,6 %. El crecimiento de las importaciones se concentró, por tanto, en productos concretos y no puede interpretarse como una demanda uniformemente más fuerte en todas las categorías de productos laminados planos.
A efectos del cálculo del CBAM, la partida HS7606 difiere de las categorías HS7604 examinadas anteriormente. Una comprobación línea por línea de los 14 códigos de ocho dígitos de la HS7606 en la nomenclatura de 2026 muestra que comparten los mismos valores de referencia actuales de la vía por defecto de la columna B: 1,485 tCO₂e/t para la ruta K y 0,148 tCO₂e/t para la ruta L. Esto permite agregar los volúmenes de la HS7606 para un origen y año determinados en el escenario de valor por defecto. No hace que sus especificaciones, precios, procesos de producción o cualificaciones de clientes sean intercambiables.
Los orígenes exentos representan alrededor del 30 % de las importaciones externas
En 2025, las importaciones de la UE-27 procedentes de Türkiye alcanzaron aproximadamente 221,48 kt, un 9,0 % más, lo que representa el 20,4 % del suministro extracomunitario. Suiza suministró 206,11 kt, es decir, el 19,0 %; China, 123,15 kt, el 11,4 %; Noruega, 122,74 kt, el 11,3 %; y el Reino Unido, 102,08 kt, el 9,4 %.
Las mercancías originarias de Suiza, Noruega, Islandia y Liechtenstein quedan fuera del ámbito de aplicación del CBAM. Mantener los orígenes exentos en los totales comerciales y excluirlos del cálculo de certificados deja aproximadamente 328,90 kt de suministro exento, es decir, el 30,4 % de las importaciones de 2025, y 751,76 kt de orígenes cubiertos identificables, el 69,4 %. Otras 2.609 toneladas, el 0,24 %, se declararon bajo países y territorios extracomunitarios no especificados. Estas permanecen en el total de importaciones, pero no se les asigna un valor por defecto específico por origen.
Una exención por origen no significa que las emisiones medidas del producto sean cero. Tampoco el encaminar mercancías originarias de terceros países a través de Suiza u otro lugar exento confiere automáticamente una exención. Las evaluaciones de adquisiciones deben establecer el origen, en lugar de basarse únicamente en la dirección del vendedor o el puerto de expedición.
La exposición por tonelada depende tanto del valor por defecto como de su parámetro de referencia correspondiente.
Este análisis utiliza los valores por defecto de base corregidos por el Reglamento 2026/1740 y un escenario de producción uniforme para 2026:
Certificados teóricos por tonelada = máx[valor por defecto de base × 1,10 − parámetro de referencia correspondiente de la columna B × 0,975 × 1, 0].
El incremento del 10% es el recargo de 2026 para los valores por defecto del aluminio, 0,975 es el factor CBAM de 2026 y el factor de corrección intersectorial es 1. Las rutas K y L designan las rutas de aluminio primario y secundario especificadas en las tablas de valores por defecto. Los ajustes resultantes de asignación gratuita son 1,447875 y 0,144300 tCO₂e/t respectivamente. El factor del 97,5% se aplica al parámetro de referencia; no significa que solo el 2,5% de todas las emisiones incorporadas genere exposición a certificados.
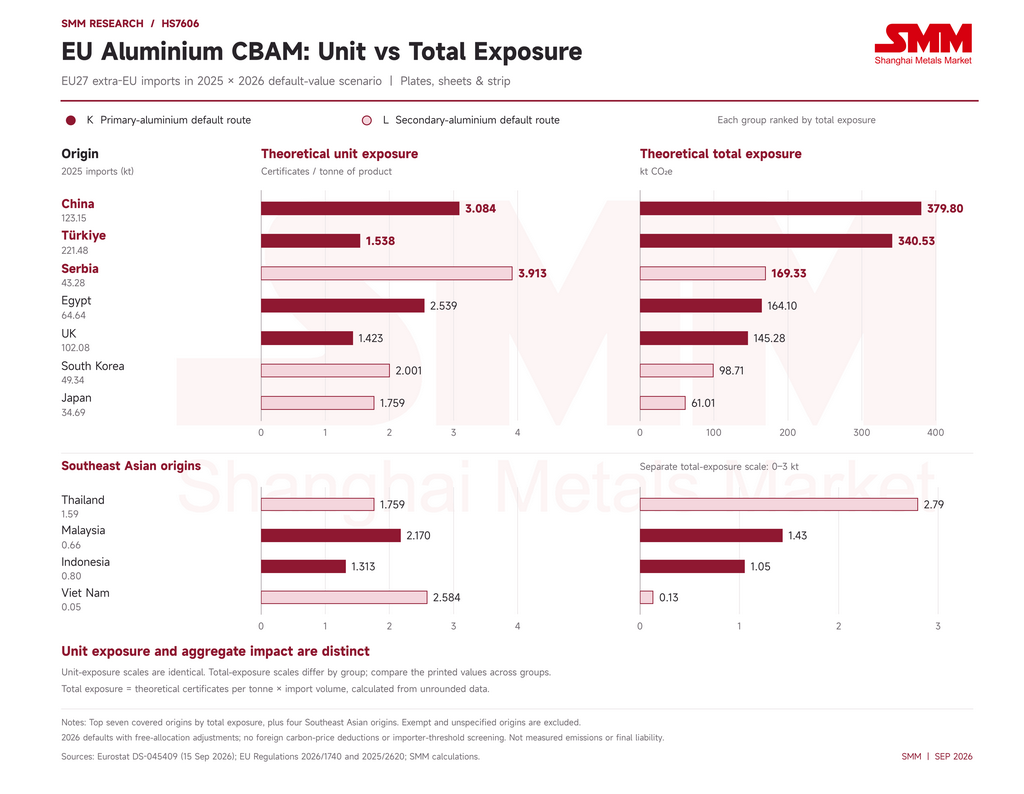
La siguiente comparación combina los volúmenes comerciales de 2025 con estos mismos parámetros de 2026. Deduce el ajuste del parámetro de referencia, pero excluye las deducciones por precio del carbono extranjero y el filtrado de umbrales a nivel de importador.
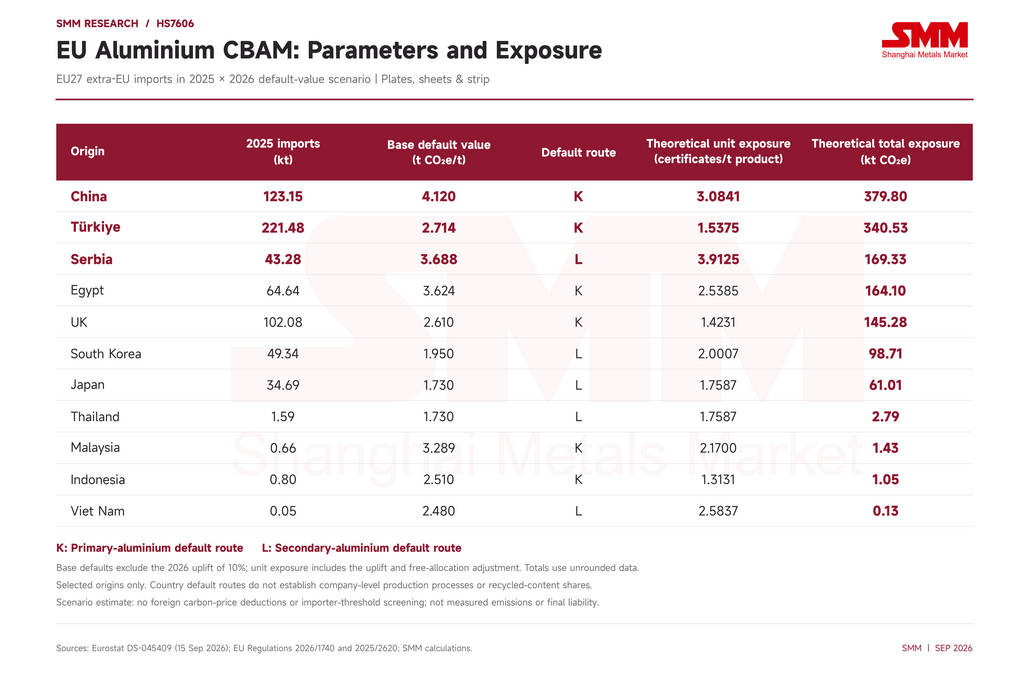 Nota: Los certificados por tonelada son numéricamente equivalentes a tCO₂e/t de producto. La exposición total utiliza insumos sin redondear. La tabla compara orígenes seleccionados y no es una clasificación completa por exposición unitaria. Fuentes: Eurostat, reglamentos de la UE y cálculos de SMM.
La exposición unitaria de China es aproximadamente el doble que la de Türkiye, invirtiendo la clasificación por volumen.
China suministró aproximadamente el 55,6% del volumen de Türkiye en 2025, pero su exposición unitaria de 3,0841 certificados/t fue 2,01 veces la de Türkiye, de 1,5375. Al combinar volumen e intensidad, China alcanza aproximadamente 379,80 kt CO₂e de exposición total, un 11,5% por encima de los 340,53 kt de Türkiye. China representó el 11,4% del volumen de importación extracomunitario, pero el 24,9% de la exposición teórica de orígenes cubiertos identificables. Türkiye representó el 22,3% de la exposición.
Esto difiere del análisis anterior de las principales categorías de extrusión HS7604, en el que el volumen de suministro mucho mayor de Türkiye dominaba la exposición agregada. En HS7606, la escala comercial de China es suficiente para que su mayor exposición unitaria por defecto produzca el mayor total nacional. Türkiye sigue siendo importante para el volumen de adquisiciones y la continuidad del suministro, mientras que la diferencia entre los datos verificados de los proveedores y los valores por defecto chinos merece especial atención en los presupuestos de certificados de los importadores.
El Reino Unido muestra otra configuración: suministró aproximadamente 102,08 kt en 2025, pero su exposición unitaria de 1,4231 fue inferior a las de China, Egipto y Serbia, lo que arroja aproximadamente 145,28 kt CO₂e en total. Los grandes volúmenes de adquisición y los altos costes unitarios de carbono son dimensiones separadas; ni una clasificación por valores por defecto ni una clasificación por volumen captan por sí solas el efecto global.
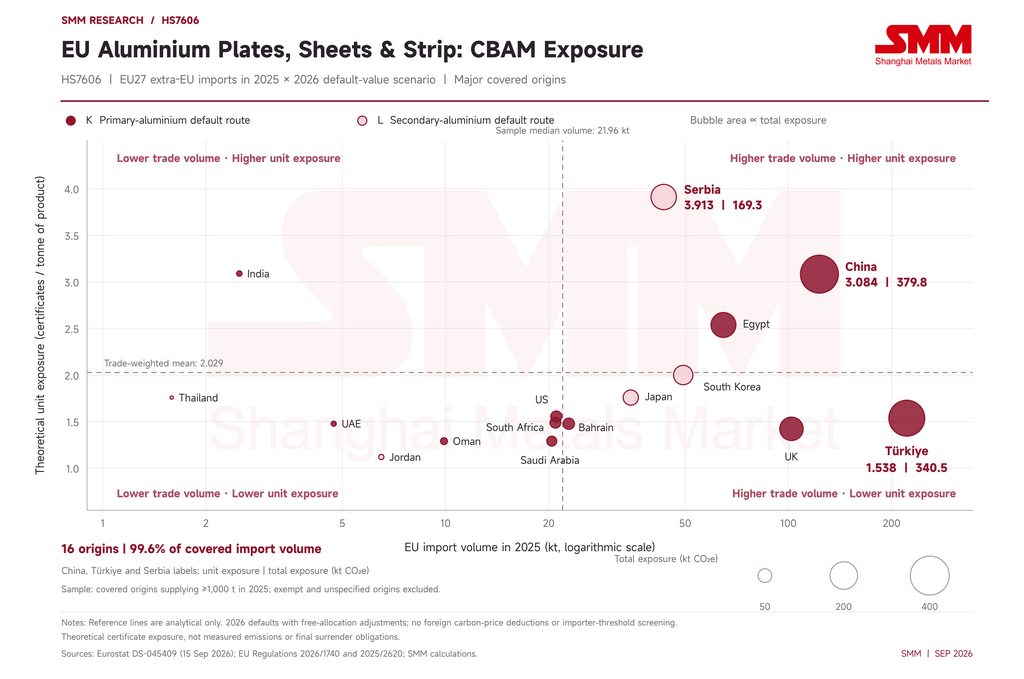 Serbia y Viet Nam muestran por qué un valor por defecto de base más bajo puede producir una exposición neta mayor.
El valor por defecto de base de Serbia, de 3,688, es inferior al de China, de 4,120. Sin embargo, a Serbia se le asigna la ruta L, cuyo ajuste del parámetro de referencia es mucho menor que el de la ruta K. Su exposición unitaria resultante es de 3,9125 certificados/t, por encima de los 3,0841 de China. Aplicada a aproximadamente 43,28 kt de comercio en 2025, produce 169,33 kt CO₂e de exposición total, más que Egipto o el Reino Unido a pesar de sus mayores volúmenes, y sitúa a Serbia en tercer lugar.
La composición de rutas también difiere del análisis anterior de HS7601. Para HS7606 en 2025, la ruta K por defecto representó el 81,9% del volumen de importación cubierto y el 77,7% de la exposición, mientras que la ruta L representó el 18,1% del volumen y el 22,3% de la exposición. Por tanto, la ruta L no es una categoría de exposición uniformemente baja. Una designación nacional de ruta por defecto tampoco puede establecer el contenido reciclado real utilizado por un laminador concreto.
La comparación del sudeste asiático refuerza este punto. El valor por defecto de base de Viet Nam, de 2,480, es ligeramente inferior al de Indonesia, de 2,510, pero sus exposiciones netas son de 2,5837 y 1,3131 certificados/t respectivamente. El resultado de Viet Nam es casi el doble que el de Indonesia. Malasia se sitúa en 2,1700 y Tailandia en 1,7587. Tanto las emisiones por defecto como las deducciones del parámetro de referencia específicas de cada ruta explican estas diferencias.
No obstante, la escala comercial limita la contribución actual de estos orígenes al total de la UE. Viet Nam suministró solo unas 50 toneladas de HS7606 en 2025. Su volumen aumentó a 331 toneladas en el primer semestre de 2026, desde aproximadamente 15 toneladas un año antes, pero seguía representando solo el 0,064% de las importaciones extracomunitarias de la UE. El crecimiento desde una base tan pequeña no convierte a Viet Nam en un proveedor sustituto importante para el mercado europeo de productos planos laminados. La evolución de las extrusiones HS7604 no puede trasladarse simplemente a HS7606.
 Las importaciones del primer semestre de 2026 cayeron un 7,8%, mientras que la exposición teórica cayó un 16,9%.
Las importaciones extracomunitarias de HS7606 de la UE27 totalizaron aproximadamente 517,07 kt entre enero y junio de 2026, un 7,8% menos que las 560,63 kt del año anterior. El valor de las importaciones se mantuvo prácticamente sin cambios en 2.090 millones de euros, mientras que el valor unitario en aduana aumentó un 8,3% hasta 4.042 €/t. Los cambios en la composición de productos y orígenes implican que esto no puede, por sí solo, establecer un aumento de precios del 8,3% para una especificación coherente.
El comportamiento de los proveedores divergió. Türkiye suministró aproximadamente 103,90 kt, un 4,0% menos; China 48,60 kt, un 37,5% menos; el Reino Unido 45,30 kt, un 9,2% menos; Egipto 27,74 kt, un 11,2% menos; Serbia 17,72 kt, un 26,5% menos; y Corea del Sur 7,64 kt, un 56,0% menos. Japón, por su parte, aumentó el suministro un 64,2% hasta aproximadamente 24,38 kt, mientras que Omán pasó de unas 2.390 toneladas a 13,38 kt.
Manteniendo constantes las normas por defecto de 2026 en ambos periodos, el volumen de orígenes cubiertos disminuyó un 11,6%, de 385,52 kt a 340,88 kt. La exposición unitaria ponderada por comercio disminuyó un 6,0%, de 2,084 a 1,959 certificados/t. En consecuencia, la exposición total cayó un 16,9%, de 803,41 kt CO₂e a 667,66 kt. La cuota de los orígenes exentos en las importaciones extracomunitarias aumentó de aproximadamente el 31,0% al 33,9%.
Una descomposición secuencial, manteniendo primero constante la exposición unitaria ponderada del primer semestre de 2025 y cambiando después la combinación de orígenes, atribuye aproximadamente 93,02 kt CO₂e de la caída de 135,75 kt a menores volúmenes de importación cubiertos, y 42,73 kt a cambios en la combinación de proveedores. Estos representan el 68,5% y el 31,5% de la caída respectivamente. Los menores volúmenes chinos redujeron la exposición en aproximadamente 90,00 kt CO₂e, equivalentes al 66,3% de la caída neta, mientras que el aumento de los suministros de Japón y Omán compensó parte de la reducción.
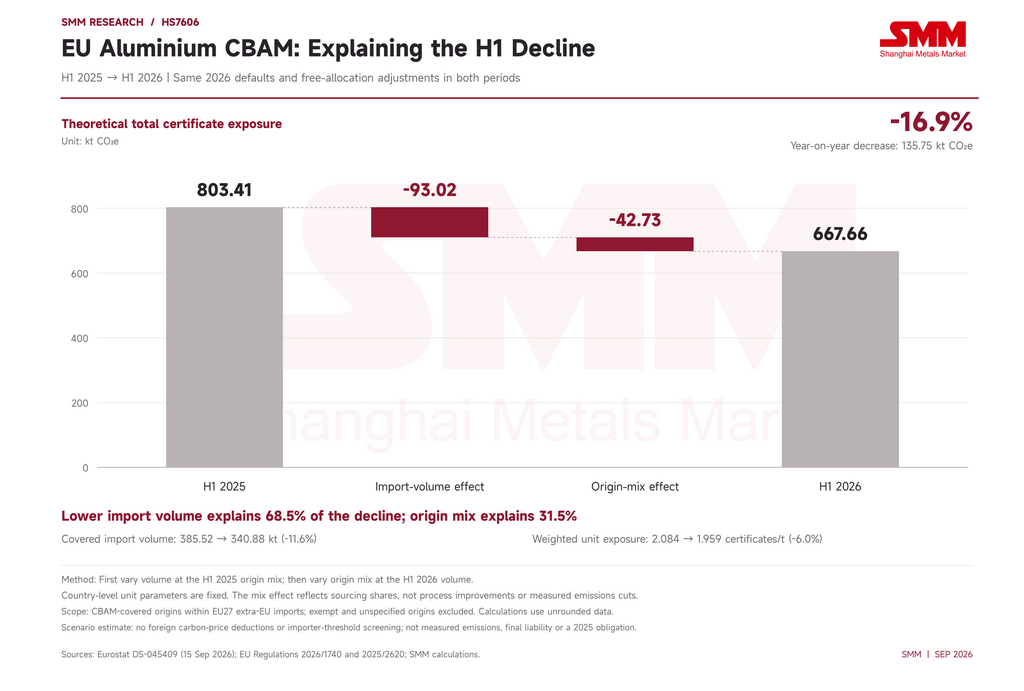 La menor exposición unitaria ponderada es un efecto de composición comercial bajo parámetros nacionales fijos, no una prueba de menores emisiones medidas en fábrica. Estas cifras comerciales tampoco establecen que el CBAM sea la causa de los cambios: la demanda, las especificaciones, las medidas comerciales existentes, los precios y las decisiones de los proveedores pueden afectar a las adquisiciones.
Los precios de los certificados traducen las diferencias de exposición en escenarios de costes de adquisición.
Utilizando el precio oficial de los certificados del segundo trimestre de 2026, de 75,28 €, como ilustración común, los costes por defecto por tonelada de HS7606 son aproximadamente 232,17 € para China, 115,74 € para Türkiye, 294,53 € para Serbia, 191,10 € para Egipto, 107,13 € para el Reino Unido, 150,61 € para Corea del Sur, 132,39 € para Japón y Tailandia, 163,36 € para Malasia, 98,85 € para Indonesia y 194,50 € para Viet Nam.
Esto compara el mismo trimestre y la misma vía de cálculo. Excluye las deducciones aplicables por precio del carbono extranjero, los umbrales del importador, los gastos de verificación y otros costes comerciales. No es una estimación de precios para el tercer trimestre de 2026. Los precios de los certificados para 2026 dependen del trimestre de importación, por lo que el precio del segundo trimestre no puede tratarse como el precio de liquidación para todos los periodos.
La competitividad depende en última instancia de los precursores y de los datos reales verificables.
Los valores por defecto nacionales no son intensidades de carbono medidas de las plantas. Para los productores de productos planos laminados, los cálculos de emisiones reales van más allá de la operación de laminación e incluyen los precursores de aluminio pertinentes y su correspondiente asignación gratuita incorporada. En la vía de datos reales, el método de bienes complejos debe tener en cuenta el proceso y los precursores. Sería incorrecto restar solo el parámetro de referencia de procesamiento de 0,056 de las emisiones reales del producto completo, o aplicar mecánicamente el parámetro de referencia de la columna B de la vía por defecto como ajuste completo de la vía real.
Los cálculos actuales del CBAM para el aluminio cubren las emisiones directas pertinentes, incluidas las emisiones de PFC incorporadas en los precursores de aluminio primario pertinentes. Las emisiones indirectas de electricidad no están incluidas actualmente en este límite de certificados del aluminio. Por tanto, la electricidad baja en carbono o una menor huella de ciclo de vida completo no pueden convertirse directamente, tonelada por tonelada, en ahorros de certificados en este análisis. La producción secundaria puede implicar combustión de combustibles y precursores de origen externo; no implica automáticamente cero emisiones ni coste cero.
Los compradores de la UE deben evaluar los importantes presupuestos de certificados asociados a los volúmenes chinos y turcos, la exposición unitaria por defecto relativamente alta de Serbia a pesar de su designación de ruta L, y la combinación de idoneidad del producto, escala de suministro y calidad de los datos de emisiones que ofrecen los proveedores japoneses, coreanos y del sudeste asiático. Unas emisiones reales verificadas y una información de precursores conformes podrían producir resultados sustancialmente diferentes de los valores por defecto nacionales. Cualquier reducción de costes debe evaluarse calculando tanto las emisiones reales como la asignación gratuita correspondiente de la vía real.
La competitividad del CBAM en HS7606 refleja, por tanto, la escala comercial, la exposición unitaria y la capacidad de datos conjuntamente. Los orígenes con valores por defecto más altos tienen un incentivo más fuerte para establecer datos verificables de los proveedores, mientras que los orígenes con valores por defecto más bajos no pueden prometer una ventaja de coste final basándose únicamente en una etiqueta nacional.