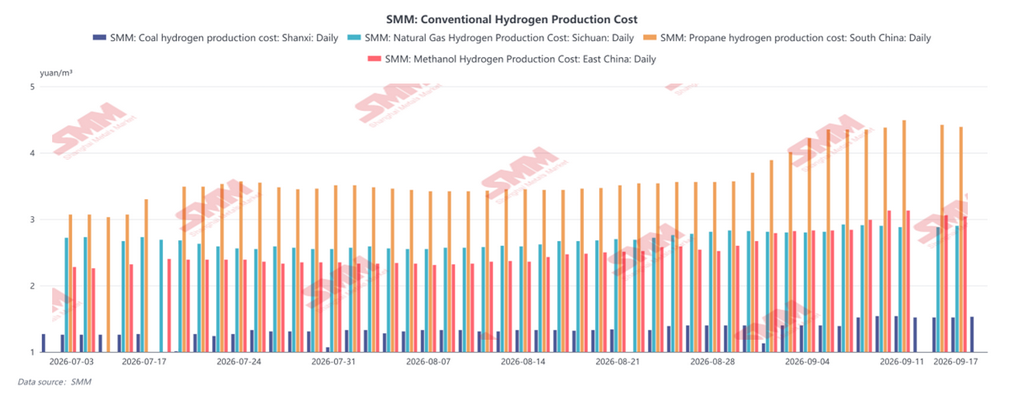
En los últimos dos meses, el hidrógeno verde, el amoníaco verde y el metanol verde —los tres principales productos químicos de nueva energía verde— han mostrado una tendencia de mercado estable muy consistente, con precios moviéndose lateralmente durante mucho tiempo y casi sin volatilidad. En contraste, los precios del hidrógeno gris, el amoníaco gris y el metanol gris convencionales se han disparado, lo que ha provocado una reducción pasiva de la prima de los productos verdes. Esto ha generado una interpretación errónea generalizada de que "la paridad verde está llegando a un ritmo acelerado". Desde la perspectiva del mecanismo de fijación de precios, la estructura de costos y el progreso industrial de los propios productos verdes, esta contracción de la prima no es atribuible a la reducción tecnológica de costos ni a la paridad orientada al mercado en el sector del hidrógeno-amoníaco-metanol verde. En cambio, es una señal falsa impulsada por las fluctuaciones externas del mercado de los productos convencionales. En la etapa actual, las industrias de hidrógeno verde, amoníaco verde y metanol verde se caracterizan por precios laterales estáticos, puesta en marcha constante de capacidad de producción, optimización estructural de costos y cuellos de botella prominentes en la demanda de los usuarios finales. La paridad industrial sustancial aún no se ha materializado.
I. Mercado general del hidrógeno, amoníaco y metanol verdes: operación estable, desacoplada del ciclo de precios de los productos convencionales
En los últimos dos meses, los tres productos químicos verdes han mantenido tendencias de precios estables, en gran medida independientes de la lógica de aumento de precios de las materias primas energéticas y químicas tradicionales. Esto no es estancamiento del mercado, sino una característica inherente dictada por el sistema de negociación exclusivo y el modelo de fijación de precios del hidrógeno, amoníaco y metanol verdes. A diferencia de los productos químicos convencionales que se negocian en mercados al contado abiertos y son vulnerables a la dinámica de oferta y demanda, la geopolítica y el sentimiento del mercado, los productos verdes están dominados por acuerdos a largo plazo, con precios anclados a la certificación verde y los marcos de cumplimiento de carbono. Las perturbaciones del mercado al contado a corto plazo ejercen un impacto mínimo, formando así un patrón bipolar: los productos grises oscilan violentamente con los cambios del mercado mientras que los productos verdes permanecen estables, anclados a los fundamentos industriales.
En cuanto a las primas, las primas del metanol verde y el amoníaco verde en relación con sus contrapartes convencionales se han contraído notablemente. Sin embargo, el factor central es el aumento de precios de los productos grises; los productos verdes en sí no han experimentado recortes de precios sustantivos. Tal convergencia pasiva de primas no puede demostrar una mejora en la competitividad de la industria del hidrógeno-amoníaco-metanol verde y carece de sostenibilidad a largo plazo.
II. Estado actual de las industrias de hidrógeno verde, amoníaco verde y metanol verde
a. Amoníaco verde y metanol verde: los acuerdos a largo plazo fijan los precios para formar barreras de precios, la demanda extranjera respalda el despliegue industrial
En cuanto al mercado, los precios del metanol verde se han mantenido estables en los últimos dos meses, con fluctuaciones estrechas en las cotizaciones principales a nivel nacional e internacional.
La razón principal es que no existe un mercado abierto de negociación al contado a corto plazo para el metanol verde nacional, lo que elimina la negociación especulativa y la volatilidad de precios causada por los vaivenes de oferta y demanda a corto plazo. Las transacciones industriales son principalmente pedidos de exportación a largo plazo, que atienden en gran medida los requisitos de cumplimiento de bajas emisiones de carbono para el combustible marino internacional. La capacidad de metanol verde a gran escala en China se ha puesto en marcha con éxito y se ha entregado al extranjero en grandes volúmenes. Las empresas líderes han asegurado pedidos anuales estables de millones de toneladas con compañías navieras internacionales.
b. Hidrógeno verde: precios rígidos para el usuario final, avance parcial de paridad logrado en el extremo de producción
Un índice de precios plano no equivale a un mercado sin cambios. Los cambios están ocurriendo en el lado de los costos más que en el lado de las cotizaciones. Los proyectos a gran escala de energía eólica y solar a hidrógeno en Mongolia Interior y Xinjiang han reducido los costos de producción a 14–18 yuanes por kilogramo. Los proyectos que utilizan de manera óptima la energía eólica y solar restringida pueden lograr costos de 11,2–14 yuanes por kilogramo, mientras que el costo del hidrógeno gris a base de carbón en las mismas regiones se sitúa en 12–15 yuanes por kilogramo. La paridad local entre el hidrógeno verde y el gris en la etapa de producción ha surgido en el noroeste de China.
No obstante, los precios para el usuario final no han disminuido en consecuencia, debido a los cuellos de botella en el almacenamiento y transporte. Para el transporte en remolques de tubos más allá de un radio de 500 kilómetros, los costos de almacenamiento y transporte pueden añadir más de 20 yuanes por kilogramo, eliminando todas las ventajas de costos en el extremo de producción. Un desarrollo notable este año es el acuerdo marco de suministro de hidrógeno verde firmado por Sinopec Nova y Binhai Investment, que planea entregar hidrógeno verde desde Ulanqab en Mongolia Interior a Tianjin a partir de 2029, con un precio de referencia de entrega por gasoducto fijado en 19–22 yuanes por kilogramo. Esta es la referencia de precios comercialmente más realista para la "transmisión de hidrógeno de oeste a este" a los usuarios finales hasta la fecha.
III. La contracción pasiva de la prima ≠ paridad para la industria verde
La reducción sustancial de las primas de los productos verdes observada en el mercado actual es una señal propensa a malas interpretaciones. Desde la perspectiva de la propia industria del hidrógeno-amoníaco-metanol verde, la ganancia de competitividad percibida es un dividendo aparente y falso sin implicaciones industriales sustantivas. La verdadera paridad verde significa que los productos verdes logran reducciones de costos mediante la iteración tecnológica, la caída de los costos de la energía verde y la optimización de procesos, alcanzando eventualmente o reduciendo los precios de los productos convencionales. Tal reducción de costos es endógena, sostenible e irreversible. En contraste, la contracción actual de la prima proviene enteramente del aumento temporal de precios de los productos químicos convencionales causado por mantenimientos a corto plazo, perturbaciones geopolíticas y desajustes entre oferta y demanda. El hidrógeno verde, el amoníaco verde y el metanol verde no han experimentado cambios revolucionarios en sus propios precios, costos centrales o procesos de producción. Una vez que el suministro de productos energéticos y químicos convencionales vuelva a la normalidad y los precios de los productos grises retrocedan, las primas verdes se recuperarán.
En línea con la lógica real de la paridad industrial, la paridad a gran escala del hidrógeno, amoníaco y metanol verdes depende de menores costos de electricidad verde. Tomando el amoníaco verde como ejemplo, los costos de energía representan el 70%–80% de los costos totales de producción; ajustes menores en los precios de la electricidad pueden provocar variaciones de mil yuanes por tonelada en los costos totales, mientras que la iteración de equipos contribuye con menos del 10% a la reducción de costos. Según estimaciones de la industria, con mecanismos mejorados del mercado de carbono, la ventana para la paridad plena orientada al mercado del hidrógeno, amoníaco y metanol verdes llegará durante el período del XV Plan Quinquenal. La industria se encuentra actualmente en una fase crítica de acumulación de costos, mejora de infraestructura y cultivo de demanda.