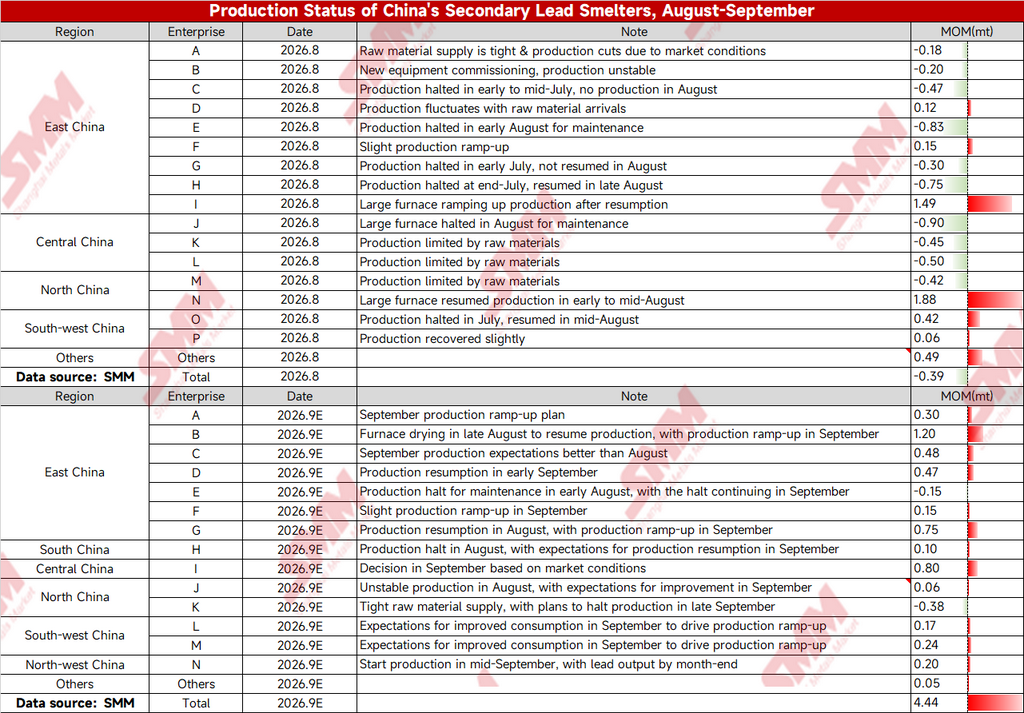
1. Programa de producción de septiembre: las reanudaciones y los aumentos de producción como tema principal, con un crecimiento neto esperado de 44.400 tm
El crecimiento está impulsado por tres líneas principales.
En primer lugar, los aumentos colectivos de producción tras las reanudaciones en el este de China. De las 9 muestras operativas, 7 registraron aumentos intermensuales: la Empresa 2 inició el secado del horno a finales de agosto y continuó aumentando la producción en septiembre, con un aumento mensual esperado de 12.000 tm; la Empresa 7 reanudó la producción en agosto y la incrementó en septiembre, aportando 7.500 tm; la Empresa 3 (expectativas de producción de septiembre mejores que las de agosto) y la Empresa 4 (reanudó la producción a principios de septiembre) aportaron 4.800 tm y 4.700 tm respectivamente; la Empresa 1 planeó aumentar la producción en 3.000 tm, y la Empresa 6 realizó un pequeño aumento de producción de 1.500 tm. El este de China totalizó 33.500 tm, la fuente principal del crecimiento de septiembre.
En segundo lugar, el suroeste y el noroeste de China liberaron nueva oferta. Las Empresas 12 y 13 del suroeste aumentaron la producción en 1.700 tm y 2.400 tm respectivamente, basándose en las expectativas de mejora del consumo en septiembre; la Empresa 14 del noroeste planeó iniciar la producción a mediados de septiembre y producir plomo para fin de mes, aportando 2.000 tm.
En tercer lugar, el centro de China mantuvo margen al alza. La Empresa 9 aún no había establecido un programa de producción claro después de que la parada y el mantenimiento de su gran horno finalizaran en agosto, y bajo un supuesto de producción neutral basado en una postura de espera ante el mercado, la producción de septiembre aumentó 8.000 tm intermensualmente; la Empresa 8 del sur de China tenía expectativas de reanudación de la producción en septiembre tras detenerla en agosto, aportando 1.000 tm.
En el lado de las reducciones, la Empresa 11 del norte de China planeó detener la producción a finales de septiembre debido a la escasez de materias primas, con un impacto de -3.800 tm; el mantenimiento de la Empresa 5 del este de China se extendió hasta septiembre, reduciendo la producción en otras -1.500 tm. Tras deducir estas cifras, el crecimiento neto total de septiembre fue de 44.400 tm.
2. Revisión de agosto: materias primas y mantenimiento, doble presión, disminución neta de 3.900 tm
En agosto, lastradas por la escasez de suministro de baterías de desecho y el mantenimiento concentrado, el este y el centro de China fueron las principales regiones de reducción: las 6 muestras del este de China registraron una disminución intermensual de aproximadamente -27.300 tm, y las 3 muestras del centro de China disminuyeron en total unas -18.500 tm; la reanudación de la producción del gran horno de la Empresa 14 del norte de China (18.800 tm) y el aumento de producción de la Empresa 9 del este de China (14.900 tm) compensaron parcialmente la caída. La disminución neta total del mes completo fue de -3.900 tm.
3. Perturbaciones reales en septiembre: materias primas y macro, doble contenciónLa viabilidad del programa de producción depende de dos claves prácticas.
En primer lugar, el suministro de materias primas sigue siendo escaso. A principios de septiembre, la llegada de baterías de desecho no mostró una mejora evidente, y una gran fundición de Mongolia Interior ya ha detenido la producción antes de lo previsto, lo que confirma que las limitaciones de materias primas aún no se han aliviado. La disposición de las fundiciones sensibles a las materias primas para aumentar la producción se ve directamente frenada.
En segundo lugar, las perturbaciones macroeconómicas se están intensificando. A mediados de septiembre, las expectativas de subidas de los tipos de interés de la Reserva Federal de EE. UU. se intensificaron, y las anomalías macroeconómicas arrastraron a la baja los precios de las materias primas en general, debilitándose los precios del plomo a la par. La caída de los precios del plomo comprimió directamente los márgenes de beneficio de la fundición secundaria de plomo, y algunas fundiciones que originalmente habían planeado aumentar la producción se mostraron indecisas, debilitándose tanto la actividad de las transacciones como la disposición a comprar.
4. Perspectivas: el crecimiento real de septiembre probablemente no alcanzará las 44.400 tm
En general, el crecimiento del programa de producción de 44.400 tm se basa en gran medida en el supuesto de "precios del plomo estables + llegada normal de baterías de desecho". Si el frente macroeconómico continúa ejerciendo presión a la baja y los precios del plomo siguen deprimidos, mientras el suministro de baterías de desecho permanece escaso, la pendiente de aumento de producción de 12.000 tm en el este de China y la nueva oferta en el suroeste y el noroeste de China difícilmente se materializarán por completo. El crecimiento de la producción de plomo refinado secundario en septiembre probablemente no alcanzará las expectativas del programa de producción.
Si los precios del plomo se estabilizan y repuntan a finales de septiembre, la llegada de baterías de desecho mejora marginalmente y se produce un reabastecimiento aguas abajo antes de la festividad del Día Nacional, algunos planes de aumento de producción podrían aún materializarse antes de fin de mes, y la producción real podría converger hacia los niveles del programa de producción. Sin embargo, si persiste el pesimismo macroeconómico, las expectativas de recortes de producción podrían extenderse desde el noreste de China a otras regiones con limitaciones de materias primas, ampliando aún más la brecha entre los programas de producción y la producción real.