SMM, 6 de septiembre:
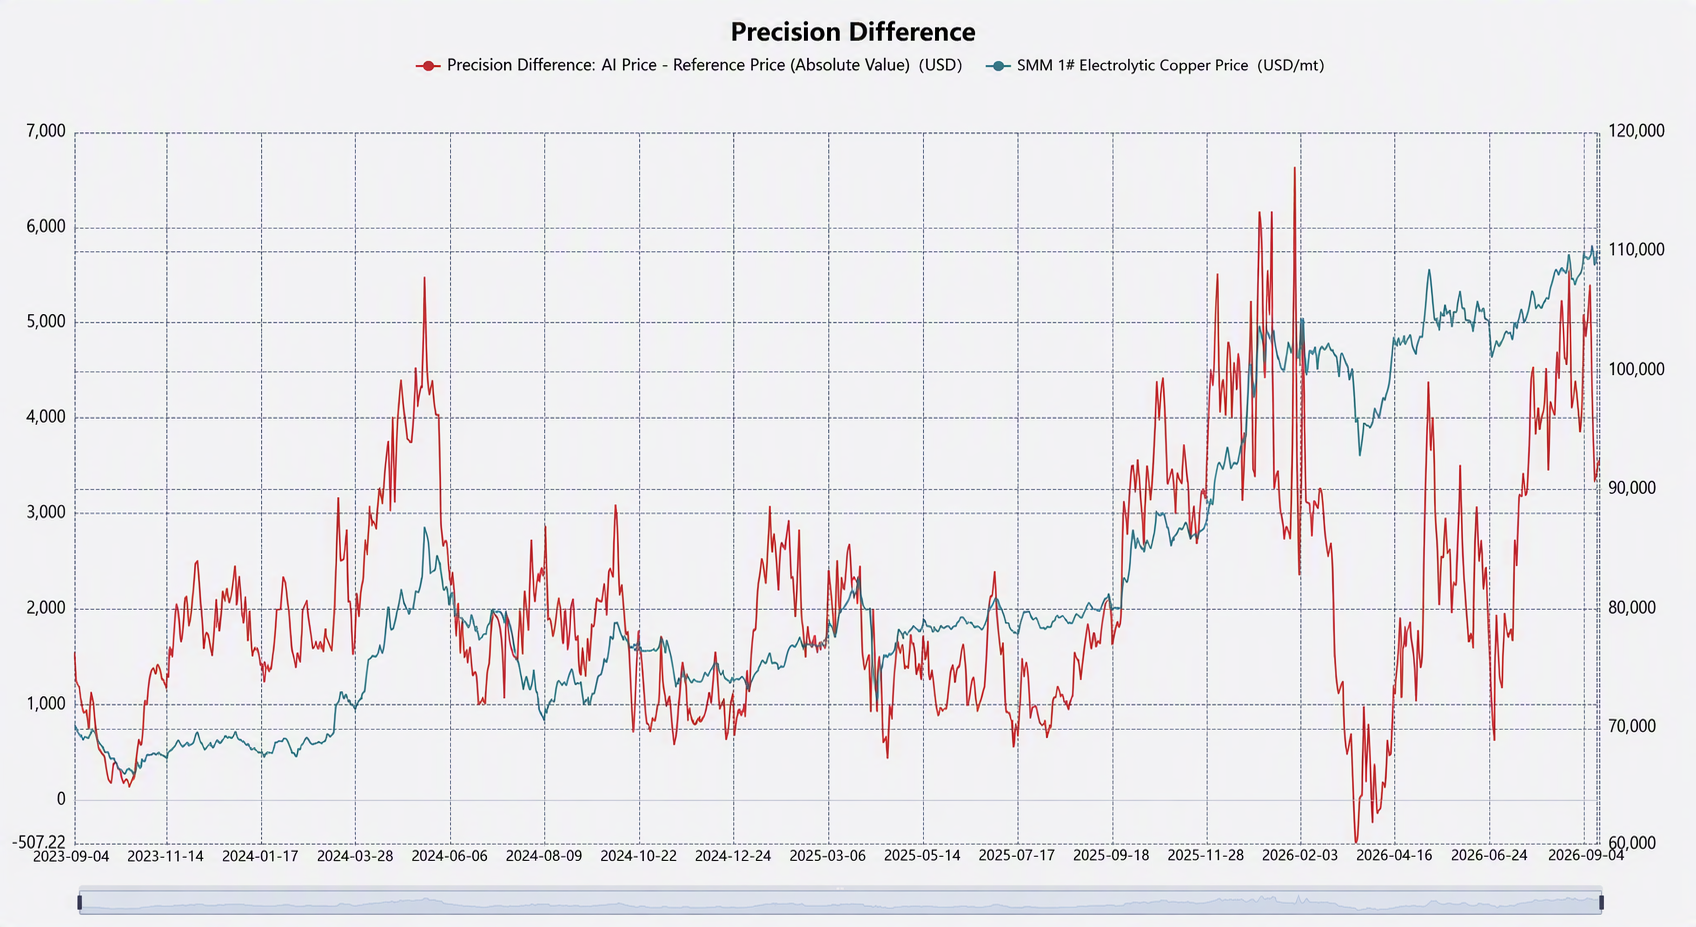
En agosto de 2026, la diferencia de precios entre el cátodo de cobre y la chatarra de cobre se amplió de forma persistente desde 3.455 yuan/tm a principios de mes hasta superar los 5.000 yuan/tm a finales, un rango histórico extremo. El 17 de agosto se disparó hasta 5.533 yuan/tm. La diferencia de precios entre la varilla de cátodo de cobre y la varilla de cobre secundario también fluctuó en máximos dentro del rango de 1.150-2.260 yuan/tm. Sobre el papel, la ventaja de sustitución de la chatarra de cobre frente al cátodo de cobre alcanzó un nivel sin precedentes. Sin embargo, en marcado contraste con la "diferencia de precios dorada", las transacciones al contado de chatarra de cobre no lograron aumentar su volumen durante todo el mes. El mercado mostró un patrón distorsionado de "alta diferencia de precios, bajo volumen de transacciones y fuertes restricciones de facturación". La contradicción central se ha desplazado por completo desde el "nivel del precio del cobre" de finales de julio hacia la doble presión de "los costes de facturación erosionando los beneficios de la diferencia de precios y la demanda física reprimida por los altos precios del cobre".
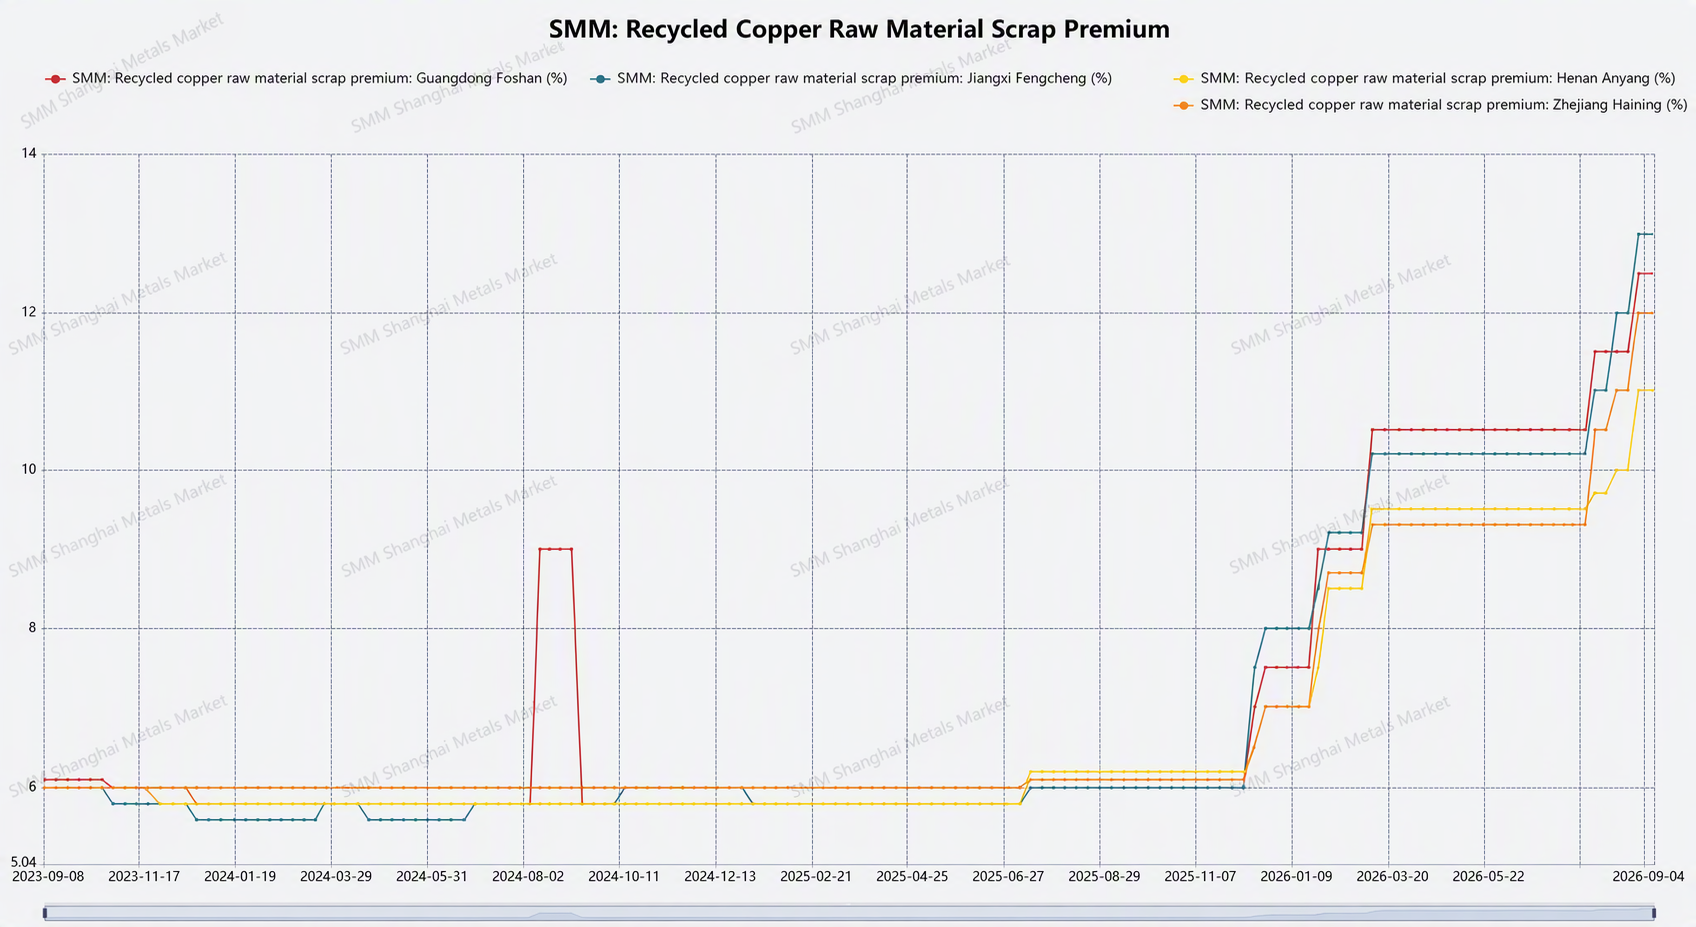
Por el lado de la oferta, la restricción subyacente en el mercado de chatarra de cobre sigue siendo el impacto combinado de la política de facturación inversa y la escasez de facturas con impuestos incluidos. Los datos de SMM muestran que el tipo impositivo de facturación para las materias primas de chatarra de cobre con impuestos incluidos en todas las regiones ha subido del 10,5% hasta el 11,5%-12%, y en Guangdong incluso ha alcanzado el 12%. La oferta nacional de chatarra de cobre con impuestos incluidos es escasa, y las empresas que compiten por facturas de insumos han mantenido ajustada la oferta conforme. La rápida ampliación de la diferencia de precios entre el cátodo de cobre y la chatarra de cobre en esta ocasión no fue impulsada por la demanda, sino por el traslado de los costes fiscales aguas arriba a lo largo de la cadena industrial hacia el segmento de materias primas de chatarra de cobre: la competencia en el segmento de productos terminados de varilla de cobre secundario es intensa y los precios no pueden subir, por lo que las empresas que utilizan chatarra solo pueden trasladar los costes adicionales derivados de tipos impositivos de facturación más altos aguas arriba reduciendo el precio de compra de la chatarra de cobre sin impuestos. Como resultado, el aumento del precio de las materias primas de chatarra de cobre sin impuestos ha quedado sistemáticamente rezagado respecto al del cátodo de cobre. El ritmo de venta de los proveedores en medio de las fuertes oscilaciones de los precios del cobre mostró el patrón típico de "vender en los repuntes y abstenerse de vender en las caídas". "
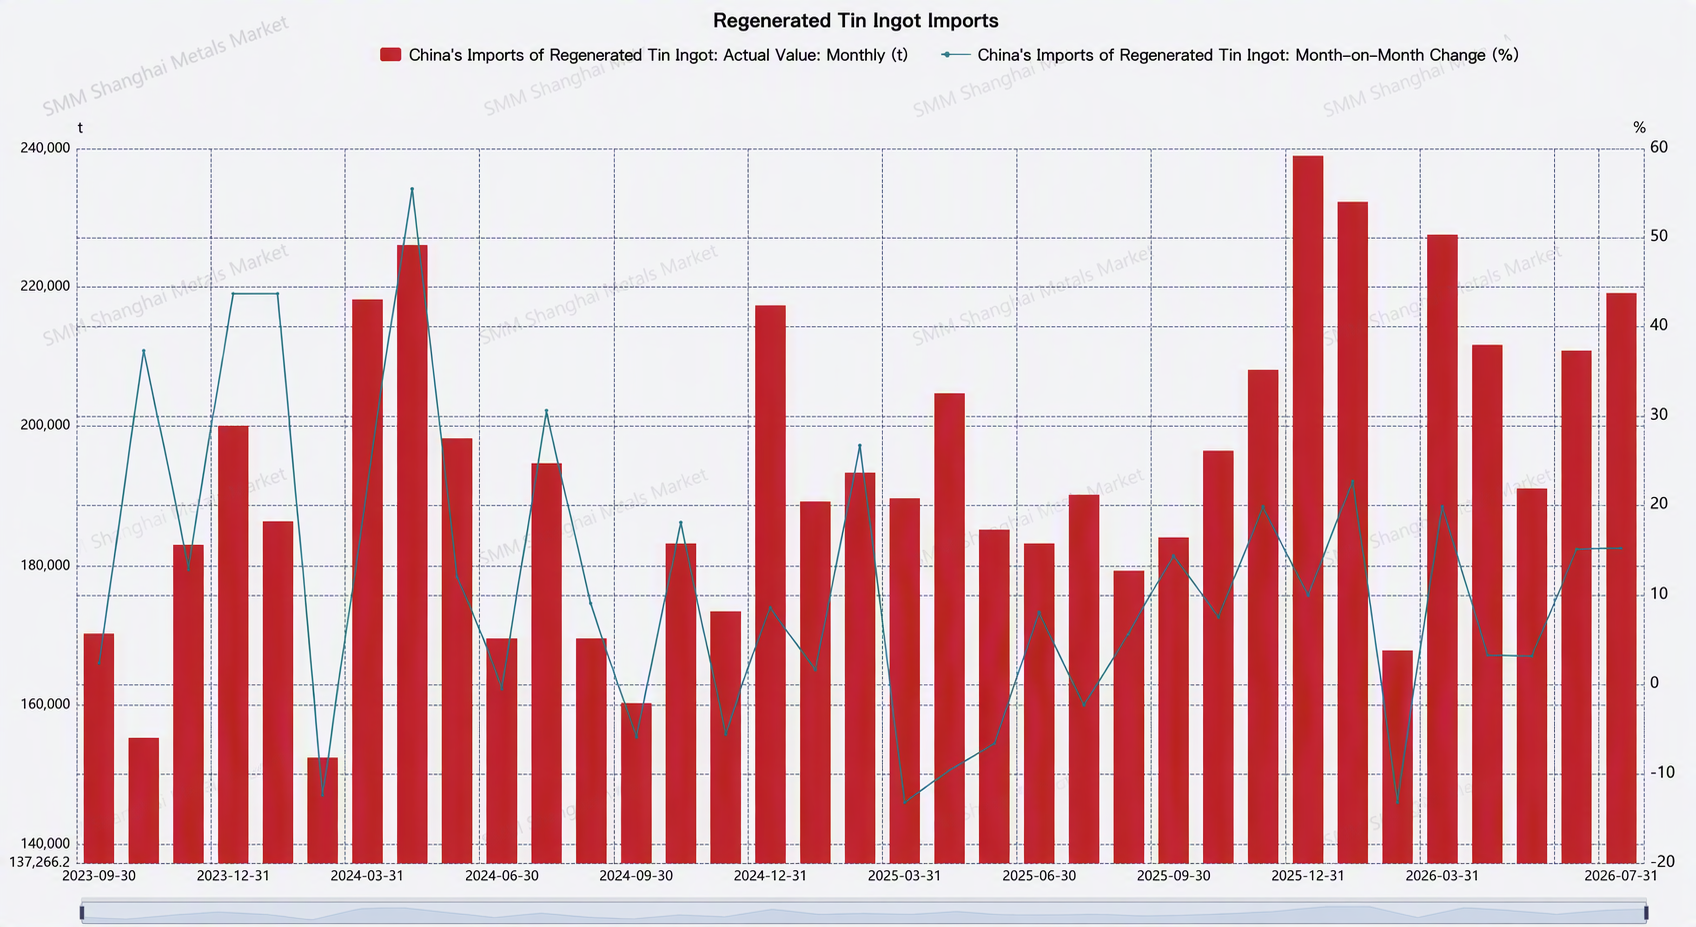
Importaciones: las importaciones de chatarra de cobre de China en julio alcanzaron 219.100 toneladas, un aumento intermensual del 3,89 %. El leve incremento se debió principalmente a la escasa oferta al contado de cátodos de cobre nacionales, lo que aumentó la dependencia de las empresas de la chatarra de cobre. Los precios del cobre siguieron disparándose en julio, y la mayoría de las empresas transformadoras continuaron comprando justo a tiempo, con pedidos en general normales. Al entrar en agosto, afectadas por los altos precios del cobre y la temporada baja, se espera que las importaciones de chatarra de cobre retrocedan ligeramente en términos intermensuales. En cuanto a los precios, con el inventario actual ajustado y las primas al contado del cátodo de cobre manteniéndose altas, el indicador pagadero de la chatarra de cobre fuera de China sigue elevado, y los proveedores mantienen precios firmes con un fuerte sentimiento alcista. Aunque la demanda de uso final aún no muestra una mejora clara, en un contexto de oferta nacional de facturas persistentemente ajustada y de mercancías con impuestos incluidos limitadas, se espera que los precios de la chatarra de cobre con impuestos incluidos se mantengan altos.
Por el lado de la demanda, las empresas de varilla de cobre secundario en el extremo de procesamiento indicaron que, con la ampliación de la diferencia de precios entre la varilla de cátodo de cobre y la varilla de cobre secundario, los pedidos de alambre y cable de los usuarios finales fueron activos y los comerciantes aceleraron la recogida de mercancías. Con pedidos abundantes, las empresas de varilla de cobre secundario necesitaban reponer urgentemente el inventario de materias primas, y la actividad de compra aumentó notablemente. El mercado pasó de "los proveedores venden, las empresas de varilla esperan" a "los proveedores venden, las empresas de varilla se apresuran a comprar" en una negociación activa. Por otro lado, en el extremo de fundición, los productores de ánodos de cobre que utilizan chatarra vieron sus tasas de operación mantenerse bajas debido a la escasez de materias primas con impuestos incluidos, con los cargos de refinación de cobre blister rondando el mínimo anual de 600-800 yuanes por tonelada y los volúmenes de entrega de contratos a largo plazo que se espera se reduzcan, lo que confirma aún más que la escasez de oferta con impuestos incluidos está presionando a toda la industria de utilización de chatarra.
En general, después de que la tasa impositiva de facturación de la chatarra de cobre con impuestos incluidos subiera al 12 % en agosto, los costos reales de desembarque para las empresas de utilización de chatarra no disminuyeron en consecuencia, y la ventaja del diferencial de precios se vio erosionada por los costos fiscales; mientras tanto, ante las expectativas de la tradicional temporada alta de septiembre-octubre, las empresas de alambre y cable de uso final se mantuvieron reacias a comprar debido a los precios persistentemente altos del cobre, y el acopio previo a la temporada aún no ha comenzado realmente. De cara a septiembre, a medida que disminuyan las compras impulsadas por la escasez y los precios del cobre retrocedan desde los máximos, si el tipo impositivo de las facturas se mantiene elevado en el 12 % y los precios del cobre continúan por encima de los 107.000 yuanes, el mercado de chatarra de cobre probablemente permanecerá en un estancamiento de alto nivel, caracterizado por proveedores que mantienen precios firmes y compradores que se mantienen al margen. Una recuperación genuina del consumo físico requerirá que los precios del cobre retrocedan hasta los niveles psicológicos de los compradores intermedios o una caída sustancial de los costes de facturación para reconstruir márgenes de beneficio razonables para los productores de varilla; de lo contrario, la diferencia de precios «inflada» entre el cátodo de cobre y la chatarra de cobre persistirá, y la sustitución de cátodo por chatarra seguirá limitada.