SMM, 7 de septiembre:
En el mercado de metales:
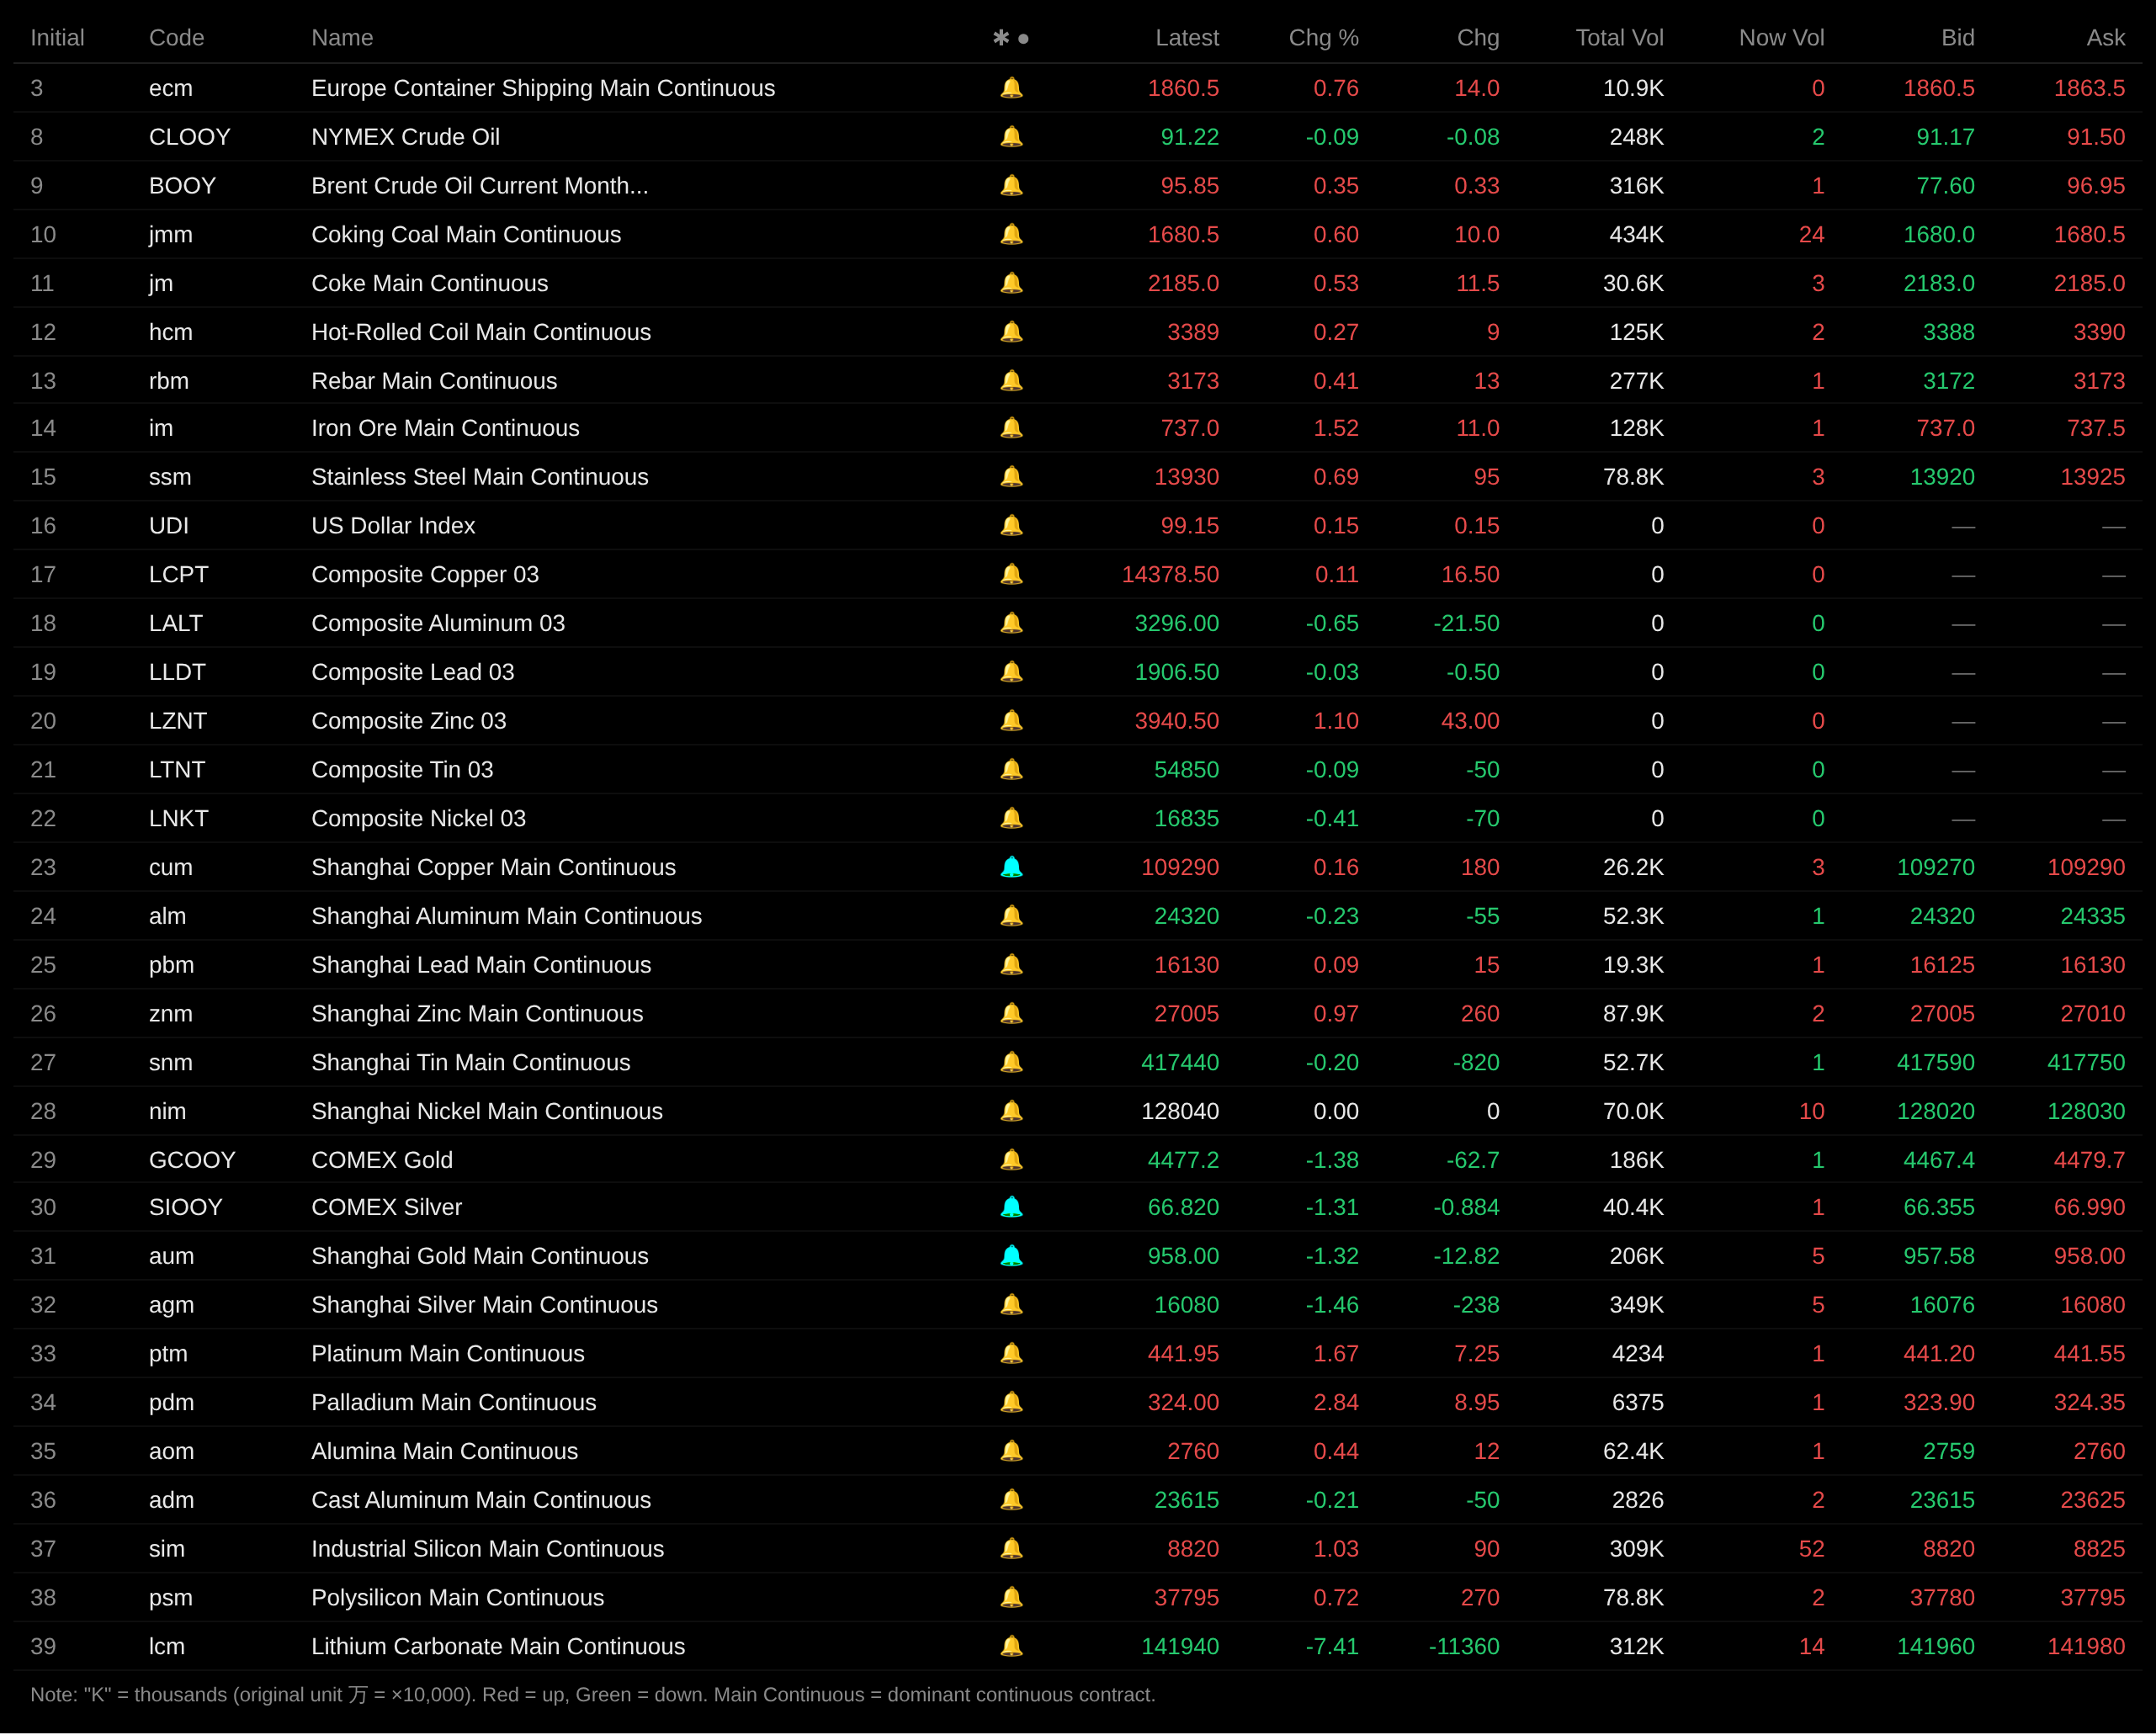
El viernes por la noche, los metales básicos en los mercados nacionales e internacionales mostraron un comportamiento mixto. El zinc de la LME lideró las ganancias con un aumento del 1,1%, el zinc de la SHFE subió un 0,97%, el níquel de la SHFE cerró plano en 128.040 yuanes/t, el aluminio de la LME lideró las caídas con un descenso del 0,65%, y los demás metales registraron fluctuaciones relativamente pequeñas. El contrato principal de alúmina subió un 0,44%, mientras que el contrato principal de aluminio fundido cayó un 0,21%.
El viernes por la noche, los metales ferrosos subieron en general, con el mineral de hierro liderando las ganancias con un 1,52%, el acero inoxidable subió un 0,69% y las barras de refuerzo un 0,41%. En cuanto al carbón de coque y al coque, el carbón de coque subió un 0,6% y el coque un 0,53%.
El viernes por la noche en los metales preciosos, el oro del COMEX cayó un 1,38% y la plata del COMEX un 1,31%. En el gráfico semanal, el oro del COMEX cayó un 1,16% y la plata del COMEX un 1,43%, registrando ambos una segunda caída semanal consecutiva. A nivel nacional, el oro de la SHFE cayó un 1,32% y la plata de la SHFE un 1,46%. En el gráfico semanal, el oro de la SHFE cayó un 2,8% y la plata de la SHFE un 3,38%.
A las 8:22 del 5 de septiembre, precios de cierre del viernes por la noche:
Frente macroeconómico
A nivel nacional:
[El Banco Popular de China realizará el lunes una operación de recompra inversa directa por 500.000 millones de yuanes] Banco Popular de China: El 7 de septiembre de 2026, el Banco Popular de China llevará a cabo una operación de recompra inversa directa por 500.000 millones de yuanes mediante licitación de cantidad fija, tasa de interés y precio múltiple, con un plazo de 3 meses (89 días), con vencimiento el 5 de diciembre de 2026.
[Siete departamentos, incluida la Administración del Ciberespacio de China, emiten conjuntamente el Plan de Implementación para Promover la Transformación y el Desarrollo Coordinados de la Digitalización y la Ecologización (2026-2030)] Siete departamentos, incluida la Administración del Ciberespacio de China, emitieron conjuntamente el Plan de Implementación para Promover la Transformación y el Desarrollo Coordinados de la Digitalización y la Ecologización (2026-2030). El plan establece que para 2030, las ventajas de bajo costo y alta eficiencia de la IA se demostrarán aún más, empoderando profundamente la innovación tecnológica verde y baja en carbono y el desarrollo industrial. La eficiencia energética en campos emergentes como las instalaciones de potencia informática y las estaciones base 5G mejorará significativamente, impulsando el consumo de electricidad de energía renovable en áreas clave como las instalaciones de potencia informática para alcanzar el nivel de peso de responsabilidad de consumo de energía renovable de sus respectivas provincias. Se seguirá impulsando la digitalización y la ecologización en ámbitos clave como la agricultura, la industria manufacturera, el comercio, el consumo y el funcionamiento urbano. Las tecnologías digitales e inteligentes seguirán mejorando la capacidad de gobernanza ecológica y medioambiental, y el modelo de desarrollo coordinado de digitalización y ecologización respaldará firmemente la transformación ecológica integral y el desarrollo de alta calidad de la economía y la sociedad. (Aplicación de datos Jin10)
[El MIIT publica el Plan de apoyo a la IA para el emprendimiento de pymes (2026-2028)] La Oficina General del Ministerio de Industria y Tecnología de la Información emitió un aviso sobre el Plan de apoyo a la IA para el emprendimiento de pymes (2026-2028). En tres años, en ámbitos clave como las aplicaciones industriales, los servicios de datos y la capacidad de computación inteligente, cultivaremos y formaremos un gran número de empresas emergentes de IA con gran vitalidad innovadora y gran potencial de crecimiento, cultivaremos más de 10.000 pymes tecnológicas e innovadoras, superaremos las 2.000 empresas especializadas y sofisticadas "pequeñas gigantes" y veremos surgir una serie de empresas gacela y unicornio. Centrándonos en el campo de la inteligencia artificial, construiremos 10 incubadoras de empresas tecnológicas de alto nivel y 10 plataformas nacionales de demostración de servicios públicos (bases) para pymes, cultivaremos 10 clústeres nacionales de pymes con industrias distintivas, liberaremos continuamente la vitalidad de innovación y emprendimiento de las pymes de IA y formaremos inicialmente un patrón de desarrollo de alta calidad de las pymes potenciado por la inteligencia artificial. (Aplicación de datos Jin10)
Dólar estadounidense:
Hasta el cierre nocturno del viernes pasado, el índice del dólar estadounidense subió un 0,15% hasta 99,15, con un descenso semanal del 0,53%. El informe de nóminas no agrícolas de agosto resultó mejor de lo esperado, lo que llevó al mercado a aumentar las apuestas sobre una subida de tipos de la Fed en septiembre. En cuanto a los datos, el crecimiento del empleo en Estados Unidos en agosto fue mejor de lo esperado y la tasa de desempleo se mantuvo sin cambios, lo que indica que el impulso del mercado laboral estadounidense puede ser más fuerte de lo que se pensaba. Según los datos publicados por la Oficina de Estadísticas Laborales de Estados Unidos el viernes, sobre la base de revisiones al alza de los datos de empleo de los dos meses anteriores, las nóminas no agrícolas de Estados Unidos aumentaron en 162.000 en agosto, superando todas las expectativas de los economistas. El crecimiento de las nóminas no agrícolas se debió principalmente al repunte del empleo en ocio y hostelería y al aumento del empleo en el sector público. Al mismo tiempo, la construcción y la manufactura también registraron un crecimiento del empleo relativamente fuerte. La tasa de desempleo se mantuvo en el 4,1%. Este informe muestra que el mercado laboral estadounidense está resistiendo la incertidumbre generada por la guerra de Irán y las presiones inflacionarias. Los funcionarios de la Fed podrían considerar este informe como evidencia que respalda una subida de tipos, aunque el dato del IPC de EE. UU. que se publicará esta semana será clave para la decisión de tipos de la Fed a finales de este mes. (APP de Datos Jin10)
El presidente de EE. UU., Trump, publicó: ¡Los datos de empleo que se acaban de publicar son fantásticos, superando todas las expectativas (¡excepto las mías!), con un crecimiento que alcanza dos o incluso tres veces el nivel esperado, y aún no han visto el panorama completo! Los empleadores estadounidenses añadieron 162.000 puestos de trabajo en agosto. ¡Recorten los tipos de interés, porque la solvencia crediticia de Estados Unidos es mucho mejor que hace poco! Un país fuerte significa tipos de interés más bajos porque su solvencia crediticia es mejor... ¡Así de simple! Deberíamos tener los tipos de interés más bajos del mundo, igual que en los “viejos tiempos”. Si EE. UU. no acepta permitirles tener enormes superávits comerciales (que podemos detener de inmediato), ¡entonces ya no deberían ser considerados países de “élite” financiera!Recorten los tipos, o dejaré de tratar con países con los que tenemos déficits comerciales. La Corte Suprema de EE. UU., en su absurdo y costoso fallo arancelario, reconoció claramente que el “Presidente” tiene el derecho absoluto de hacerlo. ¡Esto es mucho mejor que los aranceles! La Junta de la Reserva Federal, bajo este nuevo y destacado liderazgo, debe volverse sensata, pensar desde un ángulo diferente y ser patriota por una vez. Los tipos altos ponen a EE. UU. en una desventaja enormemente injusta, ¡y jamás permitiré que esto ocurra! (APP de Datos Jin10)
Jeff Rosenberg, gestor de carteras de BlackRock, dijo que el crecimiento del empleo en EE. UU. en agosto superó con creces las expectativas, lo que resalta la importancia del dato del Índice de Precios al Consumidor (IPC) que se publica esta semana. Los responsables de la política monetaria de la Fed están sopesando si subir los tipos en función de esto. Dijo: “Esto, en cierto modo, confirma lo que sabemos sobre el mercado laboral y traslada el foco y la presión de nuevo a la cuestión de la inflación. La clave es si la inflación está subiendo, o si no está bajando lo suficientemente rápido, lo que determinará si la Fed sube los tipos en la reunión de septiembre”. Dijo que si el informe del IPC que se publica el 11 de septiembre sigue mostrando una mejora de la inflación, “creo que mantendrán los tipos sin cambios. " (Aplicación de Datos Jin10)
"El portavoz de la Fed" Nick Timiraos señaló que, antes de la reunión de política monetaria del 15 y 16 de septiembre, los funcionarios de la Fed han dejado claro que los datos de inflación serán el factor más importante para decidir si se suben las tasas, después de que la Fed las haya mantenido sin cambios durante todo el año. Aunque el sólido informe de empleo de agosto no cambiará este marco, sí elimina un obstáculo para una subida de tasas. Si los datos de empleo de agosto hubieran seguido debilitándose tras el crecimiento negativo de julio, el argumento en contra de endurecer la política monetaria podría haber sido más convincente: ¿por qué subir las tasas cuando el mercado laboral no muestra señales de crecimiento? Sin embargo, después de que el informe de empleo del viernes revirtiera el crecimiento negativo del empleo de julio e impulsara el ritmo promedio de contratación de seis meses a su nivel más alto en más de dos años, ese argumento ya no existe. (Aplicación de Datos Jin10)
Citigroup retrasó el viernes su previsión para el próximo recorte de tasas de la Fed de octubre de 2026 a junio de 2027, citando un crecimiento de las nóminas no agrícolas en agosto más fuerte de lo esperado y una estabilidad general del mercado laboral. La firma había pronosticado anteriormente que la Fed recortaría las tasas en 25 puntos básicos en cada una de las reuniones de octubre de 2026, diciembre de 2026 y enero de 2027, pero ahora espera que la Fed recorte las tasas en 25 puntos básicos en cada una de las reuniones de junio, septiembre y diciembre de 2027. (Aplicación de Datos Jin10)
Según el "FedWatch" de CME: la probabilidad de que la Fed mantenga las tasas sin cambios en septiembre es del 39,7%, y la probabilidad de una subida acumulada de 25 puntos básicos es del 60,3%. La probabilidad de que la Fed de EE. UU. mantenga las tasas de interés sin cambios hasta octubre es del 28,7%, la probabilidad de una subida acumulada de 25 puntos básicos es del 54,6%, y la probabilidad de una subida acumulada de 50 puntos básicos es del 16,7%. (Aplicación de Datos Jin10)
Otras divisas:
Las ventas minoristas de la eurozona cayeron un 0,6% en julio, lo que indica un gasto de los consumidores débil; las ventas minoristas generales disminuyeron un 0,4% en julio tras haber subido un 0,2% el mes anterior. Sin embargo, en comparación con julio de 2025, las ventas minoristas de la eurozona subieron un 0,6%, y las ventas minoristas generales de la UE crecieron un 1,0%. La caída mensual se debió principalmente a la debilidad de las ventas no alimentarias, con Alemania especialmente débil. A pesar de la caída mensual de las ventas minoristas, se mantuvieron ligeramente por encima de los niveles del año anterior, lo que sugiere que la demanda de los consumidores se está desacelerando pero aún no se ha contraído bruscamente. Además, las ventas de combustible para automóviles también cayeron un 0,8%, mientras que el consumo de alimentos, bebidas y tabaco subió un 0,4%, lo que proporcionó cierto apoyo a las ventas minoristas. Estos datos no tienen impacto en el BCE, y el mercado espera ampliamente que el BCE suba los tipos en 25 puntos básicos en su próxima reunión, elevando el tipo de interés oficial al 2,50%. (Aplicación de datos Jin10)
Los economistas de BNP Paribas señalaron en un informe que los persistentes choques de los precios de la energía, combinados con la resiliencia de la economía de la eurozona, implican que el BCE podría subir los tipos una vez en septiembre y otra en diciembre. Los economistas esperan que el BCE suba los tipos esta semana y que también pueda revisar al alza las expectativas de crecimiento e inflación, lo que respaldaría aún más una política monetaria más restrictiva. La persistencia de los altos precios de la energía y una economía sólida harán más probables los efectos de segunda ronda, aunque por ahora las señales relevantes siguen siendo limitadas. Los economistas afirmaron que las autoridades seguirán viendo los riesgos para las perspectivas de inflación como sesgados al alza. (Aplicación de datos Jin10)
En el frente macroeconómico:
Esta semana se publicarán en China datos como las reservas de divisas de agosto, la balanza comercial de agosto, las tasas interanuales de importación y exportación de agosto y la tasa interanual del IPC de agosto; en Estados Unidos se publicarán datos como el índice de optimismo de las pequeñas empresas de la NFIB de agosto, las expectativas de inflación a un año de la Fed de Nueva York de agosto, la variación del empleo ADP de EE. UU. para la semana que termina el 22 de agosto, el rendimiento máximo de la subasta de bonos del Tesoro a 10 años de EE. UU. del 9 de septiembre, la ratio de cobertura de la subasta de bonos del Tesoro a 10 años de EE. UU. del 9 de septiembre, las solicitudes iniciales de subsidio por desempleo de EE. UU. para la semana que termina el 5 de septiembre, la tasa interanual del IPP de agosto de EE. UU., la tasa mensual del IPP de agosto de EE. UU., las ventas de viviendas de segunda mano anualizadas de agosto de EE. UU., la tasa mensual de ventas mayoristas de julio de EE. UU., la tasa interanual del IPC no ajustado de agosto de EE. UU., la tasa mensual del IPC ajustado estacionalmente de agosto de EE. UU., la tasa mensual del IPC subyacente ajustado estacionalmente de agosto de EE. UU., la tasa interanual del IPC subyacente no ajustado de agosto de EE. UU., las expectativas preliminares de inflación a un año de septiembre de EE. UU. y el índice preliminar de confianza del consumidor de la Universidad de Míchigan de septiembre de EE. UU.; en la eurozona se publicarán datos como el índice de confianza del inversor Sentix de septiembre de la eurozona, la tasa interanual revisada del PIB del segundo trimestre de la eurozona, la tasa trimestral preliminar del empleo ajustado estacionalmente del segundo trimestre de la eurozona, el tipo de la facilidad de depósito del BCE de la eurozona al 10 de septiembre y el tipo principal de refinanciación del BCE de la eurozona al 10 de septiembre; en el Reino Unido se publicarán datos como la tasa mensual del PIB de tres meses de julio del Reino Unido, la tasa mensual de la producción manufacturera de julio del Reino Unido, la balanza comercial de bienes ajustada estacionalmente de julio del Reino Unido y la tasa mensual de la producción industrial de julio del Reino Unido; en Alemania se publicarán datos como la tasa mensual de la producción industrial ajustada estacionalmente de julio de Alemania, la balanza comercial ajustada estacionalmente de julio de Alemania y la tasa mensual final del IPC de agosto de Alemania; también se publicarán la tasa de desempleo ajustada estacionalmente de agosto de Suiza, el índice de confianza del consumidor de agosto de Suiza, la balanza comercial de julio de Francia, la tasa mensual de la producción industrial de julio de Francia y la balanza comercial de julio de Japón.
Cabe señalar que el lunes 7 de septiembre los mercados estadounidenses permanecen cerrados por el Día del Trabajo: la Bolsa de Nueva York está cerrada, la Bolsa de Toronto en Canadá está cerrada, la negociación de futuros de metales preciosos y crudo estadounidense del CME Group finaliza anticipadamente a las 02:30 hora de Pekín del 8 de septiembre, la negociación de futuros sobre índices bursátiles finaliza anticipadamente a la 01:00 hora de Pekín del 8 de septiembre, y la negociación de futuros de crudo Brent del ICE finaliza anticipadamente a la 01:30 hora de Pekín del 8 de septiembre debido al Día del Trabajo.
Además, Apple celebró su evento de lanzamiento de productos de otoño con el lema «It's Glowtime», la presidenta del BCE, Lagarde, pronunció un discurso en la cena oficial del Bundesbank, el BCE anunció su decisión sobre los tipos de interés y la presidenta del BCE, Lagarde, ofreció una conferencia de prensa sobre política monetaria.
Crudo:
Los precios del petróleo mostraron un comportamiento mixto en la sesión nocturna del viernes pasado, con el WTI bajando un 0,09% y el Brent subiendo un 0,35%. En términos semanales, el WTI se disparó un 9,38% y el Brent saltó un 8,8%, impulsados principalmente por el recrudecimiento del conflicto en Oriente Medio.
A medida que la guerra entre Estados Unidos e Irán intensifica las preocupaciones por interrupciones en el suministro energético, el sentimiento alcista de los fondos de cobertura sobre el crudo Brent subió a su nivel más alto desde mayo. Los datos del ICE mostraron que en la semana terminada el 1 de septiembre, los especuladores aumentaron su posición larga neta en crudo Brent del ICE en 37.837 contratos, hasta 261.435 contratos, un máximo de 14 semanas. Las apuestas largas netas en gasolina se dispararon a 89.263 contratos, el nivel más alto desde diciembre pasado, mientras los precios de la gasolina rondaban máximos históricos para septiembre. La posición larga neta en café robusta cayó a 15.588 contratos, un mínimo de 12 semanas. La posición corta neta en cacao de Londres cayó a 1.315 contratos, un mínimo de 7 semanas. (Wall Street CN)
El secretario del Tesoro de Estados Unidos, Bessent, afirmó que los precios del petróleo podrían retroceder bruscamente hasta 40 dólares por barril una vez que termine el conflicto con Irán, y que una mayor oferta de crudo empujaría a la baja los rendimientos de los bonos del Tesoro estadounidense. Bessent dijo que el mercado petrolero registraría un exceso de oferta tras el fin del conflicto con Irán, y que «se podrían ver precios del crudo de 50 o 40 dólares» a medida que una gran cantidad de oferta entre al mercado en el futuro. Impulsado por el reciente conflicto militar entre Estados Unidos e Irán, el crudo Brent subió por encima de los 95 dólares el viernes, mientras que el WTI se acercó a los 90 dólares. Bessent señaló que la reciente subida de los precios de la energía ha aumentado la preocupación del mercado por la inflación y ha elevado los rendimientos de los bonos de referencia mundiales, con el rendimiento del bono del Tesoro estadounidense a 10 años subiendo esta semana a su nivel más alto desde 2023. Bessent también restó importancia al impacto del plan del fondo soberano de Noruega de reducir sus tenencias de bonos del Tesoro de EE. UU., señalando que el fondo simplemente desea asignar a otros activos estadounidenses, incluidos los bonos relacionados con Fannie Mae y Freddie Mac. (APP de Jinshi Data)
Asimismo, cabe señalar que esta semana, la EIA publicó su informe mensual de perspectivas energéticas a corto plazo, la OPEP publicó su informe mensual del mercado de crudo (la hora exacta de publicación del informe mensual está por determinar, generalmente se publica entre las 18:00 y las 21:00 hora de Pekín), la AIE publicó su informe mensual del mercado de crudo, y China abrirá una nueva ventana de ajuste de precios de productos refinados (por determinar).