

Un nuevo máximo tras tres meses de estancamiento
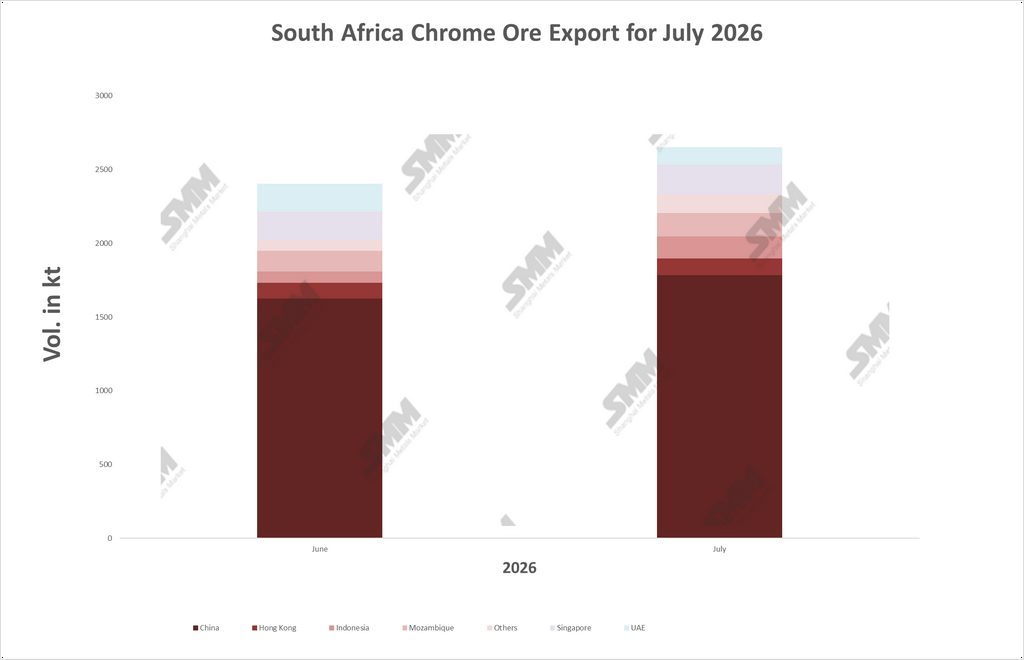
Las exportaciones sudafricanas de mineral de cromo ascendieron a aproximadamente 2,65 millones de toneladas en julio de 2026, un 10,3 % más que los 2,40 millones de toneladas de junio, rompiendo de forma decisiva la estrecha franja que se había mantenido durante tres meses consecutivos. Abril, mayo y junio habían registrado un leve descenso progresivo —2,47 millones de toneladas, luego 2,43 millones y después 2,40 millones—, un patrón que parecía, en su momento, indicar que el mercado se estabilizaba tras un prolongado período de crecimiento extraordinario. El repunte de julio desmiente esa lectura: con 2,65 millones de toneladas, es el mayor volumen mensual de exportación registrado hasta ahora en 2026, superando incluso el total de abril.
China sigue dominando, pero su cuota se modera
China continuó siendo, con gran diferencia, el principal destino, absorbiendo 1,784 millones de toneladas en julio, un 9,8 % más que los 1,624 millones de junio. En términos absolutos, la demanda china creció casi exactamente en línea con el conjunto del mercado. Sin embargo, como varios destinos menores crecieron más rápido en términos porcentuales, la cuota de China sobre el total de las exportaciones se redujo ligeramente, del 67,6 % en junio al 67,3 % en julio. Se trata de un cambio sutil más que estructural —el ancla de la demanda china permanece intacta, respaldada por las altas tasas de operación de las fundiciones chinas de ferrocromo y el continuo crecimiento de la producción de acero inoxidable—, pero recuerda que la composición de los destinos no es estática incluso cuando el comprador dominante sigue creciendo.
Indonesia y los EAU avanzan en direcciones opuestas
La historia más llamativa se encuentra entre los destinos secundarios, donde Indonesia y los EAU se movieron en direcciones claramente opuestas. Las importaciones indonesias de mineral de cromo sudafricano casi se duplicaron, con un aumento intermensual del 92,8 %, de 77,8 mil toneladas a 150,0 mil toneladas, elevando su cuota sobre el total de las exportaciones del 3,2 % al 5,7 % y superando a los EAU como comprador secundario. Los EAU, por el contrario, cayeron un 38,3 %, de 188,1 mil toneladas a 116,1 mil toneladas, y su cuota en la cesta exportadora descendió del 7,8 % al 4,4 %.
Dos tipos muy distintos de compradores secundarios
Es probable que estos dos movimientos reflejen dinámicas subyacentes diferentes y no una única causa común. Las importaciones indonesias de mineral de cromo acompañan su propia expansión de capacidad de procesamiento de ferrocromo y acero inoxidable, concentrada en torno a sus parques industriales de níquel y acero inoxidable; a medida que esa capacidad sigue creciendo, las importaciones directas de mineral para fundición local son un motor de crecimiento más plausible que la actividad de reexportación. El papel de los Emiratos Árabes Unidos en el comercio de cromo, en cambio, es estructuralmente distinto: Dubái, en particular, funciona como centro de reexportación y comercialización de minerales metálicos a granel más que como mercado de consumo final, con casas comerciales de zonas francas posicionadas para enviar la carga a compradores de otros lugares en lugar de consumirla internamente. Un destino con ese perfil está inherentemente más expuesto a las fluctuaciones mensuales de los flujos comerciales y de mezcla que a la demanda industrial subyacente, lo que explica razonablemente por qué sus volúmenes pueden reducirse a la mitad en un solo mes sin indicar nada sobre el consumo real. Singapur y Hong Kong, que desempeñan funciones similares de centro comercial, registraron solo avances modestos en julio (+7,8 % y +4,1 %, respectivamente), lo que sugiere que la caída de los EAU fue específica del destino y no parte de una retracción más amplia entre los centros comerciales. Mozambique, que sigue reflejando volúmenes encaminados por el corredor de Maputo, subió un 15,2 % hasta 159,2 mil toneladas, en consonancia con el papel continuo del corredor como alternativa a la red ferroviaria y portuaria de Transnet.
Una base de suministro que sigue expandiéndose
Por el lado de la oferta, los volúmenes de julio llegaron en un contexto de crecimiento continuo de la producción de mineral de los productores sudafricanos de metales del grupo del platino, para quienes la cromita es un subproducto cada vez más deliberado que incidental. Sibanye-Stillwater ha esbozado planes de expansión que podrían elevar sus volúmenes de cromo hasta en un 75 %, mientras que la producción de concentrado de cromo de la mina Crocodile River de Eastern Platinum subió un 353 % en 2025 hasta 82.120 toneladas, y el proyecto Bengwenyama de Southern Palladium ha más que triplicado su producción proyectada de cromo. Este crecimiento de la oferta llega a un mercado que ya registraba un superávit: los datos de SMM muestran que los precios del concentrado de cromo sudafricano de 40–42 % (CIF China) cayeron de unos 319 dólares por tonelada a finales de marzo/principios de abril a aproximadamente 280 dólares por tonelada a finales de junio, junto con existencias portuarias nacionales de cromita en China que alcanzaron un récord de 4,7 millones de toneladas a finales de junio. Los precios más bajos y el aumento de las existencias no han desalentado, hasta ahora, a los exportadores sudafricanos a la hora de embarcar; en todo caso, los márgenes más reducidos parecen reforzar el incentivo de mover volumen en lugar de retenerlo.
La política avanza en energía, aún no en mineral
El marco normativo no ha cambiado esencialmente desde junio. El sistema propuesto de permisos de exportación de mineral de cromo de la ITAC, y el impuesto a la exportación asociado, debatido con tasas de hasta el 25 %, siguen en la misma posición que ocupan desde que se cerró la consulta pública: aprobados en principio por el Gabinete, pero aún no publicados ni promulgados. Sin embargo, una pieza del rompecabezas sí avanzó: la NERSA aprobó formalmente la tarifa eléctrica concesional de 62 centavos/kWh para Samancor Chrome y la empresa conjunta Glencore-Merafe el 29 de mayo, con el marco en vigor desde el 1 de junio. Ese alivio ya es efectivo y no meramente propuesto, aunque los datos de exportación de julio no muestran señales de que la electricidad más barata haya comenzado a desviar el mineral de la exportación hacia la fundición nacional. Los reinicios de hornos suelen requerir entre 12 y 24 meses de preparación, por lo que un desfase de un mes no sorprende, pero sí significa que el patrón estructural detrás de esta serie de datos —más mineral llegando al mercado y menos convertido en ferrocromo antes de salir del país— sigue firmemente vigente por ahora.
|
Perspectivas: El repunte de julio hasta un nuevo máximo de 2026 confirma que el motor exportador de mineral de cromo de Sudáfrica no ha perdido impulso, incluso cuando la composición de destinos continúa cambiando de maneras que merecen una observación atenta. El dominio de China sigue intacto, pero ya no es la única historia: el ascenso constante de Indonesia apunta a un comprador genuino, impulsado por la capacidad, que emerge junto a China, mientras que la volatilidad de los EAU recuerda que no todos los destinos en los datos representan demanda de uso final. Con la oferta de subproductos de metales del grupo del platino aún en crecimiento, los precios bajos y el marco de control de exportaciones e impuestos todavía sin implementar, las condiciones que han impulsado este auge exportador a lo largo de 2026 muestran pocas señales de revertirse en el corto plazo. |



