

Noticias de SMM, 4 de septiembre:

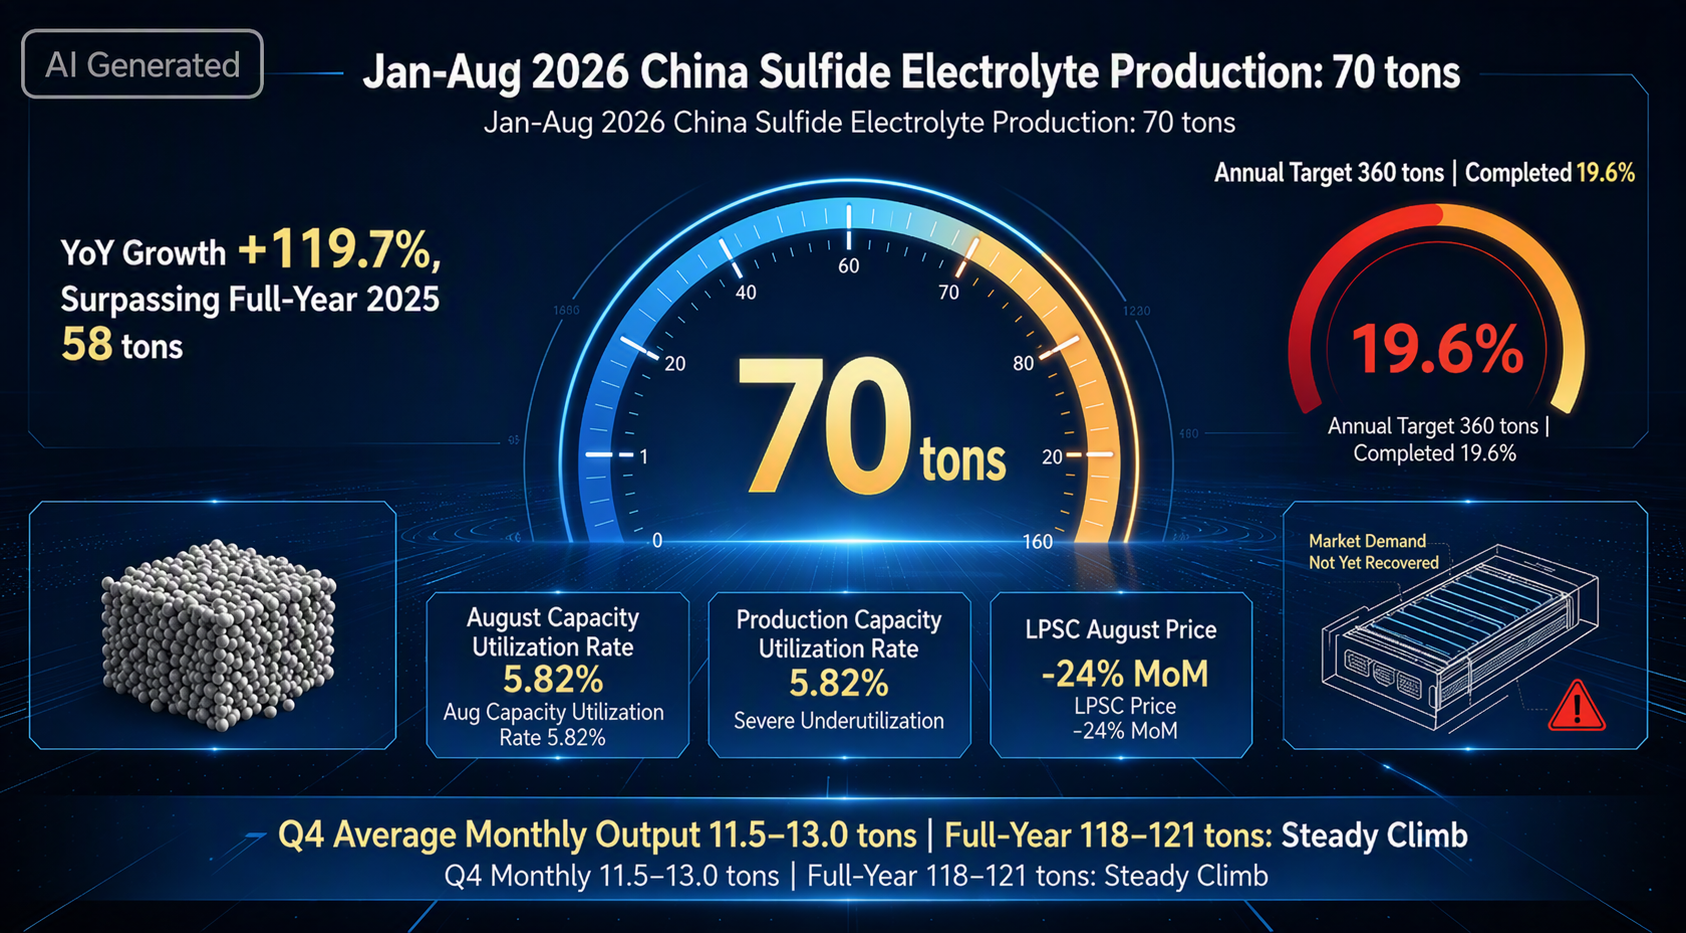
Puntos clave: En agosto de 2026 y en el acumulado de enero a agosto de 2026, la producción acumulada de electrolito de sulfuro en China alcanzó 70 t, un alza interanual del 119,7% y ya por encima del total de todo 2025 (58 t). Sin embargo, este crecimiento llamativo oculta tres realidades duras: (1) solo se ha logrado el 19,6% del objetivo anual previsto (360 t); (2) la tasa de utilización de capacidad de agosto fue de solo 5,82%, lo que indica una fuerte capacidad ociosa; (3) los precios del producto siguieron desplomándose (el LPSC cayó más del 24% en un solo mes). Es muy probable que la producción media mensual del 4T se sitúe en el rango de 11,5-13 t, con un total anual de alrededor de 118-121 t: “un aumento sólido”. Con una previsión anual de 360 t, en los primeros ocho meses solo se completaron 70 t: la “liberación moderada de volumen” del electrolito de sulfuro en China y la brecha con la realidad.
I. Revisión de la producción
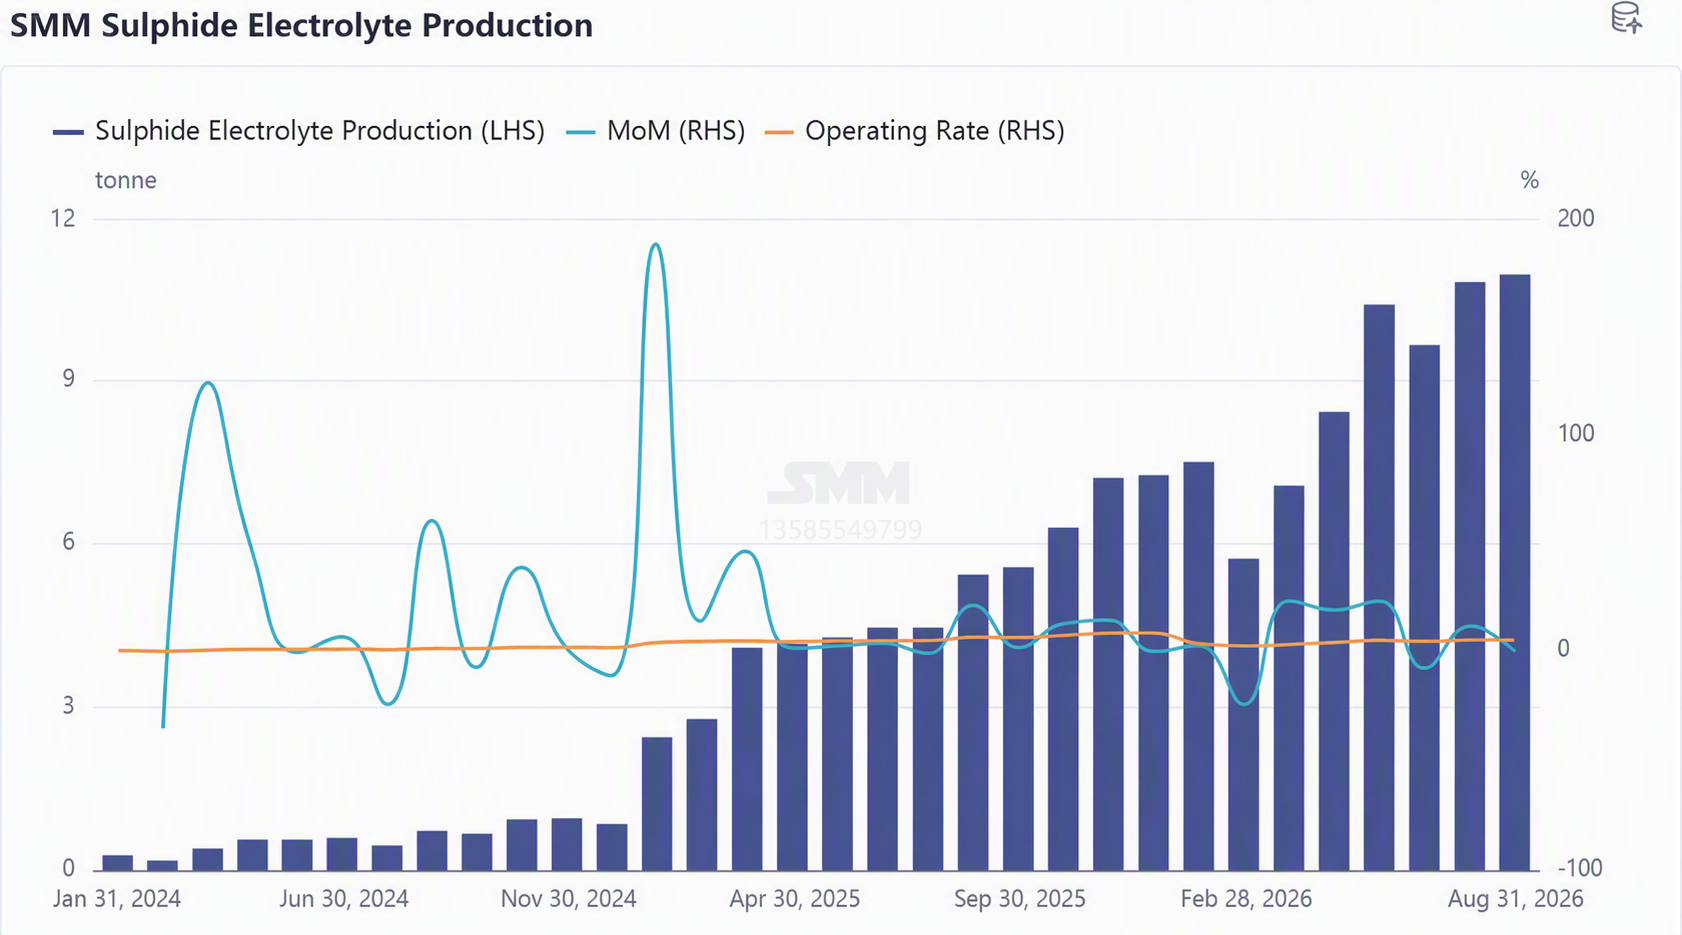
Desde la perspectiva acumulada de los primeros ocho meses, la producción total de electrolito de sulfuro de enero a agosto de 2026 fue de unas 70 t, aproximadamente un 120% más que en el mismo periodo de 2025 (unas 32 t). Esta escala se acerca al 75% de la producción de todo 2025 (94 t), mientras que la producción de todo 2024 fue de solo unas 7 t, lo que significa que el contorno de la “liberación de volumen a nivel de toneladas” del sector empieza a tomar forma. En agosto, la producción alcanzó un máximo histórico de casi 11 t. Pese al nuevo récord, el crecimiento intermensual retrocedió de dos dígitos en mayo-julio a un dígito (mayo +23,5% vs. abril, julio +12,1% y agosto solo +1,2%), lo que indica que la producción real de agosto estuvo en una “fase de meseta durante el escalado”. Esto encaja plenamente con el ritmo del sector: en el 1S, la cadena industrial se centró principalmente en “construcción de líneas, puesta en marcha y entrega de muestras”.
Pero, volviendo a la realidad: ¿qué significan 70 t? Solo equivalen a la producción diaria de productos químicos básicos en una empresa química mediana. Como material más central para las baterías de estado sólido, esta escala absoluta indica claramente que el sector sigue en la fase temprana de “validación de muestras y compras en lotes pequeños”, lejos de una aplicación a gran escala. Incluso con 70 t de producción, los envíos apenas superaron la mitad; el rendimiento y la consistencia del producto deben mejorar, y la compra personalizada de las empresas de celdas aguas abajo también dificulta que los electrolitos de sulfuro puedan atender a múltiples clientes con un único producto.
Pero, volviendo a la realidad: ¿qué significan 70 t? Solo equivalen a la producción diaria de productos químicos básicos en una empresa química mediana. Como material más central para las baterías de estado sólido, esta escala absoluta por sí sola basta para mostrar que el sector sigue en una fase muy temprana de comercialización.
Más crítico aún: estas 70 t son “producción”, no “oferta efectiva”. Según datos de SMM, los envíos reales de electrolito de sulfuro fueron de solo alrededor del 60%, y existe una brecha significativa entre producción y envíos: una parte considerable de los productos sigue en puesta en marcha de líneas, validación de procesos o en la fase de mejora de calidad durante el escalado, y aún no ha sido reconocida y aceptada por los clientes aguas abajo. En otras palabras, no solo el “volumen” es pequeño, sino que la “producción efectiva” que realmente puede fluir hacia aplicaciones finales es aún menor.
Las causas raíz se encuentran en dos restricciones duras:
Primero, cuellos de botella en rendimiento y consistencia. Los electrolitos de sulfuro son extremadamente sensibles a la humedad y al contenido de oxígeno, y la estabilidad entre lotes en la producción escalada es un desafío ampliamente reconocido en la industria. Sigue existiendo una gran brecha entre poder “hacer muestras” y poder “entregar productos calificados en lotes”.
Segundo, el modelo de compra personalizada impide replicar el suministro a escala. Actualmente, las empresas de celdas de batería aguas abajo adoptan en su mayoría un modelo de desarrollo conjunto uno a uno, y cada una tiene requisitos personalizados sobre la composición del electrolito, tamaño de partícula, conductividad iónica y otras métricas. Esto significa que, cada vez que un productor de materiales atiende a un cliente, a menudo necesita ajustar por separado formulaciones y parámetros de proceso, lo que dificulta lograr una producción y ventas estandarizadas y a gran escala como los materiales maduros para baterías de litio. La producción ya es pequeña de por sí y, además, debe dividirse en múltiples “lotes personalizados”, una dura prueba tanto para el control de costos como para la eficiencia de entrega.
En conjunto, 70 t de producción, 49 t de envíos, una tasa de utilización de capacidad por debajo del 6% y precios del producto en caída persistente: estos datos, en conjunto, dibujan una imagen del sector: los electrolitos de sulfuro efectivamente han cruzado el umbral de laboratorio de “0 a 1”, pero el recorrido de “1 a 100” hacia la comercialización a gran escala apenas comienza.
II. Tres fuerzas que mantuvieron alta la producción en agosto
2.1 Lado de la oferta: líneas de producción entrando en operación de forma concentrada.
El 5 de agosto, Sinocera anunció la finalización de su línea automatizada de producción de electrolito de sulfuro, estableciendo capacidad inicial de producción en masa, considerada un periodo importante en la transición del electrolito de sulfuro en China desde “muestras de laboratorio” hacia “suministro por lotes desde líneas de producción”; se espera que la línea piloto de Tinci de 100 t/año de sulfuro de litio y electrolito de sulfuro se complete y entre en producción en el 3T; Tianshi Kefeng completó una nueva financiación por decenas de millones de yuanes, acelerando la expansión de capacidad de electrolito de sulfuro; Ronbay Technology también planea completar dentro del año una línea de producción de electrolito de sulfuro de clase decenas de toneladas.
2.2 Lado de la demanda: continúa el impulso de acopio.
En julio, una importante empresa de nuevas energías completó una licitación de electrolito de sulfuro de clase 1 t, con un precio ganador por debajo de 2 millones de yuanes/t, marcando el paso formal del sector de “transacciones a nivel de kg” a “transacciones a nivel de toneladas”. Las empresas de celdas aguas abajo están incrementando la compra y la disposición a acopiar de cara al periodo de instalación en vehículos de 2027. Agosto vio eventos intensivos de validación industrial: Zhongke Yuanben completó la primera prueba en carretera con vehículo real de estado sólido totalmente sulfuro en China, y la celda de estado sólido totalmente sulfuro de 20 Ah de Gaoneng Shuzao superó una prueba de punción con aguja de acero de 4 mm, ambos impulsando la confianza en la ruta del sulfuro.
2.3 Lado de materias primas: la caída de costos reduce la barrera para expandir capacidad.
Los precios del sulfuro de litio grado batería han caído a alrededor de 1.300 yuanes/kg (más de un 50% menos que a comienzos de año). El sulfuro de litio de alta pureza representa el 70%-80% del costo total del electrolito de sulfuro, y la caída del precio de la materia prima reduce directamente el costo de la producción a gran escala del electrolito.
III. Revisión de capacidad
Pero lo que merece una revisión aún más cercana es la capacidad. La capacidad de electrolito de sulfuro es relativamente grande. Actualmente están en producción, entre otros, Guyan, Guolian, Saike, Ruigu, Firm-Lithium, Sinocera, Yinshi, Tianshi Kefeng, Jiangfeng, LionGo y Guneng, mientras que Tinci y otros aún no han comenzado la producción.
La capacidad efectiva mensual subió de 39,17 t/mes en 2024 a 80 t/mes en marzo de 2025, luego saltó a 187,6 t/mes en enero de 2026 y se ajustó ligeramente a 188,1 t/mes en agosto; en dos años, la capacidad se expandió a 4,8 veces su nivel original (anualizada en aproximadamente 2.257 t), mientras que la producción solo se duplicó aproximadamente.
El resultado fue una dilución de la tasa de operación: en diciembre de 2025, la tasa de operación llegó a subir a 9,0%, luego se desplomó a 4,0% en enero de 2026 tras el salto de capacidad, tocó un mínimo de 3,0% en febrero (Año Nuevo chino + escalado de capacidad) y solo se recuperó a 5,8% en agosto.
La capacidad de electrolito de sulfuro ya está instalada, pero ¿se acelerará la producción en el 4T? Esta es una gran pregunta para el sector, y las empresas de materias primas upstream para electrolitos de sulfuro también están extremadamente atentas a ello. En el 4T, se espera que la producción media mensual alcance el rango de 12-13 t, con un total anual de 115-125 t. El verdadero salto tendrá que esperar hasta después de que se cursen pedidos de vehículos demostración en 2027.
IV. Análisis de precios: el precio “de lujo” de 4 millones de yuanes/t debe avanzar hacia la asequibilidad
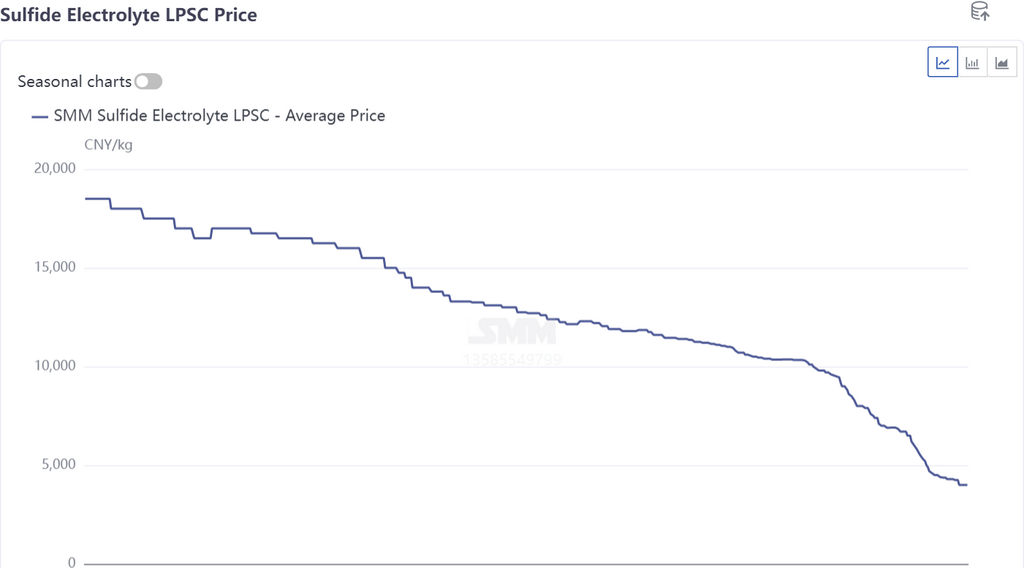
El mercado actual de electrolito de sulfuro sigue en una etapa típica de “precio de industrialización temprana”, con precios de LPSC en torno a 4 millones de yuanes/t (es decir, 4.000 yuanes/kg). Para la industria de baterías de potencia, extremadamente sensible a los costos, este precio está en un nivel “de lujo”.
A diferencia del leve crecimiento de la producción, los precios de los electrolitos de sulfuro continuaron cayendo a un ritmo acelerado en agosto. El precio medio del LPSC (tipo Li₆PS₅Cl, polvo D50 ≤3 μm) cayó de 4.500 yuanes/kg a principios de agosto hasta 4.000 yuanes/kg el 26 de agosto, una caída mensual de aproximadamente el 11%; en comparación con los 6.700 yuanes/kg de principios de julio, la caída acumulada fue de alrededor del 40%, y en términos interanuales (unos 11.800 yuanes/kg en el mismo período de 2025) la caída fue de aproximadamente el 66%.
Las empresas de baterías situadas aguas abajo lo tienen claro y están presionando para reducir costes:
Umbral a corto plazo (en 1-2 años) : se espera que el precio se contraiga hasta los 2 millones de yuanes por tonelada, para sentar así una base económica inicial para aplicaciones de demostración en pequeños lotes;
Objetivo a largo plazo (a 3-5 años): anclado en un rango de precios de 500.000 a 1 millón de yuanes por tonelada. Solo así las baterías de estado sólido de sulfuro podrán competir de forma sustancial con las baterías líquidas convencionales y las semisólidas en la dimensión del coste.
La importancia de esta expectativa de precio no reside en la "negociación", sino en obligar a los fabricantes de materiales a pasar de una preparación en pequeños lotes a escala de laboratorio (a nivel de gramos o kilogramos) a una producción en masa a escala industrial (a nivel de toneladas o decenas de toneladas), diluyendo la depreciación de los activos fijos mediante economías de escala, reduciendo los costes de adquisición de materias primas y mejorando los rendimientos, para poder reducir potencialmente los costes por tonelada desde millones hasta por debajo del millón.
En comparación, el precio del sulfuro de litio, una materia prima clave aguas arriba para los electrolitos de sulfuro, ya ha retrocedido bruscamente desde su máximo de principios de año, cayendo más del 50% en los últimos seis meses hasta alrededor de 1.300 yuanes/kg; el rápido descenso de los precios de las materias primas aguas arriba está abriendo margen para que caiga el precio final de los electrolitos de sulfuro, pero aún queda casi la mitad de la brecha de reducción de costes por cerrar antes de alcanzar el umbral a corto plazo de 2 millones de yuanes por tonelada fijado por las empresas de baterías.
Nota: Si desea compartir algún detalle adicional sobre los puntos mencionados en este artículo, o si está siguiendo el desarrollo de las baterías de estado sólido, no dude en contactarnos en:
Tel.: 021-20707860 (o añada el WeChat 13585549799) Yang Chaoxing, ¡gracias!
Lecturas relacionadas



