Noticias del 2 de septiembre de 2026:
Al 31 de agosto de 2026, todos los informes semestrales de 2026 de las empresas han sido divulgados en su totalidad. Nuestras estadísticas de SMM encontraron que un total de 19 empresas cotizadas poseen fundiciones de cobre. Estas 19 empresas cotizadas son: Tongling Nonferrous Metals (000630), Jiangxi Copper Corporation (600362), Jinchuan International (02362.hk), Daye Nonferrous (00661.hk), Yunnan Copper (000878), Zijin Mining (601899), Yuguang Gold and Lead Group (600531), Western Mining Co., Ltd. (601168), Tin Industry Co., Ltd. (000960), Shandong Humon Smelting (002237), Zhongjin Gold (600489), Baiyin Nonferrous Group Co., Ltd. (601212), Jintian Copper (601609), Zinc Industry Co., Ltd. (000751), North Copper (000737), Zhefu Holding Group (002266), Feinan Resources (301500), Gao Neng Environment (603588) y Zhongjin Lingnan (000060).
Los ingresos operativos, el beneficio neto y el beneficio neto no recurrente de cada fundición son los siguientes:
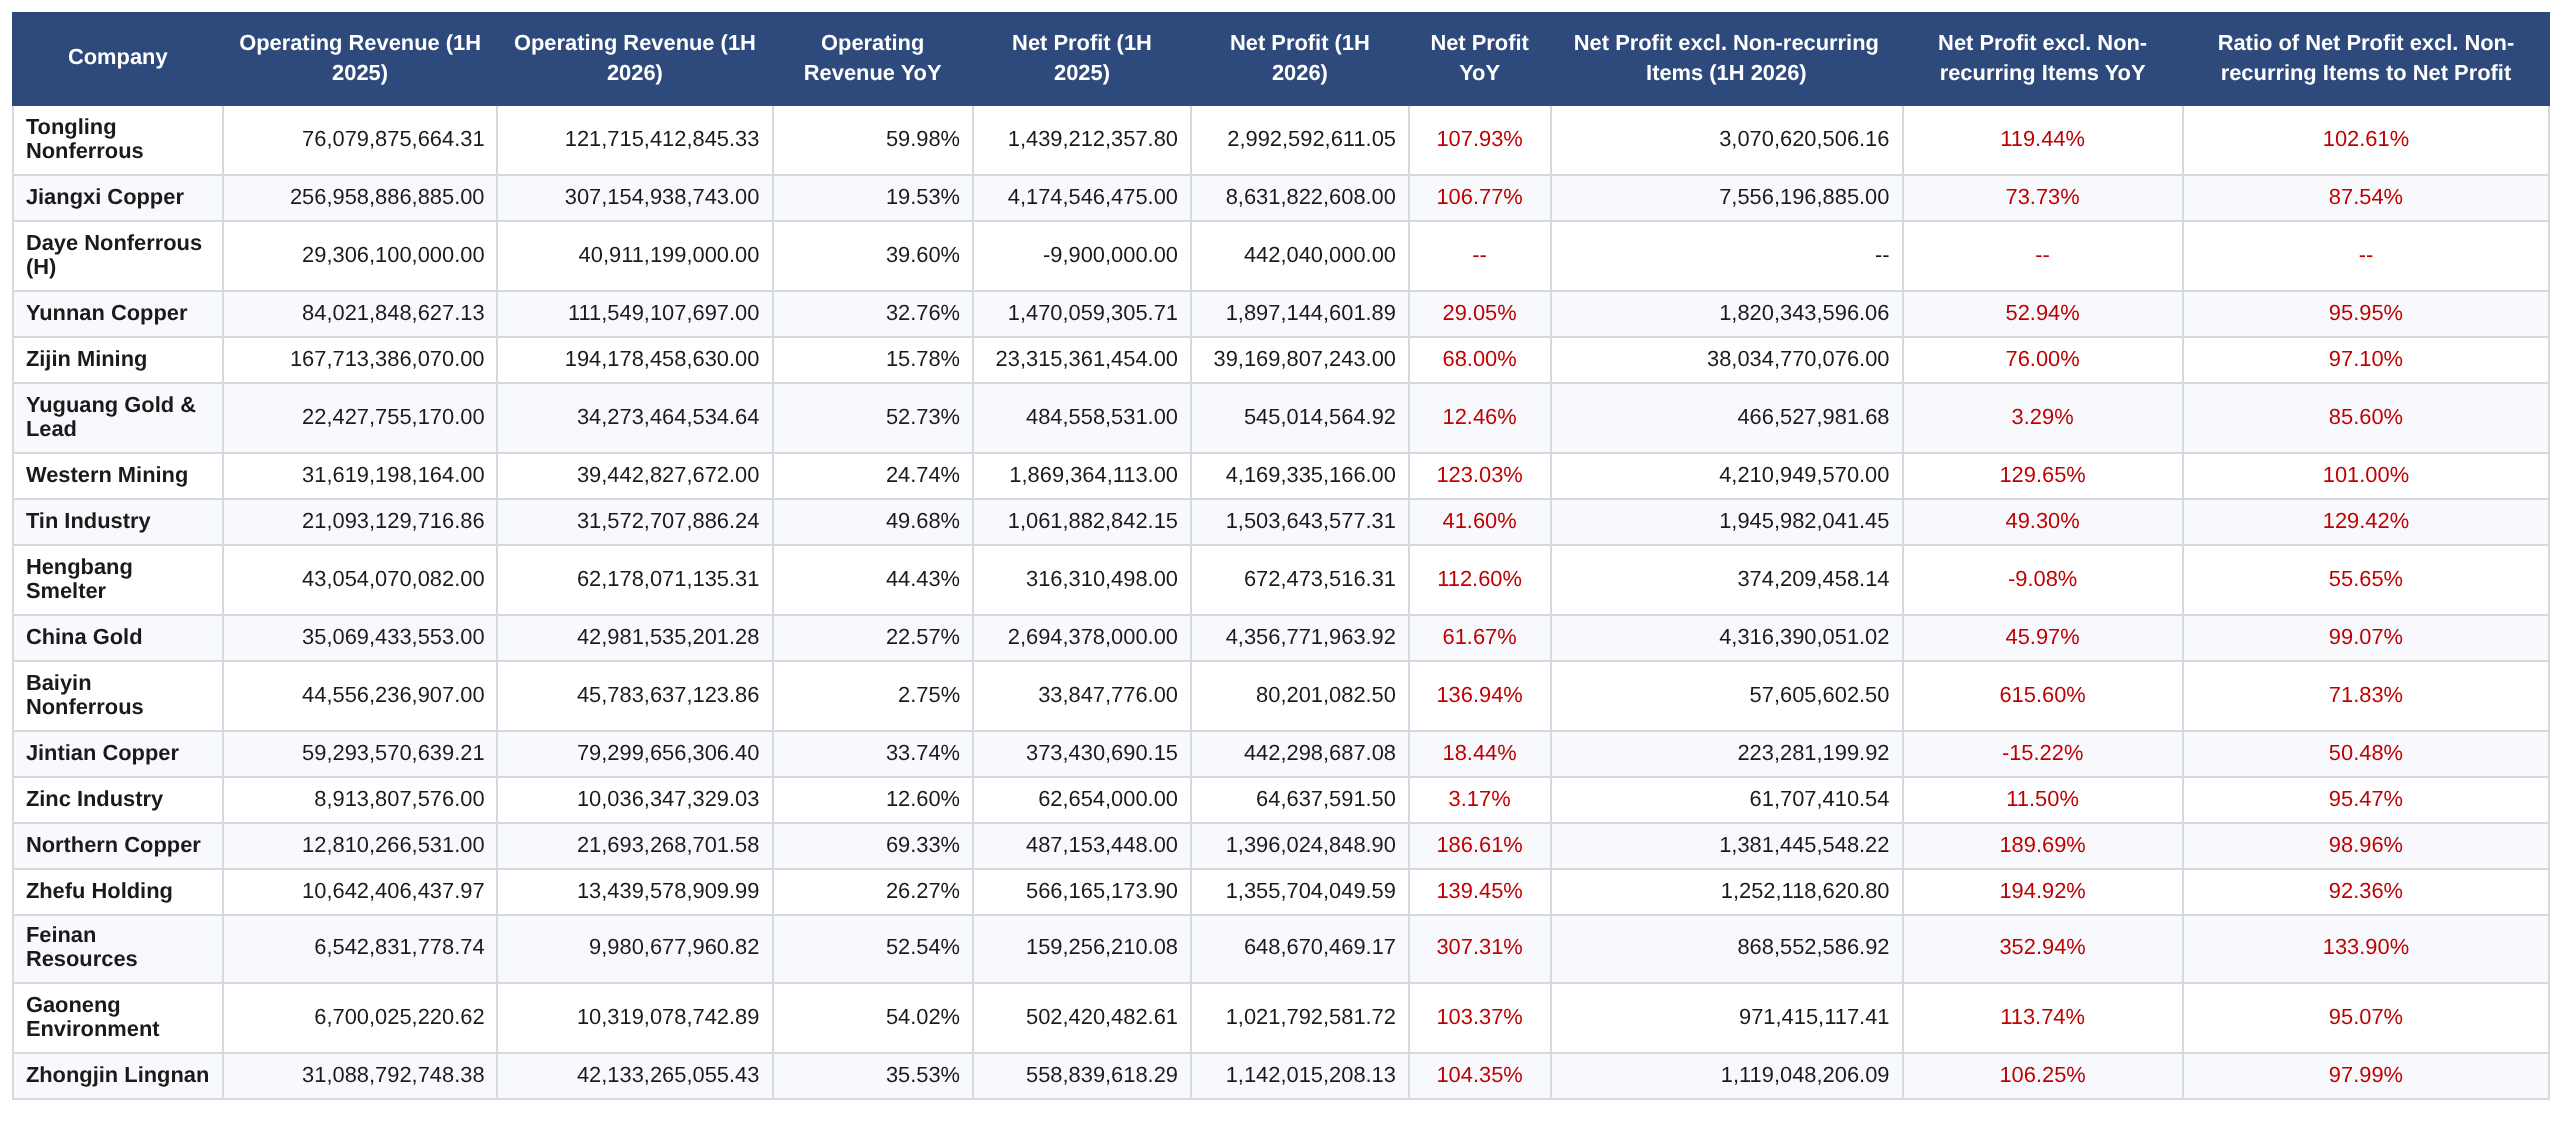
En el primer semestre de 2026, los precios del cobre fluctuaron en niveles altos con su centro claramente al alza interanual (el precio promedio del cobre en la SHFE subió alrededor del 25% interanual, superando brevemente los 105.000 yuanes por tonelada en enero), mientras que los precios de subproductos como el oro, la plata y el ácido sulfúrico fluctuaron en niveles altos pero se mantuvieron en niveles históricamente elevados, impulsando un fuerte aumento tanto de los ingresos como de los beneficios de las fundiciones. Según las estadísticas,las 18 fundiciones de cobre cotizadas que divulgaron datos financieros (excluyendo Jinchuan International, que se centra principalmente en la minería) lograron ingresos operativos combinados de 1,218643 billones de yuanes en el primer semestre de 2026, un aumento interanual del 28,56%; el beneficio neto combinado alcanzó los 70.533 millones de yuanes, un fuerte aumento interanual del 78,30%.
Individualmente, las 18 empresas vieron crecer sus ingresos operativos interanualmente; en cuanto al beneficio neto, 17 empresas crecieron interanualmente, y Daye Nonferrous (00661.HK) pasó de pérdidas a beneficios (de una pérdida de 10 millones de yuanes en el mismo período del año anterior a un beneficio de 442 millones de yuanes),sin que ninguna registrara pérdidas ni descensos. En cuanto al beneficio neto excluyendo ganancias y pérdidas no recurrentes (en adelante, beneficio neto no recurrente), las 17 empresas que divulgaron este datofueron todas positivas(Daye Nonferrous no lo divulgó por separado), con una calidad de ganancias que continúa mejorando: Baiyin Nonferrous Group, cuyo beneficio neto no recurrente seguía siendo negativo en el mismo período del año anterior, pasó a ser positivo con 58 millones de yuanes en el primer semestre de este año, un aumento interanual del 615,6%.
En términos de escala de beneficio neto, Zijin Mining siguió siendo la «empresa de cobre más rentable» con39.170 millones de yuanes, seguida de Jiangxi Copper Corporation (8.632 millones de yuanes, +106,8 %), mientras que Zhongjin Gold (4.357 millones de yuanes), Western Mining Co., Ltd. (4.169 millones de yuanes, +123,0 %) y Tongling Nonferrous Metals (2.993 millones de yuanes, +107,9 %) ocuparon del tercer al quinto puesto. En cuanto al crecimiento, Feinan Resources (+307,3 %), North Copper (+186,6 %), Zhefu Holding (+139,5 %) y Baiyin Nonferrous Group Co., Ltd. (+136,9 %) encabezaron la lista. La relación entre el beneficio neto no-GAAP y el beneficio neto fue en general superior a 0,85, lo que indica una buena calidad de las ganancias; Jintian Copper (0,50) y Shandong Humon Smelting (0,56) registraron ratios más bajos debido a una mayor proporción de ganancias y pérdidas no recurrentes.
Los márgenes brutos de los principales productos de cada fundición son los siguientes:
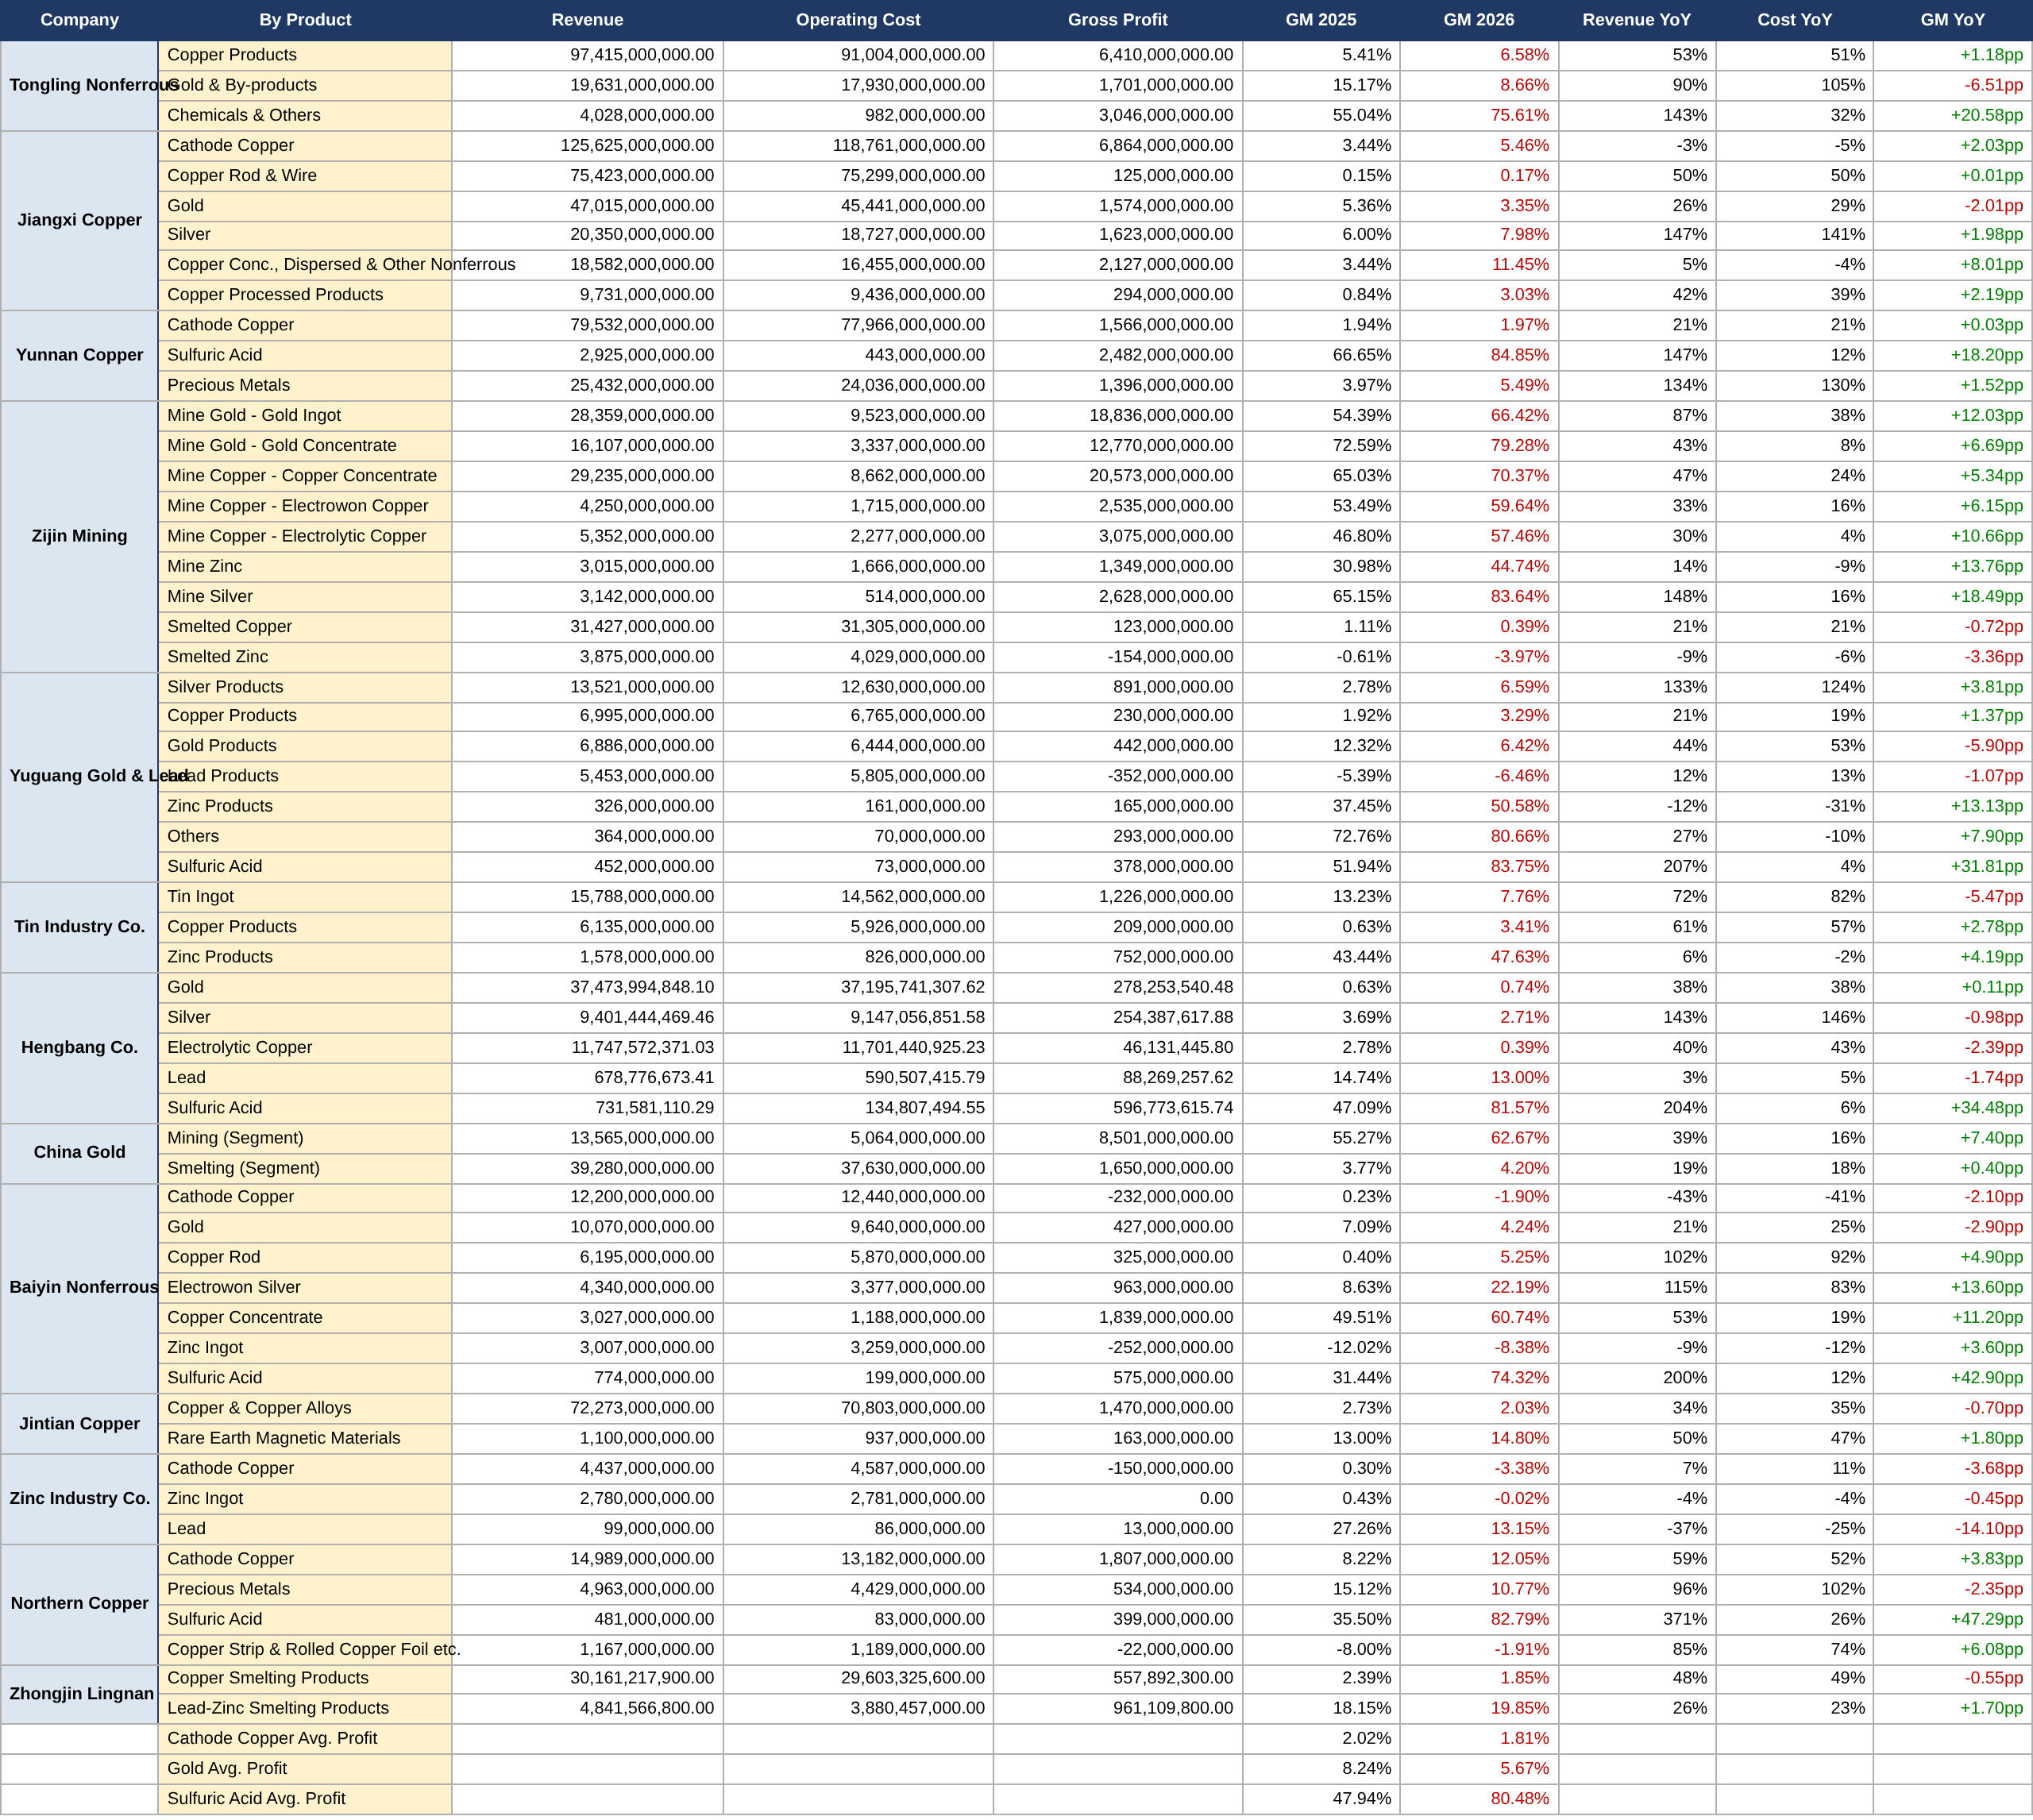
Por producto, la estructura de beneficios del sector en el primer semestre de 2026 continuó con el patrón de «fundición y procesamiento débiles, subproductos fuertes». Las estadísticas de la muestra muestran que el margen de beneficio medio del cátodo de cobre (cobre electrolítico) retrocedió ligeramente del 2,01 % en el primer semestre de 2025 al 1,81 %, principalmente porque los cargos de tratamiento de concentrado de cobre siguieron desplomándose hasta extremos históricos: a finales de junio, el cargo de tratamiento al contado cayó brevemente a unos -125 USD/t, y los ingresos por cargos de tratamiento del lado de la fundición se acercaron a cero o incluso se volvieron negativos; el margen de beneficio medio del ácido sulfúrico se disparó del 47,94 % al 80,48 %, con el precio medio nacional de mercado del ácido sulfúrico al 98 % subiendo de unos 1.056 yuanes/t a finales de diciembre de 2025 a unos 2.075 yuanes/t a finales de junio de 2026, casi duplicándose. Los altos precios del ácido sulfúrico se convirtieron en el soporte principal para que las fundiciones mantuvieran sus operaciones en medio de cargos de tratamiento negativos. Además, afectado por el retroceso de los precios del oro y la plata desde máximos y el aumento de los costes de valoración de metales preciosos en los concentrados, el margen de beneficio medio del negocio de oro en el lado de la fundición cayó del 8,24 % al 5,67 %.
A nivel de empresa: el margen bruto del cátodo de cobre de Jiangxi Copper Corporation subió del 3,44 % al 5,46 %, mientras que el margen bruto de su segmento de concentrados de cobre, metales raros y dispersos, y otros metales no ferrosos saltó del 3,44 % al 11,45 %; el margen bruto del cátodo de cobre de North Copper pasó del 8,22 % al 12,05 %; beneficiándose del aumento de los precios del ácido sulfúrico, los márgenes brutos del segmento de ácido sulfúrico de Yunnan Copper, Yuguang Gold and Lead Group y Shandong Humon Smelting subieron al 84,85 %, 83,75 % y 81,57 %, respectivamente, con aumentos interanuales de 18,2, 31,8 y 34,5 puntos porcentuales. Por el contrario, las fundiciones puras con baja autosuficiencia en mineral (por ejemplo, Zinc Industry Co., Ltd., con un margen bruto de cátodos de cobre del -3,38 % y Baiyin Nonferrous Group Co., Ltd., con cátodos de cobre al -1,90 %) vieron claramente reducidos sus márgenes de beneficio.
Producción de cobre refinado en los planes de producción de 2025 y 2026 de cada fundición
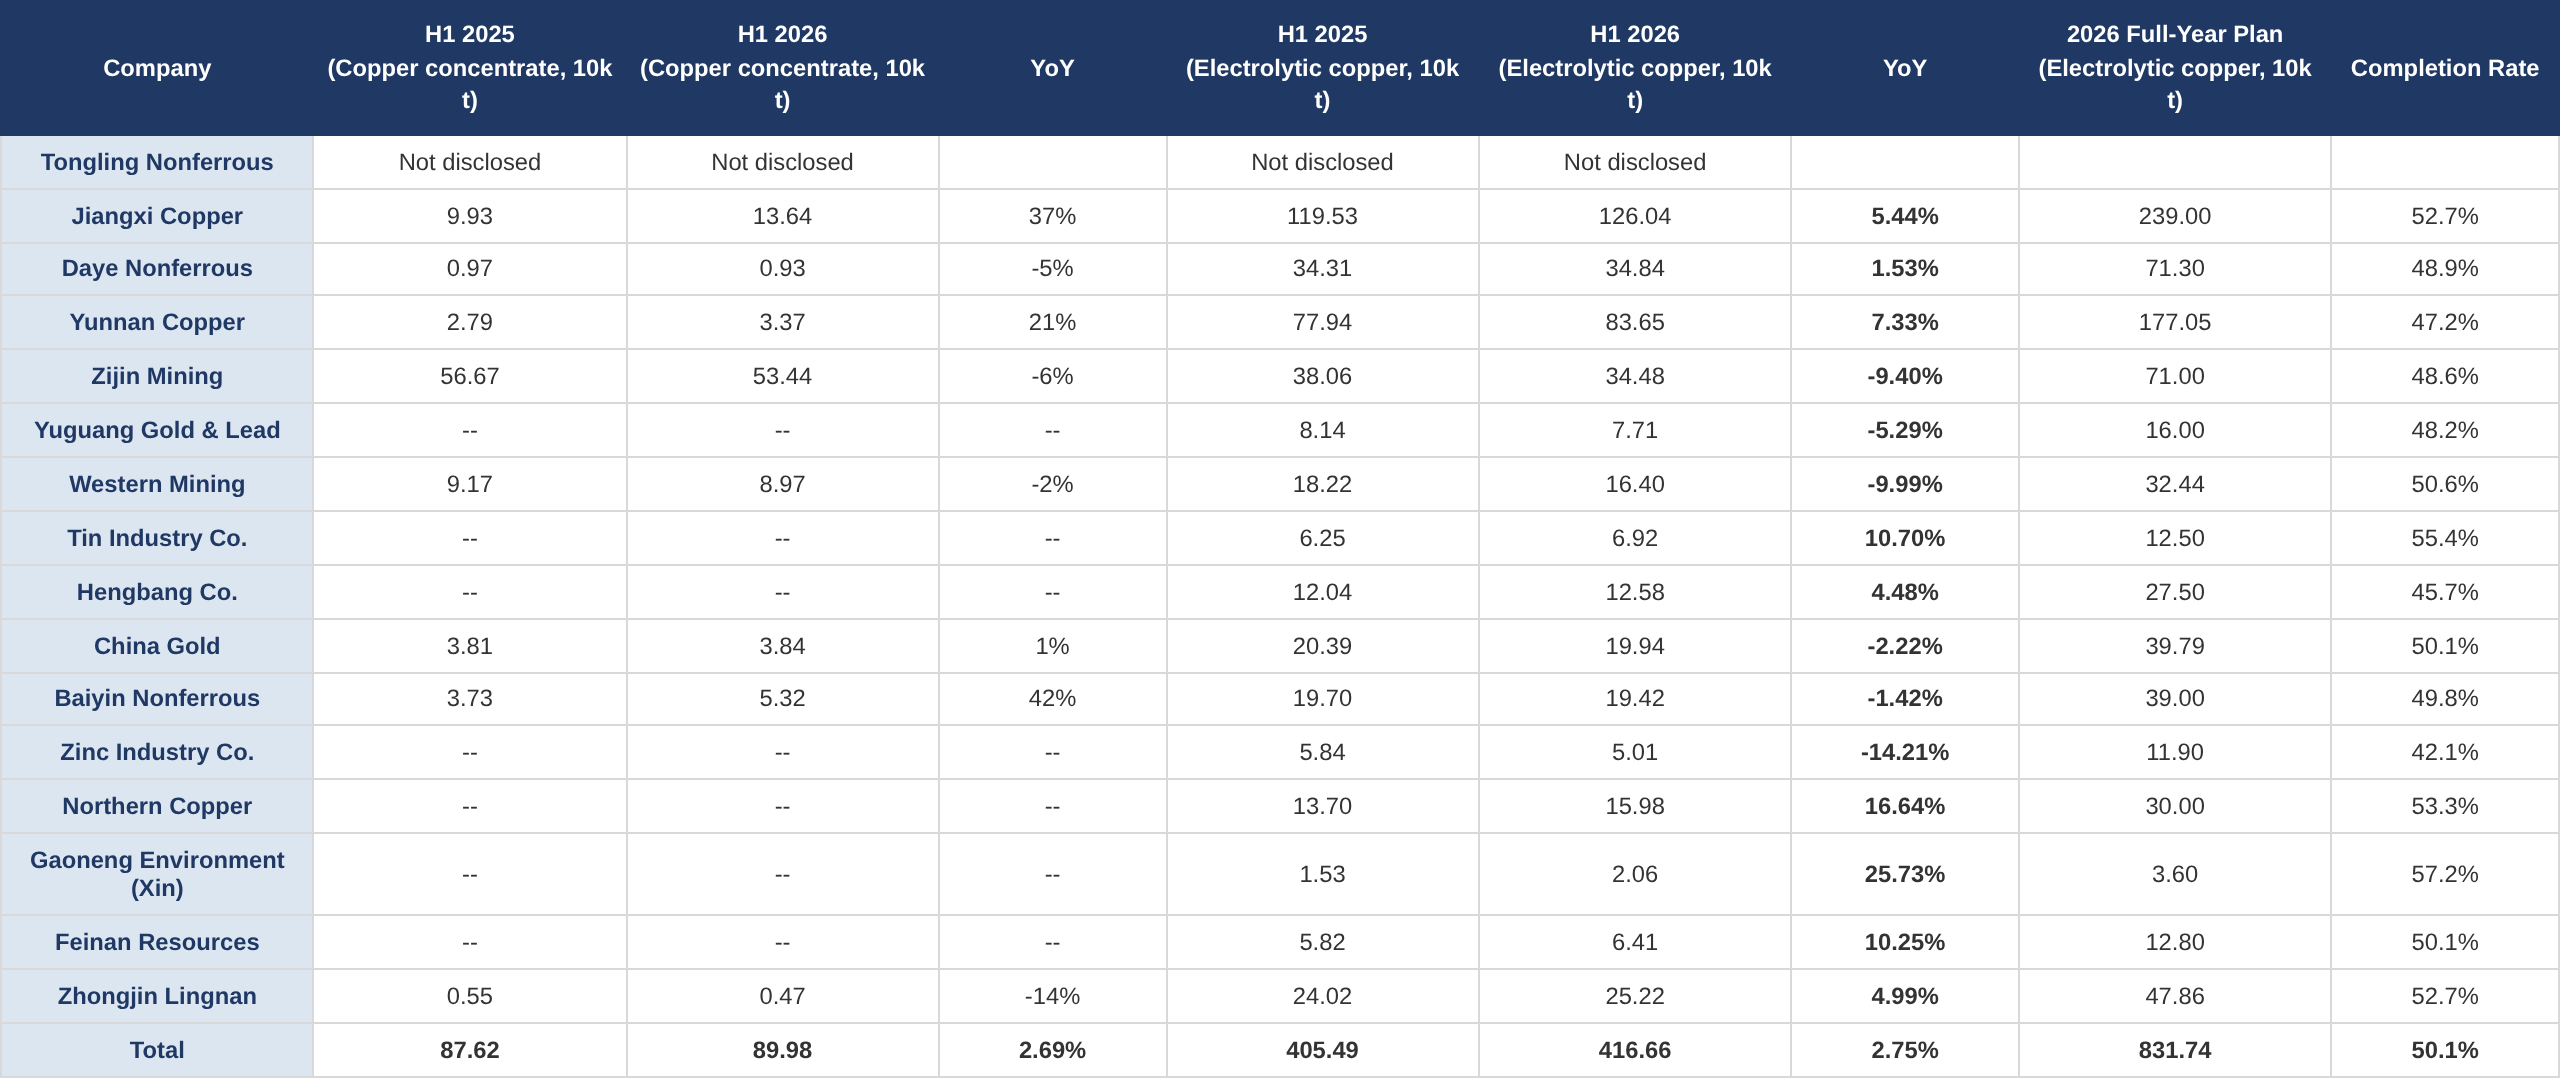
En cuanto a la producción, según lo divulgado en los informes semestrales de las empresas y el conocimiento de SMM, en el primer semestre de 2026, las 15 empresas que divulgaron la producción de cátodos de cobre produjeron en conjunto 4,1666 millones de toneladas, un aumento de 111.700 toneladas o del 2,75 % interanual (4,0549 millones de toneladas en el mismo período del año anterior). En el mismo período, los datos de la Oficina Nacional de Estadísticas mostraron una producción nacional de cátodos de cobre de 7,608 millones de toneladas, un aumento del 5,2 % interanual. La tasa de crecimiento de la muestra fue inferior al nivel nacional, principalmente porque la muestra no incluyó a Tongling Nonferrous (que no divulgó cifras absolutas; su producción de cátodos de cobre aumentó un 16,96 % interanual) ni a otras empresas que no divulgan datos, y también se vio afectada por una disminución en la producción de cobre fundido de Zijin Mining. La producción real de la industria siguió creciendo y la concentración de la industria de fundición de cobre se mantuvo alta.
Por empresa, el crecimiento de la producción de cátodos de cobre en el primer semestre provino principalmente de Jiangxi Copper Corporation (de 1,1953 millones de toneladas a 1,2604 millones de toneladas, +65.100 toneladas), Yunnan Copper (de 779.400 toneladas a 836.500 toneladas, +57.100 toneladas, beneficiándose de la plena reanudación de las operaciones reubicadas de Southwest Copper y del aumento de capacidad en Chuxiong Dianzhong), North Copper (de 137.000 toneladas a 159.800 toneladas, +22.800 toneladas) y Zhongjin Lingnan (+12.000 toneladas). Las disminuciones de producción se dieron principalmente en Zijin Mining (producción de cobre fundido de 380.600 toneladas a 344.800 toneladas, -9,4 %), Western Mining (-10,0 %) y Zinc Industry Co., Ltd. (-14,2 %), en su mayoría debido a la escasez de materias primas, mantenimiento o ajustes estructurales.
En cuanto a los concentrados de cobre (cobre producido en mina en base a concentrados), las ocho empresas que divulgan esta métrica produjeron en conjunto 899.800 toneladas en el primer semestre de 2026, un aumento del 2,69 % interanual (876.200 toneladas en el mismo período del año anterior). El crecimiento provino principalmente de Jiangxi Copper Corporation (de 99.300 t a 136.400 t, +37,4 %, impulsado por una mayor producción atribuible de First Quantum), Baiyin Nonferrous (de 37.300 t a 53.200 t, +42,5 %, con aporte de la consolidación de la adquisición brasileña) y Yunnan Copper (+20,7 %). La producción de cobre extraído de Zijin Mining fue de 534.400 t, un 5,7 % menos interanual, afectada principalmente por los recortes de producción en Kamoa-Kakula; excluyendo este factor, la producción aún mantuvo crecimiento.
En cuanto a los planes de producción, las 15 empresas que han divulgado sus previsiones de producción para todo el año 2026 planean producir en conjunto 8.317.400 t de cátodos de cobre, con 4.166.600 t completadas en el primer semestre, una tasa de cumplimiento del 50,1 %, en líneas generales acorde con las expectativas. Jiangxi Copper Corporation (2,39 millones de t) y Yunnan Copper (1,7705 millones de t) siguen siendo las dos mayores en términos de producción anual planificada.
Perspectivas para el segundo semestre: la escasez de suministro de mina es difícil de resolver y es probable que el crecimiento de la producción se desacelere aún más.
En general, los cargos de tratamiento al contado para concentrados de cobre alcanzaron un mínimo histórico en el primer semestre de 2026, pero, respaldado por los ingresos de subproductos como el ácido sulfúrico y los metales preciosos, el ritmo de expansión de las fundiciones de cobre no se detuvo por completo. Las 18 empresas que cotizan en bolsa registraron mayores beneficios y ninguna reportó pérdidas, lo que constituye una evidencia clara. Sin embargo, cabe señalar con sobriedad que entre enero y junio, el beneficio total de la industria de fundición y laminación de metales no ferrosos fue de 310.910 millones de yuanes, un 99,4 % más interanual (Oficina Nacional de Estadística), y la mayor parte del crecimiento de los beneficios provino del segmento minero y de los subproductos. Los márgenes de la fundición de cobre se han acercado al punto de equilibrio en medio de cargos de tratamiento profundamente negativos.
De cara al segundo semestre, es poco probable que la escasez de suministro de mina se alivie a corto plazo, y se espera que los cargos de tratamiento al contado se mantengan en niveles bajos. Si los precios del ácido sulfúrico retroceden desde los máximos debido a la distensión geopolítica y a la recuperación del suministro de azufre, el respaldo a los beneficios de la fundición se debilitará, y parte de la capacidad de alto coste podría responder ampliando los mantenimientos o reduciendo las tasas de operación. Sumado a una base más alta, esperamos que el crecimiento de la producción de cátodos de cobre de China en el segundo semestre se desacelere aún más, y es probable que la producción anual combinada de las empresas que cotizan en bolsa supere ligeramente la previsión de 8.317.400 t, pero el incremento se reducirá significativamente en comparación con 2025. A nivel industrial, la puesta en marcha de nueva capacidad y la salida de capacidad obsoleta avanzan en paralelo, y se espera que la concentración de la industria de fundición de cobre continúe aumentando.