El mercado siderúrgico de Indonesia presenta dos narrativas contrastantes según la métrica aplicada. Los datos del lado de la producción apuntan a una industria en maduración y con crecimiento estructural; los datos de utilización y dependencia de importaciones revelan un sector bajo presión externa sostenida. El análisis a continuación examina los principales factores de demanda y de política antes de evaluar la capacidad, los flujos comerciales y la dinámica de precios a corto plazo.
Factores de demanda: los proyectos impulsados por políticas siguen anclando la demanda de acero, pero el impulso se está desvaneciendo
-
El PSN sigue siendo el mayor factor de demanda, aunque el impulso se ha moderado
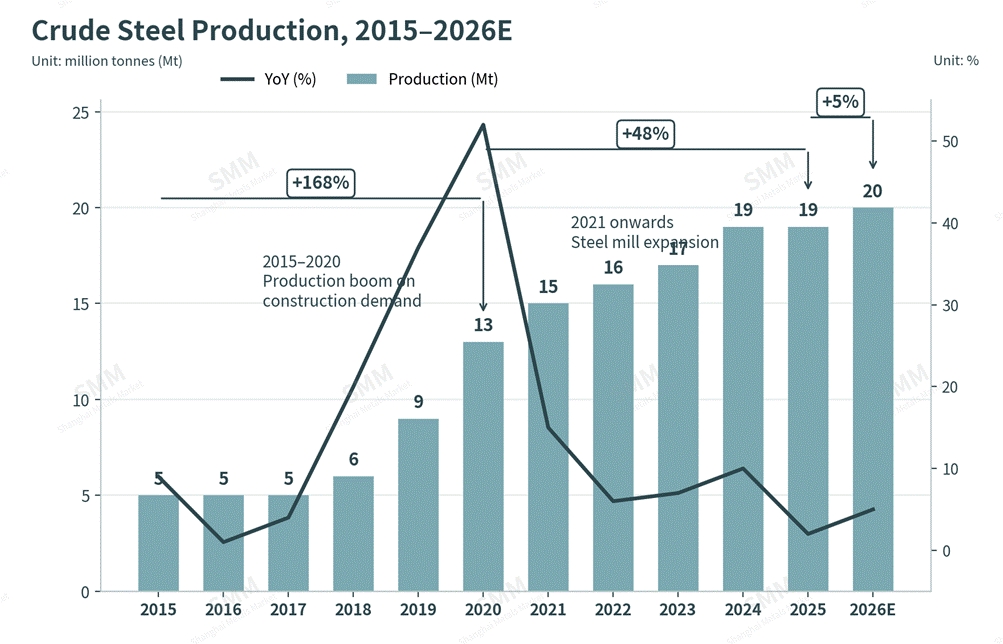
El PSN sigue siendo el mayor factor estructural de la demanda interna de acero, aunque el impulso se ha moderado desde el pico de la administración anterior. Bajo el presidente Joko Widodo, aproximadamente 190 proyectos estratégicos nacionales alcanzaron su finalización o construcción activa, impulsando un aumento del 32% en el consumo de acero entre 2015 y 2020 y sustentando una expansión del 168% en la producción de acero crudo durante el mismo período. Bajo el presidente Prabowo Subianto, las prioridades fiscales se han desplazado hacia programas sociales como la iniciativa de comidas gratuitas, moderando —aunque no eliminando— la cartera del PSN. Para 2026, 219 proyectos permanecen activos, de los cuales solo 7 son de nueva iniciación; 74 corresponden a carreteras y transporte, incluidas las secciones 2 y 3 de la autopista de peaje Serang–Panimbang (en curso desde 2016, con finalización prevista para 2027). Programas más recientes, como el Proyecto de Escuelas Públicas y la iniciativa de Cooperativas Aldeas Rojo y Blanco, están surgiendo como factores incrementales de demanda, aunque ambos enfrentan retrasos en la implementación y escrutinio público, con desembolsos posiblemente diferidos hasta noviembre.
-
Las empresas conjuntas extranjeras continúan remodelando la base de plantas siderúrgicas
Esto continúa moldeando la estructura de la base de plantas siderúrgicas de Indonesia, con capital de Japón (Nippon Steel), Corea del Sur (POSCO), China (Tsingshan, Dexin) e India (Ispat) desplegado típicamente mediante empresas conjuntas con productores nacionales como PT Krakatau Steel y PT Gunung Raja Paksi — por ejemplo, Krakatau POSCO y Krakatau Nippon Steel Synergy. Se espera que capacidad adicional de empresas conjuntas ingrese al mercado a medida que los socios extranjeros continúan expandiendo su presencia en Indonesia.
-
Una flota de altos hornos y hornos de oxígeno básico del 80% deja a la industria expuesta al CBAM y a los costos de descarbonización
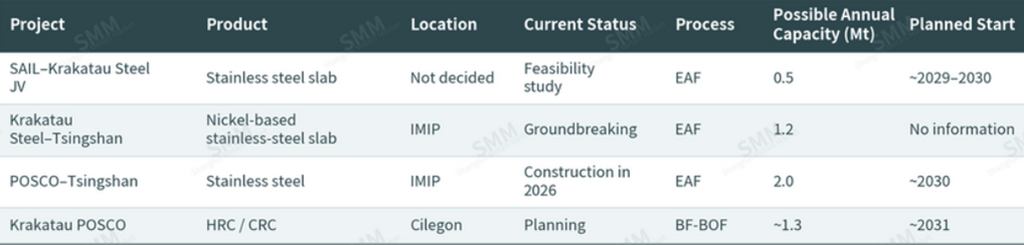
Técnicamente, la industria sigue estando muy expuesta a la producción intensiva en carbono. Aproximadamente el 80 % de las acerías indonesias siguen operando con la ruta de alto horno-convertidor básico al oxígeno (BF-BOF), una desventaja estructural ahora que el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE comienza a excluir por precio al acero con alto contenido de carbono de ese mercado. Pese a los compromisos climáticos nacionales —una meta de reducción de emisiones del 31,9 % para 2030 y cero emisiones netas para 2060—, la escasa experiencia con tecnologías verdes y una infraestructura normativa débil dificultan alcanzar esos objetivos; las proyecciones actuales sitúan las emisiones del sector siderúrgico nacional en 24,9 millones de toneladas de CO₂ para 2030. La adopción de hornos de arco eléctrico (EAF) sigue limitada a un pequeño grupo de operadores como PT Garuda Yamato Steel, aunque Krakatau Steel, Gunung Raja Paksi y otros están evaluando rutas de EAF, hierro de reducción directa (DRI) y captura, utilización y almacenamiento de carbono (CCS/CCUS). La intensidad de capital de la conversión a EAF —aproximadamente entre 2 y 3 veces la de BF-BOF— implica que estos proyectos suelen ser viables solo mediante empresas conjuntas entre grandes productores, y no se espera una ola de nueva capacidad de EAF antes de 2030.
-
Cuatro instrumentos regulatorios enmarcan ahora el equilibrio entre oferta y demanda
Cuatro instrumentos regulatorios enmarcan actualmente el equilibrio entre oferta y demanda de acero en Indonesia:
-
SNI (Norma Nacional Obligatoria): Productos como las barras de refuerzo (SNI 2052:2024) y los tubos de acero (SNI 39:2024) están ahora sujetos a especificaciones técnicas y de seguridad nacionales obligatorias. El 20 de mayo de 2026 entraron en vigor dos normas adicionales: el Reglamento del Ministerio de Industria n.º 344/2026, que establece una norma local para el alambrón de acero, y el Reglamento del Ministerio de Comercio n.º 18/2026, que exige la certificación digital del acero importado para frenar las importaciones de bajo costo que no cumplen las normas. Como barrera no arancelaria, el cumplimiento del SNI aumenta principalmente la carga administrativa y los plazos para los importadores, lo que debería respaldar de forma gradual la utilización de la capacidad nacional a mediano plazo; los efectos hasta la fecha siguen siendo limitados debido a la reciente aplicación de las normas.
-
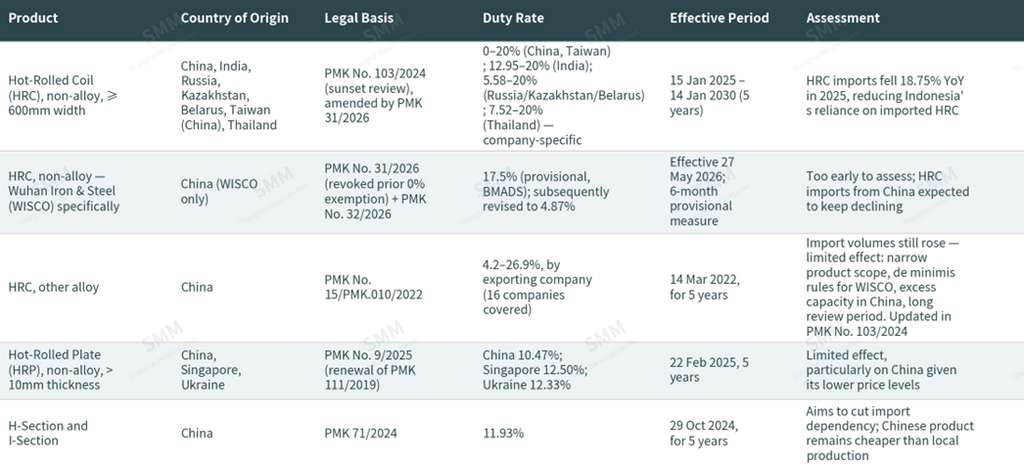
Reglamento del Ministerio de Hacienda n.º 31/2026: Esta norma actualiza el Reglamento del Ministerio de Hacienda n.º 103/2024 que regula las bobinas laminadas en caliente (HRC) importadas y productos de aleación relacionados. Tras una investigación antidumping que confirmó que Wuhan Iron and Steel Co. Ltd. (WISCO) había causado un daño importante a la industria nacional, se impuso un derecho adicional provisional del 17,5 % sobre el precio CIF de WISCO (BMADS) —posteriormente revisado al 4,87 % en virtud del Reglamento del Ministerio de Hacienda n.º 32/2026— junto con tipos arancelarios diferenciados para otros países exportadores. La medida entró en vigor el 27 de mayo de 2026 como medida provisional de seis meses. La norma funciona como una barrera arancelaria directa, elevando los costos de importación en destino y favoreciendo un desplazamiento de la demanda hacia la oferta nacional.
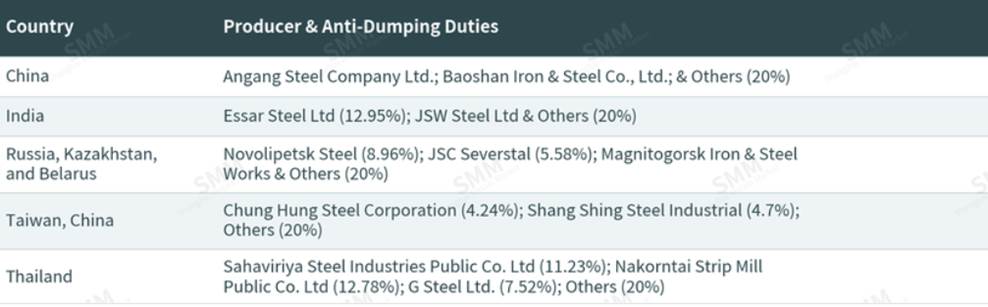 Fuente: PMK n.º 31/2026, SMM
-
Aranceles de la Sección 232 de EE. UU.: En vigor desde el 12 de marzo de 2018 con un tipo del 25 % sobre los productos de acero, elevado al 50 % para los artículos básicos de acero y aluminio en junio de 2025 y ampliado en abril de 2026 para aplicar el 50 % a los artículos primarios de acero y el 25 % a los productos derivados, los aranceles estadounidenses no se aplican directamente a las exportaciones indonesias, pero ejercen un efecto indirecto significativo: el volumen de importaciones de acero de EE. UU. cayó aproximadamente un 26 % entre enero y mayo de 2026, desplazando ese volumen —en gran parte de origen chino— hacia mercados alternativos, incluida Indonesia. El efecto neto es una reorientación de los flujos de exportación chinos hacia el mercado indonesio, más que una restricción directa sobre los productores indonesios.
-
CBAM (Mecanismo de Ajuste en Frontera por Carbono): En vigor desde el 1 de enero de 2026, el CBAM fija el precio de las importaciones en función del contenido de carbono incorporado, con referencia al precio del carbono del RCDE de la UE. Indonesia ocupa el séptimo lugar entre los mayores proveedores de acero de la Unión Europea por volumen; un estudio estima que, sobre la base de los volúmenes comerciales de 2023, el mecanismo elevaría el costo de las importaciones de hierro y acero en la UE en aproximadamente 226 millones de dólares estadounidenses (Nam Do et al., 2026). El Ministerio de Industria (Kemenperin) ha esbozado una respuesta en tres partes: acelerar la tecnología de producción de bajas emisiones, adoptar procesos alineados con las emisiones netas cero y establecer una infraestructura transparente y auditable de seguimiento de emisiones. Sin embargo, sin un apoyo fiscal o no fiscal complementario, es poco probable que estas medidas compensen plenamente la pérdida de competitividad en el mercado de la UE, y ha surgido un riesgo secundario a medida que los productos chinos no expuestos al CBAM se redirigen hacia mercados abiertos como Indonesia.
-
Derechos antidumping (aplicación más amplia): Más allá del PMK n.º 31/2026, Indonesia mantiene un conjunto más amplio de medidas antidumping dirigidas a productos de origen chino, que en general elevan los precios de importación y reducen los volúmenes importados, al tiempo que redirigen el comercio hacia países de origen no afectados, una dinámica que, en conjunto, favorece la economía de la industria nacional. Los detalles se resumen en la siguiente tabla.
Fuente: SMM, GTT
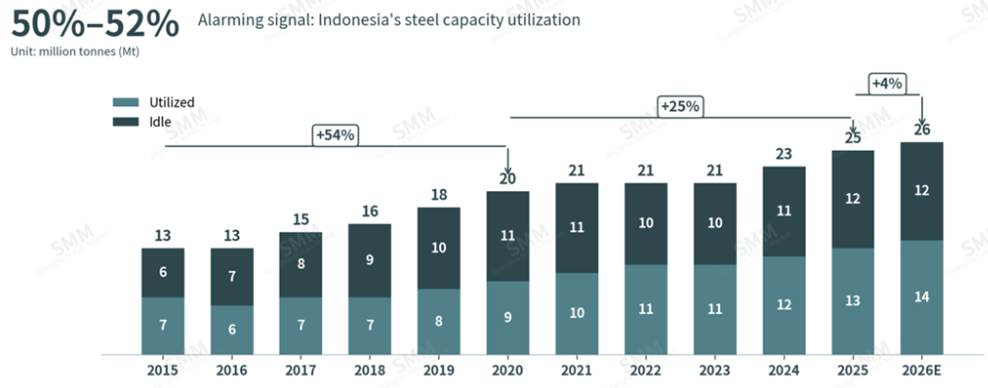
La capacidad ya alcanzó la meta de 2035 una década antes, pero la utilización languidece en 50–52 %
La capacidad instalada de las acerías se situó en aproximadamente 25 Mt en 2025 —alcanzando ya la meta de 25 Mt del Plan Maestro Nacional de Desarrollo Industrial para 2035 con una década de anticipación—, una trayectoria que eleva el riesgo de sobrecapacidad estructural si no se gestiona activamente, con implicaciones negativas para los precios internos y la rentabilidad de las plantas. Más apremiante es la tasa de utilización, que permanece en apenas 50–52 % frente al umbral del 80 % generalmente requerido para una rentabilidad sostenida. Tres factores estructurales explican esta brecha: maquinaria de producción envejecida que socava la competitividad en costos y emisiones (según el viceministro de Industria, Faisol Riza); una combinación de productos concentrada en acero de construcción de menor valor, con una diversificación mínima hacia grados aleados o especiales; y un exceso sostenido de oferta de producto chino, que —según Kimron Manik, director de Sostenibilidad de la Construcción del Ministerio de Obras Públicas y Vivienda Pública (PUPR)— continúa socavando los precios internos debido a las economías de escala de los productores chinos y la débil demanda interna china.
Fuente: Miani, 2025; Informe Anual de GRP; GTT, SMM
Las futuras adiciones de capacidad siguen concentradas en torno a los dos ecosistemas industriales establecidos de Cilegon (Java Occidental) e IMIP (Parque Industrial Indonesia Morowali, Célebes Central), con nuevos proyectos basados en hornos de arco eléctrico —en gran parte estructurados como empresas conjuntas dado el elevado costo de capital en comparación con los altos hornos y convertidores— cuya puesta en marcha está prevista para alrededor de 2030.
Fuente: SMM
Oferta: la producción general sigue creciendo, pero el malestar a nivel de planta se está extendiendo
La producción de acero crudo se expandió marcadamente entre 2015 y 2020 gracias a la puesta en marcha de importantes plantas, incluidas Dexin Steel (2020) y Krakatau POSCO (2014), y la expansión en 2019 del tren de bandas en caliente n.º 2 de Krakatau Steel, junto con el crecimiento de la demanda impulsado por el PSN. El crecimiento se desaceleró durante 2021–2025 en medio de la pandemia y una cartera más reducida de nueva capacidad. La producción sigue concentrada en Cilegon (el centro histórico del acero al carbono y del oeste de Indonesia) e IMIP (integrado con la producción de acero inoxidable, que abastece al este de Indonesia), con sitios secundarios como PT New Asia International en Java Oriental para la producción de acero al carbono.
Fuente: StatBase, SMM
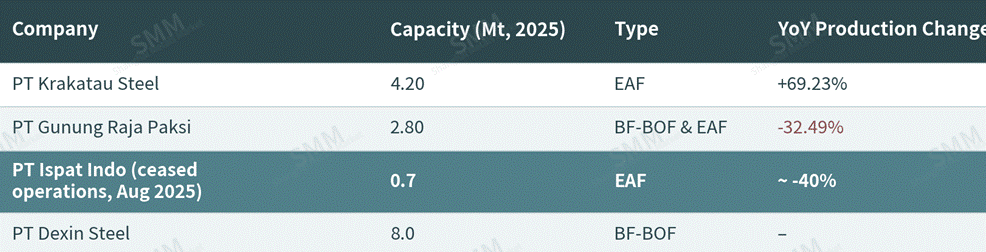
A nivel de planta, el desempeño en 2025 fue muy dispar. Krakatau Steel registró un aumento interanual del 69,2 % en la producción tras la reactivación en enero de 2025 del Laminador en Caliente 1, que había estado fuera de servicio desde mayo de 2023 por problemas de suministro eléctrico. En contraste, PT Gunung Raja Paksi y PT Ispat Indo registraron caídas interanuales de producción bajo la presión sostenida de las importaciones de bajo costo: GRP reportó una pérdida de aproximadamente 36,83 millones de USD en 2025, mientras que Ispat Indo cesó operaciones en agosto de 2025 tras determinar que importar acero terminado era más económico que la producción nacional: su tasa de utilización terminal había caído a solo el 40 %. Krakatau Osaka Steel, que también ha detenido la producción, representa la víctima más reciente de la presión importadora. El patrón subraya que el crecimiento general de la producción enmascara una aguda dificultad financiera a nivel de planta impulsada por la competencia de las importaciones.
Fuente: SMM
Demanda: el crecimiento del consumo va muy por detrás de la producción y las importaciones aún ocupan más de la mitad del mercado
Fuente: Miani, 2025; SMM
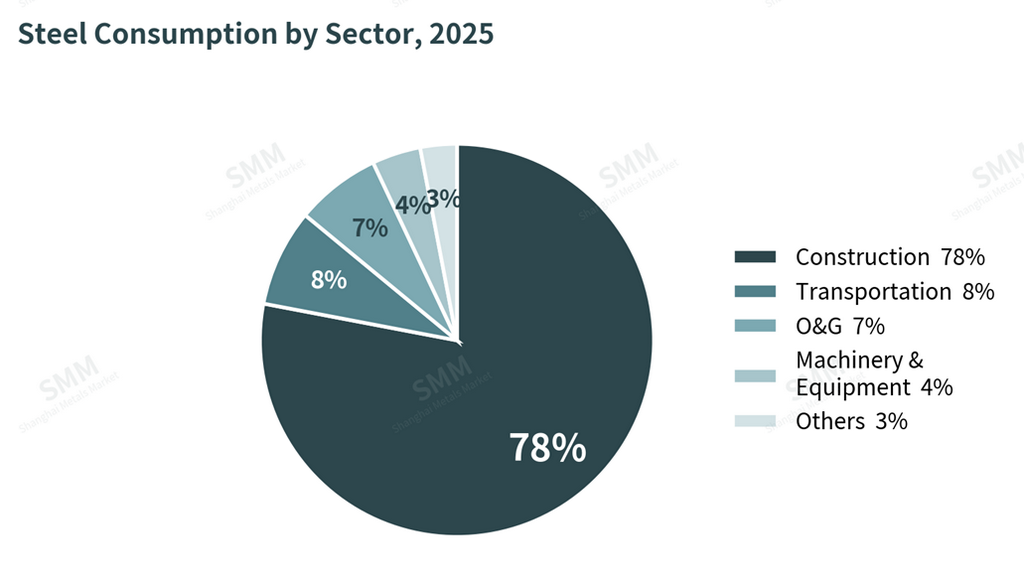
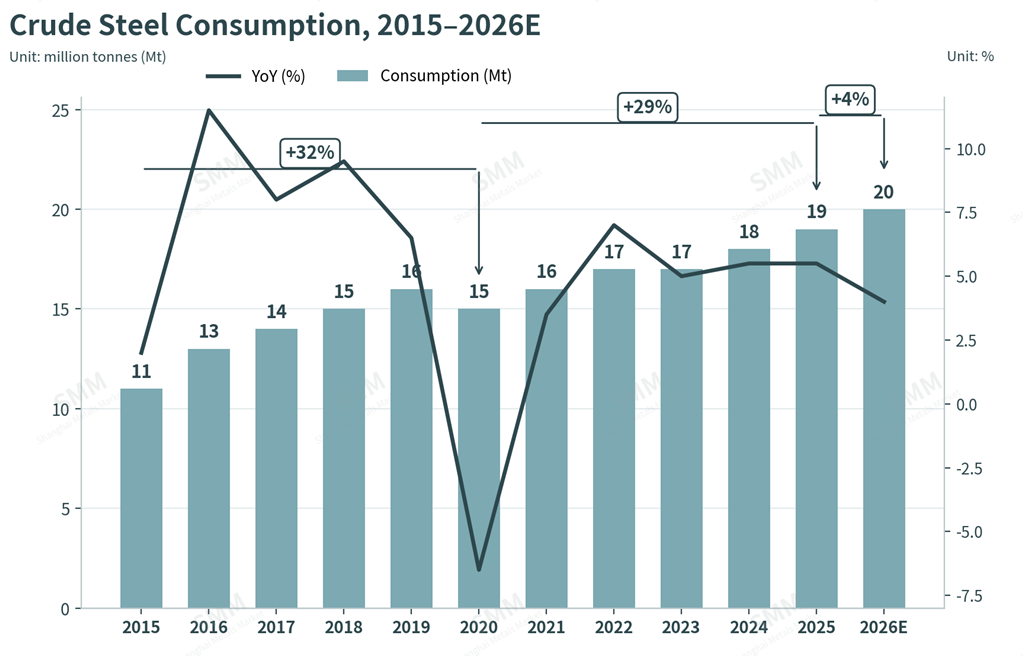
La construcción representa el 78 % del consumo interno de acero a partir de 2025, seguida del transporte (8 %), mientras que el petróleo y el gas, la maquinaria y otros sectores comprenden el resto. El consumo de acero crudo ha crecido de forma mucho más modesta que la producción general: el consumo aumentó un 32 % entre 2015 y 2020 y un 29 % entre 2021 y 2026E, frente a un crecimiento de la producción del 168 % y el 48 % en los mismos períodos, lo que apunta a un desajuste estructural entre una base productiva cada vez más orientada a la oferta y a la exportación y la demanda interna real de uso final.
Fuente: datos aduaneros de Indonesia, SMM
Para agravar la presión sobre las plantas nacionales, la dependencia de las importaciones sigue siendo alta: en 2025, las importaciones abastecieron el 55 % del consumo interno de acero terminado, y China por sí sola representó el 46 % del volumen importado. Esta afluencia de producto chino de bajo costo refleja una confluencia de factores: una prolongada crisis inmobiliaria en China, ventajas de costos derivadas de la escala, apoyo financiero vinculado al Estado, el enfriamiento de la actividad constructora interna en China y una respuesta política indonesia comparativamente lenta. Indonesia produce volúmenes sustanciales de acero para la construcción —vigas H, vigas I y perfiles similares de plantas como Garuda Yamato Steel—, pero estos productos no son competitivos en precio frente a las importaciones, mientras que las categorías que sí son competitivas en precio, como la barra corrugada, siguen siendo grados básicos de bajo valor agregado.
Las medidas introducidas hasta la fecha —certificación SNI obligatoria, licencias de importación más estrictas (lartas), precios específicos del gas natural (HGBT) y arancel cero para insumos de materias primas como palanquillas— llegaron demasiado tarde para evitar el cierre de productores como Krakatau Osaka Steel. De cara a 2026, se espera que el consumo de acero bruto crezca, pero a un ritmo decreciente, lo que refleja una contracción de la inversión en infraestructura, un giro fiscal hacia prioridades no relacionadas con la infraestructura, como el programa de comidas gratuitas, y un sentimiento público desfavorable hacia iniciativas más recientes, incluidos los proyectos de la Cooperativa Aldea Roja y Blanca y de Escuelas Públicas.
Comercio: el acero inoxidable domina las exportaciones, la palanquilla domina las importaciones, y China domina ambos lados
Por volumen
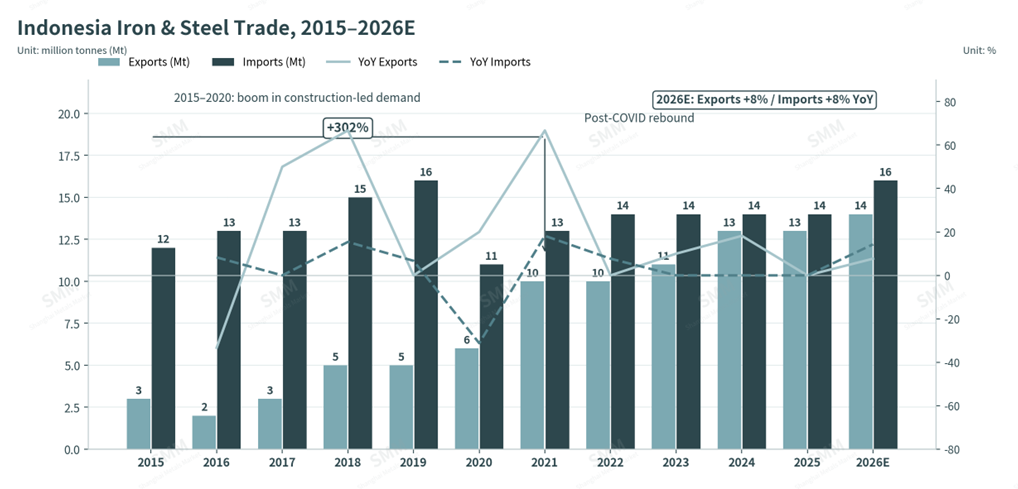
Los volúmenes de exportación e importación han seguido históricamente las cambiantes prioridades políticas de Indonesia, con un pronunciado auge durante 2015-2020 impulsado por la demanda de la construcción y una agresiva política de procesamiento downstream, una disrupción durante la era COVID en 2020-2021 y un retorno al crecimiento tendencial a partir de 2022. Para 2026, se proyecta que tanto los volúmenes de exportación como los de importación aumenten, aunque a un ritmo interanual más lento. En el lado de las exportaciones, el crecimiento se sustenta en las continuas ganancias de producción y en las medidas antidumping impuestas por otros mercados —en particular contra los productos chinos que ingresan a Vietnam—, lo que beneficiaría a los proveedores indonesios dada la competitividad de precios de Indonesia en relación con Vietnam. En el lado de las importaciones, se espera que persista la dependencia continua de productos chinos de menor costo y bajo valor agregado, aunque el crecimiento debería verse limitado por los requisitos de cumplimiento de la SNI y las medidas antidumping existentes.
Fuente: Statistics Indonesia, SMM
Por producto
El acero inoxidable representa cerca de la mitad de las exportaciones de acero de Indonesia, seguido de la palanquilla y la bobina laminada en caliente (HRC), una composición impulsada por la prohibición de exportación de mineral de níquel de Indonesia, que exige que el níquel se procese internamente en productos semiacabados de acero inoxidable antes de exportarse, aprovechando las considerables reservas de níquel del país. En el lado de las importaciones, la palanquilla sigue siendo la categoría dominante, lo que refleja la continua dependencia de la demanda del sector de la construcción y la limitada disponibilidad interna de chatarra como materia prima, seguida de la HRC y los productos de acero recubiertos.
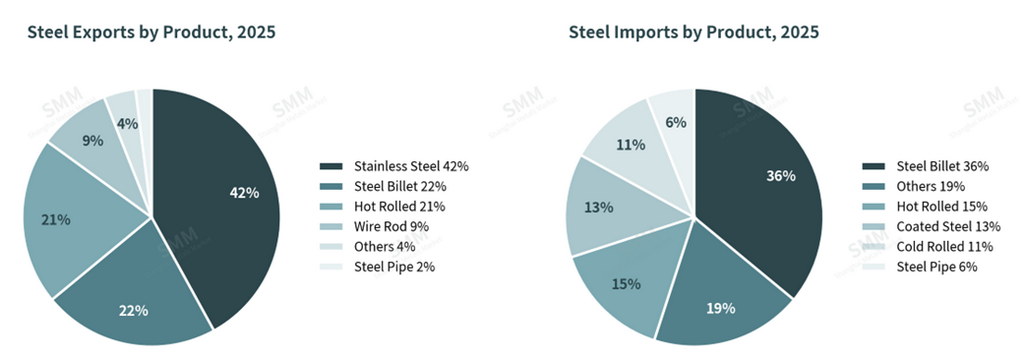
Fuente: Datos aduaneros de Indonesia, SMM
Por país
China es el principal socio comercial en ambos lados del balance. En exportaciones, las acereras chinas que operan instalaciones de acero inoxidable semiacabado en Indonesia —una estructura necesaria por la prohibición de exportar mineral de níquel— representan una parte sustancial de los envíos salientes hacia China. En importaciones, el exceso de oferta chino, impulsado por la débil demanda inmobiliaria interna y el desvío comercial vinculado a las medidas arancelarias de EE. UU. y la UE, sigue posicionando a Indonesia como mercado de salida preferente.
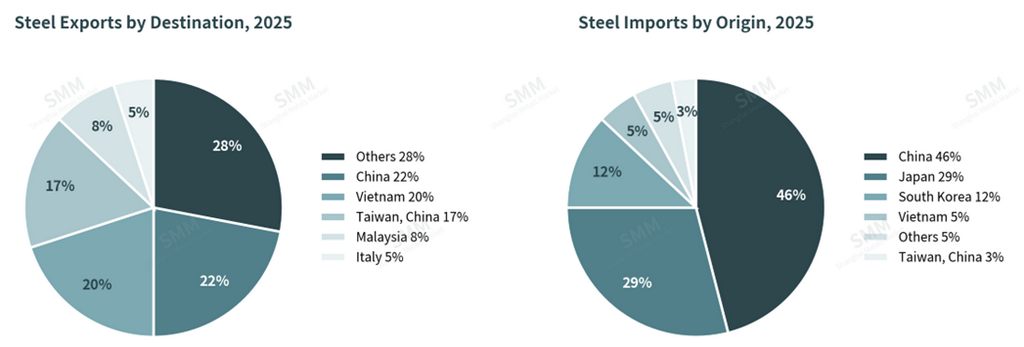
Fuente: Datos aduaneros de Indonesia, SMM
La BLC indonesia es ahora la más barata de la ASEAN tras un repunte y corrección impulsados por Oriente Medio
Los precios regionales de BLC en China, Tailandia, Malasia, Indonesia y Vietnam durante los doce meses hasta agosto de 2026 han seguido de cerca los movimientos de precios chinos, lo que subraya la continua influencia de China en la fijación de precios en toda la ASEAN. El precio medio de la BLC china en el período se situó en aproximadamente 481 USD/tonelada, frente a una media de la ASEAN de 520 USD/tonelada —una diferencia de unos 39 USD/tonelada.
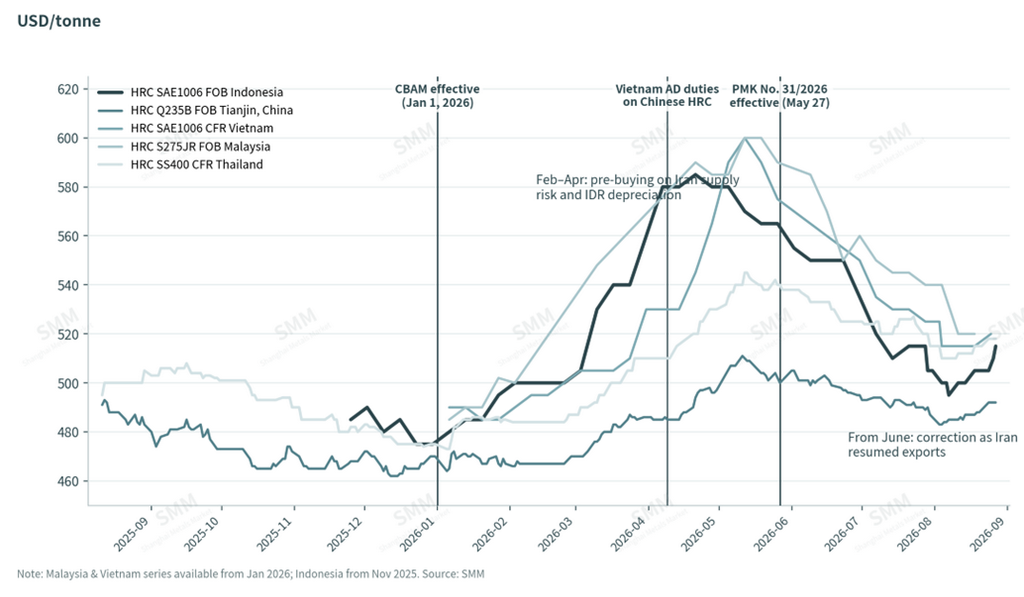
Fuente: SMM
Los precios en toda la región subieron bruscamente entre febrero y abril de 2026 en medio de la escalada de tensiones en Oriente Medio, dado el papel de Irán como importante proveedor de planchones para la ASEAN (la ASEAN importó 3,9 Mt de productos de hierro y acero de Oriente Medio en 2025); el precio de la BLC indonesia alcanzó su máximo el 21 de abril de 2026, cuando los compradores adquirieron por adelantado ante la incertidumbre del suministro. El período también coincidió con una depreciación material de la rupia indonesia —la rupia se debilitó aproximadamente 600 IDR frente al USD entre enero y abril de 2026, y cerca de 1.000 IDR en su nivel más débil de 2026 (18.336 IDR/USD en julio de 2026). Los precios comenzaron a corregirse a partir de junio, cuando Irán levantó las restricciones a la exportación el 30 de mayo de 2026 y los inventarios regionales se normalizaron. Al 27 de agosto de 2026, la BLC FOB Indonesia se situaba en aproximadamente 515 USD/tonelada —aún la más baja entre sus pares de la ASEAN—, lo que sugiere que, en ausencia de una renovada presión cambiaria o geopolítica, los precios indonesios siguen siendo los más competitivos dentro de la ASEAN.
Equilibrio regional: Indonesia y Vietnam lideran la ASEAN, pero Vietnam avanza con ventaja
Al comparar la producción de acero crudo, las exportaciones y las importaciones entre Indonesia, Vietnam, Tailandia y otros pares de la ASEAN, Indonesia y Vietnam siguen siendo los dos productores dominantes de la región hasta 2026. Los tres indicadores de Indonesia —producción, exportaciones e importaciones— se proyectan positivos para 2026. El crecimiento de las exportaciones se sustenta en la demanda resiliente de productos terminados y en el limitado margen de los productores chinos para seguir recortando precios —de hecho, las acerías chinas han comenzado a subir sus ofertas—, con un aumento interanual del 18,41 % en las exportaciones del primer semestre de 2026. El crecimiento de las importaciones, aunque se modera en un contexto de demanda interna más débil, sigue respaldado por una cartera activa de PSN (77 proyectos cuya finalización está prevista entre 2025 y 2029, dentro de la cartera más amplia de 219 proyectos activos), con posibles riesgos a la baja si las medidas regulatorias comprimen los volúmenes de importación más rápido de lo previsto actualmente. Vietnam sigue superando a Indonesia en cuota de mercado regional, respaldado por una sólida inversión pública y el aumento de las exportaciones junto con la caída de las importaciones vinculada a una fuerte absorción interna. Tailandia sigue siendo el más débil de los tres, limitado por su alta dependencia de las importaciones derivada de los elevados costes de producción nacional. A pesar de las perturbaciones en el suministro de planchón relacionadas con Oriente Medio, el mercado siderúrgico de la ASEAN en general ha mostrado una notable resiliencia a lo largo de 2026.
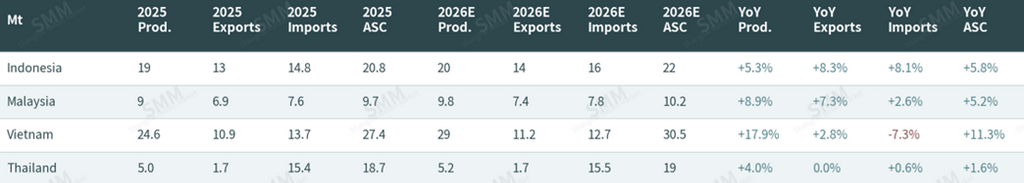
Fuente: SMM
Los precios se están afirmando al terminar los descuentos chinos; la escasez de agua en IMIP es el riesgo a corto plazo
Los precios nacionales del acero subieron al menos 5 USD por tonelada el 27 de agosto de 2026: el alambrón pasó de 490 a 495 USD por tonelada, el planchón de 475 a 480 USD por tonelada, la bobina laminada en caliente de 510 a 515 USD por tonelada y la palanquilla de 470 a 475 USD por tonelada. El aumento refleja una demanda sostenida de reposición de existencias junto con paradas programadas de mantenimiento en las plantas. En el lado exportador, desde mediados de agosto los precios chinos han dejado de caer y ahora se están afirmando gracias a una demanda interna china más fuerte, lo que elimina efectivamente la presión bajista sobre los productos indonesios. Si los fundamentos subyacentes se mantienen, esta dinámica favorece una apreciación continua de los precios a corto plazo en el mercado indonesio.
Está surgiendo un riesgo operativo independiente en torno al ecosistema IMIP (Parque Industrial Morowali de Indonesia), donde la escasez de agua está afectando tanto a la producción como a la logística. El agua es un insumo crítico en el proceso de enfriamiento de la fabricación de acero, por lo que una escasez prolongada podría limitar la producción, mientras que la reducción de los niveles de agua está complicando el atraque de los buques, con el consiguiente riesgo para los costes de transporte y las tarifas de demora. Por otra parte, una gran acería tiene programado un mantenimiento rutinario en septiembre de 2026; al tratarse de un evento rutinario, no se espera que provoque una volatilidad significativa a corto plazo, pero sigue siendo una variable que conviene vigilar por su posible efecto en los precios indonesios.
Variables clave a monitorear: (1) ritmo de desembolso del PSN y destino de los proyectos políticamente controvertidos (Cooperativa de Aldeas Roja y Blanca, Proyecto de Escuelas Públicas); (2) intensidad de aplicación del PMK N.º 31/2026 y certificación SNI sobre los volúmenes de importación chinos; (3) traslado de costos del CBAM y ejecución de la hoja de ruta de descarbonización de Kemenperin; (4) el momento y la escala de cualquier recuperación de la producción china, que sigue siendo el factor de oscilación dominante para los precios de HRC de la ASEAN y la utilización de las plantas indonesias; (5) disponibilidad de agua en IMIP y el programa de mantenimiento de la planta de septiembre de 2026, ambos con riesgo de oferta a corto plazo.
Declaración de fuente de datos: Análisis compilado a partir de divulgaciones de empresas, declaraciones del Ministerio de Industria (Kemenperin) y del Ministerio de Obras Públicas y Vivienda (PUPR), y datos de precios de mercado. Las cifras son solo de referencia y no constituyen recomendaciones de inversión o negociación.