I. Panorama de inventarios: llegan 850.000 toneladas según lo previsto; el ritmo de reducción de existencias se modera ligeramente
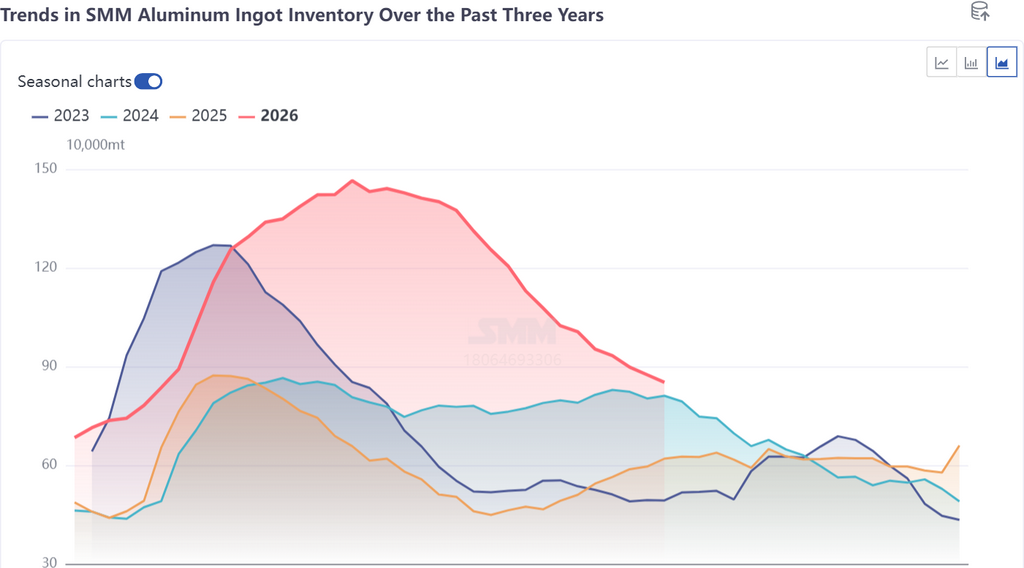
Las existencias sociales de lingotes de aluminio de China cayeron de forma constante desde un máximo de fase de 1,13 millones de toneladas a principios de julio, con una reducción de más de 170.000 toneladas solo en julio. En agosto, el ritmo de reducción se moderó ligeramente, con una caída acumulada de 106.000 toneladas en todo el mes. Al 27 de agosto, las existencias de lingotes de aluminio en las principales regiones consumidoras se situaron en 852.000 toneladas, 8.000 toneladas menos que el lunes y 23.000 toneladas menos que el jueves anterior. La reducción acumulada desde julio alcanzó 278.000 toneladas, lo que situó el volumen absoluto en torno a 850.000 toneladas, en línea con las expectativas previas del consenso del mercado, aunque todavía se mantuvo en un nivel alto para el mismo período de los últimos cuatro años...
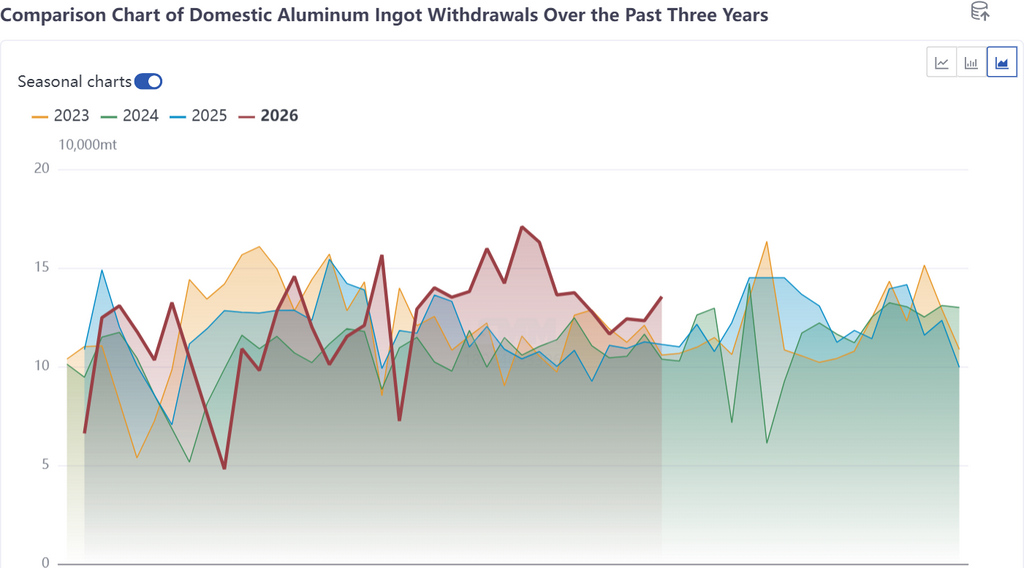
La evidencia por el lado de las salidas es igualmente clara: durante la última semana, las salidas nacionales de lingotes de aluminio de los almacenes aumentaron en 12.200 toneladas semana contra semana, hasta 135.400 toneladas, y volvieron a un nivel alto para el mismo período de los últimos cuatro años. La razón principal fue que, después de que los precios del aluminio cayeran por debajo de la media mensual, la disposición de compra de la industria transformadora se recuperó y las salidas repuntaron de forma notable. En la semana anterior, las salidas habían retrocedido ligeramente hasta 123.200 toneladas, y las llegadas concentradas de corto plazo a Wuxi a mediados de semana provocaron brevemente una interrupción por acumulación de existencias. Esta semana, a medida que repuntan los precios del aluminio, se espera que las salidas de los almacenes nacionales se reduzcan ligeramente.
II. Factores de la reducción de existencias: convergen el crecimiento limitado de la oferta y las salidas estimuladas por la caída de precios
El continuo descenso de las existencias en la segunda quincena de agosto se debió principalmente a un desajuste entre el ritmo de la oferta y la demanda.
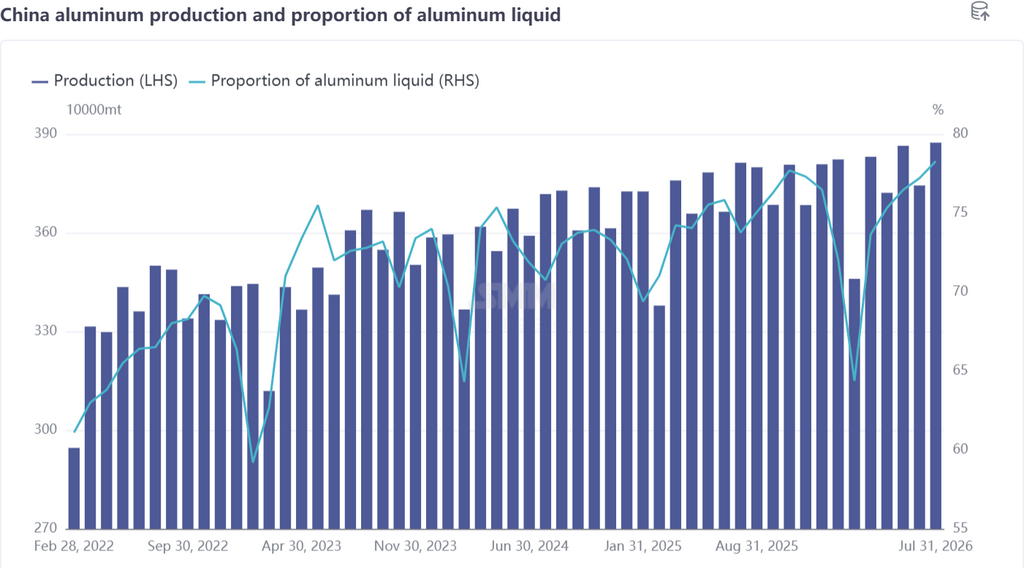
Por el lado de la oferta, el incremento fue en realidad limitado en la segunda quincena de agosto. Aunque algunas fundiciones de aluminio del norte aumentaron los volúmenes de colada de lingotes, la proporción nacional de aluminio líquido volvió a mostrar a finales de agosto indicios de un ligero repunte, y la mayor proporción de suministro directo de aluminio líquido redujo la producción en la etapa de colada de lingotes. Al mismo tiempo, las empresas proveedoras en su conjunto desaceleraron su ritmo de expedición esta semana, por lo que la presión de llegadas sobre las existencias sociales no aumentó en paralelo al incremento de la colada de lingotes.
Por el lado de la demanda, la ventana de caída de precios activó la flexibilidad de compra. A mediados de agosto, los precios del aluminio retrocedieron desde un máximo de 24.285 yuanes/t, cayeron brevemente por debajo de la media mensual y bajaron hasta alrededor de 23.585 yuanes/t. Esto liberó de manera efectiva la demanda de reposición de la industria transformadora en el período crítico de la transición estacional: las salidas saltaron de 123.200 toneladas a 135.400 toneladas, lo que reflejó directamente la cadena «caída de precios–reposición de existencias». Sin embargo, la demanda sigue en la fase de transición estacional, y la fuerte contracción de la ventana exportadora siguió pesando sobre la elasticidad de la demanda, lo que dificultó que las salidas volvieran a superar el máximo anterior. Además, las existencias sociales de palanquilla de aluminio de China ya han tomado la delantera con acumulaciones consecutivas de existencias, y el riesgo de que la presión del lado de la palanquilla se transmita a las existencias de lingotes merece seguimiento.
III. Divergencia regional: Foshan destaca, Wuxi muestra señales mixtas y Gongyi permanece débil
Esta ronda de reducción de existencias presentó un patrón muy desigual, y las «diferencias de temperatura» regionales son clave para entender la evolución futura.
Foshan, en el sur de China, fue el principal motor absoluto: sus existencias cayeron de forma constante desde 219.000 toneladas el 20 de julio hasta 153.000 toneladas el 27 de agosto, una reducción acumulada de 66.000 toneladas en cinco semanas y un descenso de alrededor del 30%. «Llegadas limitadas + consumo local saludable» se reforzaron mutuamente, lo que impulsó directamente que las primas al contado de Foshan frente al contrato de aluminio 2609 de la SHFE se ampliaran en 125 yuanes/t durante la semana del 27 de agosto, hasta una prima de 220 yuanes/t, convirtiéndolo en el mercado al contado más fuerte del país.
Wuxi, en el este de China, por el contrario, alternó repetidamente entre reducción y acumulación de existencias: después de que sus existencias cayeran de 385.000 toneladas a 332.000 toneladas hasta el 17 de agosto, repuntaron brevemente a 335.000 toneladas al aumentar la colada de lingotes del norte y acelerarse las expediciones de las empresas proveedoras, antes de volver a caer a 326.000 toneladas. Bajo la presión de las llegadas concentradas, las primas/descuentos al contado A00 oscilaron entre un descuento de 20 yuanes/t y la paridad frente al contrato de septiembre, en marcado contraste con las altas primas del sur de China.
Gongyi, en el centro de China, redujo existencias a un ritmo relativamente moderado, con un descenso de 35.000 toneladas en cinco semanas hasta 209.000 toneladas. Sin embargo, la negociación al contado local siguió siendo escasa y el ánimo de compra de la industria transformadora fue moderado, con descuentos negociados que se ampliaron a 80-130 yuanes/t frente al contrato de septiembre, de modo que en la región convivieron fundamentales débiles con una lenta reducción de existencias.
IV. Perspectivas para septiembre: la dirección de la reducción de existencias no cambia y la estructura se reequilibra
De cara a septiembre, el tema principal de las existencias de lingotes de aluminio de China seguirá siendo la reducción, pero la estructura será significativamente diferente a la de agosto.
A nivel agregado, el aumento de la colada de lingotes sigue viéndose compensado por la recuperación de la proporción de aluminio líquido y por el ritmo de expedición más lento. Con las expectativas de la «temporada alta de septiembre», se espera que las tasas de actividad de la industria transformadora se recuperen marginalmente; si la ventana exportadora muestra una recuperación marginal, se liberará aún más la elasticidad de la demanda. SMM espera que la tendencia de reducción de existencias de lingotes de aluminio de China continúe en la primera quincena de septiembre, aunque será difícil evitar fluctuaciones a corto plazo en el proceso.
A nivel estructural, los movimientos interregionales de carga promoverán un reequilibrio regional de existencias y de primas/descuentos. En el sur de China, la presión de llegadas aumentará y las primas al contado retrocederán desde los máximos. En el este de China, tras las salidas locales de carga, la presión local se aliviará marginalmente y se espera que los descuentos se reduzcan. Los diferenciales de precios entre las tres regiones tenderán a converger, y la reducción nacional de existencias pasará cada vez más de un «acto en solitario» del sur de China a una contribución más equilibrada entre regiones.
Los participantes del mercado deben seguir de cerca el ritmo real de llegada de la carga en tránsito en el sur de China, la transmisión a las existencias de lingotes después de que las existencias sociales de palanquilla de aluminio entren en una tendencia de acumulación y el grado en que la fortaleza real de la demanda de la temporada alta confirme el ritmo de reducción de existencias.