[Análisis SMM] Los altos precios del cobre lastran la demanda mientras divergen los precios pagados por la chatarra de cobre

Publicado: Aug 14, 2026 14:28 (GMT+8)
[Análisis de SMM: Los altos precios del cobre pesan sobre la demanda mientras divergen los porcentajes pagables de la chatarra de cobre] Los materiales de cobre n.º 1 y n.º 2 se vieron sometidos a una mayor presión. El mantenimiento de las fundiciones, la debilidad estacional de la demanda aguas abajo y los precios históricamente altos del cobre llevaron a los compradores a reducir los volúmenes de compra y a centrarse principalmente en las necesidades inmediatas de producción. A mediados de agosto, los porcentajes pagables del cobre n.º 1 se habían relajado hasta alrededor del 96 %-97 %, mientras que los materiales de cobre n.º 2 de EE. UU. se negociaban cerca del 95,5 % y los europeos en torno al 94,5 %-95 %.

En la primera quincena de agosto, los precios del cobre en la LME se mantuvieron en niveles elevados. Los precios subieron rápidamente desde alrededor de 13.850 USD/t a comienzos de mes antes de entrar en un rango de consolidación en niveles altos de aproximadamente 13.950-14.280 USD/t. Si bien la fortaleza de los precios del cobre siguió respaldando las cotizaciones mundiales de la chatarra de cobre, el prolongado repunte también pesó gradualmente sobre la actividad de compra downstream.

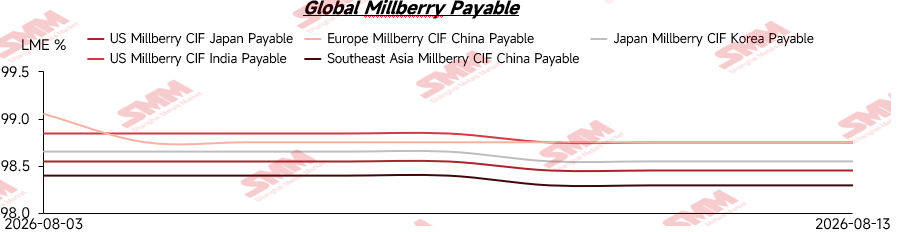
Los porcentajes pagaderos de la chatarra de cobre a nivel mundial se mantuvieron relativamente firmes en términos generales, pero la divergencia entre las distintas calidades se hizo cada vez más evidente. La escasa oferta y los bajos inventarios en los principales mercados consumidores, incluidos China, Japón, Corea del Sur y la India, siguieron proporcionando un fuerte soporte a la chatarra de alta ley. Las cotizaciones de cobre brillante desnudo se mantuvieron en torno a un 98,5 %-99 % pagadero durante todo el período, con pocas señales de debilitamiento.
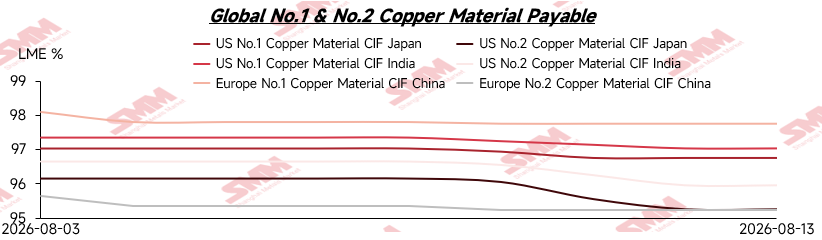
En comparación, los materiales de cobre n.º 1 y n.º 2 sufrieron una mayor presión. El mantenimiento de las fundiciones, la debilidad estacional de la demanda downstream y los precios históricamente altos del cobre llevaron a los compradores a reducir los volúmenes de compra y a centrarse principalmente en las necesidades inmediatas de producción. A mediados de agosto, los porcentajes pagaderos del cobre n.º 1 se habían relajado hasta alrededor del 96 %-97 %, mientras que los materiales de cobre n.º 2 estadounidenses se negociaban cerca del 95,5 % y los europeos en torno al 94,5 %-95 %.

La actividad de negociación también se debilitó a medida que avanzaba el mes. A comienzos de agosto, el aumento de los precios del cobre animó a más proveedores a liberar material, pero la escasa disponibilidad al contado mantuvo a los vendedores relativamente firmes en los precios. Los compradores downstream, sin embargo, se mantuvieron cautelosos y mostraron poca disposición a acumular inventarios. Dado que los precios del cobre se mantuvieron altos, algunos operadores que enfrentaban presiones de flujo de caja y de rotación de inventarios se mostraron más dispuestos a ofrecer descuentos, lo que contribuyó al desempeño más débil de los materiales de cobre n.º 1 y n.º 2.

Desde el punto de vista fundamental, la estrechez de la oferta sigue siendo el principal soporte del mercado mundial de chatarra de cobre. La limitada disponibilidad de material comercializable, junto con inventarios relativamente bajos en las principales regiones consumidoras, continúa apuntalando la chatarra de alta ley. El cobre brillante desnudo ha recibido un respaldo adicional de su alta capacidad para sustituir al cobre refinado, lo que ha ayudado a que su porcentaje pagadero se mantenga resistente incluso cuando la demanda de materiales de menor calidad se debilitó.

De cara a la segunda quincena de agosto, se espera que los compradores downstream mantengan una estrategia de compra justo a tiempo, ya que los precios del cobre se mantienen altos y la demanda estacional sigue siendo relativamente débil. Es probable que los porcentajes pagaderos del cobre brillante desnudo permanezcan elevados debido a la escasez de oferta, mientras que los materiales de cobre n.º 1 y n.º 2 pueden seguir enfrentando una leve presión a la baja. En general, se espera que el mercado siga mostrando divergencias, con la chatarra de alta ley manteniéndose firme y los materiales de menor calidad relativamente más débiles.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Zhongrui Metal le invita a la Exposición de la Industria de Conductores y Cables SMM 2026 (11.ª edición)
hace 31 minutos
Zhongrui Metal le invita a la Exposición de la Industria de Conductores y Cables SMM 2026 (11.ª edición)
Leer más
Zhongrui Metal le invita a la Exposición de la Industria de Conductores y Cables SMM 2026 (11.ª edición)
hace 31 minutos
Pioneer adquirirá una mina de cobre, oro y plata en Argentina
hace 39 minutos
Pioneer adquirirá una mina de cobre, oro y plata en Argentina
Leer más
Pioneer adquirirá una mina de cobre, oro y plata en Argentina
hace 39 minutos
Las llegadas concentradas de cobre importado, combinadas con una fuerte presión de backwardation, provocan un rápido retroceso de las primas al contado [SMM Cobre al contado de Shanghái]
hace 49 minutos
Las llegadas concentradas de cobre importado, combinadas con una fuerte presión de backwardation, provocan un rápido retroceso de las primas al contado [SMM Cobre al contado de Shanghái]
Leer más
Las llegadas concentradas de cobre importado, combinadas con una fuerte presión de backwardation, provocan un rápido retroceso de las primas al contado [SMM Cobre al contado de Shanghái]
SMM, 12 de octubre: Las primas al contado del cátodo de cobre en el este de China retrocedieron rápidamente durante la jornada, desplazándose el centro de las transacciones desde una prima de unos 400 yuanes/tm en las primeras operaciones hasta alrededor de 50–80 yuanes/tm. SMM registró un inventario social en Shanghái de 66.500 tm, un aumento de 11.800 tm intermensual, debido principalmente a la llegada concentrada de cobre importado, lo que alivió aún más la escasez de oferta disponible en el mercado. El inventario social en Jiangsu se situó en 19.800 tm, una caída de 2.600 tm intermensual, debido principalmente a la menor llegada de oferta nacional y a la recogida normal de mercancías por parte de los compradores intermedios. Aproximándose la entrega, al mediodía, el interés abierto en el contrato de cobre SHFE 2610 era de unas 31.000 posiciones, con los warrants de cobre SHFE en más de 8.000 tm, mientras que el backwardation entre los contratos al contado y del mes siguiente seguía siendo elevado. Los proveedores mostraron una fuerte disposición a vender, reduciendo continuamente las cotizaciones para facilitar las transacciones. Los altos precios del cobre, combinados con la amplia diferencia de precios entre los contratos de futuros, frenaron el entusiasmo de compra de los transformadores, que realizaron principalmente compras justo a tiempo. Con la reposición de la oferta importada y la venta activa de los proveedores, se espera que las primas al contado en Shanghái sigan bajo presión mañana y puedan retroceder ligeramente más.
hace 49 minutos