Bajo la presión de los costos de facturación, se consolidó el patrón de «alto diferencial de precios, bajo volumen de negociación» [Revisión semanal de chatarra de cobre de SMM]

Publicado: Aug 14, 2026 09:35 (GMT+8)
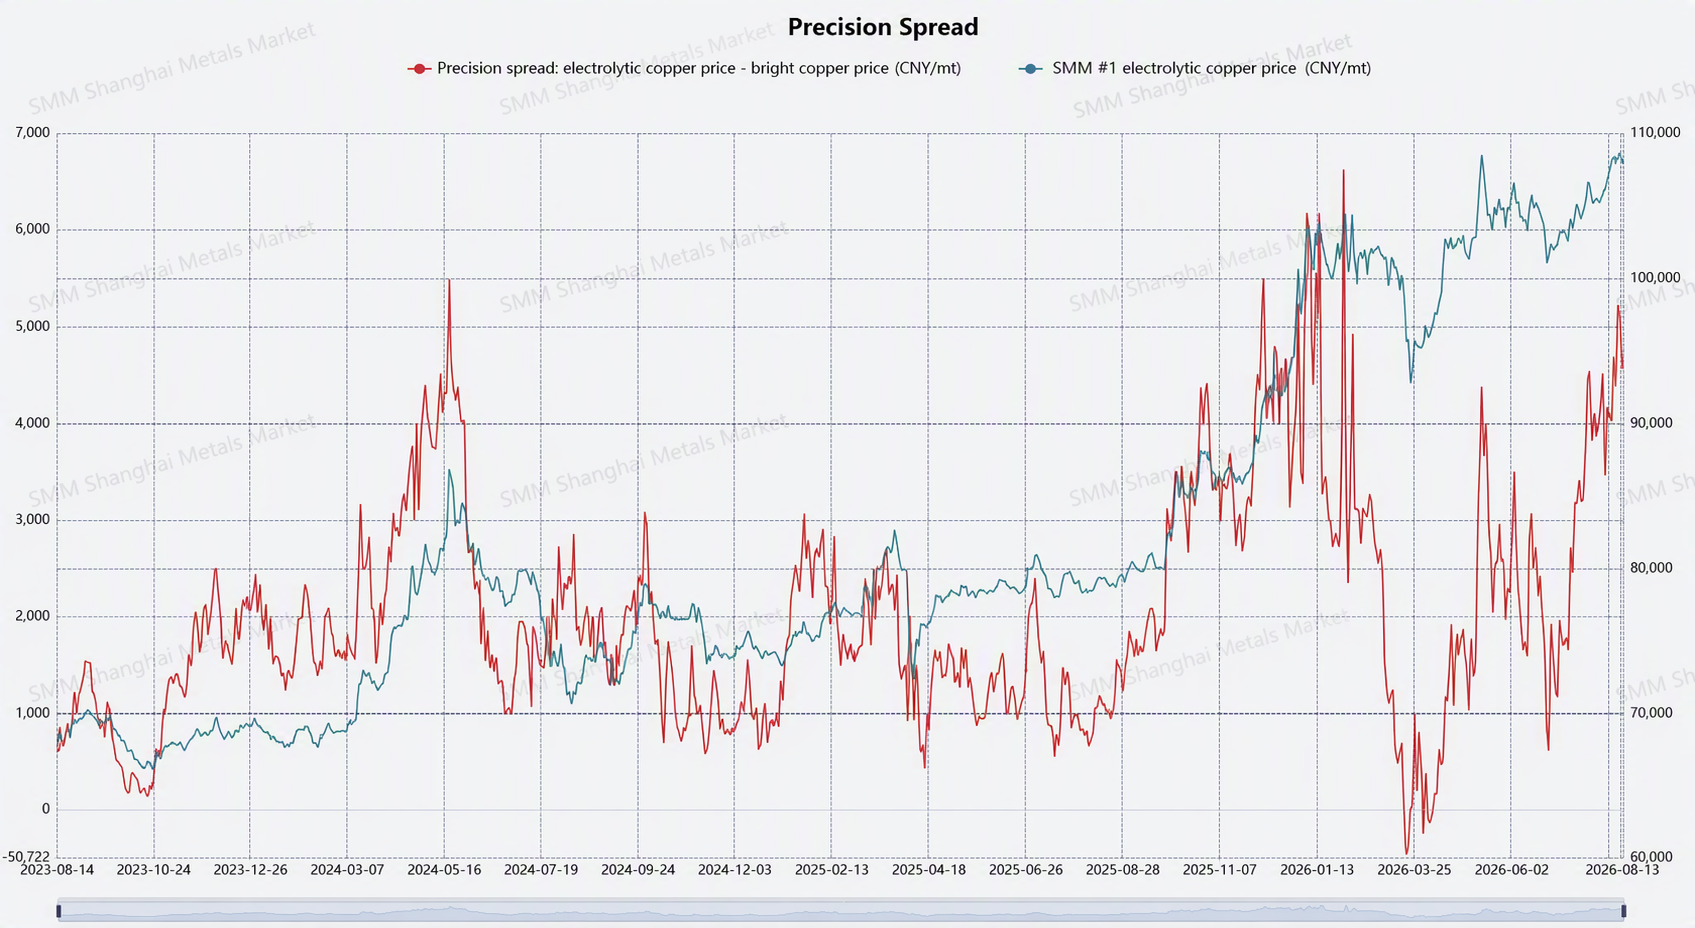
[Análisis de SMM: Bajo la presión de los costes de facturación, se consolida el patrón de «amplio diferencial de precios y bajo volumen de transacciones»] Esta semana (10-13 de agosto), la diferencia de precios entre el cátodo de cobre y la chatarra de cobre osciló con fuerza dentro del rango de 4.400-5.200 yuanes/tm. Los datos de SMM mostraron que el tipo de facturación de la chatarra de cobre con impuestos incluidos ya alcanzó el 12 %. La chatarra de cobre nacional con impuestos incluidos escaseaba y las empresas se disputaban las facturas de IVA soportado, lo que elevó el tipo de facturación del 10,5 % hasta el 11,5 %-12 %. Mientras tanto, el mercado de alambrón de cobre secundario terminado era muy competitivo y los precios no podían subir......

SMM, 14 de agosto:

       Esta semana (10-13 de agosto), la diferencia de precios entre el cátodo de cobre y la chatarra de cobre osciló bruscamente en el rango de 4.400-5.200 yuan/t. Según datos de SMM, la tasa de facturación con impuestos incluidos para la chatarra de cobre ha alcanzado el 12 %. La oferta de chatarra de cobre nacional con impuestos incluidos es escasa y las empresas que se disputan las facturas de insumos elevaron la tasa impositiva de facturación del 10,5 % al 11,5 %-12 %. Mientras tanto, la competencia en el segmento de alambrón de cobre secundario terminado es feroz y los precios no pueden subir, por lo que las empresas que utilizan chatarra solo pueden trasladar la presión aguas arriba reduciendo los precios de compra de la chatarra de cobre. Esta es la principal razón de la rápida ampliación de la diferencia de precios en esta ronda: no obedece a la demanda, sino al traslado de los costes fiscales aguas arriba en la cadena industrial, hacia el segmento de materia prima de chatarra de cobre. El ritmo de envíos de los proveedores en medio de las fluctuaciones del precio del cobre mostró un patrón de «prisa por convertir en efectivo». A medida que se acercaba la entrega del contrato de futuros de vencimiento más próximo, el diferencial entre contratos de futuros se amplió a 800 yuan/t. Las empresas transformadoras de chatarra pasaron a fijar los precios con el contrato de septiembre. Con el contrato a plazo en una clara tendencia bajista, la disposición a comprar fue escasa. Las ofertas de los proveedores se mantuvieron sin cambios respecto a ayer y las transacciones generales del mercado fueron moderadas.
       En el lado de la oferta complementaria de importaciones, el indicador de precios pagaderos de la chatarra de cobre del exterior se mantuvo en niveles altos. Las deducciones de la chatarra de cobre importada siguieron aumentando y los costes de importación se mantuvieron elevados. Aunque el requisito del BIS de EE. UU. de ventas internas del 100 % para la masa negra y la chatarra de tungsteno no afecta directamente a la chatarra de cobre, la señal política ha quedado clara. La tendencia hacia un mayor endurecimiento de los flujos transfronterizos de chatarra de cobre de alta ley está básicamente establecida. La oferta exterior no ha mostrado una entrada incremental evidente en China, lo que apenas alivia la escasez interna.

       En general, la tensión central del mercado de chatarra de cobre esta semana se ha profundizado desde el «mercado impulsado por la reposición de existencias» de la semana pasada hasta «la doble presión de los costes de facturación y las existencias de arbitraje». En apariencia, la ventaja de sustitución de la chatarra de cobre no tiene precedentes, pero después de que la tasa de facturación con impuestos incluidos subiera al 12 %, el coste real que finalmente soportan las empresas que utilizan chatarra no disminuyó en la misma medida, y el beneficio del diferencial de precios fue absorbido por los costes fiscales. Al mismo tiempo, los inventarios acumulados por los productores de alambrón de cobre a partir de compras previas vinculadas al arbitraje, y el capital inmovilizado en ellos, les han hecho perder la motivación para seguir persiguiendo precios altos y comprando a niveles elevados. El mercado ha caído en un equilibrio débil de «proveedores deseosos de vender, productores de alambrón a la espera de precios más bajos». Si el mercado de chatarra de cobre mantiene el estancamiento en niveles altos de «oferta dispuesta a vender, demanda sin comprar», una recuperación genuina del consumo físico requerirá un retroceso de los precios del cobre para liberar los pedidos de los usuarios finales, o una caída sustancial de los costos de facturación para reconstruir un margen de beneficio razonable para los productores de alambrón. De lo contrario, el diferencial de precios «artificialmente alto» entre el cátodo de cobre y la chatarra de cobre persistirá, y la liberación de la sustitución del cátodo de cobre por chatarra de cobre seguirá limitada.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Glencore apunta a la presentación ambiental de El Pachón en 2027
hace 7 minutos
Glencore apunta a la presentación ambiental de El Pachón en 2027
Leer más
Glencore apunta a la presentación ambiental de El Pachón en 2027
Glencore prevé presentar la evaluación de impacto ambiental de su proyecto de cobre-molibdeno El Pachón, en San Juan, Argentina, en 2027, avanzando con los permisos bajo el régimen de inversiones RIGI del país. El Pachón es un pórfido de escala distrital con aproximadamente 6.000 millones de toneladas de recursos con ley de 0,43% de cobre, en etapa de factibilidad, diseñado para producir unas 280.000 t/año de cobre durante una vida útil de 30 años, con una inversión inicial de 8.500 a 10.500 millones de dólares (9.500 millones de dólares como punto medio para la presentación ante el RIGI). Glencore lo combina con Agua Rica–MARA en Catamarca para construir aproximadamente 1 Mt/año de cobre argentino en un plazo de 10 a 15 años, inicialmente unas 500.000 t/año. La presentación de la evaluación de impacto ambiental es un paso de permisos fundamental que definirá la oferta de concentrados a mediano plazo en Sudamérica.
hace 7 minutos
BHP forma una alianza de exploración de cobre con Kobrea en Mendoza
hace 7 minutos
BHP forma una alianza de exploración de cobre con Kobrea en Mendoza
Leer más
BHP forma una alianza de exploración de cobre con Kobrea en Mendoza
BHP Metals Exploration y la canadiense Kobrea Exploration han formado una alianza de exploración en los siete proyectos de cobre Western Malargüe de Kobrea, en la provincia de Mendoza, Argentina. BHP pagará un anticipo único de 3 millones de dólares y financiará al menos 5 millones de dólares durante una fase inicial de generación de proyectos de dos años. Por cada proyecto seleccionado, BHP podrá obtener una participación del 75 % financiando en solitario al menos 40 millones de dólares en exploración durante ocho años, con hasta cuatro proyectos que avanzarán a empresas conjuntas (BHP 75 %, Kobrea 25 %). El paquete de tierras abarca 73.334 hectáreas sobre terrenos prospectivos de pórfidos de cobre-oro-molibdeno. La campaña anterior de Kobrea en El Perdido completó seis pozos por un total de 2.358 m que confirmaron mineralización de pórfido, y se ha aprobado un programa de 4 millones de dólares financiado por BHP para 2026/2027 con perforación diamantina en El Destino.
hace 7 minutos
Errington Metals publica recurso inicial en el proyecto Sudbury Basin
hace 8 minutos
Errington Metals publica recurso inicial en el proyecto Sudbury Basin
Leer más
Errington Metals publica recurso inicial en el proyecto Sudbury Basin
Errington Metals ha publicado una estimación inaugural de recursos minerales para su proyecto Sudbury Basin en Ontario, con un total de 14,2 millones de toneladas de cobre, zinc, plomo, oro y plata medidos e indicados en los depósitos Errington, Vermillion y Balfour. La propiedad de 5.600 hectáreas se encuentra a unos 25 km al noroeste del Gran Sudbury y estuvo en manos de Glencore Canada y sus predecesores hasta que quedó inactiva en 2014; Errington la adquirió en 2025 y lanzó la exploración. La empresa está ejecutando actualmente un programa de perforación totalmente financiado de hasta 55.000 m hasta 2027 para ampliar la base de recursos y avanzar en los estudios metalúrgicos. Los tres depósitos permanecen abiertos a lo largo del rumbo y en profundidad, lo que posiciona al proyecto como un potencial nuevo proveedor canadiense de cobre, zinc y metales subproductos.
hace 8 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí