Al entrar en el tercer trimestre, el mercado spot de sulfato de níquel de grado batería parece estar "perdiendo vitalidad", con una reducción en la frecuencia de transacciones y tendencias de precios relativamente débiles. SMM cree que esto está impulsado principalmente por una combinación de tres factores: el debilitamiento del soporte de costos, un patrón de oferta-demanda que se afloja gradualmente y un cambio en la estructura del mercado. Este artículo analizará en detalle estos tres factores.
I. Lado de los costes: Debilitamiento conjunto de los precios del níquel y las materias primas
En cuanto a los precios del níquel, agosto marca el período de liberación de cuotas adicionales en Indonesia, lo que ha moderado las expectativas del mercado sobre una escasez significativa de mineral de níquel indonesio. Sumado a la continua "sombra" de las subidas de tipos de interés macroeconómicos, los precios del níquel se han debilitado.
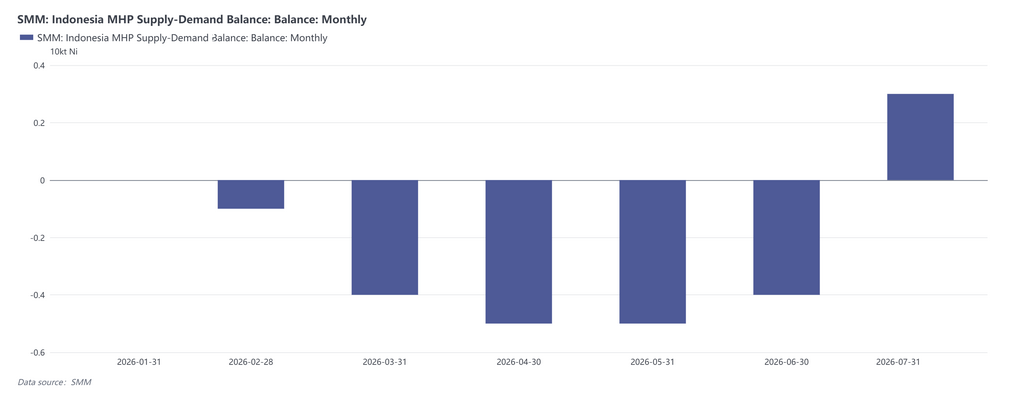
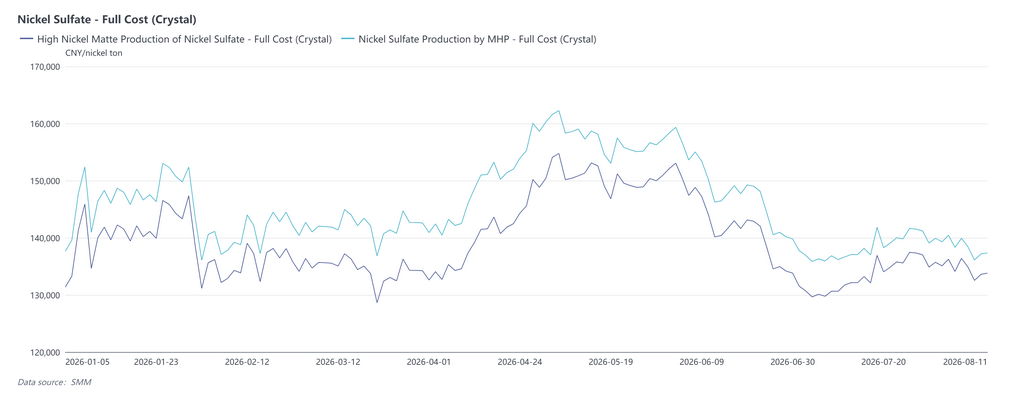
En cuanto al coeficiente de pago del MHP, tras la llegada concentrada de azufre a Indonesia, se espera que la oferta de productos intermedios indonesios siga aumentando. Según datos de SMM, el balance oferta-demanda de MHP de Indonesia se volvió positivo en julio por primera vez en un mes. Mientras tanto, los precios de las sales de níquel y cobalto aguas abajo (especialmente las sales de cobalto) permanecen relativamente débiles, y los actores downstream están bajo presión por pérdidas, mostrando una menor aceptación de los altos coeficientes de pago. En consecuencia, los coeficientes de pago del MHP se mantienen bajo presión en general. La disponibilidad en el mercado de mata de níquel de alta ley sigue siendo escasa, y se espera que sus coeficientes de pago se mantengan estables.
Con la caída tanto de los precios del níquel como de los coeficientes de pago de las materias primas, se espera que el coste de producción spot del sulfato de níquel en agosto se debilite en general desde una perspectiva de costes spot.
II. Lado de la oferta: Alta flexibilidad en las materias primas, se espera que los programas de producción aumenten
Desde el segundo trimestre, aunque los planes de producción de MHP cayeron bruscamente en un momento dado, los niveles de suministro de sulfato de níquel se mantuvieron relativamente estables y no surgió una escasez prolongada. En el tercer trimestre, a medida que los programas de producción de productos intermedios se recuperen gradualmente, se espera que esta tendencia se acentúe. Según datos de SMM, si bien la producción de sulfato de níquel de grado batería en julio cayó un 2 % intermensual debido a recortes de producción o mantenimiento en algunas plantas de sales, se espera que la producción de agosto aumente más del 8 % intermensual, devolviendo el suministro a niveles altos. La producción total de sulfato de níquel de grado batería de enero a agosto de 2026 creció un 33 % interanual.
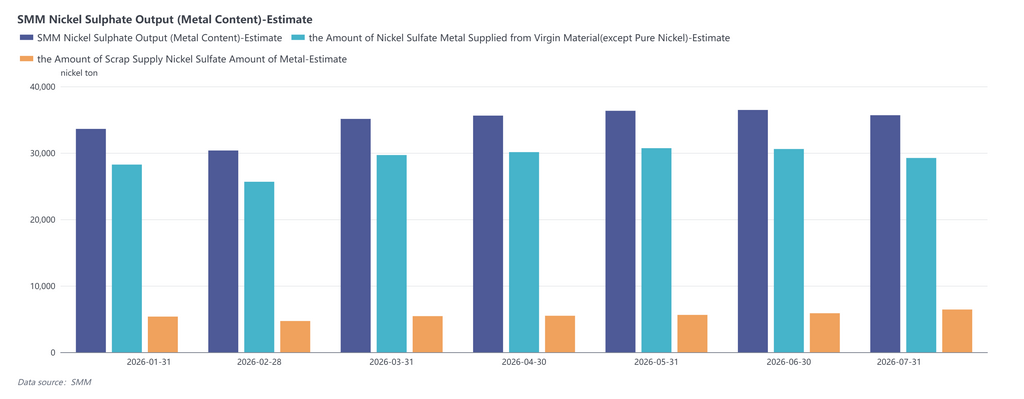
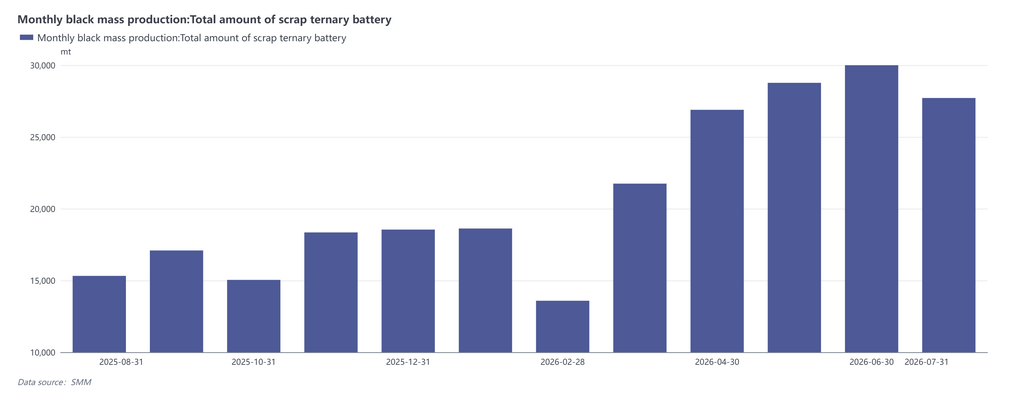
Detrás de esta producción estable se encuentra una fuerte flexibilidad de suministro en las materias primas de sales de níquel. Además de los ajustes utilizando materias primas de níquel refinado y la sustitución entre mata de níquel de alta ley y MHP discutidos en artículos anteriores, los materiales reciclados también han contribuido con una escala significativa de suministro de sulfato de níquel este año. Por un lado, después de que China abriera las importaciones de masa negra de baterías de litio el año pasado, las materias primas recicladas han podido importarse de manera constante, proporcionando materia prima incremental para el sulfato de níquel reciclado. Por otro lado, a medida que la escala de desmantelamiento de baterías ternarias se expande gradualmente, y con algunas empresas lanzando nuevos proyectos de reciclaje este año, la escala general de suministro de masa negra en la industria ha aumentado. Según datos de SMM, la producción procedente de la trituración de baterías ternarias de desecho en julio se duplicó en comparación con el mismo período del año pasado, proporcionando una flexibilidad significativa para el suministro de sulfato de níquel.
III. Lado de la demanda: La demanda de NMC respalda el volumen de consumo total pero no impulsa directamente las compras externas en el mercado spot
La demanda de NMC superó las expectativas este año, siendo una razón clave por la que el sulfato de níquel mantuvo una prima relativamente alta. Se espera que el consumo de sulfato de níquel por parte de las empresas downstream siga siendo elevado en el tercer trimestre. Por un lado, con la proximidad de la temporada alta de ventas de automóviles de septiembre-octubre, los principales actores downstream tienen expectativas de demanda favorables para los materiales de níquel medio-alto, impulsando mayores programas de producción en las plantas de precursores asociadas. Por otro lado, los pedidos de alto contenido de níquel en el extranjero asegurados por las empresas líderes también se han mantenido en niveles elevados, respaldados por una sólida demanda en Europa y otras regiones y por estrategias de aceleración de instalaciones desencadenadas por los ajustes en las políticas de devolución del impuesto a la exportación de celdas de batería. Según datos de SMM, la demanda de sulfato de níquel de grado batería en el sector de nuevas energías aumentó un 1,55 % intermensual en julio y se espera que crezca otro 0,9 % en agosto.
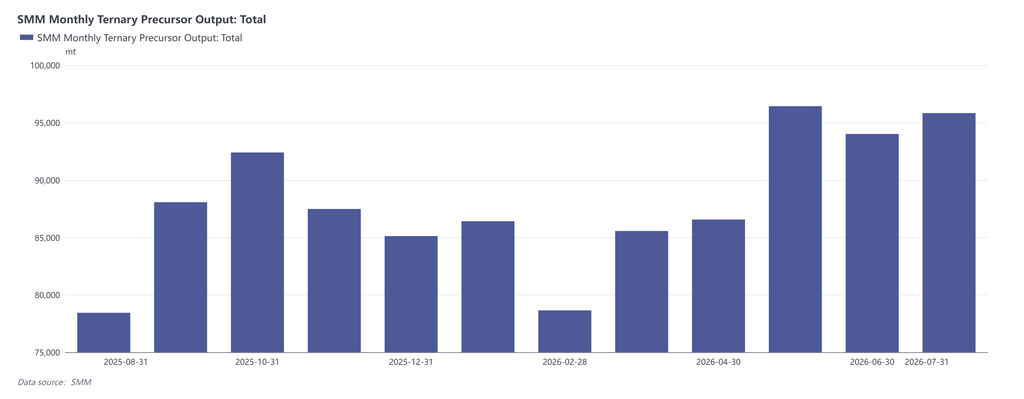
Sin embargo, las principales empresas de precursores con pedidos relativamente fuertes están altamente integradas, y varias poseen capacidad de producción de níquel refinado y una amplia flexibilidad para ajustar su producción interna de sulfato de níquel. Como resultado, el aumento de la demanda downstream proporciona un estímulo directo limitado a las compras spot de sulfato de níquel. Según datos de SMM, el programa de producción combinado de las cinco empresas líderes integradas y semiintegradas aumentó un 11 % intermensual en agosto, y la producción interna puede satisfacer más del 80 % de sus necesidades de materias primas, lo que significa que la demanda incremental de sulfato de níquel comprado externamente no fue significativa.
IV. Estructura del mercado: La expansión de la escala de contratos a largo plazo reduce el espacio de los pedidos spot
Un cambio estructural notable en el mercado de sulfato de níquel del tercer trimestre es la expansión de la escala de los contratos a largo plazo. Las estimaciones de SMM muestran que los pedidos spot mensuales de sulfato de níquel se situaron en aproximadamente 3.500-4.500 tm en contenido metálico en 2025 y en el primer trimestre de este año. En el contexto del aumento de la demanda de NMC, esta escala se ha reducido a alrededor de 2.000 tm en contenido metálico en el tercer trimestre. Al comienzo del trimestre, se esperaba que los pedidos spot retrocedieran gradualmente desde la compra mensual justo a tiempo hacia un papel complementario de los contratos a largo plazo en las estrategias de adquisición corporativas, realizándose compras adicionales solo cuando se produzcan incrementos claros de la demanda downstream o interrupciones en el suministro de materias primas. Esto ha suprimido la actividad del mercado en agosto y principios de septiembre. Además, sin una disminución significativa en la oferta de sulfato de níquel, la aceptación downstream de los precios spot sigue siendo generalmente baja.
La expansión de los contratos a largo plazo se debe a dos factores. En primer lugar, la alta volatilidad de los precios del níquel y las materias primas este año ha intensificado la presión de decisión sobre las empresas para los pedidos spot, lo que ha impulsado una tendencia a asegurar la demanda mediante contratos a largo plazo. En segundo lugar, tras un exceso de capacidad persistente, han surgido pocos nuevos participantes, y las cadenas de suministro de la industria se han estabilizado, y las empresas upstream y downstream están formando gradualmente relaciones de cooperación estables. A largo plazo, se espera que la escala global de los contratos a largo plazo siga una tendencia al alza.
V. Perspectivas del mercado
Como se ha mencionado anteriormente, el equilibrio oferta-demanda de los pedidos spot de sulfato de níquel ha pasado de una relativa estrechez en el segundo trimestre a un ligero superávit. De agosto a principios de septiembre, se espera que los precios estén generalmente deprimidos; después de que la demanda downstream para la 'temporada alta de septiembre-octubre' se aclare en septiembre, la actividad del mercado de pedidos spot podría recuperarse en cierta medida, impulsando un repunte de los precios del sulfato de níquel.