Resumen
África suministra la mayor parte de los metales del grupo del platino (MGP) del mundo, pero la geografía de esa oferta es limitada. Una revisión de las divulgaciones corporativas y regulatorias hasta agosto de 2026 identifica 51 activos mineros de MGP en el continente. Cuarenta y cuatro se ubican en Sudáfrica, en el Complejo Ígneo de Bushveld. Siete en Zimbabue, a lo largo del Gran Dique. Ningún otro país africano posee una mina comercial de MGP verificada o un proyecto de desarrollo confirmado. Este artículo mapea lo que opera hoy y lo que se está construyendo.
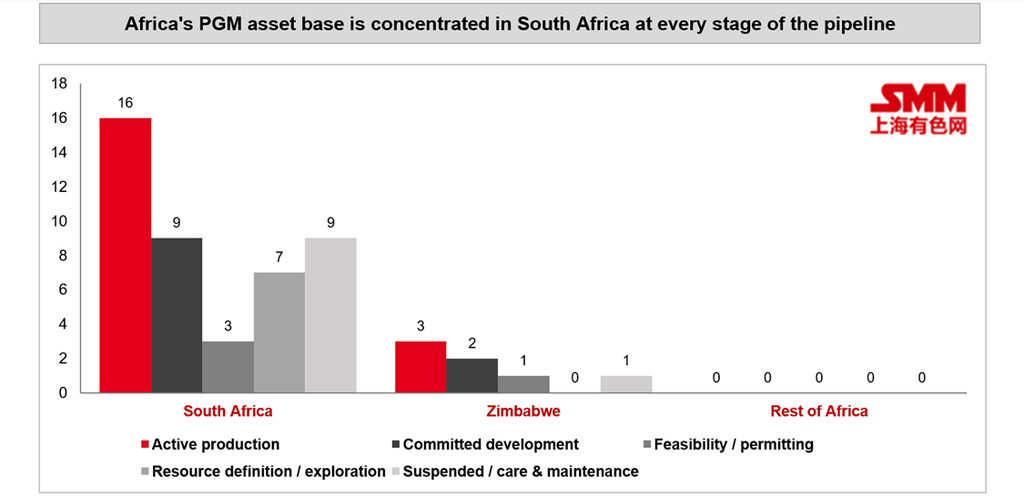
Activos mineros de MGP mapeados por país y etapa.
Sudáfrica: el centro de la industria de MGP de África
Sudáfrica sigue siendo el rey indiscutible de la industria de MGP de África, con 16 de las 19 operaciones mineras activas africanas concentradas en el Complejo de Bushveld. El brazo occidental, alrededor de Rustenburg, Brits y Pilanesberg, es el área de producción más densa, mientras que el brazo norte está cobrando cada vez más importancia a medida que se desarrollan operaciones a gran escala como Mogalakwena, de Valterra Platinum, y la recién puesta en marcha Platreef, de Ivanhoe Mines. El brazo oriental conserva una base operativa sustancial pero también contiene una concentración relativamente grande de proyectos estancados y diferidos. Esta distribución desigual resalta una característica importante de la industria sudafricana de MGP: la abundancia geológica se ha traducido en un ecosistema minero altamente desarrollado, pero no todos los recursos identificados avanzan hacia la producción. Los cambios en la clasificación de activos también importan; por ejemplo, Kroondal ya no se considera una mina separada tras la transferencia de sus activos al complejo Rustenburg de Sibanye-Stillwater en enero de 2025, mientras que Pilanesberg, en manos de Sedibelo Resources, cesó la minería y el procesamiento en diciembre de 2023.
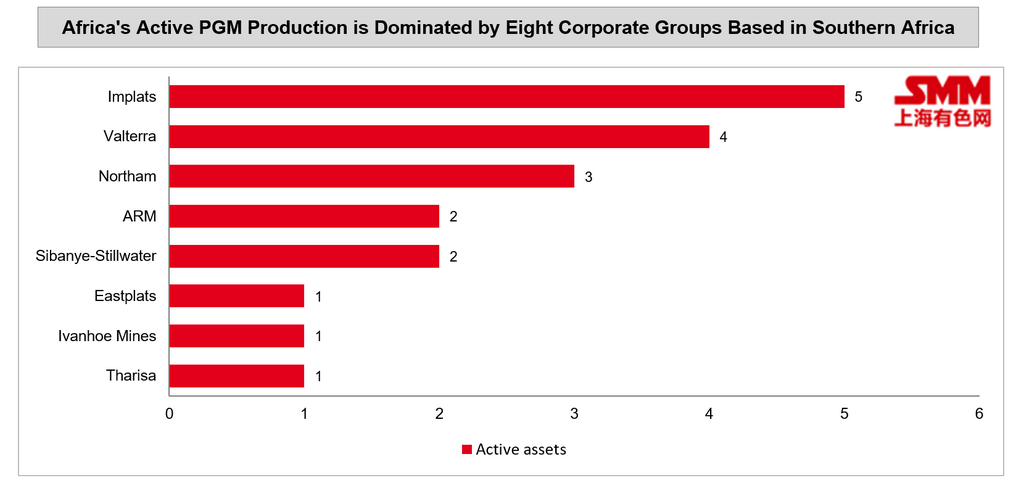
Las 19 operaciones activas de MGP de África por empresa.
El brazo norte, cerca de Mokopane, alberga la operación individual más grande, Mogalakwena, y la más nueva, Platreef, que produjo su primer concentrado el 18 de noviembre de 2025. El brazo oriental, alrededor de Steelpoort y Burgersfort, cuenta con cinco operaciones activas: Two Rivers (ARM e Implats), Modikwa (ARM y Valterra Platinum), Marula (Implats), Mototolo (Valterra) y Booysendal (Northam Platinum), y también el mayor número de activos estancados. Zondereinde (Northam) y Amandelbult (Valterra) anclan el extremo norte del brazo occidental. Cinco grupos —Implats, Valterra Platinum, Northam, Sibanye-Stillwater y ARM— operan 13 de las 16 minas activas de Sudáfrica, con Tharisa, Eastplats e Ivanhoe Mines poseyendo una cada una.
El perfil de oferta futura del país está respaldado por nueve proyectos de desarrollo confirmados, pero gran parte de esta cartera representa extensiones, reemplazos o desarrollos subterráneos alrededor de operaciones existentes, en lugar de minas completamente nuevas. Platreef es la historia de nueva producción más significativa, con la Fase 2 proyectada para superar las 450.000 onzas anuales para finales de 2027. Otros desarrollos, incluyendo Sandsloot de Valterra en Mogalakwena, la extensión occidental de Zondereinde de Northam, la operación subterránea de Tharisa, la reurbanización de Bokoni por ARM y Bengwenyama de Southern Palladium, indican que los productores establecidos y los nuevos entrantes están buscando diferentes rutas hacia el suministro futuro.
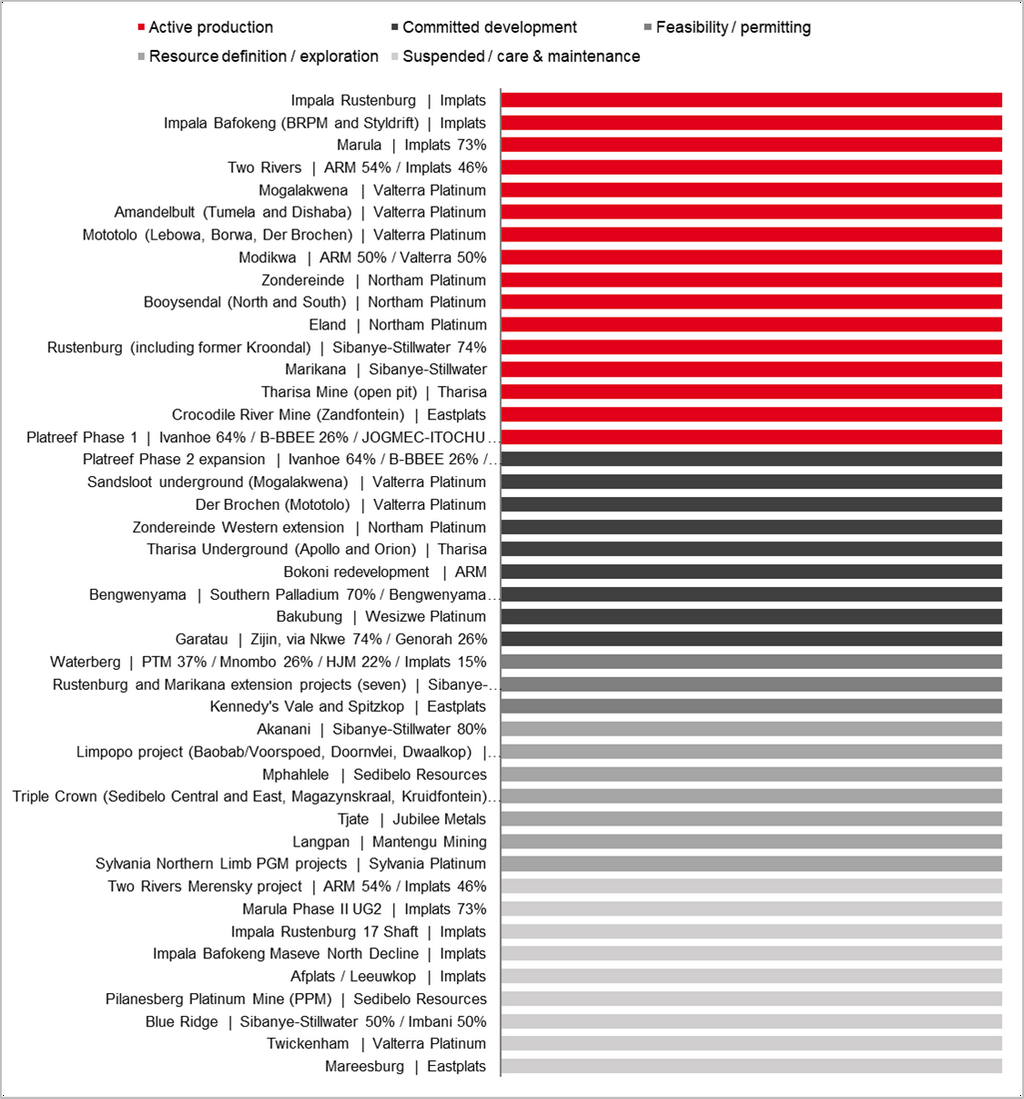
Activos sudafricanos de MGP con sus propietarios, agrupados por etapa de desarrollo.
Sin embargo, el inventario de proyectos en general es considerablemente mayor que la cartera verdaderamente confirmada. Diez activos adicionales permanecen en etapa de estudio o exploración, mientras que nueve están suspendidos o en cuidado y mantenimiento. Waterberg, operado por Platinum Group Metals con Implats entre sus socios, ilustra la brecha entre el potencial geológico y el suministro a corto plazo. Por lo tanto, la distinción es importante para evaluar la producción futura de Sudáfrica. El país tiene una base de recursos profunda y numerosos proyectos, pero solo una proporción relativamente pequeña está actualmente posicionada para agregar nueva producción. La recuperación secundaria también contribuye al panorama de suministro, reforzando el papel de Sudáfrica no solo como el centro minero dominante del continente, sino también como un centro de producción y procesamiento de MGP altamente integrado.
Zimbabue: el segundo centro
Zimbabue tiene tres operaciones activas, todas en el Gran Dique. Zimplats opera el complejo Ngezi de cinco portales subterráneos, una mina a cielo abierto, tres concentradores y la fundición Selous. Mimosa y Unki completan el resto. El recuento de proyectos subestima el peso del país. Solo Zimplats representó el 45 % de la reserva mineral atribuible de Implats de 49,1 millones de onzas en base a seis elementos al 30 de junio de 2025, y el 31 % de la base de recursos del grupo. Por lo tanto, tres operaciones tienen una posición de reservas que ningún distrito sudafricano individual iguala.
Dos proyectos están en desarrollo confirmado. Karo Platinum de Tharisa está en construcción, con alrededor de 241 millones de dólares invertidos para el segundo trimestre del año fiscal 2026, un contratista minero movilizado, desmonte en curso y el primer mineral previsto para el molino en 2027, a razón de aproximadamente 226.000 onzas al año durante la primera década. La mina Mupani de Zimplats reemplaza tres minas en agotamiento y está programada para alcanzar su capacidad total de 3,6 millones de toneladas al año en el año fiscal 2029, con 360 millones de dólares de un presupuesto de 386 millones de dólares gastados para finales de 2025.
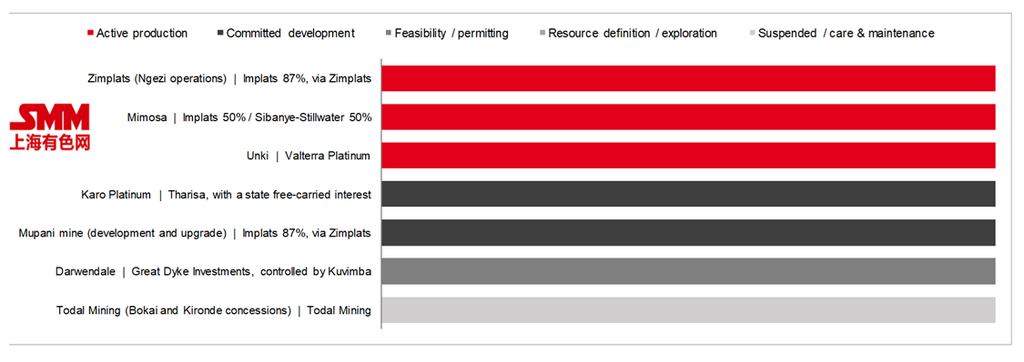
Activos de MGP de Zimbabue con sus propietarios
Un proyecto se encuentra en estudio. Darwendale, alguna vez planeado como una mina subterránea de 450 millones de dólares, ha sido redimensionado como una mina a cielo abierto que requiere unos 50 millones de dólares de capital inicial. No tiene financiamiento confirmado ni una solución de procesamiento, e Implats ha dicho que está en conversaciones sobre el procesamiento. Las concesiones Todal cerca de Shurugwi permanecen inactivas. Los requisitos de beneficio de Zimbabue también están atrayendo capital hacia el procesamiento, y Zimplats informa que la expansión de su fundición y la primera fase de reducción de dióxido de azufre están técnicamente completas.
Otros países africanos
Ningún país fuera de Sudáfrica y Zimbabue alberga una mina comercial de MGP verificada o un proyecto de desarrollo de MGP confirmado. Botsuana ha recuperado históricamente elementos del grupo del platino como subproducto de menas de metales básicos, sin una industria establecida de minería y procesamiento de MGP. Circulan afirmaciones de exploración en etapas tempranas para Tanzania y Etiopía, pero no pudieron ser corroboradas con las divulgaciones de los titulares de licencias y no se consideran proyectos aquí.
La conclusión es un resultado de filtrado más que una declaración sobre la geología. Existe terreno prospectivo en todo el continente. No existen proyectos comerciales definidos.
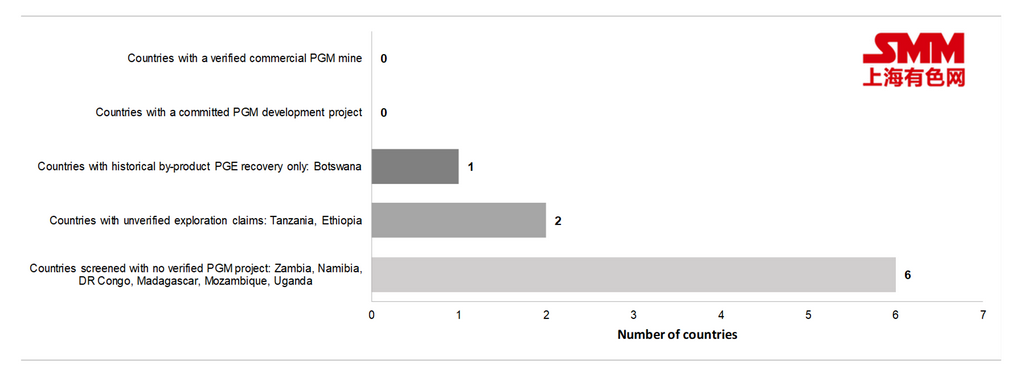
Otros países africanos examinados más allá de los dos productores
Lo que muestra el mapeo
Primero, la concentración es extrema y se mantiene en cada etapa. Sudáfrica representa 16 de las 19 operaciones activas, 9 de los 11 proyectos confirmados y 9 de los 10 activos suspendidos. Segundo, la cartera de proyectos confirmados es escasa. Once de los 51 activos mapeados, o aproximadamente una quinta parte, están en construcción o desarrollo confirmado. Casi la misma cantidad, 10 activos, están suspendidos o en cuidado y mantenimiento. Otros 11 se encuentran en estudio o exploración sin un programa confirmado. Tercero, ninguna empresa individual impulsa la próxima fase de suministro. Los 11 proyectos confirmados están en manos de nueve grupos corporativos, y solo Tharisa y Valterra Platinum poseen dos cada uno.
Perspectivas
A corto plazo, el suministro africano depende de las 19 operaciones ya en funcionamiento. Es probable que su producción varíe según la ley del mineral, la profundidad y la fiabilidad, más que con nueva capacidad. A medio plazo, las adiciones creíbles son identificables pero pocas. La Fase 2 de Platreef y la rampa Apollo de Tharisa deberían entregar los primeros volúmenes dentro de la década actual. Karo y Mupani deberían seguir en Zimbabue. Bokoni está programada para alcanzar un estado estable alrededor de 2032.
Más allá de eso, las decisiones a observar son más financieras que geológicas. Sandsloot enfrenta una decisión de inversión en la primera mitad de 2027. Waterberg todavía necesita financiamiento y un acuerdo de compra. Bengwenyama debe convertir un nuevo derecho minero en construcción financiada. El futuro suministro de MGP de África depende, por lo tanto, menos del número de depósitos que posee que de la capacidad de un pequeño grupo de proyectos para asegurar capital, capacidad de procesamiento y economías competitivas.