Sudáfrica exportó 123.310,23 toneladas de ferrocromo de alto carbono en junio de 2026, una caída modesta del 0,32% intermensual pero un desplome interanual del 44,57%. La lectura casi plana mensual sugiere que las exportaciones han encontrado un suelo temporal tras un prolongado período de declive, pero la magnitud de la caída anual confirma que el comercio de ferrocromo de Sudáfrica sigue firmemente a la defensiva, en marcado contraste con el lado del mineral de cromo, que registró volúmenes de exportación casi un 39% superiores a los del año anterior en el mismo mes.
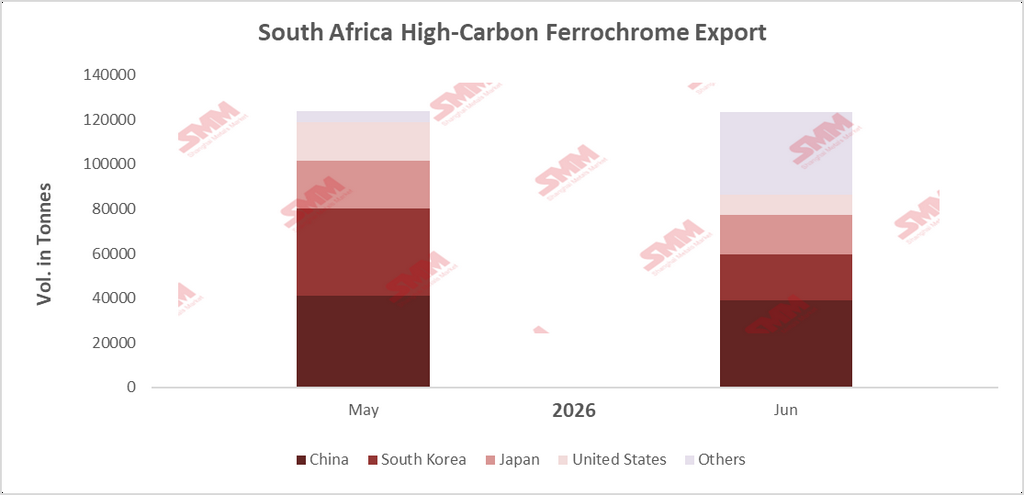
Figura 1: Volumen de exportación de ferrocromo de alto carbono de Sudáfrica y desglose por destino, junio de 2026
Una caída con origen en las fundiciones, no en el mercado
El débil desempeño interanual se explica mejor observando lo que ha sucedido dentro de los hornos de ferrocromo sudafricanos y no la demanda externa. El informe de producción del primer semestre de 2026 de Merafe Resources, publicado a finales de julio, mostró directamente la magnitud del problema nacional: la producción atribuible de ferrocromo de la empresa conjunta Glencore Merafe Chrome Venture se desplomó un 75% hasta apenas 28.000 toneladas, debido a suspensiones prolongadas en las fundiciones de Wonderkop y Boshoek y una suspensión parcial en Lion. Con una parte significativa de la capacidad productora de ferrocromo del país efectivamente fuera de servicio durante gran parte del período comparado, una fuerte caída interanual de las exportaciones es una consecuencia mecánica directa de la reducción de la producción, no una prueba de que los compradores internacionales se hayan ido a otra parte. Visto así, la debilidad exportadora de junio es una historia del lado de la oferta, no de la demanda.
Una mezcla de destinos que no se parece en nada a la del mineral de cromo
China siguió siendo el mayor destino del ferrocromo sudafricano en junio, pero con un 31,56% de los envíos, su participación fue muy inferior al 67,61% que acaparó en los datos equivalentes de exportación de mineral de cromo del mismo mes. Esa brecha es reveladora: las fundiciones de ferrocromo chinas están diseñadas para procesar mineral de cromo importado y convertirlo en aleación a nivel nacional, razón por la cual el país absorbe una proporción tan desmesurada del mineral sudafricano pero una parte comparativamente menor del ferrocromo ya terminado. La posición de Corea del Sur como segundo mayor destino, con un 16,63%, encaja en la misma lógica desde la dirección opuesta: Corea tiene recursos nacionales limitados de mineral de cromo y carece de una base de fundición comparable, por lo que sus productores de acero inoxidable dependen del ferrocromo semiacabado importado en lugar del mineral. En conjunto, ambos destinos ponen de manifiesto cómo el comercio de ferrocromo se ve influido por qué países pueden fundir su propio mineral y cuáles no, una dinámica muy distinta a la concentración del comercio de mineral en torno exclusivamente a la demanda de los hornos chinos.
Posible punto de inflexión a la vista
El momento de los datos de junio merece atención. Por esas mismas fechas, Eskom y los productores sudafricanos de ferrocromo alcanzaron un acuerdo negociado sobre las tarifas eléctricas, y Merafe anunció posteriormente la reactivación de las fundiciones de Wonderkop y Boshoek a finales de junio. Si esa reactivación se traduce en un aumento sostenido de la producción durante la segunda mitad de 2026, se perfila la posibilidad de que lo peor de los descensos interanuales de las exportaciones haya quedado atrás para el sector, y que las cifras del segundo semestre de 2026 empiecen a reducir la brecha frente a las de 2025. Dicho esto, reactivar fundiciones inactivas rara vez es instantáneo, y el alcance de cualquier recuperación dependerá de la rapidez con que la producción vuelva a los niveles anteriores a la suspensión, una tendencia que conviene seguir de cerca en los próximos meses en lugar de darla por resuelta.
Un contexto político que actúa en sentido contrario
Cabe destacar que el ferrocromo se encuentra en el otro extremo del debate sobre la política sudafricana del cromo en comparación con el mineral en bruto. Allí donde las exportaciones de mineral de cromo han provocado la intervención del gobierno —con permisos de exportación a través de la ITAC y un impuesto a la exportación propuesto, concebidos para desalentar los envíos en bruto e impulsar más material hacia la transformación nacional—, el ferrocromo es precisamente el resultado que la política busca fomentar. Visto en ese contexto, las débiles cifras de exportación de ferrocromo de junio representan algo cercano a lo opuesto al objetivo declarado por el gobierno: menos producto transformado llega a los mercados de exportación, mientras que los envíos de mineral en bruto siguen aumentando. Ese contraste añade urgencia a la reactivación de las fundiciones, ya que una recuperación duradera de los volúmenes de exportación de ferrocromo sería una señal más directa de que la estrategia de transformación está ganando tracción que cualquier ajuste por sí solo de la política de exportación de mineral.
Una nota sobre la resiliencia de la demanda
Si bien la cuota constante de Corea del Sur en los envíos de junio apunta a un interés comprador subyacente sostenido, conviene señalar que los precios de licitación del ferrocromo de alto carbono en el mercado interno chino daban muestras de debilitamiento a mediados de julio, con perspectivas bajistas para la ronda de licitación del mes siguiente. Eso sugiere que la resiliencia de la demanda podría no ser uniforme en todos los mercados de destino, y es un detalle que vale la pena sopesar junto con los datos de volumen de exportación, en lugar de asumir una demanda global estable en todos los ámbitos.
Conclusión
Los datos de exportación de ferrocromo de junio cuentan la historia de un mercado frenado por restricciones de oferta más que por una demanda débil, con una combinación de destinos determinada por los países que funden su propio mineral y los que importan la aleación terminada. Con Wonderkop y Boshoek ya en funcionamiento y un nuevo marco tarifario de electricidad en vigor, los próximos meses serán la verdadera prueba de si el comercio de ferrocromo de Sudáfrica puede empezar a cerrar la brecha con los niveles de 2025, o si la divergencia entre un comercio de mineral de cromo en auge y un comercio de ferrocromo con dificultades se convierte en la característica definitoria del sector del cromo del país para el resto de 2026.