Las exportaciones sudafricanas de mineral de cromo totalizaron 2,40 millones de toneladas en junio de 2026, una leve caída intermensual del 0,90 %, pero un 38,86 % superiores a las de un año antes, el último dato de una tendencia que define al sector del cromo del país desde hace más de un año: los volúmenes de mineral bruto se mantienen firmes o crecen, mientras la salud de la fundición nacional de ferrocromo sigue bajo una presión distinta e independiente.
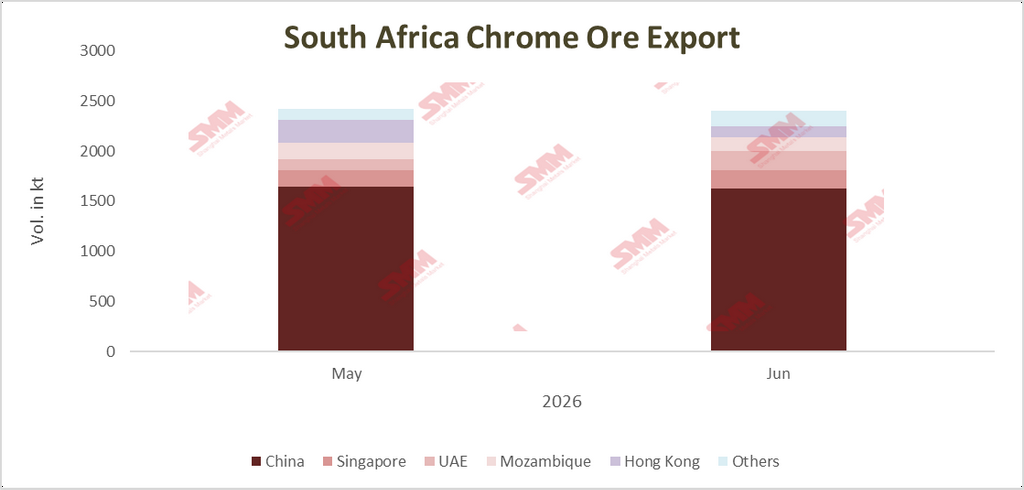
Gráfico 1: Volumen y desglose por destino de las exportaciones sudafricanas de mineral de cromo, junio de 2026
Una tendencia que se modera, pero sigue elevada
La cifra de junio se sitúa en una banda estrecha que persiste desde hace tres meses consecutivos. Las exportaciones alcanzaron 2,47 millones de toneladas en abril, 2,43 millones en mayo y se moderaron a 2,40 millones en junio, un descenso gradual de aproximadamente el 2,7 % durante el trimestre. Considerado de forma aislada, podría interpretarse como un debilitamiento de la demanda. En la comparación interanual, parece más bien una meseta en un nivel inusualmente alto: los volúmenes de abril, mayo y junio de 2026 se situaron muy por encima de los meses equivalentes de 2025, con un crecimiento interanual de hasta el 43 % en mayo y cercano al 39 % en junio. En otras palabras, el mercado no se ha enfriado, simplemente ha dejado de acelerar tras un prolongado período de crecimiento excepcional.
El control de China sobre el comercio se estrecha aún más
China absorbió el 67,61 % del volumen total exportado por Sudáfrica en junio, reafirmando su posición como, con diferencia, el mayor comprador de mineral de cromo sudafricano. Esta concentración es coherente con el patrón observado en 2025 (y podría decirse que lo intensifica), cuando China absorbió la cifra récord de 12,5 millones de toneladas de mineral de cromo sudafricano en todo el año, un 23,8 % más interanual, impulsada por las elevadas tasas de actividad de las fundiciones chinas de ferrocromo que abastecen a la industria del acero inoxidable del país. Dado que los compradores chinos acaparan más de dos tercios de las exportaciones en un solo mes, el comercio sudafricano de mineral de cromo depende ahora más que nunca de la salud de un único mercado descendente: la producción china de ferrocromo y, por extensión, la demanda china de acero inoxidable. Esta concentración es un arma de doble filo: ha sostenido los volúmenes de exportación sudafricanos durante un período de debilidad de la fundición nacional, pero también deja a los exportadores de mineral del país inusualmente expuestos a cualquier desaceleración de la utilización de los hornos o de la producción de acero inoxidable en China.
Singapur y los EAU: puertas de entrada comerciales, no mercados de consumo final
Singapur (7,85%) y los EAU (7,82%) completaron los tres primeros destinos en junio, representando juntos cerca de una sexta parte del volumen total de exportación. Ninguno de estos países es un consumidor significativo de mineral de cromo ni un productor de ferrocromo por sí mismo; ambos son centros consolidados de comercio y logística de materias primas a nivel mundial. Los EAU, en particular, se posicionan ampliamente —incluso en la literatura oficial sobre desarrollo económico del gobierno— como una puerta de entrada para la reexportación y redistribución hacia los mercados más amplios de Oriente Medio y África, aprovechando su infraestructura logística en lugar de la demanda industrial interna. Singapur desempeña un papel similar en los flujos de comercio de materias primas en Asia. Por lo tanto, su presencia entre los tres primeros se interpreta mejor como una señal de actividad comercial y de mezcla —el mineral pasa por centros intermedios antes de la entrega final— en lugar de nuevos centros de demanda genuinos que compiten con China por el tonelaje sudafricano.
La realidad estructural tras las cifras
La persistencia de fuertes exportaciones de mineral, junto con la continua debilidad de la capacidad de fundición de ferrocromo de Sudáfrica, refleja una reestructuración de la cadena de valor del cromo en el país, más que una fluctuación coyuntural. Los elevados costos de la electricidad de red, un parque de hornos envejecido y los persistentes cuellos de botella logísticos han erosionado progresivamente la competitividad del beneficio local, incentivando a los productores a destinar una parte creciente del cromo extraído a la exportación de mineral en bruto. Esa dinámica quedó claramente ilustrada a nivel empresarial en el informe de producción del primer semestre de 2026 de Merafe Resources, publicado a finales de julio, que mostró un colapso del 75% en la producción atribuible de ferrocromo, hasta solo 28.000 toneladas, debido a suspensiones prolongadas de los hornos en Wonderkop y Boshoek, mientras que la producción de mineral de cromo se mantuvo casi estable en 425.000 toneladas: el segmento de mineral siguió funcionando incluso mientras el segmento de aleaciones permaneció mayormente inactivo.
Al mismo tiempo, la base de suministro de mineral de cromo de Sudáfrica se está ampliando en lugar de reducirse, incluso cuando la capacidad dedicada de ferrocromo tiene dificultades. Varios importantes productores de metales del grupo del platino —Sibanye-Stillwater, Northam Platinum, Eastplats y la promotora Southern Palladium en su proyecto Bengwenyama— han revelado planes o resultados este año que muestran un crecimiento deliberado en la recuperación de subproductos de cromita de sus yacimientos UG2, tratando el cromo cada vez más como una fuente de ingresos paralela estratégica en lugar de un crédito incidental. Esa diversificación del sector de los PGM añade una fuente adicional de tonelaje a la reserva de exportación de mineral, reforzando el mismo patrón visible en los datos comerciales nacionales: más mineral llega al mercado y menos se convierte en ferrocromo a nivel nacional antes de salir del país.
Una respuesta política aún en trámite dentro del sistema
No es una tendencia inadvertida en Sudáfrica. En junio de 2025, el Gabinete aprobó un conjunto coordinado de intervenciones destinadas específicamente a frenar este cambio: incluyen el realineamiento de las tarifas eléctricas para la industria del ferrocromo, la imposición de un control de exportación sobre el mineral de cromo que exige un permiso de exportación administrado por la ITAC, y el desarrollo de un impuesto a la exportación de mineral de cromo junto con incentivos ampliados en las Zonas Económicas Especiales para las fundiciones. El Departamento de Comercio, Industria y Competencia abrió posteriormente el marco de impuestos y permisos de exportación a comentarios públicos en noviembre de 2025. Más de seis meses después, los datos comerciales de junio —que aún muestran exportaciones de mineral en bruto casi un 39 % superiores a los niveles del año anterior— sugieren que la combinación de permisos y alivios arancelarios implementada hasta ahora no ha logrado redirigir significativamente el material fuera de la exportación y de vuelta al beneficio nacional. La incógnita de si el marco completo del impuesto a la exportación, una vez finalizado, cambiará ese equilibrio será probablemente una de las cuestiones abiertas más relevantes para la cadena de valor del cromo en Sudáfrica durante el resto de 2026.
En resumen
Los datos de exportación de junio confirman que el comercio de mineral de cromo de Sudáfrica sigue estructuralmente inclinado hacia los envíos de materia prima en lugar del beneficio nacional, con la cuota de China en ese comercio profundizándose en vez de diversificarse, y Singapur y los EAU funcionando como conductos comerciales más que como verdaderos mercados alternativos. Dado que los productores de PGM añaden suministro de mineral mientras las fundiciones de ferrocromo permanecen limitadas, y las medidas de control de exportación del gobierno aún están en fase de implementación, la divergencia entre los flujos comerciales de mineral de cromo y ferrocromo parece destinada a seguir siendo una característica definitoria del sector del cromo sudafricano durante el resto de 2026.