[Análisis de SMM] El agravamiento del desequilibrio entre oferta y demanda hace que las RC de cobre blister y ánodos de cobre se desplomen a mínimos anuales

Publicado: Aug 7, 2026 18:14
Análisis de SMM: El desequilibrio entre la oferta y la demanda en el mercado siguió agravándose. Al 7 de agosto, con todos los RC de SMM cayendo a sus niveles más bajos del año...

Noticias de SMM del 7 de agosto:

En el 1S de 2026, la lógica operativa central del mercado chino de ánodos de cobre podría resumirse así: la puesta en marcha de proyectos en el extranjero impulsó una recuperación del crecimiento de las importaciones, pero el endurecimiento de las políticas nacionales sobre chatarra de cobre revirtió rápidamente el patrón de oferta y demanda, de holgado en el 1T a ajustado en el 2T.

Al entrar en julio, la lógica del mercado no experimentó un cambio fundamental. Aunque los RC del cobre blister se mantuvieron relativamente estables durante el mes, los productores nacionales de cobre blister y ánodos de cobre a partir de chatarra siguieron enfrentándose al problema de la diferenciación entre materias primas con IVA y sin IVA. Al mismo tiempo, algunos proveedores de ánodos de cobre de origen mineral realizaron mantenimiento y pusieron en marcha su propia capacidad de refinación durante el mes, lo que provocó una disminución de la circulación interna de ánodos de cobre de origen mineral y la acumulación continua de desequilibrios estructurales en el lado de la oferta.
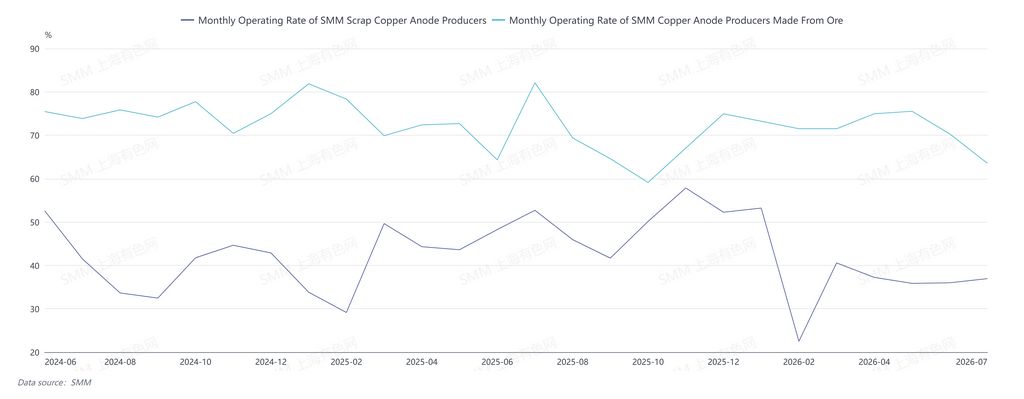
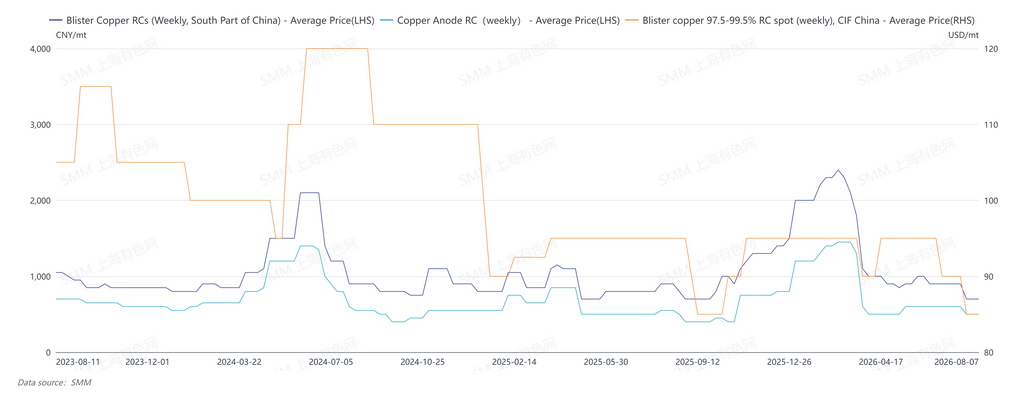
Al entrar en agosto, se intensificaron las restricciones de materias primas en el lado de la oferta, mientras que la demanda de acopio de los fundidores se mantuvo rígida. El desequilibrio entre oferta y demanda en el mercado siguió agravándose. Al 7 de agosto, los RC semanales de cobre blister cif China de SMM se cotizaban en 80-90 $/t; los RC semanales de cobre blister en el sur de China se cotizaban en 600-800 yuanes/t; y las tarifas semanales de procesamiento de ánodos de cobre en China se cotizaban en 450-550 yuanes/t, con todas las tarifas de procesamiento cayendo a sus niveles más bajos del año.
Persisten las restricciones del lado de la oferta

El lado de la oferta del mercado actual de cobre blister enfrenta presiones dobles por el endurecimiento de las políticas nacionales sobre chatarra de cobre y el limitado incremento de importaciones desde fuera de China.
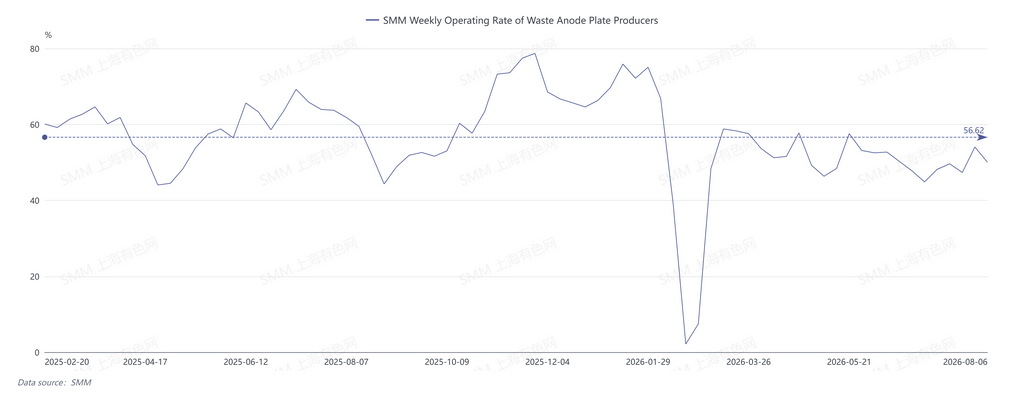
A nivel nacional, el endurecimiento de políticas en la industria de chatarra de cobre es la variable central. Tras la estricta aplicación de las normas de facturación, la divergencia entre materias primas con IVA y sin IVA en el mercado se ha vuelto cada vez más evidente, limitando las tasas de operación de las empresas de cobre blister secundario y de ánodos de cobre, e intensificando de forma continua las restricciones de oferta. Mientras tanto, se han ido acumulando los riesgos de entrega para los productores. Sin embargo, con el reciente repunte de los precios del cobre, la ampliación del diferencial de precios entre el metal primario y la chatarra ha surgido como una variable, aportando cierto alivio a la presión de suministro de materias primas.
En cuanto a las importaciones, de enero a junio de 2026, las importaciones acumuladas de ánodos de cobre de China totalizaron 404.900 t, un 6,87% interanual. El crecimiento de las importaciones dependió principalmente del aumento de capacidad de fundición del proyecto Kamoa en la RDC, con las importaciones de ánodos de cobre desde la RDC disparándose un 104,78% interanual en junio. No obstante, con la capacidad de fundición de blister de Zambia entrando en un periodo concentrado de mantenimiento en el 3T y 4T, sumado a persistentes interrupciones logísticas en la región africana, se espera que el volumen de importaciones de ánodos de cobre se vea lastrado en el 3T. Vale la pena vigilar el suministro incremental de ánodos de cobre a partir de chatarra importados desde Sudáfrica y el Sudeste Asiático.

Apoyo rígido del lado de la demanda, intensificando la pugna por materias primas

En el lado de la demanda, los inventarios nacionales de ánodos de cobre han ido disminuyendo gradualmente desde que la oferta cayó en el 2T. Al mismo tiempo, los fundidores afrontan planes intensivos de mantenimiento en el 3T y 4T, con una demanda de acopio previa al mantenimiento en aumento continuo. En un contexto de escasez de mineral sin cambios, la competencia por materias primas entre fundidores se vuelve cada vez más feroz, impulsando aún más la demanda de compra de cobre blister y ánodos de cobre.

En el contexto de un desequilibrio creciente entre oferta y demanda, se espera que el patrón de estrechez en el mercado de cobre anódico sea difícil de cambiar a corto plazo.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
India y Rusia buscan ampliar su asociación en minería y minerales críticos
hace 8 horas
India y Rusia buscan ampliar su asociación en minería y minerales críticos
Leer más
India y Rusia buscan ampliar su asociación en minería y minerales críticos
Nueva Delhi y Moscú buscan ampliar la cooperación desde la exploración de minerales hasta los materiales avanzados.
hace 8 horas
Datos: Movimiento del mercado SHFE, DCE (9 de septiembre)
hace 11 horas
Datos: Movimiento del mercado SHFE, DCE (9 de septiembre)
Leer más
Datos: Movimiento del mercado SHFE, DCE (9 de septiembre)
La siguiente tabla muestra el movimiento de metales ferrosos y no ferrosos en la SHFE y la DCE el 9 de septiembre de 2026.
hace 11 horas
Cobre asegura suministro de mineral de terceros para añadir 300 t/mes de cátodo de cobre en Sierra Atacama
hace 11 horas
Cobre asegura suministro de mineral de terceros para añadir 300 t/mes de cátodo de cobre en Sierra Atacama
Leer más
Cobre asegura suministro de mineral de terceros para añadir 300 t/mes de cátodo de cobre en Sierra Atacama
Cobre Limited anunció el 9 de septiembre que su operación Sierra Atacama en Chile ha firmado acuerdos de compra de mineral con dos mineros terceros de óxido de cobre en la región de Antofagasta, y se espera que las entregas aumenten a partir del cuarto trimestre de 2026. Se espera que los acuerdos suministren aproximadamente entre 50.000 y 75.000 toneladas de mineral de óxido al mes con una ley de cobre total del 1,0–1,5%, lo que añadirá alrededor de 300 toneladas mensuales de producción de cátodos de cobre. La producción adicional se procesará a través de la planta SX-EW existente de Sierra Atacama, que tiene una capacidad instalada de cátodos de cobre de aproximadamente 20.000 toneladas anuales y actualmente opera por debajo de su capacidad nominal. Dado que el mineral comprado no requiere que Cobre incurra en sus propios costos de minería y desarrollo, la compañía señaló que los costos incrementales comprenderán principalmente el precio de compra del mineral y los costos variables de procesamiento, incluidos ácido, energía y reactivos. También se espera que un mayor rendimiento distribuya los costos fijos de la planta sobre una base de producción más amplia. Las aproximadamente 300 toneladas mensuales de cátodo adicional serán incrementales a los objetivos de producción previamente anunciados por Cobre, que permanecen sin cambios. La compañía continúa estabilizando la producción subterránea mientras se prepara para la transición hacia una operación a cielo abierto de mayor escala a partir de 2027. Cobre indicó que también están en curso negociaciones con proveedores regionales adicionales de mineral, lo que podría proporcionar más alimentación para la instalación SX-EW subutilizada. Los acuerdos representan un aumento a corto plazo en el suministro de cátodos de cobre de Sierra Atacama sin requerir desarrollo minero adicional ni nueva capacidad de procesamiento. A la tasa inicial esperada, el mineral de terceros podría contribuir aproximadamente 3.600 toneladas de cátodo adicional sobre una base anualizada. Más importante aún, debería elevar la utilización de la planta SX-EW existente antes de la transición planificada de Cobre hacia una producción a cielo abierto ampliada en 2027. Acuerdos adicionales de suministro de mineral proporcionarían un mayor potencial de aumento en la utilización de la planta y en la producción de cátodos.
hace 11 horas
[Análisis de SMM] El agravamiento del desequilibrio entre oferta y demanda hace que las RC de cobre blister y ánodos de cobre se desplomen a mínimos anuales - Shanghai Metals Market (SMM)

