

Los precios europeos de la chatarra inoxidable han caído notablemente en las últimas semanas, aunque se mantienen por encima de los niveles del año anterior. La prensa sectorial ofrece una explicación sencilla: los paros estivales en varios productores de acero inoxidable ralentizaron las compras, y la chatarra se ablandó en consecuencia.
Esa explicación es válida. Pero también incompleta. En el mismo período, la chatarra asiática se movió en la dirección opuesta.
I. La divergencia descarta las causas habituales
Los datos de SMM muestran que la chatarra inoxidable 304 malasia se recuperó desde un mínimo de mediados de julio de 1.280 USD/t hasta 1.335 USD/t el 3 de agosto, un incremento de 55 USD/t (4,3%). En China continental, los recortes de chatarra 304 subieron en el mismo período de 10.150 RMB/t (unos 1.504 USD/t) a 10.450 RMB/t (unos 1.548 USD/t), un incremento de 300 RMB/t.
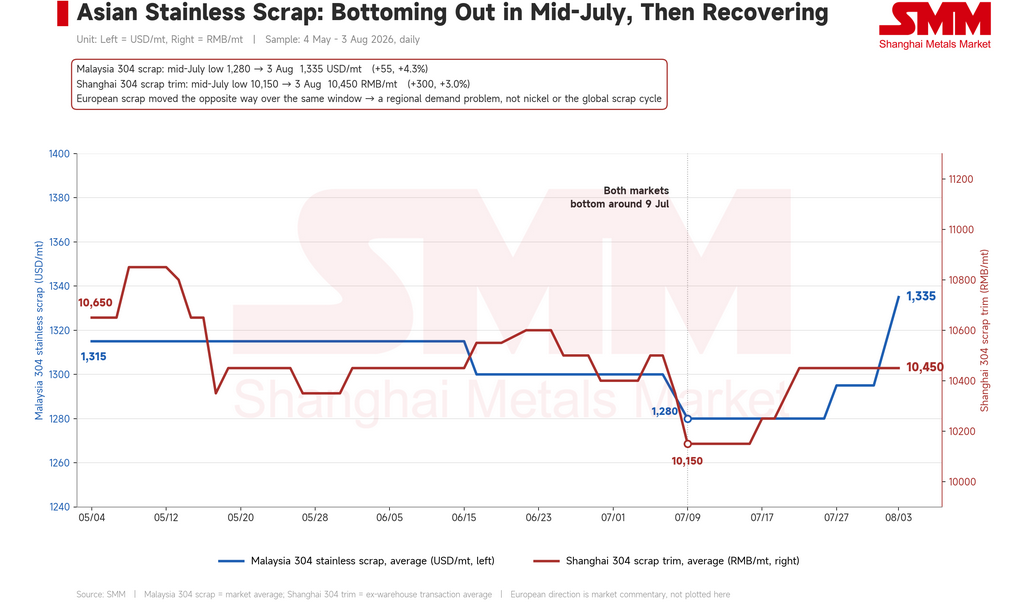
Si la caída europea estuviera impulsada por el níquel, por el ciclo global de la chatarra inoxidable o por la demanda macroeconómica general, Asia no debería estar moviéndose en la dirección contraria.
Una divergencia de ese tipo apunta a algo local, del lado de la demanda y estructural. Y en Europa, solo un insumo puede desplazar la chatarra inoxidable a gran escala: los desbastes de acero inoxidable importados.
II. El desbaste de acero inoxidable atraviesa una brecha comercial que las medidas nunca cerraron.
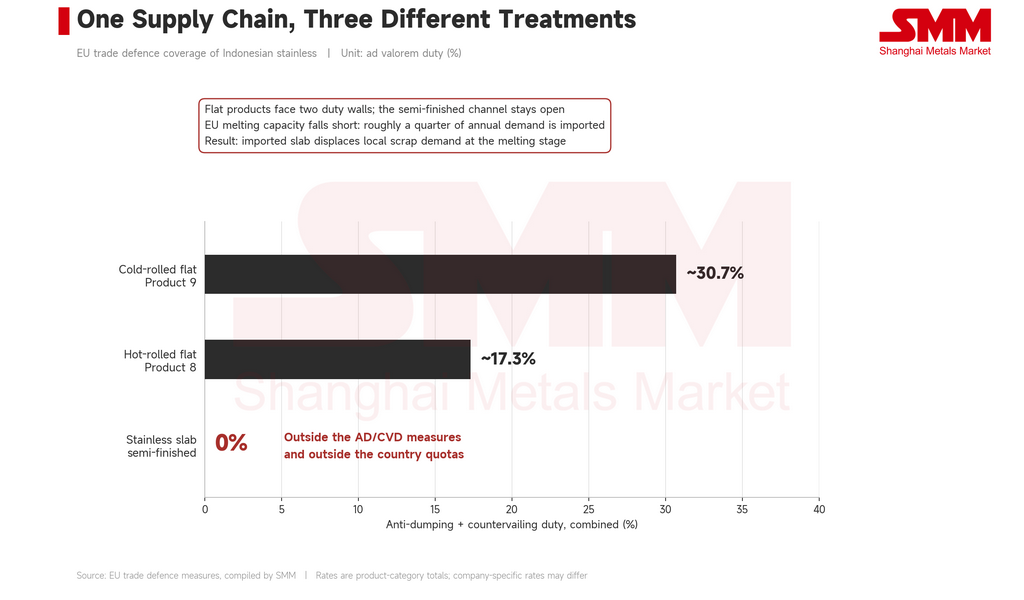
La arquitectura de defensa comercial de la UE frente al acero inoxidable indonesio ya es densa. Los derechos antidumping y compensatorios sobre los productos laminados en frío suman aproximadamente un 30,7%; los laminados en caliente soportan alrededor del 17,3%. Esas medidas han frenado claramente el acceso directo de los productos planos indonesios al bloque.
El desbaste de acero inoxidable, sin embargo, es un producto semielaborado y queda fuera del alcance de las medidas sobre productos planos. El canal se dejó abierto.
En 2025, Indonesia envió aproximadamente 330.000 toneladas de desbaste inoxidable solo a Italia. En octubre de 2025, se enviaron 124.000 toneladas a la UE en un solo mes, en gran medida para acumular existencias antes de que el CBAM entrara en su fase de pago en enero de 2026. Una vez constituido ese inventario, los envíos indonesios a la UE fueron casi nulos durante los tres primeros meses de 2026, antes de reanudarse en abril con unas 30.000 toneladas canalizadas a través de Bélgica.
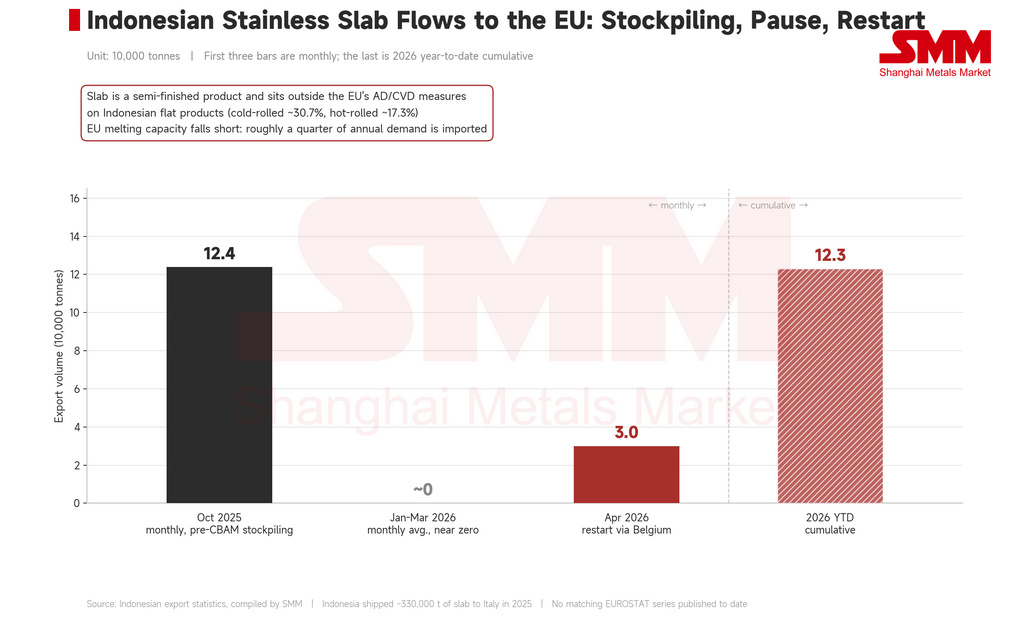
El canal se ha reabierto desde entonces con volumen. Las estadísticas de exportación indonesias muestran que este año han salido más de 123.000 toneladas de desbaste inoxidable con destino a Europa. El gobierno de la UE no ha publicado series equivalentes, pero Yakarta registró esas toneladas hace algún tiempo.
III. Los compradores y los solicitantes de protección son en gran medida las mismas empresas
Esto genera una alineación incómoda. Las acerías que presionan a Bruselas para que establezca contingentes, normas de origen basadas en la fusión y colada, y un arancel del 50% fuera de contingente son, en buena medida, las mismas que compran este desbaste.
La razón no es complicada. Según las estimaciones del Centro Común de Investigación de la Comisión Europea, la capacidad de fusión europea no puede cubrir la demanda europea; aproximadamente una cuarta parte de los requerimientos anuales de acero inoxidable debe importarse. La brecha de capacidad es real.
Lo que desean los productores europeos, entonces, no son menos importaciones, sino importaciones más baratas, accesibles para las empresas adecuadas.
IV. Por qué la distinción es importante para los comerciantes de chatarra
El desbaste inoxidable y la chatarra compiten directamente en la fase de fusión. Las unidades de níquel y cromo de una colada proceden bien de la chatarra inoxidable y las adiciones de aleación, bien del material semielaborado comprado que simplemente se vuelve a fundir y laminar. Cada tonelada adicional de desbaste inoxidable importado elimina una demanda equivalente de chatarra local.
Esa es la parte de la caída que los paros estivales no pueden explicar. Una caída estacional es reversible y ocurre todos los años. La sustitución por desbaste inoxidable es estructural, vinculada directamente a una brecha en el diseño de las medidas comerciales, y sigue ampliándose en la segunda mitad del año.
Para los comerciantes de chatarra inoxidable la diferencia no es semántica. Una caída estacional implica que los precios se recuperan de forma natural cuando las líneas se reinicien en septiembre. La sustitución estructural implica que la base de compras se ha reducido permanentemente, haya reinicio o no.
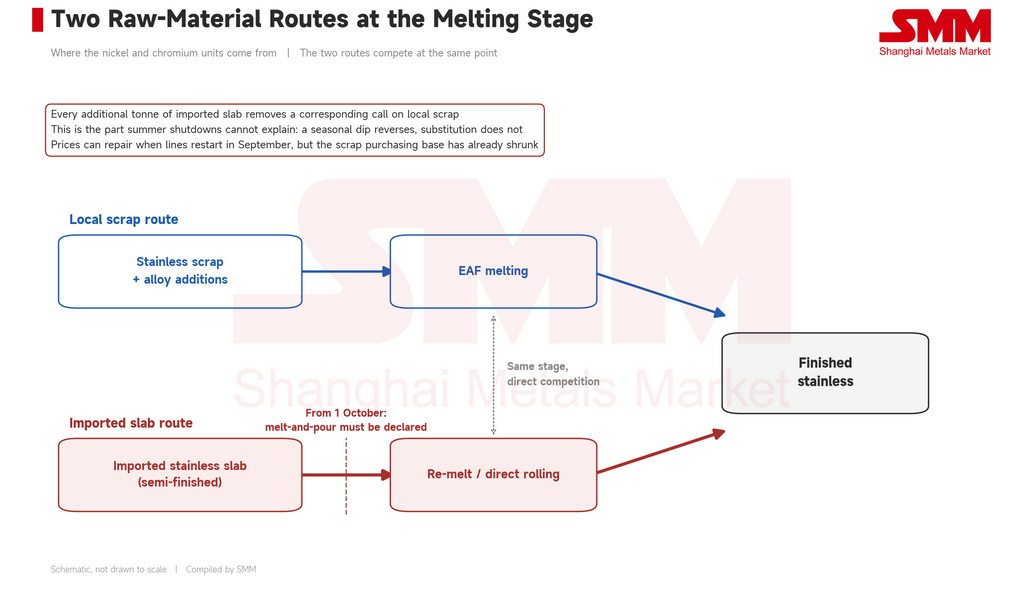
La fecha a seguir es el 1 de octubre. A partir de entonces, los importadores de la UE deberán declarar el país donde el acero se fundió y coló por primera vez, respaldado por certificados de ensayo de fábrica y documentación equivalente. La norma estaba destinada a las rutas de transformación en terceros países, pero se aplica con igual fuerza a las acerías europeas que importan desbaste directamente. El resultado final determinará si este canal se estrecha o se acepta formalmente.
V. Cuando la "sobrecapacidad" no tiene definición
La cuestión del desbaste inoxidable es incómoda porque arrastra una discusión mucho más amplia hasta volúmenes concretos.
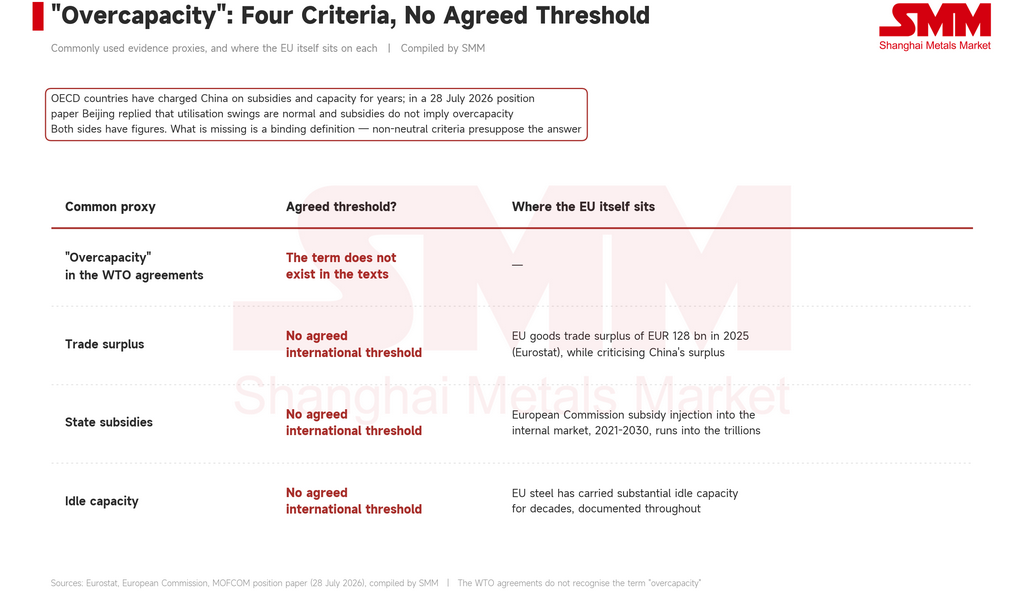
Durante años, los países de la OCDE han acusado a China continental de crear capacidad mediante subvenciones e inundar los mercados mundiales, primero con acero y ahora con baterías, energía solar y vehículos eléctricos. En un documento de posición publicado el 28 de julio de 2026, el Ministerio de Comercio de China respondió que las oscilaciones en la utilización de la capacidad son normales en una economía de mercado, que no existe un vínculo necesario entre las subvenciones industriales y el exceso de capacidad, y que los volúmenes de exportación y los superávits comerciales no constituyen por sí mismos una prueba de sobrecapacidad.
Ambas partes tienen cifras. Ambas eligen las que les convienen.
Lo que no aparece en ninguno de los documentos es una definición vinculante. Los acuerdos de la OMC no reconocen el término, y no existe un umbral internacionalmente acordado a partir del cual la capacidad se convierta en sobrecapacidad. Lo mismo cabe decir del propio sector siderúrgico de la UE, que arrastra una importante capacidad ociosa desde hace décadas, un hecho ampliamente documentado.
Si los criterios no son neutrales, la conclusión está predeterminada. Los superávits comerciales son un indicador indirecto de uso común: según las cifras del gobierno de la UE, la propia UE registró un superávit comercial de bienes de 128.000 millones de euros en 2025, el mismo año en que criticaba el superávit de China. El apoyo estatal es otro: la inyección de subvenciones prevista por la Comisión Europea en el mercado interior entre 2021 y 2030 asciende a billones de euros. Con la misma lógica probatoria, Bruselas tendría que dar explicaciones primero.
Perspectivas
Los paros estivales explican en parte la caída de la chatarra inoxidable europea. Pero no pueden explicar por qué Asia se movió en la dirección contraria durante las mismas semanas, ni pueden explicar un canal de desbaste inoxidable que opera con volumen a través de una brecha en las medidas comerciales.
Que las empresas protegidas compren la chatarra inoxidable contra la que solicitaron protección no es una contradicción. Dada la brecha de capacidad, es la opción racional.
Simplemente significa que, cuando se cuenten las facturas, nadie admitirá haber encargado el desbaste, aunque los puertos de descarga dejen pocas dudas sobre quién lo compró.



