23 de julio de 2026 –
Esta semana, la tasa de operación de los principales procesadores de aluminio de China cayó al 61,1%, bajando 0,2 puntos porcentuales respecto a la semana anterior. El efecto de la temporada baja se intensificó, generando una presión generalizada sobre los distintos sectores. Las placas, láminas y bandas de aluminio, los alambres y cables de aluminio y la lámina de aluminio mantuvieron estables sus tasas de operación, brindando soporte en la base, mientras que la aleación primaria de aluminio lideró la caída, y los perfiles de aluminio y el aluminio secundario bajaron esta semana. La tasa de operación de la aleación primaria de aluminio cayó 0,6 puntos porcentuales hasta el 59,0%, ya que la emisión de pedidos en temporada baja fue insuficiente y la disposición de compra de los clientes aguas abajo fue débil, suavizándose tanto la oferta como la demanda. La presión a la baja persiste en el corto plazo. La tasa de operación de placas, láminas y bandas de aluminio se mantuvo estable en el 69,4%. Las empresas redujeron inventarios activamente, y el aumento interanual del 44% en las exportaciones de junio brindó soporte. El débil patrón de las placas de uso general persistió, y el impacto de la nueva norma nacional para material de latas está por verse. La tasa de operación de alambres y cables de aluminio se mantuvo sin cambios en el 63,6%. Las exportaciones entraron en un período de calma y el ritmo de recogida de carga de la State Grid fue lento, siendo la demanda tanto nacional como extranjera débil. Se espera que el centro operativo se desplace aún más a la baja. La tasa de operación de los perfiles de aluminio cayó 0,4 puntos porcentuales hasta el 52,9%. La demanda de almacenamiento de energía y marcos fotovoltaicos brindó un soporte marginal, pero los perfiles para la construcción se vieron arrastrados por la intensificación de la temporada baja y la debilidad del sector inmobiliario, manteniéndose débiles en general. La tasa de operación de la lámina de aluminio se mantuvo estable en el 70,9%. En medio de la temporada baja del empaque, la capacidad se trasladó a la lámina para baterías. Las exportaciones de junio aumentaron un 23,8% interanual, y los cronogramas de producción se extendieron hasta septiembre, limitando el margen de caída. La tasa de operación del aluminio secundario bajó 0,4 puntos porcentuales hasta el 50,8%. Las presiones triples por la escasez de chatarra de aluminio, facturas fiscales insuficientes y altos costos persistieron, y la tasa de operación aún podría tener margen para bajar. En general, la intensificación del efecto de la temporada baja mantuvo la presión a la baja sobre las tasas de operación industrial sin cesar. Los pedidos de exportación de placas, láminas, bandas y lámina de aluminio brindaron un soporte de fondo por fases, mientras que otros sectores permanecerán en la debilidad a corto plazo.
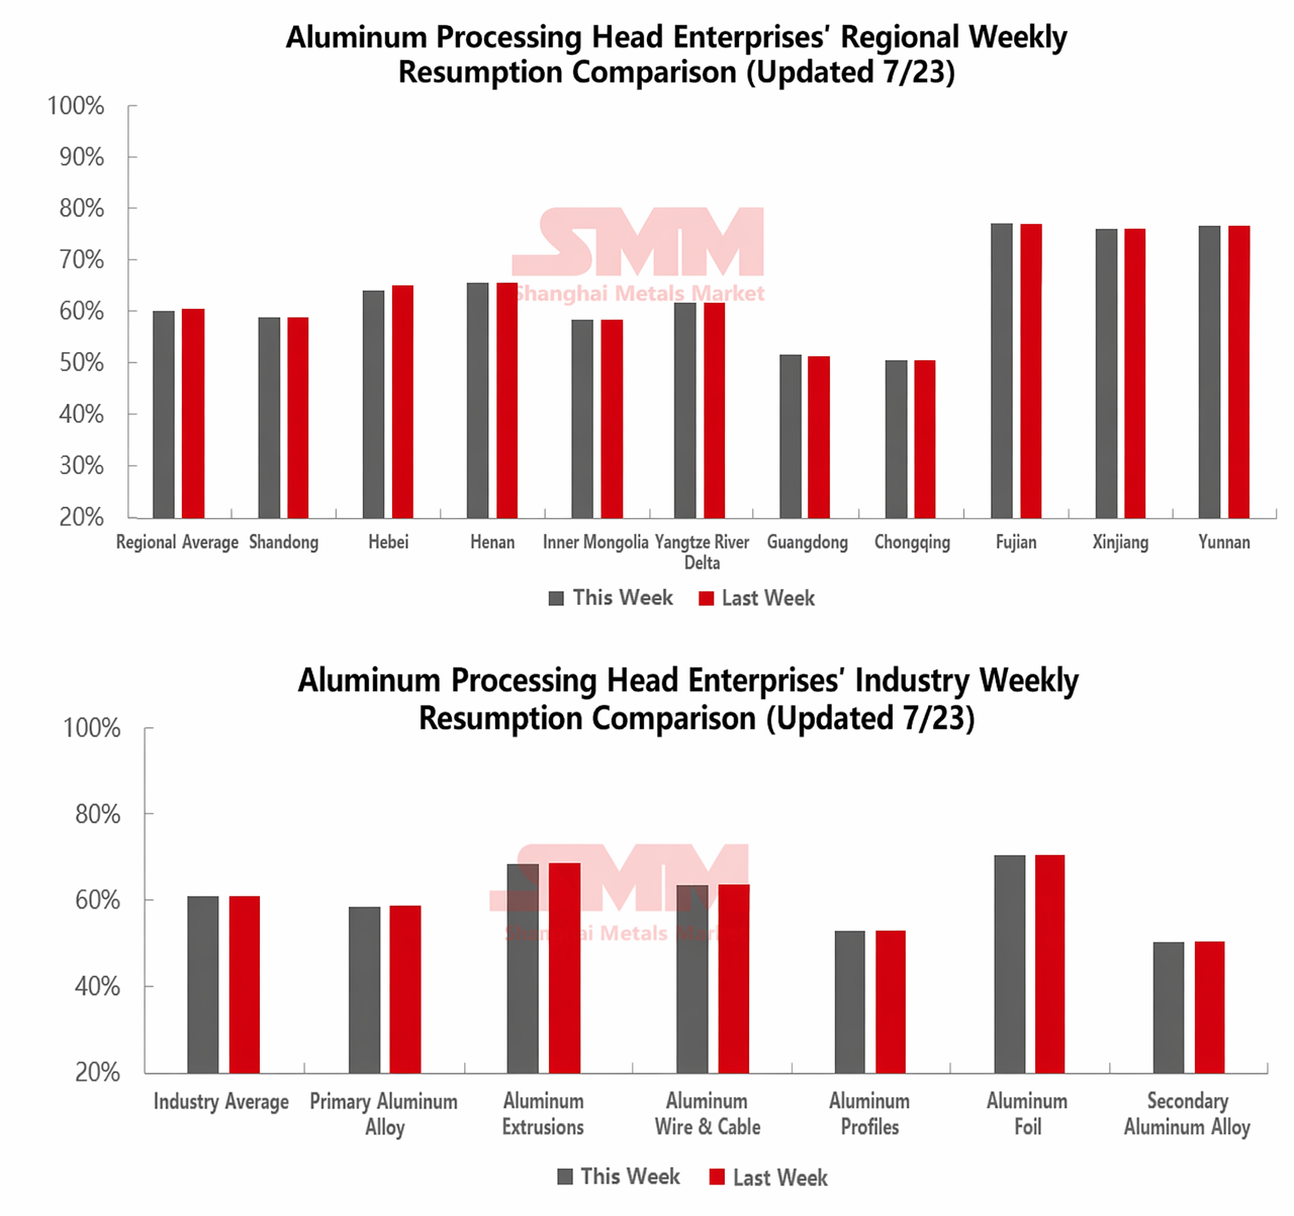
Aleación primaria de aluminio: Esta semana, la tasa de operación de los principales productores de aleación primaria de aluminio de China se situó en el 59%, bajando 0,6 puntos porcentuales respecto a la semana anterior, con un debilitamiento leve del impulso operativo general. Lado de la oferta, afectado por el efecto de temporada baja, los pedidos de los sectores transformadores fueron en general escasos, y las empresas ajustaron sus programas de producción adecuadamente según los pedidos reales, lo que provocó una reducción correspondiente en los niveles operativos; no se observaron planes activos de aumento de producción. Lado de la demanda, el mercado se encontraba en temporada baja de consumo, con un ambiente de compras apagado. Los compradores y comerciantes del sector transformador mostraron escasa disposición de compra, y la emisión de nuevos pedidos fue insuficiente, ejerciendo cierta presión sobre las operaciones. En general, con el debilitamiento tanto de la oferta como de la demanda, las tasas operativas de los principales productores se enfrentan a presiones a la baja a corto plazo. Se espera que la tasa operativa de los líderes de la industria de aleaciones primarias de aluminio retroceda ligeramente la próxima semana, permaneciendo en general en la atonía.
Chapas y láminas de aluminio: Esta semana, la tasa operativa de los principales productores de chapas y láminas de aluminio se mantuvo estable en el 69,4 % con respecto a la semana anterior. A nivel operativo empresarial, aunque los inventarios de productos terminados aún se situaban por encima de los niveles de alerta, los precios del aluminio se consolidaron en un rango estrecho durante la semana, y las empresas redujeron activamente sus existencias, con un ritmo de producción que tendió a estabilizarse. En cuanto a la estructura de pedidos, no hubo más información concreta sobre la nueva norma nacional para envases metálicos en contacto con alimentos. Los fabricantes de material para latas aún recibieron pedidos de almacenamiento con normalidad, y el impacto real aún está por verse. El segmento de exportación mostró una gran resistencia: según las estadísticas aduaneras, las exportaciones de chapas y láminas de aluminio en junio alcanzaron las 354.000 toneladas métricas, un aumento del 10,6 % intermensual y del 44 % interanual. Las exportaciones acumuladas del primer semestre alcanzaron 1,7894 millones de toneladas métricas, un 18,7 % más que el año anterior. Los pedidos de exportación recibidos con anterioridad se siguen produciendo de forma ordenada. A corto plazo, los pedidos de exportación y de almacenamiento de energía constituyen un soporte básico para las tasas operativas de chapas y láminas de aluminio. Sin embargo, con el efecto de la temporada baja aún en desarrollo, la chapa de uso general sigue débil, y se espera que la tasa operativa permanezca en la atonía.
Alambres y cables de aluminio: Esta semana, la tasa operativa de la industria china de alambres y cables de aluminio se situó en el 63,6 %, sin cambios respecto a la semana anterior. El débil patrón operativo de la industria se mantuvo sin cambios durante la semana, ya que persistieron los factores bajistas: el segmento de exportación de alambre de aluminio trenzado ha entrado en gran medida en un período de calma, con solo unos pocos fabricantes aún en la etapa de entrega final de pedidos de exportación firmados previamente; la mayoría de las empresas no recibieron nuevos pedidos para el negocio de exportación de alambre de aluminio puro trenzado. A nivel nacional, el ritmo de recogida de mercancías de State Grid fue lento y la industria ha entrado en la tradicional temporada baja, con un incremento de la demanda interna muy limitado. Bajo la doble presión de la caída de las exportaciones y la debilidad de la demanda interna, la tasa de utilización de la capacidad de la industria se mantuvo bajo presión y la tasa de operación general continuó en descenso. En agosto-septiembre, se espera que la industria nacional de alambres y cables de aluminio entre en el ciclo de temporada baja y el centro de actividad baje aún más.
Extrusión de aluminio: Esta semana, la tasa de operación semanal de extrusión de aluminio se situó en el 52,9%, 0,4 puntos porcentuales menos que la semana anterior, continuando la tendencia débil de temporada baja. La tasa de operación general y los pedidos de extrusión industrial se mantuvieron básicamente estables. Algunas empresas de la muestra se beneficiaron de la abundancia de pedidos en el sector de almacenamiento de energía, manteniendo los programas de producción relativamente llenos y proporcionando un apoyo marginal. En cuanto a los marcos fotovoltaicos, los principales fabricantes mantuvieron programas de producción estables esta semana, continuando con altos niveles de actividad. Según una encuesta de SMM, se espera que los planes de producción de los fabricantes de módulos descendentes en el tercer trimestre sean ligeramente superiores a los del segundo, lo que apuntalará la demanda de marcos. A corto plazo, se espera que la tasa de operación de los marcos fotovoltaicos se mantenga en gran medida estable. La extrusión para construcción, arrastrada por el agravamiento de la temporada baja y la debilidad del sector inmobiliario, vio un debilitamiento adicional de la demanda de uso final. Los clientes descendentes se volvieron más cautelosos, recurriendo principalmente a compras justo a tiempo para pedidos urgentes, y los nuevos pedidos disminuyeron, ejerciendo una presión notable sobre la tasa de operación general. En general, la resiliencia de la demanda de los subsectores de nuevas energías dentro de la extrusión industrial proporciona cierto apoyo a la tasa de operación general, compensando parcialmente el impacto negativo de la debilidad de temporada baja en la extrusión para construcción. A corto plazo, se espera que la tasa de operación de extrusión de aluminio se mantenga débil.
Lámina de aluminio: Esta semana, la tasa de operación de los principales fabricantes de láminas de aluminio se mantuvo estable en el 70,9% respecto a la semana anterior. En cuanto a la operación empresarial, en medio de la debilidad de la temporada baja de envases, algunas empresas continuaron desviando capacidad de lámina doble cero hacia la producción de láminas para baterías, dejando la capacidad efectiva para envases en un equilibrio ajustado. Las tarifas de procesamiento no mostraron movimientos a la baja en el entorno de temporada baja. El frente exportador fue impresionante: según las estadísticas aduaneras, las exportaciones de láminas de aluminio en junio alcanzaron las 131 mil toneladas, un 9,7% intermensual y un 23,8% interanual. Los programas de producción de pedidos de exportación actuales se han ampliado hasta septiembre. Tras la reducción del diferencial de precios entre los mercados chino y extranjero, los nuevos pedidos recibidos en octubre serán una variable clave para observar el punto de inflexión de las exportaciones en el cuarto trimestre. En general, aunque la profunda debilidad en la lámina para aire acondicionado y el efecto de temporada baja en envases son los principales frenos que mantienen las tasas de operación de la lámina de aluminio en niveles bajos, con los programas completos de pedidos de exportación y la demanda constante de lámina para baterías apoyando las operaciones, el margen a la baja de las tasas de operación de la lámina de aluminio es relativamente limitado.
Aluminio secundario: Esta semana, la tasa de operación de los principales productores de aluminio secundario disminuyó 0,4 puntos porcentuales con respecto a la semana anterior, situándose en el 50,8%, un mínimo de los últimos años. Afectada por la escasez de suministro de chatarra de aluminio conforme, la insuficiencia de facturas fiscales y la profundización de la temporada baja de consumo, la motivación productiva se vio afectada, los recortes de producción continuaron y las tasas de operación prolongaron su descenso. En cuanto a las materias primas, la circulación de chatarra de aluminio fue escasa, las políticas de facturas fiscales no mostraron flexibilización y el alza del aluminio primario elevó los precios de la chatarra, manteniendo altos los costes de adquisición. En el lado de la demanda, el efecto de la temporada baja se intensificó, las liberaciones de pedidos posteriores fueron limitadas, las transacciones del mercado fueron lentas y los nuevos pedidos disminuyeron. Las empresas produjeron en su mayoría bajo pedido y realizaron compras justo a tiempo, mientras que el soporte de la demanda a las tasas de operación continuó debilitándose. En general, en un contexto de escasez de chatarra de aluminio y un elevado soporte de costes, el patrón de bajas tasas de operación del sector difícilmente mejorará significativamente a corto plazo. Si la demanda final se mantiene débil y la recuperación de pedidos es lenta, es probable que las tasas de operación de las empresas de aluminio secundario se mantengan en niveles bajos a corto plazo, con margen para nuevas caídas.
(Equipo de Aluminio de SMM)