I. Importaciones mensuales de azufre de China (2025–2026, ene–jun)
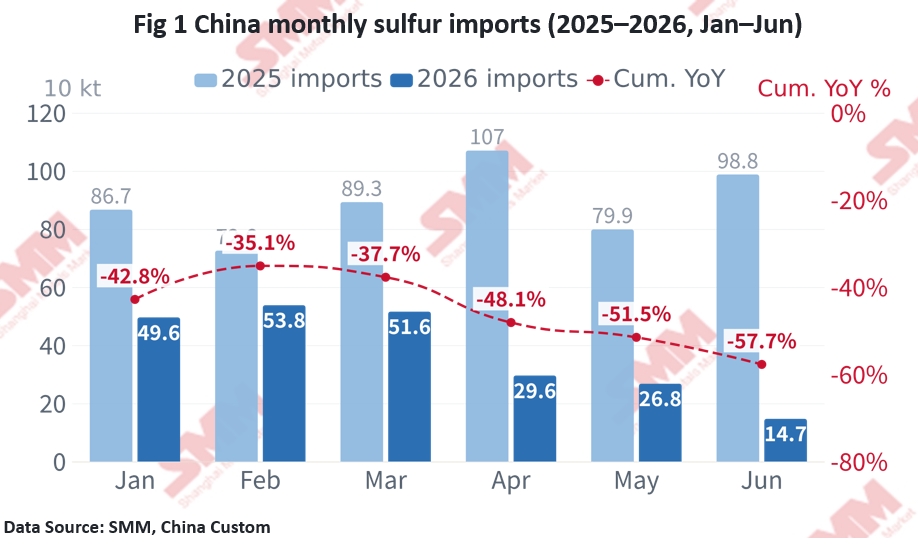
En el primer semestre de 2026, las importaciones de azufre de China aceleraron su contracción. Las importaciones acumuladas de enero a junio fueron de ~2,26 Mt, un descenso del 57,7 % respecto a los ~5,34 Mt del año anterior; la media mensual cayó de ~0,80 Mt en 2025 a ~0,38 Mt.
Mensualmente, entre enero y marzo se mantuvieron en torno a 0,50 Mt (0,50/0,54/0,52 Mt); a partir de abril se produjo un desplome: 0,30 Mt en abril, 0,27 en mayo y solo 0,147 Mt en junio (−85,1 % interanual), menos de un quinto del nivel del año anterior.
Las importaciones del año completo 2025 fueron de ~9,61 Mt (promedio ~0,80 Mt/mes), y los 0,147 Mt de junio marcan un mínimo de varios años. Si el conflicto geopolítico y la prohibición de exportación de Kazajistán persisten, las importaciones del segundo semestre podrían debilitarse aún más: se estima que el año completo 2026 alcance solo ~40 % del nivel de 2025.
II. Composición de las fuentes de importación de azufre de China (AF 2025 vs. 1S 2026)
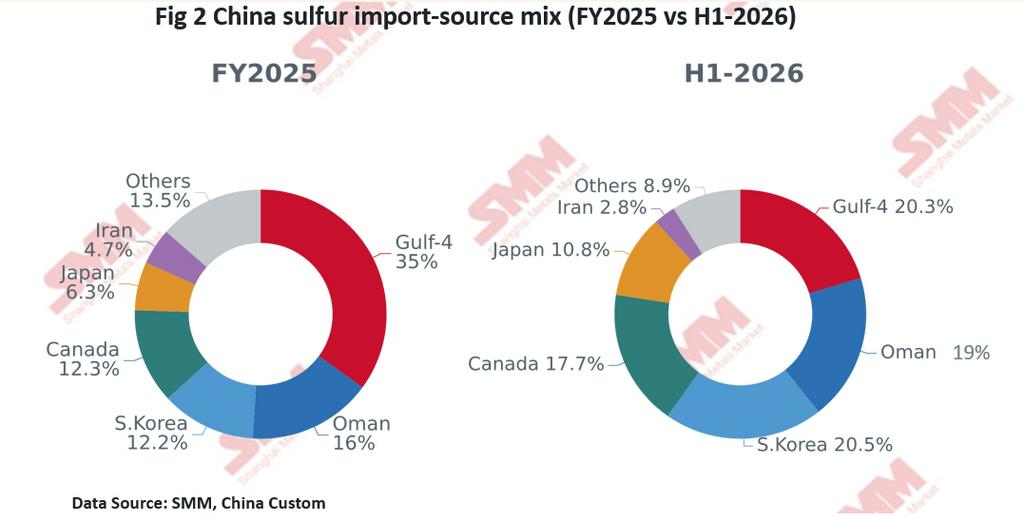
La composición de las fuentes de importación de azufre de China se reconfiguró radicalmente en el primer semestre de 2026. En 2025, las importaciones totales fueron de ~9,61 Mt, altamente concentradas en Oriente Medio: Arabia Saudita, EAU, Catar y Kuwait juntos sumaron ~35 % (Omán, otro ~16 %); el Irán sancionado apenas llegó a ~4,7 %, mediante cargamentos esporádicos.
En el primer semestre de 2026, la participación del Golfo-4 se redujo a la mitad, hasta ~20 %. Corea del Sur saltó al primer puesto con ~0,46 Mt (20,5 %), Omán ~0,43 Mt (19,0 %) y Canadá ~0,40 Mt (17,7 %) —juntos, ~58 %—, convirtiéndose en los principales proveedores alternativos, con Japón (10,8 %) cerca. Cabe destacar que Irán envió directamente ~62 kt en abril (vía Hainan), su primera llegada directa importante desde el conflicto, lo que demuestra que algunos cargamentos han transitado el Estrecho.
Detrás de esto se encuentra el doble impacto del cierre del estrecho de Ormuz y la prohibición de exportación de Kazajistán. La reducción a la mitad de la cuota de Oriente Medio reduce pasivamente la exposición geopolítica de China, pero la estabilidad, el precio y la durabilidad de las fuentes alternativas están por verse.
III. Exportaciones mensuales de ácido sulfúrico de China y prohibición de exportación (2025–2026, ene–jun)
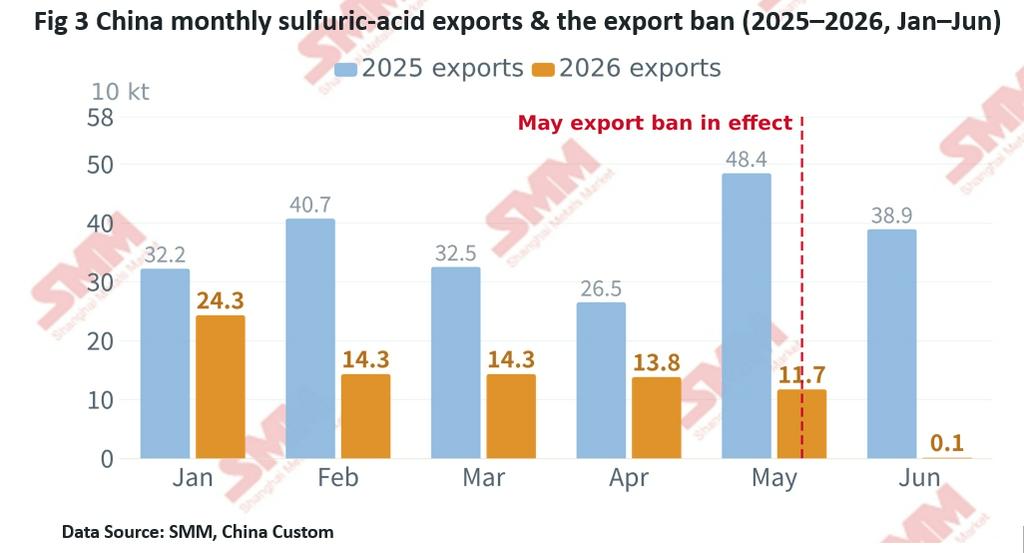
Las exportaciones de ácido sulfúrico de China muestran undescenso gradual y luego una caída en picado a cero en junio. Las exportaciones acumuladas del primer semestre de 2026 fueron de ~0,78 Mt, un descenso del 64,2 % frente a los ~2,19 Mt del año anterior.
Las exportaciones de 2026 se debilitaron mes a mes: 0,24 Mt en enero, reduciéndose a 0,11–0,14 Mt entre febrero y mayo, y luego colapsando a ~980 t (0,001 Mt) en junio — −99,7 % interanual, ~−99 % mensual, a medida que los controles de exportación/recortes de cuotas surtían efecto y el ácido «se quedaba en casa».
En comparación con 2025 (año completo ~4,65 Mt, media ~0,39 Mt/mes, con un pico de 0,525 Mt en diciembre), el primer semestre de 2026 fue solo ~36 % del nivel del año anterior, y junio (0,001 Mt) estuvo por debajo del 0,3 % de junio de 2025 (0,389 Mt).
Los destinos también se reconfiguraron: en 2025 lideraron Chile (32,4 %), Indonesia (14,7 %), Marruecos/Arabia Saudí (~12 % cada uno); en el primer semestre de 2026 Indonesia (níquel HPAL) saltó al #1 (28,0 %), Chile cayó al 18,4 %, Arabia Saudí/India ~13 % cada uno. Los compradores muy dependientes del ácido chino (p. ej., Chile, ~una quinta parte de su producción de cobre utiliza ácido) enfrentan una presión directa en la cadena de suministro, reconfigurando el comercio mundial de ácido.
IV. Conclusión principal:
- Importaciones de azufre: desplome del volumen, reconfiguración de fuentes — las importaciones del primer semestre de 2026 fueron de ~2,26 Mt (−57,7 % interanual; junio −85 %); la cuota del Golfo-4 se redujo a la mitad (~35 % → ~20 %), reemplazada por Corea del Sur/Omán/Canadá (~58 % combinado).
- Exportaciones de ácido: prohibición a cero — las exportaciones del primer semestre de 2026 fueron de ~0,78 Mt (−64 % interanual); solo ~980 t en junio (−99,7 % interanual), una salida en picado; Indonesia se convierte en el principal destino.
- Lógica común: Conflicto geopolítico + controles de exportación — China pasa de ser un "centro mundial de azufre" a una "contracción autoprotectora".