Investigación del artículo 232 sobre el cobre: qué podría significar el 30 de junio para los mercados mundiales del cobre

Publicado: Jun 29, 2026 14:04 (GMT+8)
Análisis SMM | El 30 de junio marca un hito crítico en la investigación sobre el cobre según la Sección 232 de EE.UU. ¿Avanzarán los aranceles al cobre refinado como se espera? Ya sea que el resultado sea un arancel amplio, medidas focalizadas o una postergación con exenciones, la decisión podría reconfigurar el arbitraje COMEX–LME, las primas físicas en EE.UU., los flujos comerciales globales de cobre y las dinámicas regionales de suministro.

I. Escenario uno: Implementación total del arancel al cobre refinado

Si el Departamento de Comercio de Estados Unidos confirma formalmente la hoja de ruta arancelaria propuesta para el cobre refinado el 30 de junio, el mercado estará revalorizando el suministro de cobre estadounidense en lugar de reaccionar simplemente a la tasa arancelaria en sí.

Las actuales medidas de la Sección 232 cubren principalmente productos semielaborados de cobre y productos derivados con alto contenido de cobre. Los cátodos de cobre refinado, concentrados de cobre, ánodos de cobre y chatarra de cobre han permanecido hasta ahora fuera del alcance del arancel actual del 50%. La cuestión clave es si la Administración confirma el programa arancelario gradual propuesto del 15% en 2027 y del 30% en 2028 sobre las importaciones de cobre refinado.
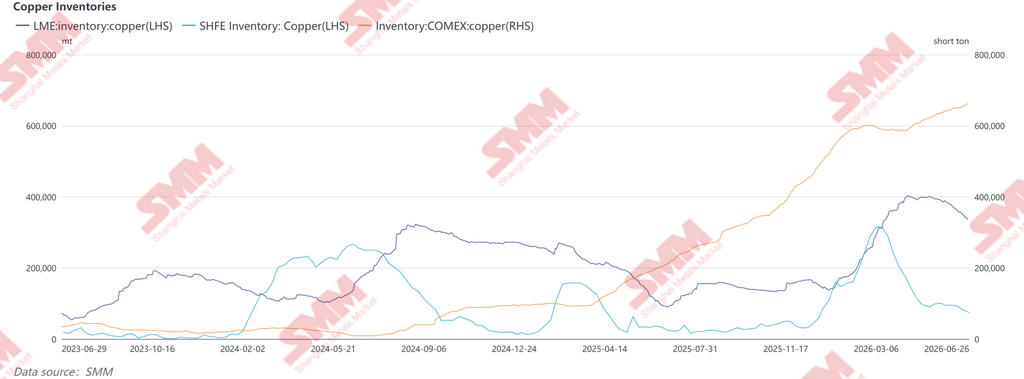
De implementarse, el mercado al contado estadounidense probablemente sería el primero en reaccionar. La considerable acumulación de inventarios en COMEX en los últimos meses ha sido impulsada en gran medida por importaciones anticipadas y arbitraje entre mercados ante la posible aplicación de aranceles. Tras la confirmación, se espera que estos inventarios sirvan como un colchón de suministro a corto plazo, aliviando la estrechez inmediata en el mercado interno. No obstante, los mayores costes de reposición de futuras importaciones probablemente respaldarán una prima estructural del COMEX en relación con el LME.

Los envíos tradicionales de cobre refinado desde Chile y Perú hacia Estados Unidos también podrían verse afectados. A medida que los aranceles erosionan la economía de las importaciones, parte de estos volúmenes podría redirigirse a Asia y Europa, aumentando la disponibilidad a corto plazo fuera de Estados Unidos y ejerciendo una presión relativa sobre los precios del LME y SHFE, al tiempo que se amplían los diferenciales de los mercados regionales.

En última instancia, el impacto se extendería más allá de los flujos comerciales upstream hacia la fabricación downstream. El cobre ya no es simplemente un metal industrial: se ha convertido en un insumo estratégico para la infraestructura de IA, la electrificación y la fabricación avanzada.


II. Escenario dos: Aranceles selectivos o graduales

Si Washington opta por no imponer un arancel general sobre el cobre refinado y en su lugar adopta medidas selectivas basadas en clasificaciones HTS, país de origen, pureza o forma del producto, el impacto resultante en el mercado puede ser menos visible pero significativamente más perturbador para las cadenas de suministro mundiales.

La primera área de riesgo reside en la chatarra de cobre. Si Estados Unidos endurece las restricciones a la exportación de chatarra de alta calidad, o impone cuotas, aranceles o una verificación de origen más estricta sobre el material de transbordo, los flujos mundiales de cobre secundario probablemente experimentarán una reestructuración significativa. La chatarra estadounidense de alta calidad ha sido durante mucho tiempo una materia prima importante para las industrias de cobre reciclado de China y el sudeste asiático. Cualquier restricción a las exportaciones comprimiría los márgenes de procesamiento en Malasia, Tailandia y Vietnam, al tiempo que reduciría la disponibilidad de materia prima de cobre reciclado en China.

El segundo riesgo tiene que ver con el arbitraje de origen. Si los miembros del T-MEC reciben un trato preferencial o exenciones, México y Canadá podrían convertirse en centros regionales de redistribución de cobre refinado. Los operadores podrían redirigir cada vez más los envíos a través de estos mercados para optimizar la exposición arancelaria, haciendo que las normas de origen, los requisitos de transformación sustancial y las clasificaciones HTS sean más importantes que el propio tipo arancelario nominal.

La tercera implicación es la creciente segmentación de la cadena de valor del cobre. Los concentrados de cobre afectan principalmente a la seguridad de la fundición nacional, el cobre refinado repercute directamente en la fabricación y las infraestructuras eléctricas, mientras que la chatarra de cobre sustenta el ecosistema mundial del cobre reciclado. Es probable que las medidas restrictivas en cualquier fase se transmitan a lo largo de la cadena de valor, y se espera que los centros de transformación downstream de toda Asia soporten una parte desproporcionada del ajuste.


III. Escenario tres: Exención o aplazamiento

Si el Departamento recomienda finalmente eximir al cobre refinado de aranceles de importación adicionales, es probable que las expectativas del mercado descontadas en el diferencial COMEX-LME se deshagan. Si la aplicación se pospone simplemente, las expectativas arancelarias se mantendrían, y es probable que el diferencial siga siendo volátil. En cualquiera de los dos casos, es probable que la importación anticipada y el arbitraje entre mercados impulsados por las expectativas arancelarias se moderen. Las primas físicas estadounidenses podrían verse presionadas, mientras que parte de los inventarios acumulados en los últimos meses podrían volver gradualmente a los canales de consumo normales, aumentando la oferta disponible en el mercado al contado de Estados Unidos. Sin embargo, esto no alteraría las perspectivas estructurales del cobre a medio y largo plazo. Un retraso en la aplicación de los aranceles no haría más que posponer la reconfiguración de la cadena de suministro, en lugar de resolver la escasez estructural de producción nacional de cobre refinado o la dependencia a largo plazo de Estados Unidos del material importado. Mientras tanto, se espera que la demanda de la fabricación avanzada, la electrificación y la infraestructura de IA siga siendo favorable. Al mismo tiempo, la creciente integración de estaño, tungsteno, tantalio y plata en las cadenas de suministro de hardware de IA sigue reforzando el papel estratégico del cobre como «metal de infraestructura informática».


IV. Diferencial COMEX-LME: El mercado ya ha descontado las expectativas arancelarias
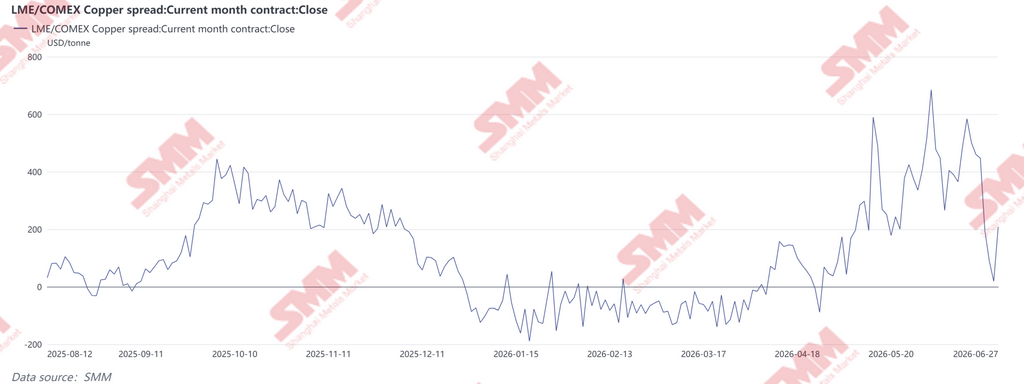
Desde abril de 2026, el diferencial del cobre COMEX-LME se ha ampliado significativamente, superando repetidamente los 400 USD/t y alcanzando casi los 690 USD/t a principios de junio, lo que refleja un posicionamiento agresivo ante un posible anuncio de aranceles al cobre refinado. Durante la segunda quincena de junio, a medida que los cargamentos de arbitraje llegaron gradualmente a Estados Unidos y el mercado centró su atención en el hito político del 30 de junio, el diferencial se redujo bruscamente —acercándose brevemente a la paridad— antes de rebotar hasta alrededor de 200 USD/t, lo que sugiere que los inversores han entrado en la fase final de posicionamiento impulsado por las políticas. Es importante destacar que la volatilidad del diferencial COMEX-LME no ha sido impulsada por un cambio material en los fundamentales mundiales del cobre. En cambio, refleja la evolución de las expectativas en torno a la política de importación estadounidense y la consiguiente reasignación del cobre entre regiones y plazos de entrega.

A principios de este año, las expectativas de futuros aranceles al cobre refinado animaron a los operadores a acelerar los envíos a Estados Unidos, lo que impulsó los inventarios de COMEX al alza de forma acusada, al tiempo que mantuvieron una prima significativa sobre los precios del LME y crearon una ventana de arbitraje inusualmente amplia.

A medida que la importación anticipada de inventarios ha seguido en gran medida su curso, parte de la prima arancelaria ya se ha descontado. No obstante, si el Departamento respalda formalmente el marco arancelario gradual para el cobre refinado el 30 de junio, el diferencial COMEX-LME podría ampliarse de nuevo. Por el contrario, cualquier aplazamiento o exención podría desencadenar un deshacimiento parcial de las posiciones de arbitraje existentes, aumentando la probabilidad de normalización tanto en las primas físicas del COMEX como en los diferenciales de precios entre mercados. En última instancia, la importancia de la investigación de la Sección 232 va más allá de los propios precios del cobre. La verdadera cuestión es la posible revalorización de los flujos comerciales mundiales de cobre, las primas físicas regionales y los diferenciales entre mercados. Independientemente del resultado de la política, reforzar la resiliencia de la cadena de suministro de cobre de Estados Unidos seguirá siendo una prioridad estratégica.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
hace 7 horas
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Leer más
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Una huelga de trabajadores en la mina de cobre Centinela de Antofagasta, en Chile, podría reducir la producción de cobre de la operación en noviembre en alrededor del 50% si el paro continúa, según representantes sindicales. La huelga comenzó el 7 de octubre después de que dos sindicatos rechazaran nuevas negociaciones con Antofagasta Minerals tras el fracaso de las conversaciones con mediación gubernamental para alcanzar un acuerdo. Los grupos laborales representan a más de la mitad de los operadores críticos de la mina Centinela y a más del 60% de los trabajadores de mantenimiento de equipos. Los sindicatos señalaron que se espera que el impacto operativo inicial empeore gradualmente porque las actividades de minería y desarrollo de la mina se han visto afectadas, mientras que aún queda un gran volumen de roca estéril por retirar. Prevén que el efecto total de la huelga sea más visible en noviembre, cuando la producción podría caer hasta la mitad. Antofagasta ha dicho que mantiene su guía de producción a pesar de la huelga y declinó comentar sobre la estimación de los sindicatos acerca del posible impacto en la producción de noviembre. La disputa se centra en las diferencias salariales y de beneficios entre los grupos sindicales. Los representantes laborales buscan beneficios equivalentes para los empleados independientemente de su afiliación sindical, mientras que Antofagasta ha señalado que los calendarios de negociación están separados desde 2020 y que los ajustes salariales se han negociado en momentos distintos. La estimación sindical de una posible caída del 50% en la producción de noviembre aumenta de manera significativa la relevancia de la huelga de Centinela para el suministro en comparación con el paro inicial. Sin embargo, la estimación no ha sido confirmada por Antofagasta, que sigue manteniendo su guía de producción. La magnitud de cualquier pérdida real de cobre dependerá, por tanto, de la duración de la huelga, del alcance de la interrupción de las actividades de minería y mantenimiento, y de si las negociaciones se reanudan antes de noviembre.
hace 7 horas
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
hace 7 horas
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
Leer más
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
Magna Mining ha aprobado la reanudación de su mina Levack, totalmente autorizada, en Ontario, Canadá, tras la finalización de una Evaluación Económica Preliminar que contempla 7,3 años de producción comercial y unos requisitos de capital inicial estimados de 70,1 millones de dólares canadienses. La EEP contempla una producción media anual pagadera de aproximadamente 36,8 millones de libras de equivalente de cobre durante el período de producción comercial, con una producción compuesta por níquel, cobre y metales preciosos. Magna tiene como objetivo el inicio de la producción comercial a mediados de 2028. El estudio estima un VAN después de impuestos con una tasa de descuento del 7% de 227,0 millones de dólares canadienses, una TIR después de impuestos del 92,4% y un período de recuperación de 0,6 años según los supuestos del caso base utilizados en la EEP. El plan de desarrollo implica la reanudación de la operación subterránea existente y la utilización de la infraestructura minera establecida. Tras la aprobación del consejo, Magna planea avanzar en la ingeniería de detalle, el desarrollo subterráneo y otras actividades necesarias para respaldar el calendario de reanudación propuesto. La EEP incluye aproximadamente 2,1 millones de toneladas cortas de Recursos Minerales Inferidos. Magna advirtió que la evaluación es de naturaleza preliminar y que la decisión de reanudación no se basó en un estudio de viabilidad de Reservas Minerales que demuestre viabilidad económica y técnica. La aprobación del consejo hace que Levack pase de la evaluación técnica a la ejecución de la reanudación, con una producción comercial prevista para mediados de 2028 y un capital inicial estimado de 70,1 millones de dólares canadienses. Los sólidos resultados económicos de la EEP indican rendimientos del proyecto potencialmente atractivos según los supuestos del estudio, pero la inclusión de Recursos Minerales Inferidos y la ausencia de un caso de reservas a nivel de viabilidad implican que la incertidumbre económica y de ejecución sigue siendo significativa. La atención se centrará ahora en la ingeniería de detalle, el desarrollo subterráneo y el despliegue de capital a medida que Magna avanza hacia la reanudación prevista.
hace 7 horas
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
hace 7 horas
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
Leer más
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
Ivanhoe Mines informó que el Complejo de Cobre Kamoa-Kakula en la República Democrática del Congo produjo 76.401 toneladas métricas de cobre en productos vendibles en el tercer trimestre de 2026, un aumento de aproximadamente el 19% frente a las 64.328 toneladas métricas del segundo trimestre. La compañía mantuvo su guía de producción para 2026 de 290.000–310.000 toneladas métricas, aunque señaló que la producción se inclina hacia el extremo inferior del rango. El cobre vendible del tercer trimestre comprendió 61.506 toneladas métricas de cobre en ánodos, 2.347 toneladas métricas de cobre blister tratado por terceros, 5.645 toneladas métricas de cobre en concentrado de escoria y 6.904 toneladas métricas de finos de cobre de alta ley destinados a la venta. Ivanhoe indicó que los finos de alta ley se habían producido previamente y se encontraban almacenados antes de ser analizados, inspeccionados y designados para la venta durante el trimestre. Los concentradores de las Fases 1, 2 y 3 procesaron en conjunto 3,493 millones de toneladas métricas de mineral durante el tercer trimestre, en comparación con 2,968 millones de toneladas métricas en el segundo trimestre. La ley de alimentación combinada promedió 2,22% de cobre, mientras que la recuperación alcanzó el 87,6%, frente al 87,4% del trimestre anterior. El cobre contenido en concentrado aumentó a 68.188 toneladas métricas desde las 61.134 toneladas métricas del segundo trimestre. Las tasas de extracción en Kamoa y Kansoko aumentaron aproximadamente un 30% hasta superar las 700.000 toneladas métricas mensuales, equivalentes a alrededor de 8,5 millones de toneladas métricas anuales. Ivanhoe señaló que se espera que las mayores tasas de extracción sigan respaldando la producción a medida que las operaciones subterráneas se recuperan. La fundición in situ de Kamoa-Kakula se mantuvo en torno al 60% de su capacidad de diseño de 500.000 toneladas métricas anuales durante el trimestre. La fundición también produjo un récord de 118.638 toneladas métricas de ácido sulfúrico de alta resistencia en el tercer trimestre. Ivanhoe continúa trabajando en mejorar la calidad del concentrado y reducir los niveles de sílice que han contribuido al aumento de la producción de concentrado de escoria. La producción de cobre vendible de Kamoa-Kakula en el tercer trimestre aumentó aproximadamente un 19% intertrimestral, respaldada por mayores tasas de extracción, mayor rendimiento de los concentradores y la designación para la venta de finos de cobre de alta ley previamente almacenados. Sin embargo, la indicación de Ivanhoe de que la producción de 2026 se inclina hacia el extremo inferior de su rango de guía de 290.000–310.000 toneladas métricas muestra que el complejo sigue en una fase de recuperación y aumento progresivo de la producción.
hace 7 horas

