El 26 de junio, en la 14ª Conferencia de la Industria de Metales Menores de SMM 2026—Foro de la Industria del Antimonio, organizado por SMM Information & Technology Co., Ltd. (SMM) y con el patrocinio principal de Guangxi Yusheng Germanium High-tech Co., Ltd., , Luo Chengcai, Gerente General de Hunan Hsikwangshan Twinkling Star Antimony Import & Export Co., Ltd., compartió con los participantes el “Camino de Transformación y Desarrollo de la Industria del Antimonio en Medio de Cambios Centenarios”.
I. Reconfiguración del panorama de la industria del antimonio en medio de cambios centenarios
Impulsado por políticas: los controles de exportación provocan una profunda fragmentación del mercado
►Mercados fuera de China: rápida expansión de la capacidad impulsada por los altos precios
La oferta minera crece rápidamente: la mina Santar en Myanmar se ha convertido en una variable clave, con una producción mensual de 1.000 toneladas métricas de contenido metálico y una fuerte resiliencia en el suministro.
Se acelera el despliegue de la capacidad de fundición: países del sudeste asiático como Tailandia, Myanmar y Vietnam están aumentando rápidamente la capacidad de fundición, con una capacidad total fuera de China que ya alcanza unas 40.000 toneladas métricas/año.
Impulsado por políticas: desequilibrio entre oferta y demanda en el mercado chino
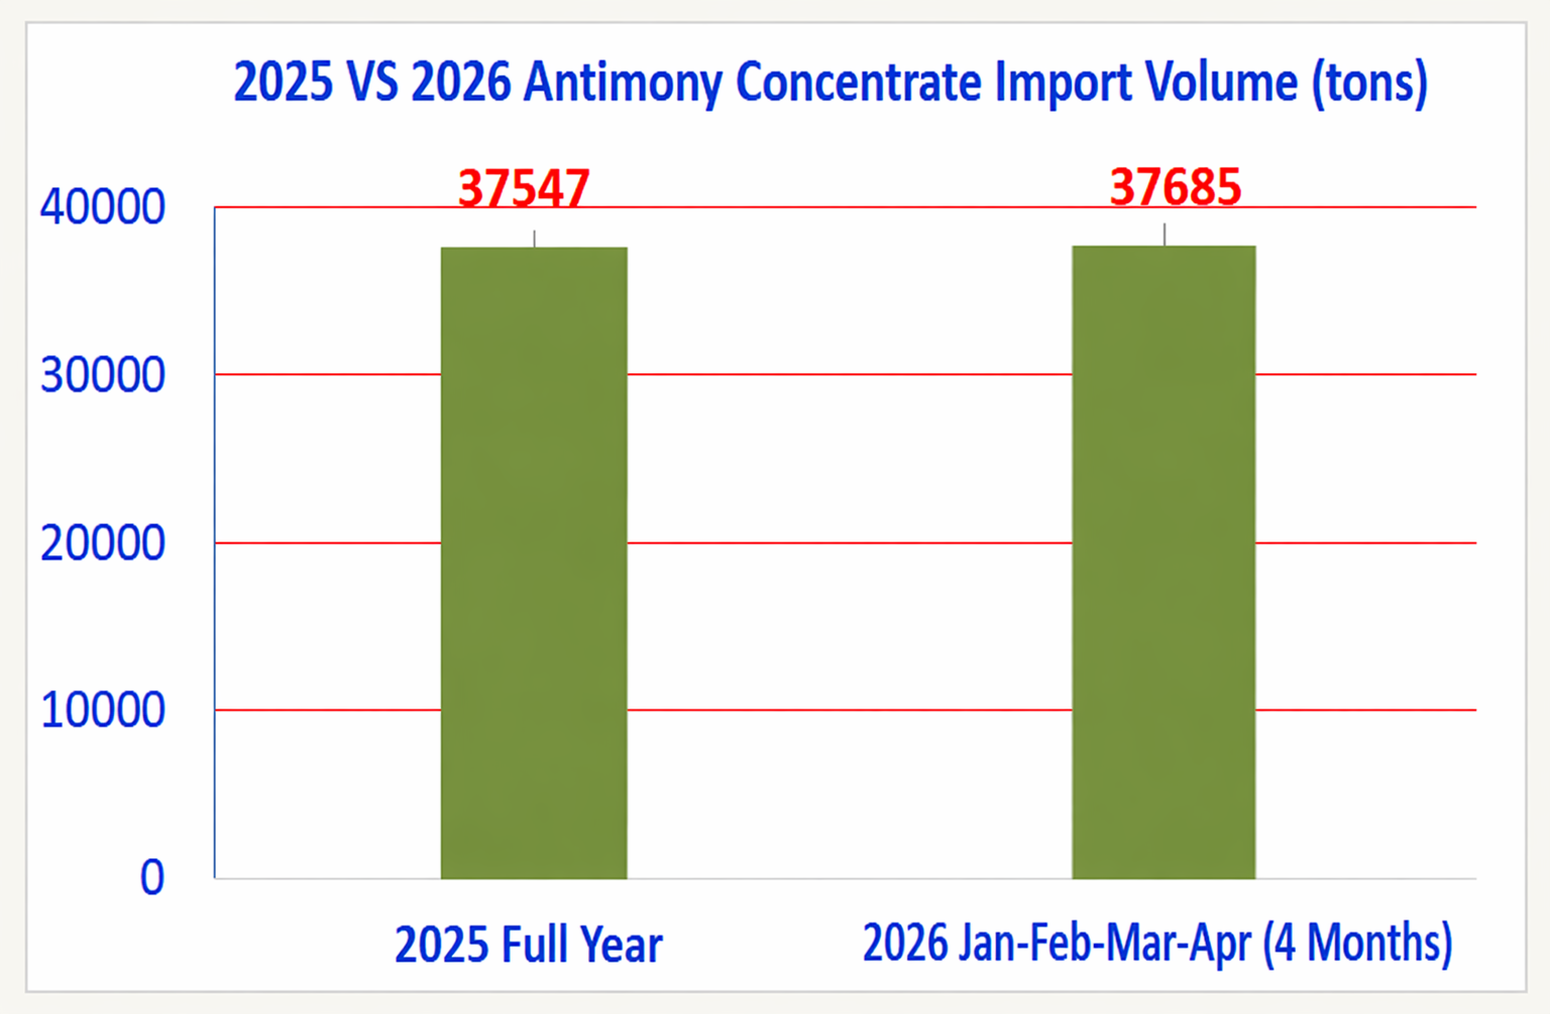
Lado de la oferta extremadamente holgado: en 2026, las importaciones de los primeros cuatro meses ya igualan el total del año 2025, creando una presión de oferta sin precedentes en el mercado.
Lado de la demanda altamente competitivo: los precios han caído bruscamente.
Choques geopolíticos: la guerra en Oriente Medio ha causado daños irreversibles
►Industria de retardantes de llama: dolor a corto plazo
Los precios del bromo se dispararon de 30.000 a 130.000 por tonelada métrica, los precios de las materias primas petroquímicas saltaron más del 50%, y la escasa traslación de costos provocó pérdidas generalizadas en la industria, con recortes de producción de alrededor del 30%.
►Industria del poliéster: bajo presión tanto de costos como de producción
Afectada por oscilaciones bruscas en los precios de las materias primas petroquímicas aguas arriba, los costos de producción de la industria han subido fuertemente; con una demanda final débil, se vio forzada a recortar la producción en un 30%, aumentando considerablemente la presión operativa.
►Vidrio fotovoltaico: enfriamiento a corto plazo pero perspectiva positiva a largo plazo
Afectada por la cancelación de las devoluciones de impuestos a la exportación de módulos y las incertidumbres en el mercado indio, la demanda a corto plazo se ha debilitado; sin embargo, la tendencia general de la transición energética mundial se mantiene sin cambios, y el potencial de crecimiento a largo plazo persiste.
II. Oportunidades en la crisis: nuevas oportunidades de transformación y desarrollo
Fundamentos sólidos: consolidación y optimización en sectores tradicionales
►Materiales ignífugos de alto rendimiento
Insustituibilidad: aún no pueden reemplazarse eficazmente en plásticos de ingeniería como ABS y XPS.
Crecimiento del mercado: La demanda anual de retardantes de llama en China alcanza 1,5 millones de toneladas, de las cuales los retardantes de bromo y antimonio representan el 35 %, con una demanda en constante aumento.
►Industria del poliéster
Catalizador central: Más del 90 % de las plantas de poliéster utilizan catalizadores a base de antimonio, lo que les asegura una posición sólida.
Nuevas áreas de crecimiento: Los textiles industriales crecen rápidamente en sectores como el médico y las energías renovables, con una tasa de crecimiento anual promedio superior al 10 %.
►Vidrio fotovoltaico
Agente refinador esencial: Con más del 80 % de cuota de mercado, ofrece alta eficiencia con costos controlables.
Fuerte impulso fuera de China: Impulsada por la transición energética mundial, la demanda fuera de China se mantiene sólida, con países como India e Indonesia construyendo plantas a gran escala.
Resumen: La estructura de demanda estable en los tres pilares tradicionales —retardantes de llama, poliéster y vidrio fotovoltaico— junto con la continua expansión de los mercados emergentes fuera de China, constituye una base sólida y confiable para la industria del antimonio.
Nuevo motor de crecimiento: baterías de materia condensada, el mayor impulsor de crecimiento a futuro
►Vía técnica: Empresas como CATL están planificando baterías de iones de sodio basadas en antimonio, en las que el segmento de vehículos de pasajeros utilizará un material compuesto de calcio y antimonio como electrodo negativo.
►Estimación de demanda: CATL ha planificado una capacidad de 60 GWh, de los cuales 24 GWh se destinan a vehículos de pasajeros. Calculado a razón de 1.200 t de antimonio por GWh, la demanda anual podría alcanzar hasta 30.000 t a plena producción, lo que representa un enorme mercado potencial.
Nuevo motor de crecimiento: rápido crecimiento en aplicaciones de alto valor
►Potencia de cómputo de IA: El crecimiento explosivo de los servidores y centros de datos de IA ha impulsado el consumo de antimonio en el sector de semiconductores a más de 2.000 t.
► Sector militar: El antimonio de alta pureza es un material crítico para la detección infrarroja y el guiado de misiles, con un sobreprecio de 3 a 5 veces. En un contexto de conflictos geopolíticos, los pedidos relacionados con el ámbito militar aumentaron un 80% interanual.
► Baterías de plomo-ácido: Utilizado en aleación plomo-antimonio en las rejillas de electrodos positivos, el antimonio mejora significativamente el rendimiento de la batería. El consumo de antimonio de China en este segmento se sitúa aproximadamente entre 13.000 y 15.000 toneladas métricas, con un consumo global de alrededor de 22.000 toneladas métricas, lo que proporciona una base estable.
III. Normalización del valor: tendencias futuras y perspectivas estratégicas
Lado de la oferta: las restricciones de recursos y la regulación política se convierten en la nueva normalidad
► Los recursos no renovables y una oferta ajustada son tendencias a largo plazo
Las reservas nacionales de China se están agotando y las leyes disminuyen, con una producción en descenso año tras año.
El suministro incremental fuera de China es limitado e inestable.
► Las restricciones a la producción nacional y la consolidación de recursos son las tendencias predominantes
La relación estática reservas/producción mundial de antimonio es inferior a 10 años, lo que resalta su valor estratégico.
Reforzar la protección ambiental, implementar restricciones a la producción y promover la consolidación de recursos es el camino inevitable para la nación.
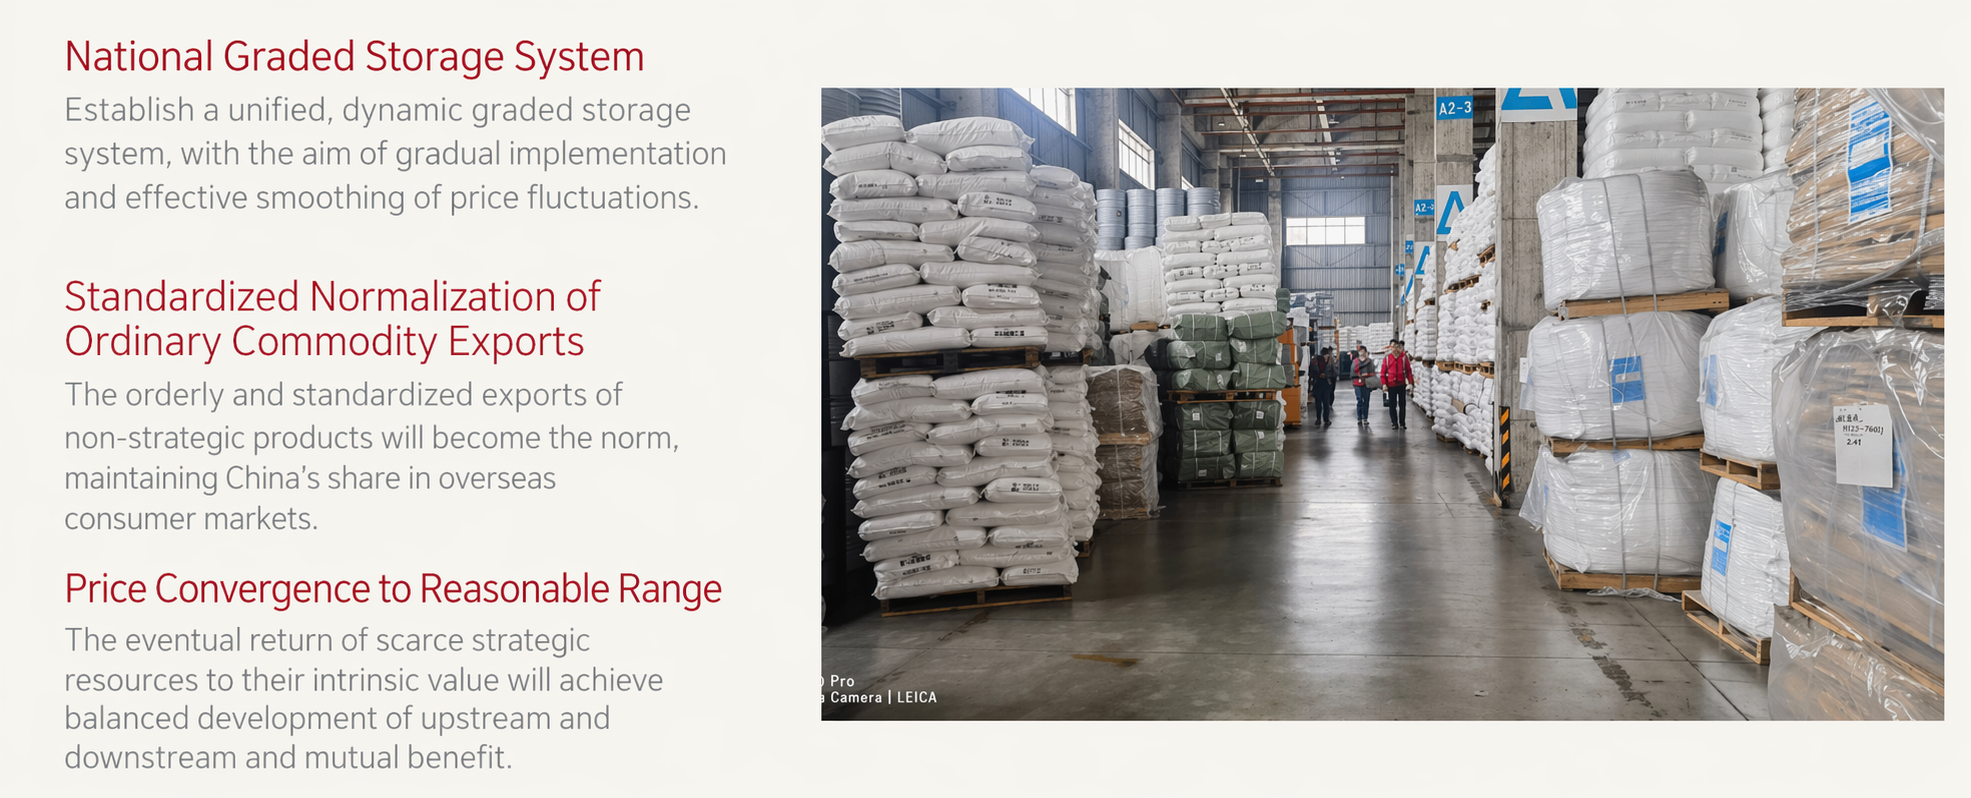
Mecanismos de mercado: avanzando hacia la estabilidad y la coexistencia armoniosa
Conclusiones y perspectivas
• La industria del antimonio se encuentra en un nuevo punto de partida histórico. Las fluctuaciones del mercado a corto plazo y los dolores de precios son los «remedios drásticos» necesarios durante el proceso de reestructuración industrial.
• Creemos firmemente que con el endurecimiento del lado de la oferta, la explosión de la demanda emergente y el énfasis estratégico a nivel nacional, el valor estratégico del antimonio se materializará plenamente y finalmente volverá a su valor intrínseco en el tira y afloja entre vendedores y compradores.
• Unamos nuestras manos y trabajemos juntos para impulsar la industria del antimonio hacia una nueva era de desarrollo estable, equilibrado y de alta calidad. ¡El futuro de la industria del antimonio es brillante!