Salón SMM de Metales Ferrosos - Sesión de Hangzhou celebrada con éxito

Publicado: May 28, 2026 10:01 (GMT+8)

El 26 de mayo de 2026 se celebró con éxito el evento «2026 SMM Ferrous Salon — Sesión de Hangzhou», organizado conjuntamente por Zheshang Futures Co., Ltd. y SMM Information & Technology Co., Ltd. Casi cuarenta clientes de la cadena industrial de metales ferrosos asistieron a la conferencia, compartiendo e intercambiando opiniones sobre temas como la situación actual del sector ferroso, las oportunidades de exportación de acero, los temas candentes de negociación del mercado y la gestión de riesgos de las acerías, lo que inspiró futuras ideas de cooperación y de trading en la industria del acero.

Chen Kaihang, analista jefe de la serie de metales ferrosos del Centro de Investigación de Zheshang Futures, considera:
1. La demanda de corrugado está disminuyendo y la oferta se ajusta para igualar la demanda. La producción en hornos eléctricos se mantiene resiliente, mientras que los altos hornos no pueden generar beneficios;
2. El HRC está impulsado por los precios internacionales del acero, pero el FOB de China debe situarse en una zona de precios deprimidos para obtener ventajas de exportación;
3. La oferta de mineral de hierro está aumentando, es poco probable que la demanda crezca, los inventarios están en niveles altos, los costes caen y la tendencia bajista es marcada;
4. La especulación con carbón coquizable no puede impulsar al acero, persisten los problemas de entrega y los riesgos serán mayores cuando termine la especulación;
Resumen: el FOB de HRC determina el techo de precios de los futuros de HRC, y el diferencial HRC-corrugado se mantendrá alto o incluso podría seguir ampliándose ligeramente. Los precios de las materias primas del acero afrontan presión a la baja. En general, la estrategia para el acero sigue siendo vender en los repuntes. La búsqueda de suelos solo será viable cuando la producción de corrugado en altos hornos vuelva a retroceder.

La analista sénior de metales ferrosos de SMM, Ding Xiaoli, señaló:
En un ciclo de exceso de capacidad, las exportaciones se han convertido en el regulador central del equilibrio entre oferta y demanda de China. La dependencia de China de las exportaciones de acero ha seguido aumentando, alcanzando el 27% en 2025, y el excedente de capacidad doméstica depende en gran medida de mercados fuera de China para su absorción. Para asegurar pedidos, los precios de exportación de China se han mantenido durante mucho tiempo por debajo de los de los principales mercados competidores, como India y Turquía, lo que convierte la fijación de precios de exportación en el motor central de los precios domésticos del acero. En 2026, los precios domésticos del acero estarán estrechamente vinculados a los precios fuera de China, y solo cuando los precios fuera de China suban el acero chino tendrá cierto potencial alcista.
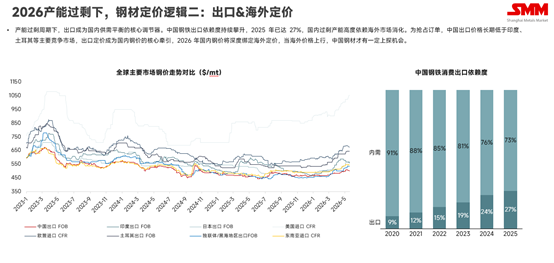
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Wang Hongzhi Surveys Jilin: Expand Energy Investment, Advance New-Type Grid, Ensure Winter Power Supply
hace 4 minutos
Wang Hongzhi Surveys Jilin: Expand Energy Investment, Advance New-Type Grid, Ensure Winter Power Supply
Leer más
Wang Hongzhi Surveys Jilin: Expand Energy Investment, Advance New-Type Grid, Ensure Winter Power Supply
From September 20 to 21, Wang Hongzhi, Party Leadership Group Secretary and head of the National Energy Administration, led a team to Jilin to survey energy investment, winter peak energy and power supply, new-type power grid construction, and new fuel development. Wang Hongzhi stressed the need to expand the scale of energy investment and accelerate the construction of major energy projects. Fully advance new-type power grid construction and appropriately push forward the implementation of new-type power grid project tasks ahead of schedule. Leverage Jilin's resource advantages and actively and orderly promote the high-quality development of industries such as new energy, hydrogen energy, and green fuels. Broaden investment channels, improve service levels, and actively attract various enterprises, especially private enterprises, to participate in energy project construction. Solidly carry out all work related to winter peak energy and power supply to ensure the people stay warm through the winter. Attach great importance to workplace safety and safeguard high-quality energy development with high-level safety.
hace 4 minutos
[CPCA: Las ventas minoristas de turismos de nueva energía en China alcanzaron 596.000 unidades del 1 al 20 de septiembre, un 9% menos interanual]
hace 4 minutos
[CPCA: Las ventas minoristas de turismos de nueva energía en China alcanzaron 596.000 unidades del 1 al 20 de septiembre, un 9% menos interanual]
Leer más
[CPCA: Las ventas minoristas de turismos de nueva energía en China alcanzaron 596.000 unidades del 1 al 20 de septiembre, un 9% menos interanual]
[CPCA: Las ventas minoristas de turismos de nueva energía en China alcanzaron 596.000 unidades del 1 al 20 de septiembre, un 9% menos interanual]
La CPCA publicó datos que muestran que, del 1 al 20 de septiembre, las ventas minoristas de vehículos de pasajeros en China alcanzaron 878.000 unidades, un 22% menos interanual y un 8% más intermensual. Las ventas minoristas acumuladas desde principios de este año alcanzaron 2.593.000 unidades, un 21% menos interanual. Del 1 al 20 de septiembre, las ventas minoristas de vehículos de pasajeros de nueva energía en China alcanzaron 596.000 unidades, un 9% menos interanual y un 14% más intermensual. Las ventas minoristas acumuladas desde principios de este año alcanzaron 7,27 millones de unidades, un 12% menos interanual. Del 1 al 20 de septiembre, la tasa de penetración de los vehículos de nueva energía en el mercado minorista de vehículos de pasajeros de China fue del 67,9%. Del 1 al 20 de septiembre, la tasa de penetración de los vehículos de nueva energía en los envíos al por mayor de los productores de vehículos de pasajeros en China fue del 73,9%.
hace 4 minutos
[SMM Reseña diaria de láminas y placas] Las láminas y placas a corto plazo continúan consolidándose
hace 5 minutos
[SMM Reseña diaria de láminas y placas] Las láminas y placas a corto plazo continúan consolidándose
Leer más
[SMM Reseña diaria de láminas y placas] Las láminas y placas a corto plazo continúan consolidándose
[SMM Reseña diaria de láminas y placas] Las láminas y placas a corto plazo continúan consolidándose
Hoy, el contrato de bobina laminada en caliente (HRC) más negociado bajó, cerrando en 3.301, un 0,18 % menos en la sesión. Los precios al contado se mantuvieron en su mayoría estables, con algunos mercados registrando caídas de ajuste de 10-20 yuanes por tonelada. En cuanto a la oferta, el impacto del mantenimiento en la producción de HRC esta semana fue de 109.700 toneladas, 12.900 toneladas menos que la semana anterior. El impacto previsto para la próxima semana es de 82.600 toneladas, 27.100 toneladas menos que esta semana, lo que deja una oferta de HRC relativamente amplia. Por el lado de la demanda, el margen de retroceso al contado antes del festivo es relativamente estrecho, con comerciantes y acerías manteniendo los precios firmes y algunos usuarios finales mostrando un entusiasmo ligeramente mayor por acumular existencias. En cuanto a las materias primas, según una encuesta de SMM, la producción media diaria de arrabio esta semana fue de 2,3943 millones de toneladas, 4.800 toneladas menos que la semana anterior, con probables nuevos descensos, lo que debilita el soporte de costes. Hay que vigilar los riesgos de retroalimentación negativa tras el festivo. De cara al futuro, es poco probable que el soporte de costes marque una tendencia direccional clara a corto plazo. La demanda de aprovisionamiento previa al festivo se está liberando en algunos mercados y el inventario social de HRC está disminuyendo. Se espera que el contrato de HRC más negociado se mueva principalmente lateralmente en un rango estrecho a corto plazo.
hace 5 minutos