Los recientes conflictos que involucran a Irán y a la región circundante de Oriente Medio han alterado directamente el ritmo normal del mercado local de almacenamiento de energía. Antes de la inestabilidad, la demanda local de almacenamiento de energía en Oriente Medio se encontraba en una fase de rápida expansión de volumen, absorbiendo una enorme capacidad de exportación de las empresas chinas de almacenamiento de energía. Ante las actuales incertidumbres geopolíticas, es necesario desglosar la demanda base real de almacenamiento de energía en el mercado de Oriente Medio para evaluar el impacto sustantivo en las empresas nacionales en materia de cadenas de suministro y entrega de proyectos.
Evaluación de la demanda base de almacenamiento de energía y la escala de exportación en Oriente Medio
Según los datos aduaneros de Global Trade Tracker (GTT), de 2020 a 2025, el valor total acumulado de las baterías de litio exportadas desde China a Oriente Medio alcanzó los 8.308 millones de USD. En la línea temporal, la escala de exportación creció rápidamente desde aproximadamente 270 millones de USD en 2020 hasta alrededor de 3.534 millones de USD en 2025, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 53,5%.
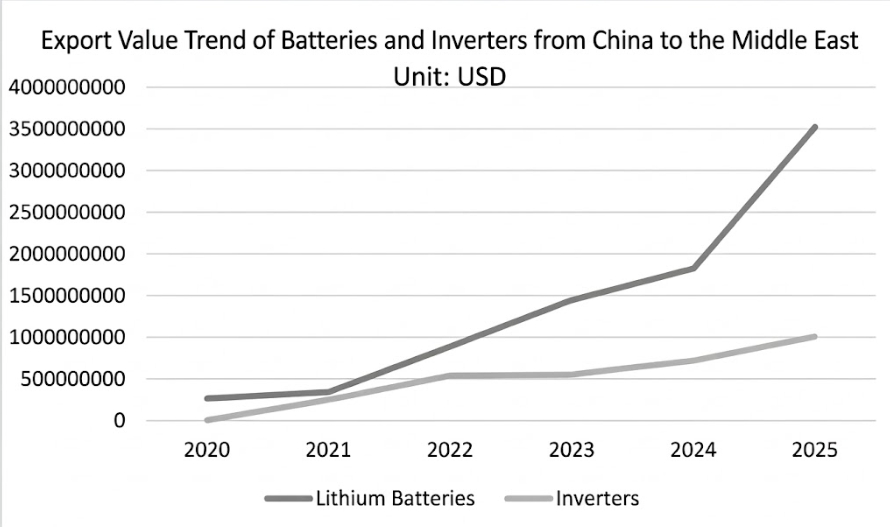
Entre ellos, Arabia Saudí y los Emiratos Árabes Unidos (EAU) son los dos mercados principales. Arabia Saudí representó el 32,29% de las exportaciones totales, con una CAGR de 88,58%. Los EAU tuvieron una cuota del 16,05%, y su tasa de crecimiento anual más reciente alcanzó el 48,02%.
Al mismo tiempo, las exportaciones de inversores también mostraron una tendencia de alto crecimiento. En el periodo de seis años, las exportaciones totales de inversores de China a la región ascendieron a 3.164 millones de USD. Los EAU y Arabia Saudí encabezaron el ranking con cuotas del 26,55% y el 18,68%, respectivamente, y sus CAGR alcanzaron el 72,90% y el 84,31%.
Este alto crecimiento sostenido indica que el mercado de Oriente Medio se encuentra en un periodo crítico de transición desde la planificación de políticas hacia la entrega a gran escala conectada a la red. Según estimaciones de SMM, la demanda anual de celdas de baterías para almacenamiento de energía en toda la región de Oriente Medio en 2026 será de alrededor de 50 GWh, lo que representa el 6% de la demanda mundial. La demanda de integración de sistemas es de aproximadamente 38 GWh (alrededor del 6,5% a nivel global). Se prevé que la capacidad instalada real se sitúe entre 25 y 30 GWh (alrededor del 7,5% a nivel global). Esta enorme demanda depende en gran medida del apoyo de la cadena de suministro de las empresas chinas.
Impacto sustantivo de los conflictos a corto plazo en la entrega de proyectos y las cadenas de suministro
Según datos públicos, los principales proyectos de gran escala actualmente en construcción en la región incluyen el proyecto solar más almacenamiento de EWEC en los EAU (19 GWh), el proyecto de almacenamiento de energía SEC-III de Arabia Saudí (12,5 GWh), el proyecto solar más almacenamiento de DEWA en Dubái (8,4 GWh), el proyecto de almacenamiento de energía SPPC Fase I de Arabia Saudí (8 GWh) y el proyecto Energy Valley de Egipto (4 GWh). En estos megaproyectos, el volumen total de pedidos asegurados por empresas chinas supera los 40,8 GWh. Sin embargo, debido al impacto directo de la incertidumbre derivada de los recientes conflictos bélicos, numerosos proyectos en construcción en los que participan empresas chinas se han visto obligados a detener sus operaciones, lo que ha provocado que todos los proyectos de ingeniería mencionados afronten retrasos.
Según las últimas actualizaciones de SMM, la turbulencia regional ya se ha transmitido aguas arriba al sector manufacturero nacional. Algunos integradores de sistemas de primer nivel y proveedores de componentes clave han recibido solicitudes de contratistas EPC (Ingeniería, Adquisiciones y Construcción) de Oriente Medio para recortar pedidos o suspender la recepción de entregas. Esto no solo ha generado una acumulación de enormes inventarios personalizados para estas empresas, sino que también ha obstaculizado gravemente la recuperación prevista de flujo de caja, incrementando de forma drástica la presión sobre el capital de trabajo y el riesgo de impagos de las entregas anticipadas. En términos de logística y entrega, las rutas de envío directo hacia el núcleo de Oriente Medio afrontan riesgos de seguridad extremadamente altos. El fuerte aumento de las primas del seguro por riesgo de guerra, una programación de capacidad de transporte cada vez más caótica y la amenaza potencial de daños en la infraestructura vial interior en zonas de conflicto conforman, en conjunto, restricciones logísticas insalvables durante el proceso de entrega del sistema.
Demandas de seguridad energética a largo plazo y perspectivas de capacidad instalada
Aunque los conflictos a corto plazo han alterado el ritmo de entregas de las empresas de almacenamiento de energía, a largo plazo la turbulencia geopolítica está cambiando la lógica de planificación energética tanto de Oriente Medio como de los mercados globales. Los combustibles fósiles tradicionales dependen de infraestructuras centralizadas como refinerías y oleoductos, altamente vulnerables a la destrucción en los conflictos modernos. Este riesgo oculto para la seguridad energética está llevando a los países a reexaminar sus estructuras de red eléctrica. En adelante, la principal fuerza impulsora para construir microrredes distribuidas compuestas por energía solar fotovoltaica y almacenamiento de energía en Oriente Medio y otras regiones pasará de objetivos puramente de descarbonización a salvaguardar la resiliencia de la red nacional y la independencia energética. Una vez que la situación se calme, este cambio de paradigma se traducirá en una demanda sostenida de instalaciones de almacenamiento de energía.
Al mismo tiempo, la pugna geopolítica ha elevado la prima de riesgo sobre el suministro mundial de crudo, manteniendo obstinadamente altos los costes de mantenimiento de los combustibles fósiles tradicionales. En consecuencia, en regiones con abundantes recursos solares como Oriente Medio, la ventaja en el Coste Nivelado de la Energía (LCOE) de los proyectos solares con almacenamiento se amplifica aún más. A escala global, la volatilidad de los precios de la energía también impulsará el flujo de capital hacia el sector de infraestructuras de nuevas energías en busca de retornos deterministas. La doble consideración de la eficiencia económica y la seguridad energética garantiza que los fundamentos para la expansión del mercado mundial de almacenamiento de energía se mantengan sin cambios.
Desde la perspectiva de la logística y la entrega, el impacto del conflicto actual en Oriente Medio sobre la cadena de suministro global presenta claras limitaciones regionales. A raíz de la crisis del mar Rojo del año pasado, los buques de carga que navegan de China a Europa fueron desviados desde hace tiempo en masa alrededor del cabo de Buena Esperanza. Tras un prolongado periodo de ajuste, la asignación de capacidad y los sistemas de costes logísticos de las rutas europeas se han adaptado a los nuevos trayectos. Por lo tanto, los actuales intercambios de fuego no han provocado impactos sustantivos en la entrega de almacenamiento de energía por parte de empresas chinas al mercado europeo; las interrupciones actuales afectan principalmente a los pedidos directos a Oriente Medio.
En resumen, la inestabilidad regional sí plantea desafíos para las entregas corporativas a corto plazo. Sin embargo, más allá de los impactos inmediatos, las dos fuerzas impulsoras centrales —la independencia energética y la economía del LCOE— se han fortalecido. La reconstrucción de la red local en Oriente Medio y la asignación de capital hacia activos de nuevas energías están cobrando impulso para la demanda de instalaciones posterior. Una vez que el conflicto disminuya, el carácter de demanda rígida del almacenamiento de energía como infraestructura energética esencial será validado aún más por el mercado.