SMM 25 de diciembre Noticias:
Puntos clave:
En 2025, la industria química del fósforo presentó una situación compleja caracterizada por "impactos en el precio del azufre, precios firmes del mineral, intensificación de la presión ambiental y presión en las energías renovables".
Los precios del azufre subieron inesperadamente, aumentando significativamente los costos en toda la cadena industrial; las importaciones de roca fosfórica continuaron aumentando, con precios que se mantuvieron altos, y se espera un leve retroceso en 2026;
La disposición de fosfoyesos y los problemas de equilibrio ambiental se volvieron cada vez más agudos, restringiendo el desarrollo sostenible de la industria;
Aunque las energías renovables representan el área de mayor crecimiento, su tolerancia a materias primas de alto precio es limitada.
En 2026, se espera que los precios de todos los productos químicos de fósforo se mantengan altos, es poco probable que la oferta ajustada de azufre se alivie a corto plazo, y la industria está entrando en una nueva fase de "altos costos, fuertes restricciones y crecimiento estructural".
Introducción
En 2025, en el contexto de la transición energética global, el desarrollo verde y bajo en carbono, y un fuerte aumento en los precios del azufre, la industria química global del fósforo exhibió nuevas tendencias de desarrollo. La industria mantuvo precios de materia prima de roca fosfórica relativamente estables en general, mientras que la demanda de energías renovables continuó expandiéndose con estándares más altos, haciendo que la disposición de fosfoyesos y el equilibrio ambiental sean un desafío urgente. Como importante productor y comerciante global de recursos de fósforo y productos químicos de fósforo, la industria de China mantuvo un desarrollo estable en medio de la integración de la cadena industrial, la expansión de materiales para energías renovables, la reestructuración del sistema de precios y los ajustes en los patrones de importación y exportación. Este informe, basado en datos de mercado de productos clave como roca fosfórica, azufre, ácido fosfórico, fosfato monoamónico (MAP) grado industrial y aplicaciones downstream de energías renovables, revisa sistemáticamente el estado actual de la industria y las perspectivas de tendencias futuras.
I. Recursos de Roca Fosfórica: Los Precios Fluctúan en Máximos, Aumenta la Participación de la Demanda de Energías Renovables
1. Tendencias de Precios: Alta Volatilidad
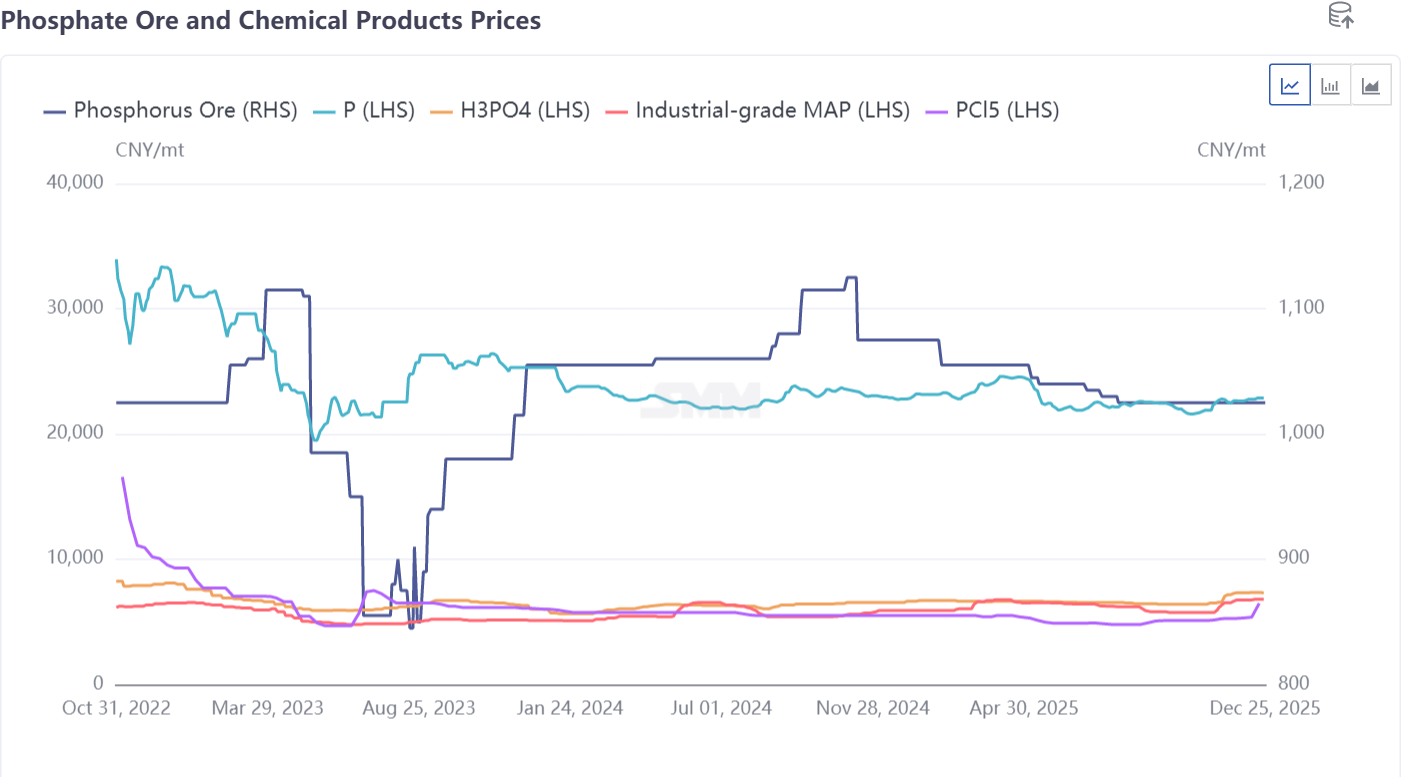
Los precios de la roca fosfórica se mantuvieron altos durante todo el año. En 2025, los precios de la roca fosfórica fluctuaron dentro del rango de 1.000-1.100 yuanes/tonelada, mostrando una ligera tendencia a la baja en general, caracterizada por fluctuaciones dentro de un rango. El precio promedio anual retrocedió en comparación con 2024, con un promedio de 1.070 yuanes/tonelada en 2024, cayendo a 1.040 yuanes/tonelada en 2025. La oferta se mantuvo ajustada en el lado de los recursos debido a las políticas de permisos de minería. Notablemente, varias empresas de energías renovables en Guizhou y otras regiones están planificando nueva capacidad, esperada para ser liberada colectivamente dentro de los próximos 3-5 años, lo que podría llevar los precios de vuelta al rango de 800-1.000 yuanes/tonelada.
Desde la perspectiva de la estructura de costes, el coste de extracción por tonelada métrica de roca fosfórica es de aproximadamente 300-500 yuanes; a los niveles de precio actuales, los márgenes de beneficio de los mineros de roca fosfórica superan el 100%.
2. Importaciones y Exportaciones: La Participación de las Importaciones se Mantiene Baja
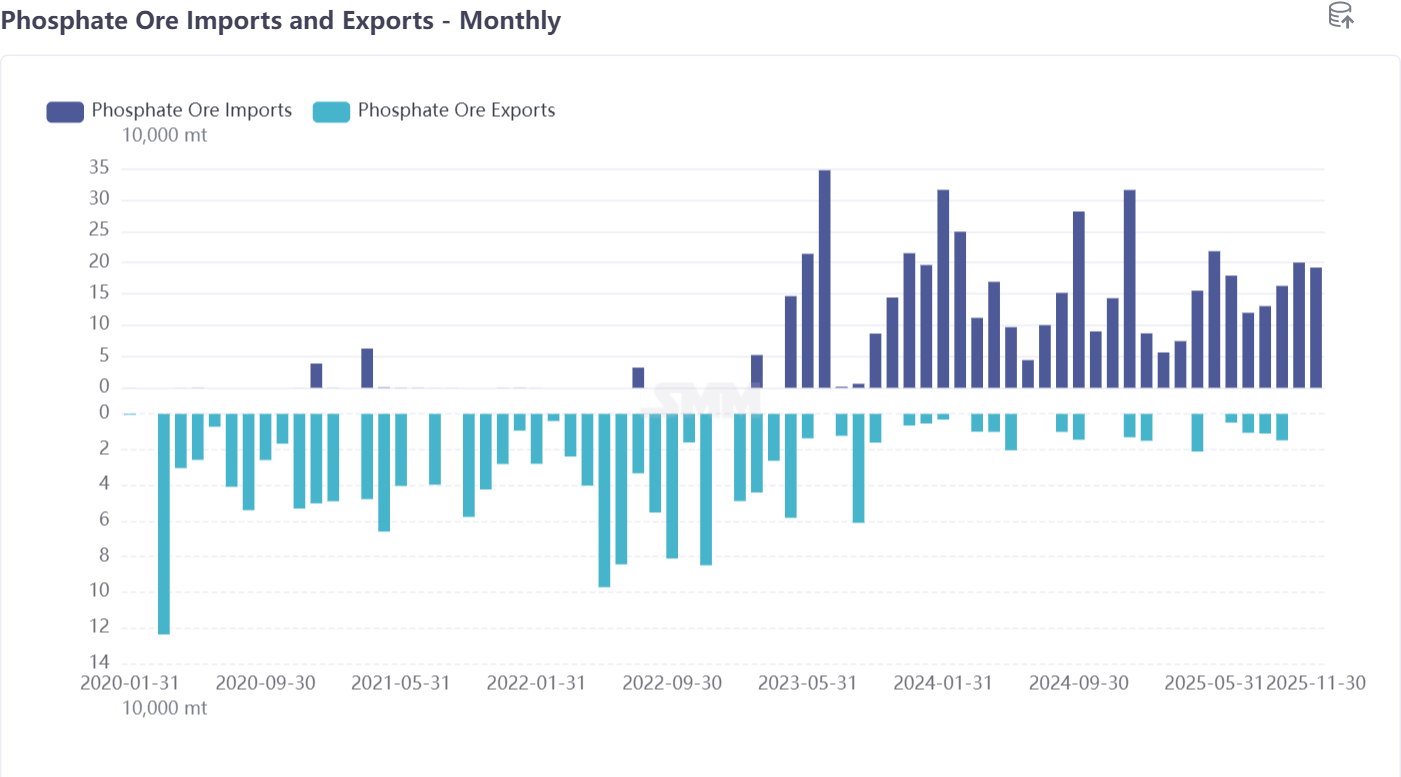
Las principales fuentes de importación de roca fosfórica son Egipto, Jordania y Pakistán, que representan conjuntamente más del 90% del total de importaciones. Las importaciones acumuladas de enero a noviembre de 2025 alcanzaron 1,57 millones de toneladas, y se espera que disminuyan en comparación con el total de 2 millones de toneladas de todo 2024. Las importaciones representan menos del 2% de la producción nacional, satisfaciendo principalmente las demandas específicas de las empresas de químicos de fósforo en las zonas costeras y ribereñas del este y sur de China. La autosuficiencia nacional de roca fosfórica sigue siendo alta, la dependencia externa es limitada y las reservas de exploración continúan aumentando.
En cuanto a las exportaciones, las exportaciones anuales son inferiores a 100.000 toneladas. Afectadas por las políticas de control de recursos nacionales y la creciente demanda interna, las exportaciones mostraron una tendencia volátil a la baja, especialmente en el segundo semestre de 2025, donde el fortalecimiento de los controles políticos condujo a una mayor restricción de las exportaciones.
3. Sector de Energías Nuevas: La Participación de la Demanda Sigue Aumentando
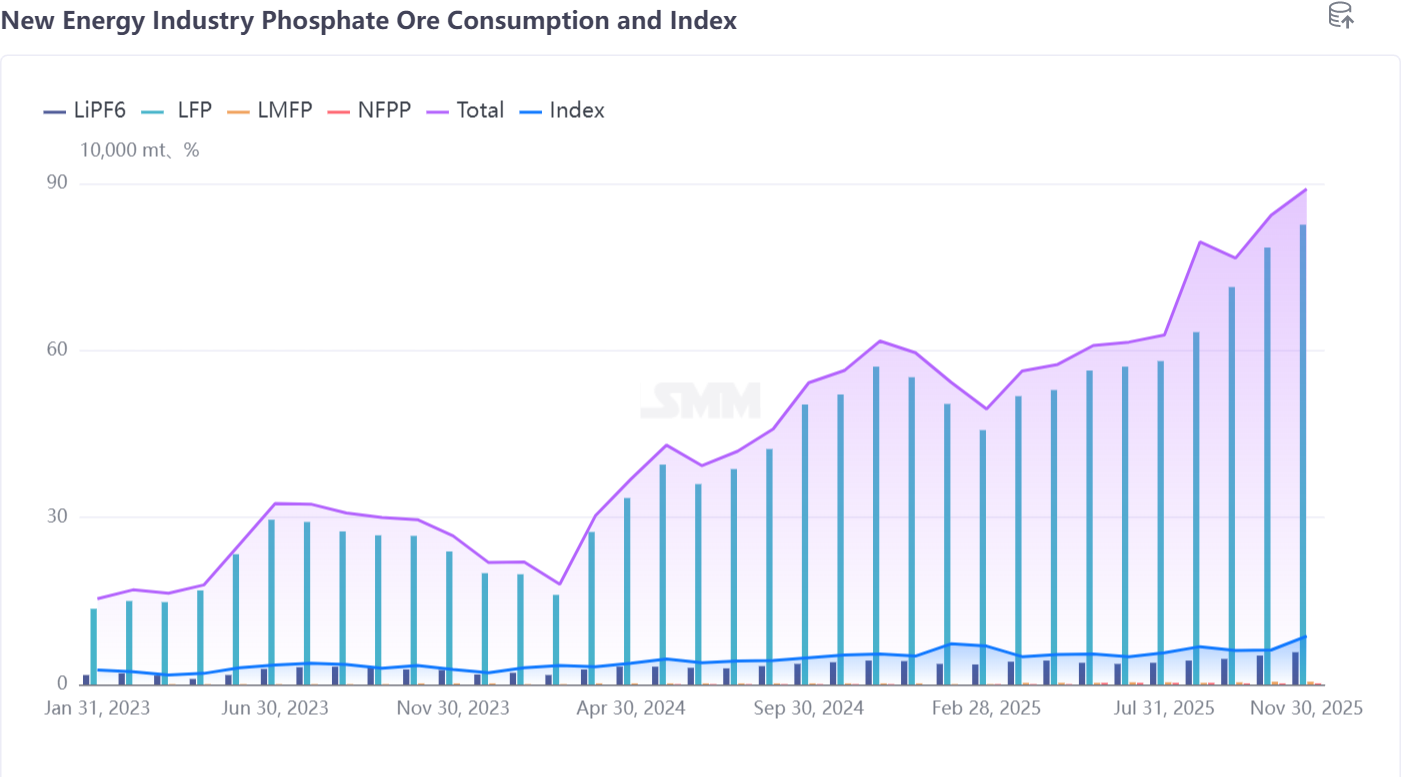
Desde la perspectiva de la estructura de producción de roca fosfórica, la proporción de aplicaciones en energías nuevas ha aumentado constantemente del 6%-9% a casi el 10%, y continúa mostrando una tendencia de crecimiento.
Resumen de Recursos Fosfatados: La demanda de roca fosfórica de alto grado en la industria de energías nuevas (especialmente en materiales de cátodo LFP) continúa creciendo; las políticas de protección ambiental e integración de recursos promueven la minería intensiva; los problemas geopolíticos internacionales y las fluctuaciones de las tarifas de flete afectan el ritmo del comercio de importación y exportación. Los precios actuales de la roca fosfórica fluctúan en niveles altos, con márgenes de beneficio empresarial que superan el 100%.
II. Mercado del Azufre: Los Precios se Disparan Significativamente, la Oferta Sigue Ajustada
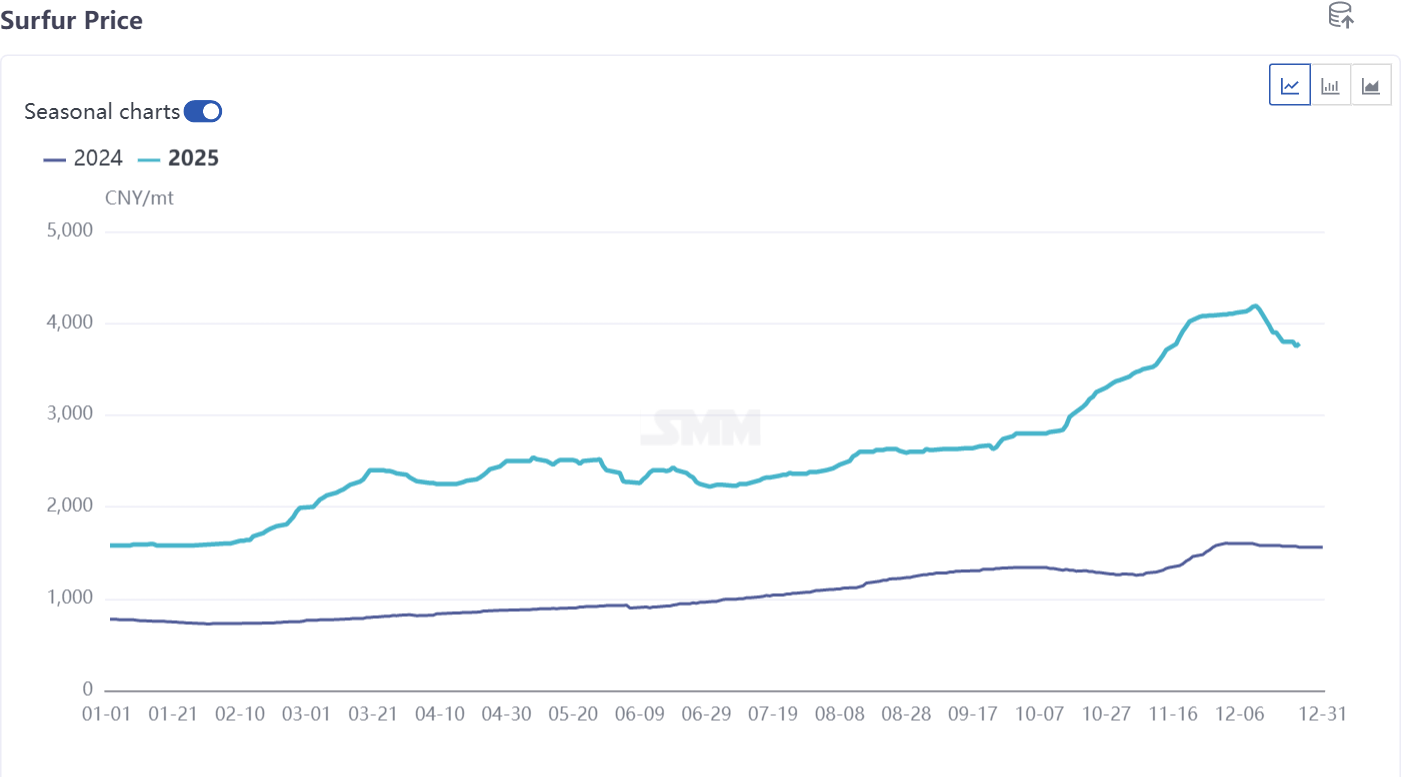
1. Tendencias de Precios: Aumento Claro Durante Todo el Año
Los precios del azufre en 2025 subieron significativamente en comparación con 2024. A principios de año, los precios rondaban los 1.500 yuanes/tonelada, aumentando hasta alcanzar los 4.000 yuanes/tonelada a finales de año (con precios máximos que superaron los 4.000 yuanes/tonelada durante el período). Aunque hubo un ligero retroceso a finales de año, el precio promedio anual se más que duplicó en comparación con 2024. Como materia prima principal para el ácido fosfórico y otros productos químicos fosfatados, el aumento de los precios del azufre se convirtió en el principal impulsor del incremento de los costes de producción en 2025.
Se evidenció una alta volatilidad de precios: a principios de año, influenciado por factores geopolíticos y aumentos en los precios internacionales del crudo y gas natural, el precio del azufre se disparó rápidamente al rango de 4.000-4.200 yuanes/tonelada; a mediados del cuarto trimestre, las empresas de productos químicos fosfatados evitaron materias primas costosas mediante mantenimientos concentrados, sumado a la orientación de políticas sectoriales, los precios se estabilizaron tras alcanzar su pico y corrigieron ligeramente por debajo de los 4.000 yuanes/tonelada. Con el aumento de la demanda de preparación de fertilizantes de invierno, la situación de oferta ajustada continuará, y aún existe presión alcista sobre los precios.
2. Características del mercado: Dependencia de importaciones hasta del 50%
Como materia prima clave para la producción de ácido sulfúrico, las fluctuaciones en el precio del azufre impactan directamente en el costo de productos derivados como el ácido fosfórico y el fosfato de amonio. La producción nacional de azufre es de unos 10 millones de toneladas, y las importaciones anuales también rondan los 10 millones de toneladas, con una dependencia de importaciones de hasta el 50%. La fijación de precios internacionales y los costes de transporte marítimo tienen un impacto significativo en los precios domésticos.
III. Mercado de productos químicos fosfatados: La energía nueva lidera el crecimiento, marcada diferenciación de productos
1. Mercado del ácido fosfórico: Precios firmes, alta concentración
El precio del ácido fosfórico al 85% mostró una tendencia alcista con fluctuaciones durante el año. Afectado por la debilidad estacional de la demanda agrícola, hubo correcciones de precios periódicas en marzo, junio y octubre, con un rango anual de 6.500-7.400 yuanes/tonelada. La demanda de materiales para baterías de energía nueva proporcionó soporte a los precios, pero los sectores de demanda tradicional débil (como detergentes, fertilizantes) limitaron el espacio alcista. La industria tiene una alta concentración de capacidad, con Guizhou Phosphate Chemical liderando el mercado con más de 2 millones de toneladas de capacidad.
En cuanto a importaciones y exportaciones, el enfoque está en las exportaciones, con volúmenes mensuales de exportación de unas 30.000 toneladas, y una escala anual de exportación entre 300.000-400.000 toneladas.
2. MAP de grado industrial: Demanda de energía nueva respalda la resiliencia de precios
La tendencia de precios del MAP de grado industrial estuvo en gran medida sincronizada con la del ácido fosfórico. Influenciado por la demanda baja antes y después del Año Nuevo Chino y en septiembre-octubre, los precios enfrentaron presión periódica, con un rango anual de 6.000-6.700 yuanes/tonelada. Impulsado por la demanda en el sector de energía nueva (especialmente para materias primas de electrolitos de baterías), los precios mostraron fuerte resiliencia. La proporción de aplicación del MAP de grado industrial en campos de alta gama como retardantes de llama y materiales de energía nueva continuó aumentando, promoviendo mejoras en la estructura de productos.
3. Mercado del fósforo amarillo: Precios relativamente estables
Como producto de alto consumo energético, los precios del fósforo amarillo se ven significativamente afectados por políticas de precios eléctricos y restricciones productivas impulsadas por la protección ambiental. En 2025, las fluctuaciones de precios fueron relativamente suaves, operando dentro del rango de 21.000-24.000 yuanes/tonelada. Además del ácido fosfórico, las aplicaciones derivadas en pesticidas y productos de fósforo de grado electrónico mantuvieron una demanda estable. Cabe destacar que el fósforo amarillo es una materia prima básica central para el LiPF6, convirtiéndose en un material clave para electrolitos de baterías de litio mediante la vía de conversión "fósforo amarillo-pentacloruro de fósforo-LiPF6".
4. Sector de energía nueva: Convirtiéndose en el motor central de crecimiento
Según los datos de consumo e índice de roca fosfática en la industria de energía nueva, el consumo de roca fosfática en la industria de vehículos de energía nueva continuó escalando en 2025, alcanzando casi 900.000 toneladas a fin de año. Los principales impulsores fueron materiales para baterías como LFP, LMFP y LiPF6. La demanda de ácido fosfórico de alta pureza y MAP de grado industrial por parte del LFP y materiales relacionados se ha vuelto cada vez más prominente, convirtiéndose en una dirección clave para la transformación y planificación de empresas de productos químicos fosfatados.
IV. Tendencias futuras: Precios de fosfatos firmes, planificaciones integradas críticas
Lado de la demanda: La demanda de recursos fosfatados por parte del sector de energía nueva (especialmente baterías de potencia) continuará creciendo, y la expansión de capacidades para LFP, LMFP y otros materiales impulsará aún más la demanda de productos químicos fosfatados. Sin embargo, la industria de energía nueva es altamente sensible a los precios de los fosfatos, y cualquier fluctuación en los precios de productos químicos fosfatados impactará esta cadena industrial aparentemente próspera pero frágil.
Oferta: Las importaciones de roca fosfórica podrían aumentar aún más, y los precios a corto plazo se mantendrán firmes; la alta volatilidad del precio del azufre es poco probable que cambie en el corto plazo, y las presiones de costos de la industria podrían persistir.
Dirección de la Industria: Las empresas de productos químicos fosfatados acelerarán su expansión hacia áreas de apoyo a la nueva energía, y el diseño integrado de "roca fosfórica-ácido fosfórico-material de cátodo" se convertirá en una ventaja competitiva central. Mientras tanto, con las crecientes restricciones de recursos domésticos, la importancia de las disposiciones de recursos de roca fosfórica en el extranjero seguirá destacándose. La industria debe avanzar simultáneamente en la transformación de alta gama y el desarrollo verde para asegurar una posición favorable en la competencia futura.
**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido o productos químicos fosfatados, por favor contacte:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!