Los precios del cobre podrían recuperar impulso gracias a fundamentos favorables y apuestas a más recortes de tasas en EE. UU.

Publicado: Sep 18, 2025 18:18 (GMT+8)
Fuente: SMM
Los precios del cobre podrían recuperar impulso gracias a fundamentos favorables y apuestas a más recortes de tasas en EE. UU.

La Reserva Federal de EE. UU. recortó las tasas de interés como se esperaba, en 25 puntos básicos a un rango de 4.00%-4.25%, el nivel más bajo en casi tres años, rompiendo una racha de nueve meses de decisiones sin cambios. Según informes de los medios, "los funcionarios consideraron que la reciente debilidad del mercado laboral ha superado la resistencia de la inflación recurrente. Poco más de la mitad de los funcionarios espera al menos dos recortes más de tasas este año, lo que implica posibles acciones consecutivas en las dos reuniones restantes de octubre y diciembre".

Según los últimos datos de FedWatch, la probabilidad de que la Reserva Federal de EE. UU. recorte las tasas otros 25 puntos básicos en octubre es del 87.7%, significativamente mayor que antes; la probabilidad de que no haya cambios es solo del 12.3%.
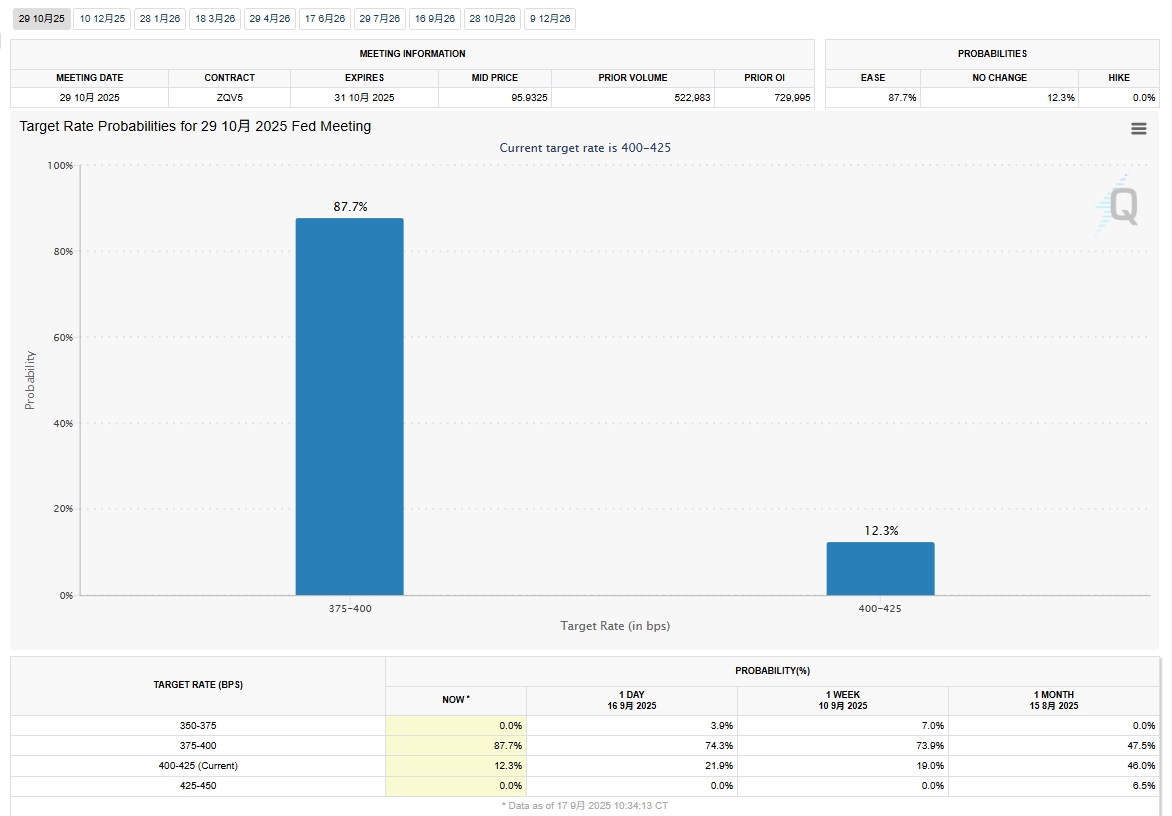

Fuente de datos: FedWatch Tool
La probabilidad de que la Reserva Federal de EE. UU. recorte las tasas otros 25 puntos básicos en diciembre a 3.50%-3.75%, además del movimiento de noviembre, ha aumentado al 81.6%, mientras que la probabilidad de mantener el recorte de octubre de 25 puntos básicos a 3.75-4.00% es del 17.6%; el 0.9% aún cree que no habrá recortes de tasas en octubre o diciembre, lo que significa que las tasas se mantendrían en 4.00%-4.25%.
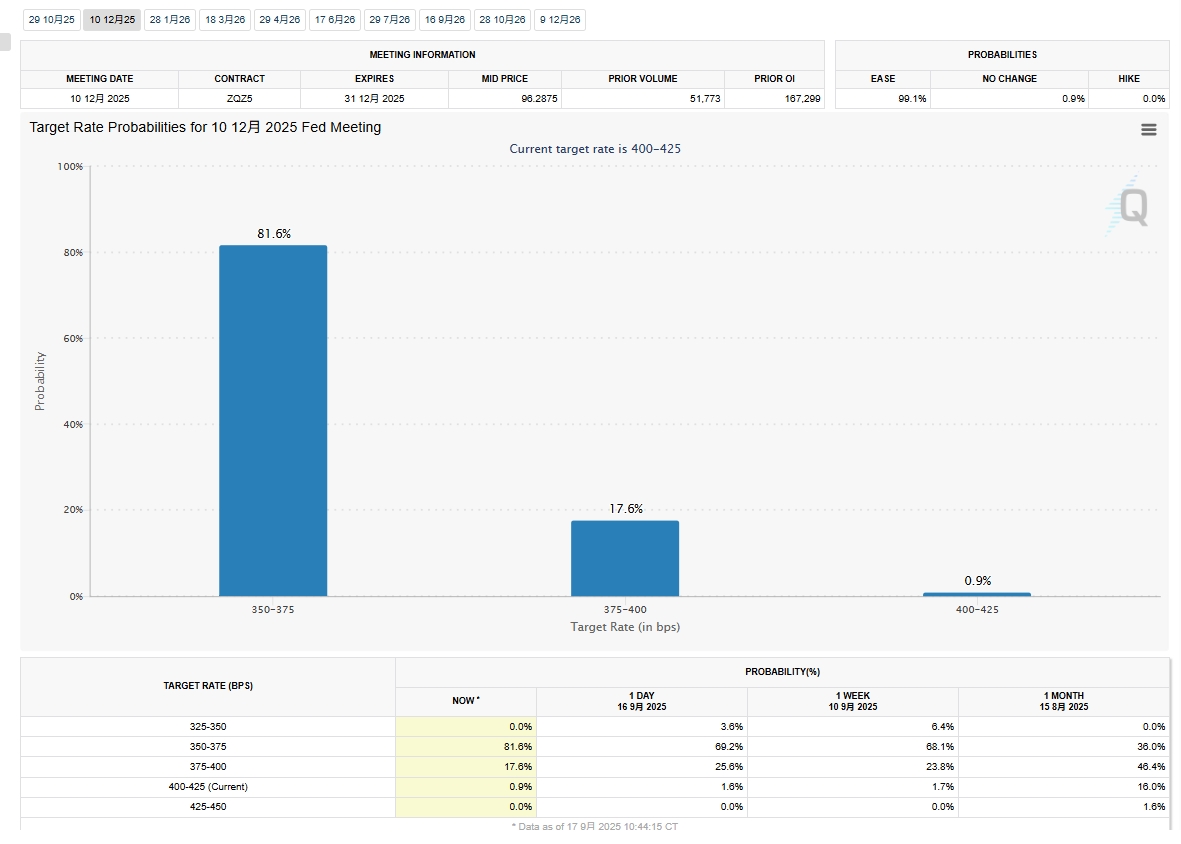

Fuente de datos: FedWatch Tool
Con el recorte de tasas de septiembre implementado, los vientos de cola macroeconómicos han "llegado a su fin" temporalmente. Ayer por la tarde, el cobre de la LME lideró la sesión de negociación, con los alcistas saliendo de posiciones. Cerró con una larga vela bajista acompañada de una larga sombra inferior, tocando un mínimo de 9,927 dólares por tonelada. Durante la noche, el cobre de SHFE abrió a la baja con un gap, cayendo por debajo del nivel de 80,000 yuanes por tonelada y probando un mínimo de 79,690 yuanes por tonelada, atrayendo una sustancial fijación de precios puntual de pedidos anteriores por parte de los downstream. Los futuros luego se recuperaron gradualmente para fluctuar en un rango entre 79,800-79,960 yuanes por tonelada.

Observando la reacción del mercado a esta ronda de caída de precios del cobre desde una perspectiva micro fundamental:
En la sesión de la mañana, el contrato de cobre SHFE 2510 continuó subiendo desde un mínimo de 79,740 yuanes por tonelada. Durante el período concentrado de negociación de operaciones al contado, los futuros tocaron brevemente el nivel de 80,000 yuanes por tonelada nuevamente pero "retrocedieron rápidamente", lo que indica una falta de confianza del mercado en los precios del cobre por encima de 80,000 yuanes por tonelada. En la sesión de la tarde, a medida que el cobre de la LME declinó, el cobre de SHFE abrió con una tendencia a la baja. La actividad negociadora por debajo de 79,800 yuanes por tonelada aumentó, con el contrato de front-month reduciendo posiciones en más de 17,000 lotes.

La actividad negociadora aumentó significativamente en la sesión de la mañana. La mayoría de las empresas de fundición y comercialización lograron envíos reales de 500-3,000 toneladas cada una entre las 9:30-11:30. Los usuarios downstream pasaron de solo recoger contratos a largo plazo y compras justo a tiempo a aumentar pedidos al contado y acopio anticipado.

Basado en intercambios de SMM con empresas:
Fundición 1: Los envíos aumentaron mes a mes desde ayer, con el centro de la prima subiendo 20 yuanes por tonelada. La fijación de precios puntual downstream fue relativamente activa.
Fundidor 2:Los envíos aumentaron en comparación con el mes anterior desde ayer, con el centro de prima subiendo entre 10 y 20 yuanes por tonelada. Los inventarios en el área de Changzhou se agotaron durante el día.
Comerciante 1:Los envíos aumentaron en comparación con el mes anterior desde ayer, y la fijación de precios por puntos fue activa durante la sesión nocturna, pero el 80% fueron pedidos tentativos previos. El centro de precios de venta subió durante el día, siendo las compras no registradas las más activas.
Comerciante 2:Los envíos aumentaron en comparación con el mes anterior desde ayer, con fuentes de bajo precio siendo rápidamente adquiridas. Algunos usuarios finales preguntaron por llegadas futuras, probablemente preparándose para las compras del feriado del Día Nacional.
Usuario final 1:Solo recogió contratos a largo plazo ayer, pero realizó compras al contado hoy. Hubo nuevos pedidos, pero el crecimiento fue moderado en lugar de explosivo. El precio de adquisición fue 10 yuanes por tonelada más alto que las ofertas al contado escuchadas ayer.
Usuario final 2:Los pedidos de adquisición hoy fueron 1,000 toneladas más que ayer. El acopio para el feriado del Día Nacional comenzó gradualmente desde ayer, pero el crecimiento de pedidos se mantuvo moderado. Los precios no registrados fueron 30 yuanes por tonelada más altos que el precio de adquisición de ayer.

Resumen:
La reducción de tasas de septiembre no agotó los factores alcistas. El mercado percibió una demanda débil a precios altos del cobre y aumentó la preocupación sobre el espacio de subida para los precios del cobre. Sin embargo, a medida que los precios del cobre cayeron solo 1,000 yuanes por tonelada, la demanda del mercado se liberó gradualmente, con soporte emergente en 79,500 yuanes por tonelada. Si los metales preciosos continúan retrocediendo, se espera que los precios del cobre caigan al rango de 79,000 a 79,500 yuanes por tonelada. Con solo ocho días de negociación restantes antes del feriado del Día Nacional, se espera que la demanda mejore.

Lado de la oferta: La oferta doméstica de cátodos de cobre sigue ajustada en medio del mantenimiento concentrado en las fundiciones domésticas en septiembre y octubre y políticas poco claras sobre chatarra de cobre. Se espera que los suplementos de importación aumenten, pero los recortes de producción de cátodos de cobre en África pueden impactar la oferta de octubre.
Lado de la demanda: Aunque el acopio a gran escala de usuarios finales para el feriado del Día Nacional no se sintió ampliamente esta semana, se espera que las grandes empresas aumenten gradualmente el volumen de adquisición diario la próxima semana. Si los precios del cobre alcanzan 79,000 yuanes por tonelada, se espera que el sentimiento de consumo mejore aún más la próxima semana y la reducción de inventarios se acelere.
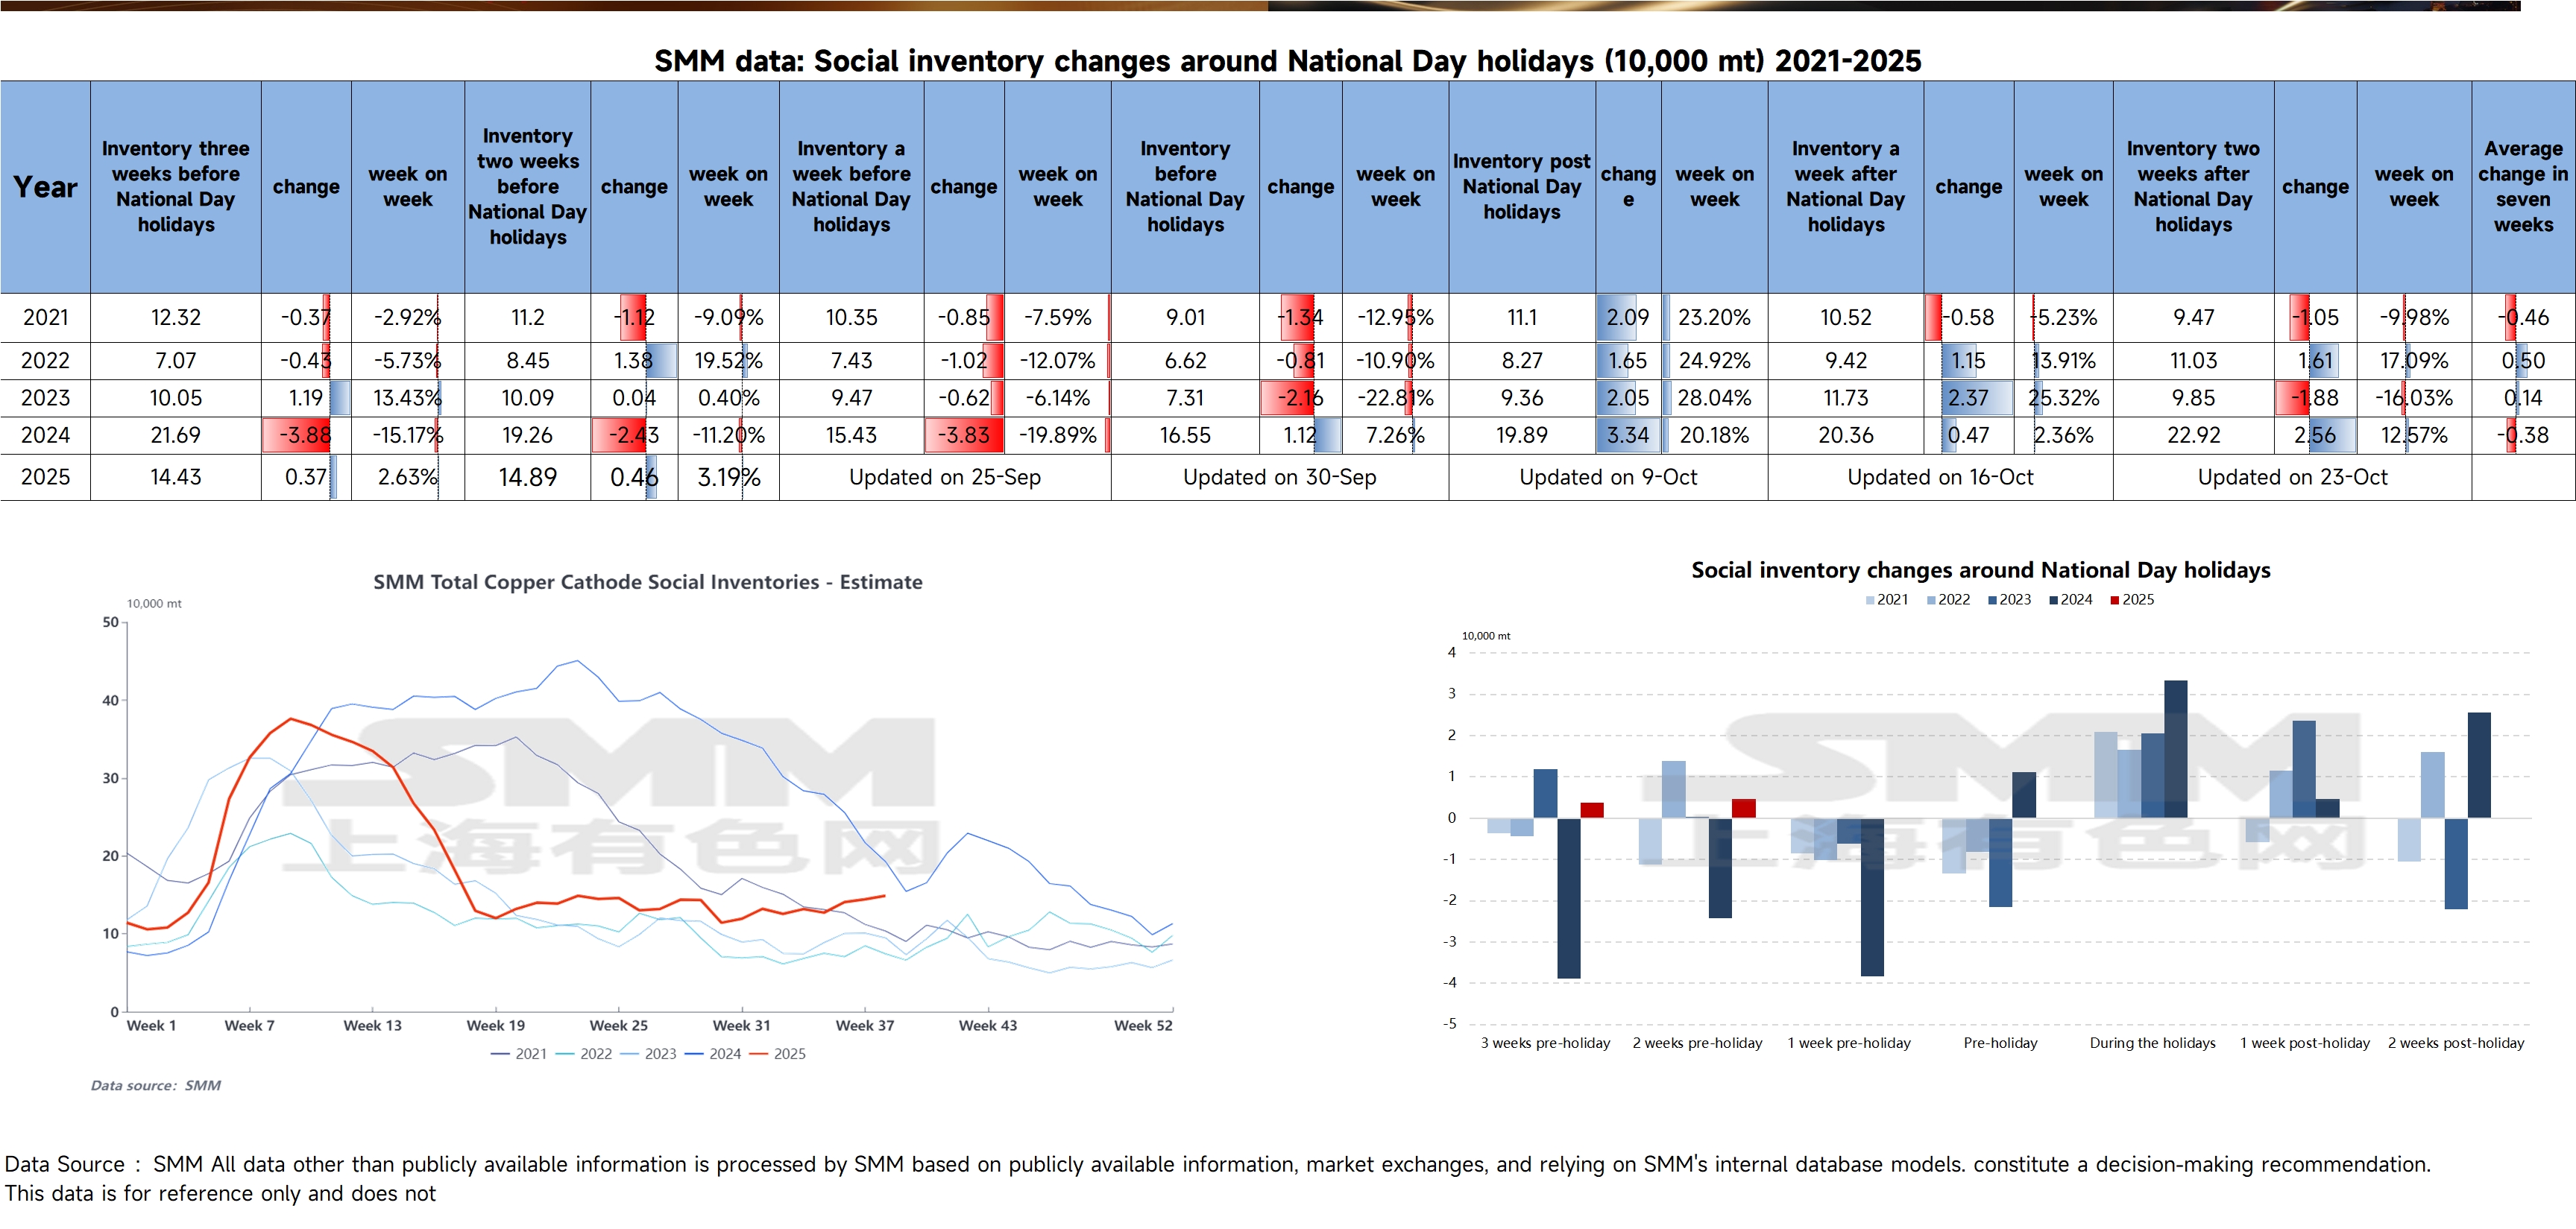
Debido a los altos precios del cobre y las llegadas continuas de importaciones, los inventarios de cobre aún estaban en acumulación dos o tres semanas antes del feriado del Día Nacional en 2025. En el contexto de esta ronda de caída de precios del cobre y reducción de suplementos de importación semanal, se espera que la reducción de inventarios aparezca el 25 de septiembre. El soporte fundamental para los precios del cobre permanece. Después del breve retroceso de los vientos macroeconómicos favorables, se espera que el mercado reanude las expectativas de negociación para una reducción de tasas en octubre. Los enfoques clave incluyen señales de estabilización en metales preciosos y el sentimiento de consumo fundamental para el cobre. Se espera que los precios del cobre pausen su declive cerca de 79,000 yuanes por tonelada y se recuperen gradualmente para llenar el vacío.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
hace 2 horas
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Leer más
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Una huelga de trabajadores en la mina de cobre Centinela de Antofagasta, en Chile, podría reducir la producción de cobre de la operación en noviembre en alrededor del 50% si el paro continúa, según representantes sindicales. La huelga comenzó el 7 de octubre después de que dos sindicatos rechazaran nuevas negociaciones con Antofagasta Minerals tras el fracaso de las conversaciones con mediación gubernamental para alcanzar un acuerdo. Los grupos laborales representan a más de la mitad de los operadores críticos de la mina Centinela y a más del 60% de los trabajadores de mantenimiento de equipos. Los sindicatos señalaron que se espera que el impacto operativo inicial empeore gradualmente porque las actividades de minería y desarrollo de la mina se han visto afectadas, mientras que aún queda un gran volumen de roca estéril por retirar. Prevén que el efecto total de la huelga sea más visible en noviembre, cuando la producción podría caer hasta la mitad. Antofagasta ha dicho que mantiene su guía de producción a pesar de la huelga y declinó comentar sobre la estimación de los sindicatos acerca del posible impacto en la producción de noviembre. La disputa se centra en las diferencias salariales y de beneficios entre los grupos sindicales. Los representantes laborales buscan beneficios equivalentes para los empleados independientemente de su afiliación sindical, mientras que Antofagasta ha señalado que los calendarios de negociación están separados desde 2020 y que los ajustes salariales se han negociado en momentos distintos. La estimación sindical de una posible caída del 50% en la producción de noviembre aumenta de manera significativa la relevancia de la huelga de Centinela para el suministro en comparación con el paro inicial. Sin embargo, la estimación no ha sido confirmada por Antofagasta, que sigue manteniendo su guía de producción. La magnitud de cualquier pérdida real de cobre dependerá, por tanto, de la duración de la huelga, del alcance de la interrupción de las actividades de minería y mantenimiento, y de si las negociaciones se reanudan antes de noviembre.
hace 2 horas
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
hace 2 horas
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
Leer más
Magna Mining aprueba la reanudación de la mina Levack y prevé producción comercial para mediados de 2028
Magna Mining ha aprobado la reanudación de su mina Levack, totalmente autorizada, en Ontario, Canadá, tras la finalización de una Evaluación Económica Preliminar que contempla 7,3 años de producción comercial y unos requisitos de capital inicial estimados de 70,1 millones de dólares canadienses. La EEP contempla una producción media anual pagadera de aproximadamente 36,8 millones de libras de equivalente de cobre durante el período de producción comercial, con una producción compuesta por níquel, cobre y metales preciosos. Magna tiene como objetivo el inicio de la producción comercial a mediados de 2028. El estudio estima un VAN después de impuestos con una tasa de descuento del 7% de 227,0 millones de dólares canadienses, una TIR después de impuestos del 92,4% y un período de recuperación de 0,6 años según los supuestos del caso base utilizados en la EEP. El plan de desarrollo implica la reanudación de la operación subterránea existente y la utilización de la infraestructura minera establecida. Tras la aprobación del consejo, Magna planea avanzar en la ingeniería de detalle, el desarrollo subterráneo y otras actividades necesarias para respaldar el calendario de reanudación propuesto. La EEP incluye aproximadamente 2,1 millones de toneladas cortas de Recursos Minerales Inferidos. Magna advirtió que la evaluación es de naturaleza preliminar y que la decisión de reanudación no se basó en un estudio de viabilidad de Reservas Minerales que demuestre viabilidad económica y técnica. La aprobación del consejo hace que Levack pase de la evaluación técnica a la ejecución de la reanudación, con una producción comercial prevista para mediados de 2028 y un capital inicial estimado de 70,1 millones de dólares canadienses. Los sólidos resultados económicos de la EEP indican rendimientos del proyecto potencialmente atractivos según los supuestos del estudio, pero la inclusión de Recursos Minerales Inferidos y la ausencia de un caso de reservas a nivel de viabilidad implican que la incertidumbre económica y de ejecución sigue siendo significativa. La atención se centrará ahora en la ingeniería de detalle, el desarrollo subterráneo y el despliegue de capital a medida que Magna avanza hacia la reanudación prevista.
hace 2 horas
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
hace 2 horas
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
Leer más
Ivanhoe informa 76.401 t de cobre en productos comercializables en el tercer trimestre en Kamoa-Kakula; las previsiones tienden al extremo inferior
Ivanhoe Mines informó que el Complejo de Cobre Kamoa-Kakula en la República Democrática del Congo produjo 76.401 toneladas métricas de cobre en productos vendibles en el tercer trimestre de 2026, un aumento de aproximadamente el 19% frente a las 64.328 toneladas métricas del segundo trimestre. La compañía mantuvo su guía de producción para 2026 de 290.000–310.000 toneladas métricas, aunque señaló que la producción se inclina hacia el extremo inferior del rango. El cobre vendible del tercer trimestre comprendió 61.506 toneladas métricas de cobre en ánodos, 2.347 toneladas métricas de cobre blister tratado por terceros, 5.645 toneladas métricas de cobre en concentrado de escoria y 6.904 toneladas métricas de finos de cobre de alta ley destinados a la venta. Ivanhoe indicó que los finos de alta ley se habían producido previamente y se encontraban almacenados antes de ser analizados, inspeccionados y designados para la venta durante el trimestre. Los concentradores de las Fases 1, 2 y 3 procesaron en conjunto 3,493 millones de toneladas métricas de mineral durante el tercer trimestre, en comparación con 2,968 millones de toneladas métricas en el segundo trimestre. La ley de alimentación combinada promedió 2,22% de cobre, mientras que la recuperación alcanzó el 87,6%, frente al 87,4% del trimestre anterior. El cobre contenido en concentrado aumentó a 68.188 toneladas métricas desde las 61.134 toneladas métricas del segundo trimestre. Las tasas de extracción en Kamoa y Kansoko aumentaron aproximadamente un 30% hasta superar las 700.000 toneladas métricas mensuales, equivalentes a alrededor de 8,5 millones de toneladas métricas anuales. Ivanhoe señaló que se espera que las mayores tasas de extracción sigan respaldando la producción a medida que las operaciones subterráneas se recuperan. La fundición in situ de Kamoa-Kakula se mantuvo en torno al 60% de su capacidad de diseño de 500.000 toneladas métricas anuales durante el trimestre. La fundición también produjo un récord de 118.638 toneladas métricas de ácido sulfúrico de alta resistencia en el tercer trimestre. Ivanhoe continúa trabajando en mejorar la calidad del concentrado y reducir los niveles de sílice que han contribuido al aumento de la producción de concentrado de escoria. La producción de cobre vendible de Kamoa-Kakula en el tercer trimestre aumentó aproximadamente un 19% intertrimestral, respaldada por mayores tasas de extracción, mayor rendimiento de los concentradores y la designación para la venta de finos de cobre de alta ley previamente almacenados. Sin embargo, la indicación de Ivanhoe de que la producción de 2026 se inclina hacia el extremo inferior de su rango de guía de 290.000–310.000 toneladas métricas muestra que el complejo sigue en una fase de recuperación y aumento progresivo de la producción.
hace 2 horas

