Durante mucho tiempo, China ha establecido una autoridad absoluta en el sector de los minerales raros aprovechando sus ventajas en reservas y su monopolio en las tecnologías de fundición y separación. Sin embargo, a medida que se intensifica la rivalidad entre Estados Unidos y China, Estados Unidos ha acelerado la reconfiguración de la cadena de suministro de minerales raros en colaboración con sus aliados a través de la Ley de Minerales Críticos, promoviendo un proceso de "desinización". Por ejemplo, Lynas Corporation de Australia logró la separación comercial de óxido de disprosio en Malasia en 2025, convirtiéndose en el primer productor de minerales raros pesados fuera de China. Estados Unidos, por su parte, ha apoyado proyectos nacionales como la mina Round Top (que se espera que separe óxido de disprosio en enero de 2025 y comience la producción en 2026) y ha inyectado capital en MP Materials, el desarrollador de minerales de Mountain Pass en Estados Unidos, y ha impuesto límites de precios, en un intento de reducir su dependencia de los minerales raros medios y pesados de China (anteriormente, el 70% de las importaciones de minerales raros de Estados Unidos provenían de China). En este contexto, la estrecha vigilancia de China sobre los desarrollos de minerales raros en el extranjero es una medida crucial para salvaguardar la seguridad de la cadena industrial y la iniciativa estratégica.
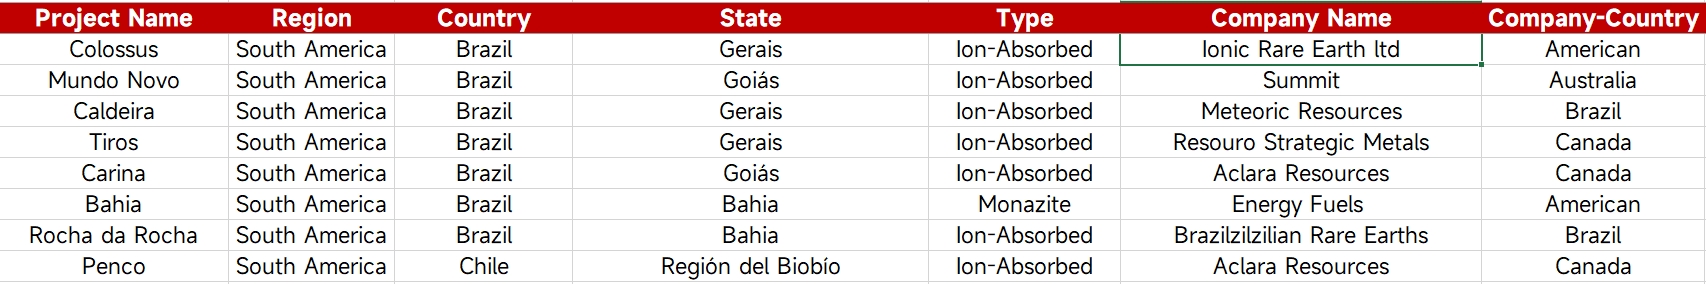
Desde la perspectiva de la implantación de minas en el extranjero, entre los 30 proyectos en regiones no asiáticas, Sudamérica (9 proyectos) y África (10 proyectos) son ricas en recursos, pero carecen de liderazgo empresarial local debido a las debilidades económicas heredadas de la historia colonial y las altas barreras a la extracción de minerales raros (tratamiento radiactivo, inversiones que superan los 1.000 millones de dólares por proyecto único y un período de amortización de 5 a 8 años). El desarrollo minero ha dependido durante mucho tiempo del capital occidental. En contraste, Estados Unidos y Australia han sido más proactivos: Estados Unidos está construyendo capacidad nacional a través de la mina Mountain Pass (operada por MP Materials) y la mina Round Top, mientras que la planta malasia de Lynas en Australia, aunque capaz de separar minerales raros pesados, todavía tiene planes de expansión pendientes de implementación. A nivel de capital, MP Materials ha entrado en el top 50 de las empresas mineras mundiales, gracias a una inversión de capital de 400 millones de dólares y un acuerdo de compra garantizada del Departamento de Defensa de Estados Unidos, clasificándose junto a China Northern Rare Earth en rendimiento de mercado, lo que refleja el consenso occidental sobre el valor estratégico de los minerales raros.
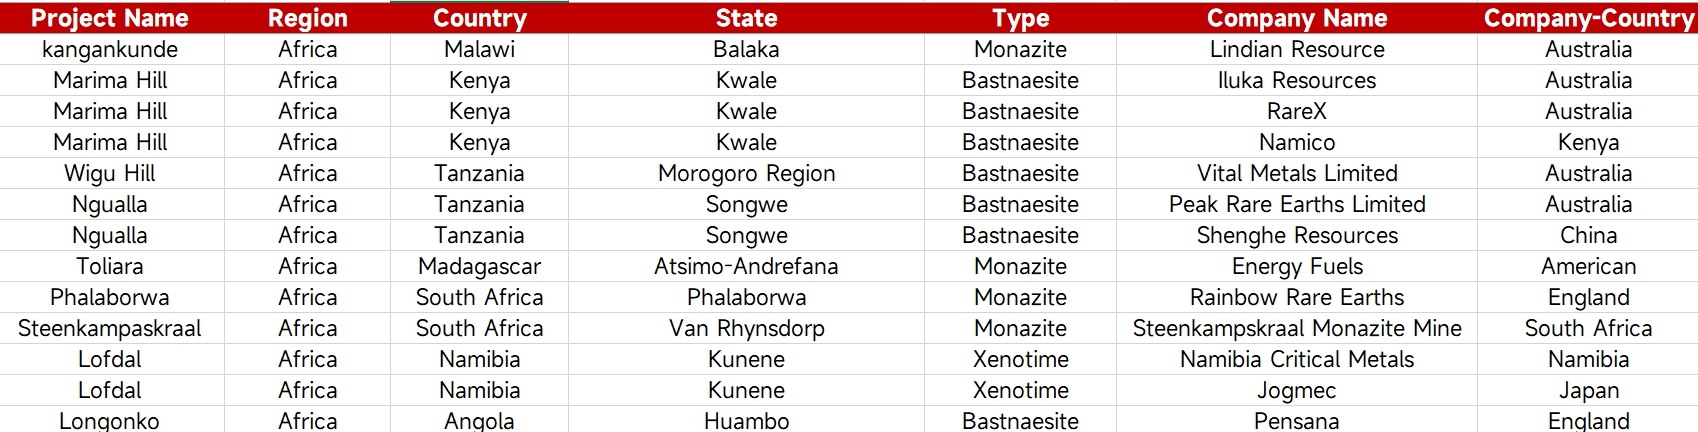
La esencia del juego de los minerales raros ha trascendido la competencia por recursos, convirtiéndose en el campo de batalla central para que las grandes potencias compitan por la seguridad tecnológica e industrial. La cadena "mineral australiano - procesamiento malasio - aplicación estadounidense y japonesa" liderada por Estados Unidos, aunque pretende desviar la influencia de China, aún espera una validación práctica: aunque la Unión Europea ha promovido la Ley de Materias Primas Críticas para limitar la dependencia de China (estableciendo un límite de importación del 65 %), ha tenido que aceptar las exportaciones específicas de China a países como Alemania y Vietnam debido a la falta de tecnología de fundición. Para China, el significado estratégico central de centrarse en los minerales raros en el extranjero radica en tres dimensiones: en primer lugar, **alerta tecnológica temprana**: supervisar innovaciones como el proceso de separación de Lynas y la tecnología de reciclaje de Apple para protegerse de alternativas disruptivas como los motores sin minerales raros; en segundo lugar, **intervención en el mecanismo de fijación de precios**: supervisar de cerca las tendencias de los precios en el extranjero y guiar los ajustes de los precios nacionales a través de diversos medios; en tercer lugar, **construcción de la resiliencia de la cadena de suministro**: construir un sistema de amortiguación de "reservas nacionales + bases en el extranjero" mediante la adquisición de recursos en el extranjero, como la mina Ngualla en Tanzania (con reservas de 887.000 toneladas métricas y una proporción del 15 % de disprosio y terbio) para garantizar un suministro estable para los clientes nacionales (como las industrias de robótica y energía eólica) durante las emergencias.
El escrutinio de China sobre los minerales raros en el extranjero es, de hecho, una disposición defensiva para optimizar su propia cadena industrial desde una perspectiva global: evitar estimular demasiado a Occidente para que acelere los avances tecnológicos, al tiempo que consolida su irreplaceabilidad mediante el control de recursos y la posición tecnológica, y finalmente cambia el enfoque del juego de la "posesión de recursos" al campo de batalla final de la "soberanía tecnológica".