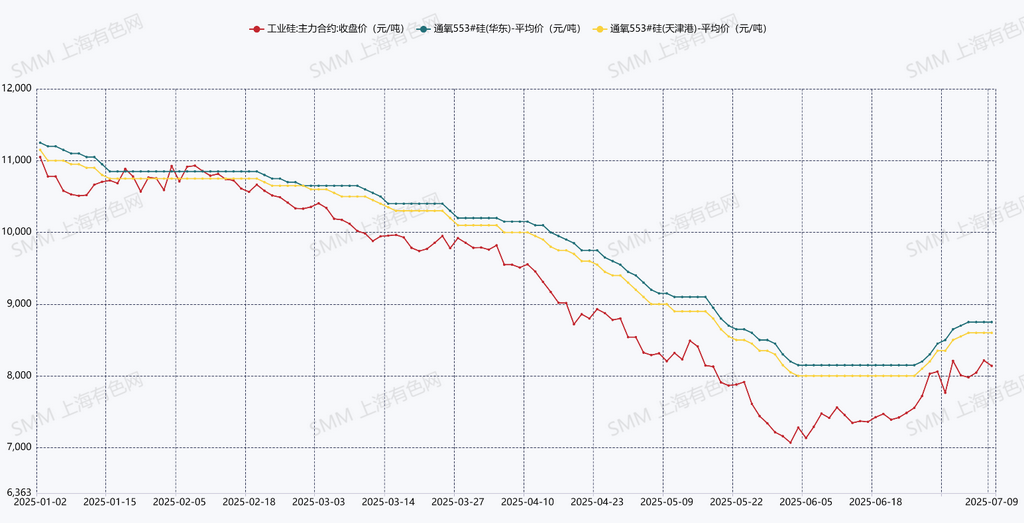
Noticias de SMM del 9 de julio: Los precios spot y futuros del silicio metálico dejaron de caer y se estabilizaron antes de repuntar en junio. En el mercado de futuros, el contrato principal de silicio metálico cerró a 8.140 yuanes/tonelada el 9 de julio, con un aumento de 665 yuanes/tonelada (9%) intermensual. En el mercado spot, el silicio #553 con soplado de oxígeno en el Puerto de Tianjin se cotizó a 8.500-8.700 yuanes/tonelada el 9 de julio, con un aumento de 600 yuanes/tonelada (7%) intermensual. El aumento de los precios fue impulsado principalmente por la mejora de los fundamentos de la oferta y la demanda y el sentimiento positivo del mercado. En el lado de la oferta, las grandes plantas del norte de China implementaron inesperadamente recortes de producción, mientras que algunas capacidades reanudaron sus operaciones en Yunnan durante la temporada de lluvias de julio, lo que resultó en una disminución neta de la producción. En el lado de la demanda, los calendarios de producción de silicona y polisilicio mostraron aumentos intermensuales en julio, lo que mejoró la demanda de silicio metálico. Las expectativas impulsadas por políticas de aumentos de los precios del polisilicio también proporcionaron apoyo. En el lado de los costes, los precios del carbón de silicio se estabilizaron, mientras que los precios de los electrodos aumentaron debido a mayores costes de las materias primas. Varios factores contribuyeron al aumento de los precios spot y futuros. Sin embargo, el volumen de negociación spot se debilitó después del repunte de los precios, ya que julio-agosto marca la temporada baja para el consumo de silicona y aleación de aluminio-silicio.
Oferta:Los datos de SMM muestran que la producción de silicio metálico en junio de 2025 fue de 327.700 toneladas, con un aumento del 6,5% intermensual, pero una disminución del 27,7% interanual. La producción acumulada en el primer semestre de 2025 alcanzó 1,8728 millones de toneladas, con una disminución del 17,8% interanual. Se espera que la producción de julio aumente aún más en las regiones de Sichuan y Yunnan, con Yunnan entrando en la temporada de lluvias, lo que ha llevado a algunas empresas de silicio en Baoshan y Dehong a reanudar sus operaciones, probablemente añadiendo más de 10.000 toneladas intermensuales. El crecimiento de la producción de Sichuan se ralentizará. La mayoría de las empresas del norte mantuvieron tasas de operación básicamente estables, mientras que el cronograma de reinicio de las grandes plantas de Xinjiang sigue siendo incierto, lo que crea incertidumbres en la oferta para julio.
Demanda:La producción de polisilicio alcanzó 101.000 toneladas en junio (un aumento del 5% intermensual), con los calendarios de julio en torno a las 107.000 toneladas (continuado crecimiento intermensual) impulsados por la reanudación de la capacidad del suroeste. La producción de silicona fue de 209.000 toneladas en junio (un aumento del 13,8% intermensual), y se espera que aumente aún más a 213.000 toneladas en julio. Se proyecta que la demanda combinada de polisilicio y silicona para silicio metálico aumente en aproximadamente 10.000 toneladas en julio. Las empresas de aleación primaria de aluminio-silicio operaron al 50,9% de su capacidad en junio (una disminución intermensual), mientras que las plantas de aleación secundaria de aluminio funcionaron al 53,3% (un ligero aumento intermensual). En la temporada baja de julio, se verán pedidos reducidos en la cadena de suministro, lo que llevará a una disminución leve de las tasas de operación en las empresas de aleaciones.
Factores alcistas:Programas de producción más altos de polisilicio, aumentos esperados en los precios del polisilicio, aumento de los precios de los electrodos
Factores bajistas:Temporada baja para el consumo de silicona y aleaciones de aluminio, incertidumbre sobre las reanudaciones de la producción en el lado de la oferta
Opinión de SMM:Según los datos de balance de oferta y demanda de SMM, la industria registró un aumento de inventarios en el primer trimestre de 2025 y una reducción de inventarios en el segundo trimestre, lo que resultó en una situación de oferta y demanda básicamente equilibrada en el primer semestre. En julio, debido a la incertidumbre sobre el momento de las reanudaciones de la producción tras las reducciones de producción en el norte, si el tiempo de reanudación se retrasa, el balance en julio mantendrá un ritmo de reducción de inventarios, con una magnitud estimada de alrededor de 20.000 toneladas métricas. En general, la retroalimentación positiva se ha materializado en gran medida. Sin más noticias positivas para estimular el mercado, será difícil que el precio spot del metal de silicio continúe su tendencia alcista. Se debe prestar atención a los cambios en la oferta del lado de la oferta.
Si desea obtener información y tendencias del mercado más detalladas, o tiene otras necesidades de información, llame al 021-51666820.