Los imanes permanentes de estaño y tierras raras brindan apoyo, y se espera un aumento en la demanda de los semiconductores y otros productos en la cadena de suministro, lo que fortalece el sector de los metales menores [Noticias urgentes de SMM]

Publicado: Jun 27, 2025 15:20 (GMT+8)

SMM 27 de junio:

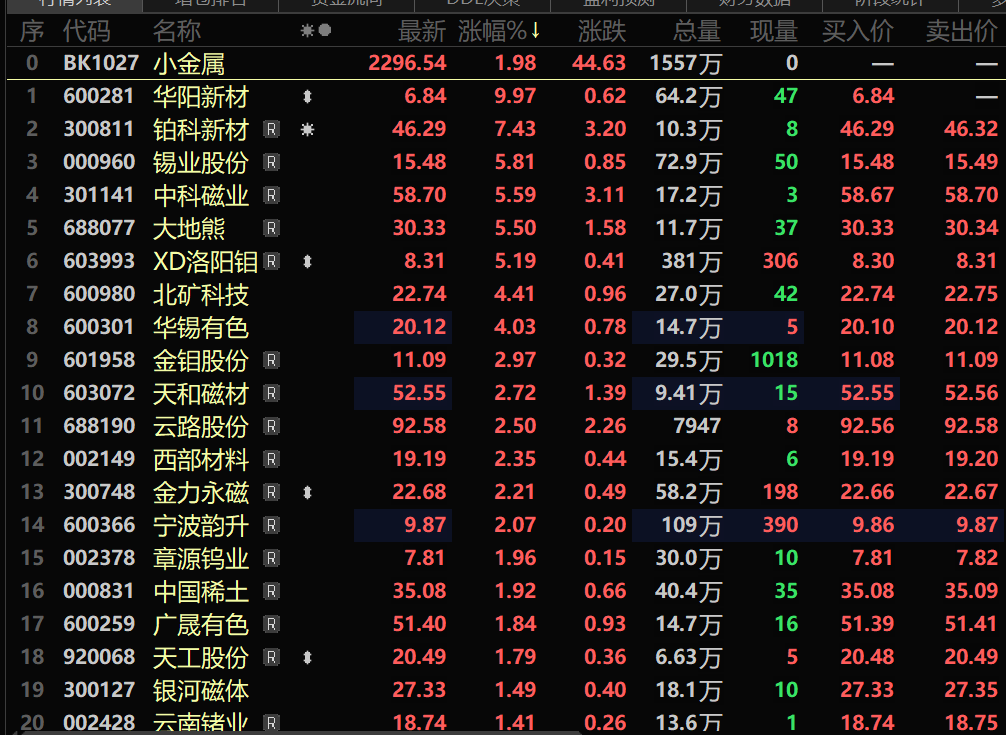
Los precios del estaño se vieron impulsados por la reanudación de la producción más lenta de lo esperado en el estado Wa de Myanmar y por la escasez de suministro causada por las restricciones de Tailandia al tránsito de mineral de estaño de Myanmar. Los imanes permanentes de tierras raras ganaron impulso impulsado por políticas, y los participantes de la cadena industrial expresaron optimismo sobre las perspectivas del mercado de tierras raras. Los precios del tungsteno continuaron fluctuando en niveles altos. El rápido desarrollo en sectores downstream como la nueva energía, los semiconductores y las industrias de defensa fortaleció las expectativas de crecimiento de la demanda de metales menores. La preferencia del capital de mercado hacia las variedades con recursos escasos también contribuyó a la fortaleza del sector. A las 14:34 del 27 de junio, el sector de metales menores subió un 1,98%, con Huayang New Materials alcanzando el límite de subida, mientras que Poco New Materials, Yunnan Tin, Sinomag Technology, Earth-Panda y CMOC lideraron las ganancias.
Noticias

Huayang New Materials anunció el 25 de junio que su parte relacionada Huayang Group recibió una notificación de investigación de la Comisión Reguladora de Valores de China. La notificación indicaba que Huayang Group estaba siendo investigada por ocupar fondos de Yangmei Chemical en 2021 sin revelar adecuadamente las transacciones de capital no operacionales. La empresa aclaró que este incidente no está relacionado con sus operaciones y no afectará las actividades normales de producción, confirmando que no hay ocupación de fondos por parte de los accionistas controladores ni partes relacionadas. El evento no tiene un impacto operativo directo. Después de lograr "cuatro límites de subida en cinco días de negociación", Huayang New Materials emitió una advertencia de fluctuación anormal en el comercio de acciones el 18 de junio, señalando que sus acciones habían acumulado una desviación de precio del 20% en tres días de negociación consecutivos (13, 16 y 17 de junio de 2025) según las regulaciones de la SSE. Los recientes movimientos volátiles de las acciones superaron significativamente las tendencias de la industria. La empresa reiteró que no tiene negocios de imanes permanentes de tierras raras, sino que se centra en el reciclaje de metales del grupo del platino, donde el aumento de los precios de los metales preciosos está aumentando los costos de adquisición de materias primas.

Mercado Spot

Tierras raras spot:
》Haz clic para ver los precios spot de tierras raras de SMM

》Suscríbete para ver las tendencias históricas de los precios spot de metales de SMM

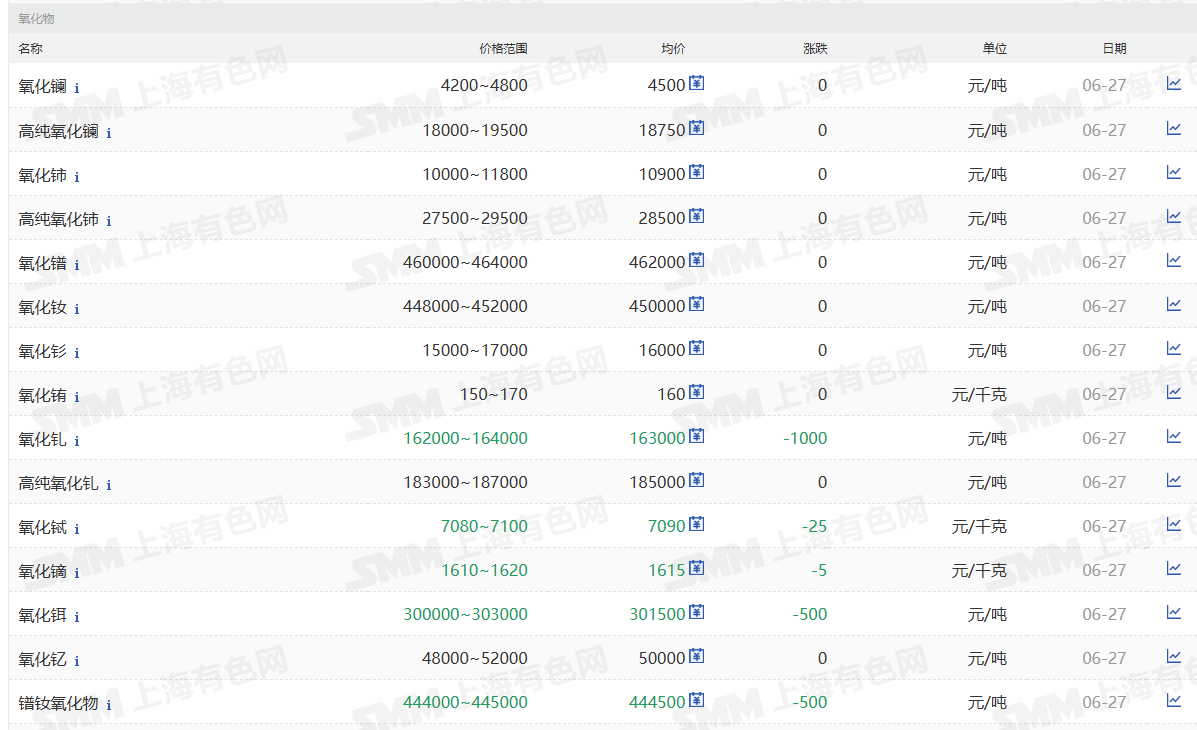
El 27 de junio, el rango de cotización del óxido de Pr-Nd (1#) de SMM se situó en 444.000-445.000 yuanes/tonelada, con un promedio de 444.500 yuanes/tonelada, un 0,11% menos que el día de negociación anterior. Recientemente, debido al impacto de la temporada de lluvias tradicional en el Sudeste Asiático, las importaciones de mineral de Myanmar han disminuido significativamente, y los proveedores de mina han mostrado escasa disposición a vender. Los óxidos de tierras raras permanecen ligeramente estancados en general, con consultas lentas por parte de los compradores downstream y algunos proveedores reduciendo precios para liberar pequeños volúmenes. A medida que las industrias downstream salen gradualmente de la temporada baja tradicional, junto con frecuentes noticias positivas del mercado, la mayoría de los operadores del sector mantienen expectativas optimistas sobre los futuros precios de las tierras raras. Bajo este sentimiento de mercado, los cargamentos a bajo precio podrían volverse aún más difíciles de encontrar. En general, aunque el mercado de tierras raras enfrenta desafíos de volatilidad a corto plazo, la industria mantiene una perspectiva generalmente positiva sobre sus perspectivas de desarrollo a largo plazo.

Mercado spot de tungsteno:
》Haga clic para ver los precios spot de tungsteno de SMM

》Suscríbase para ver el histórico de precios spot de metales de SMM

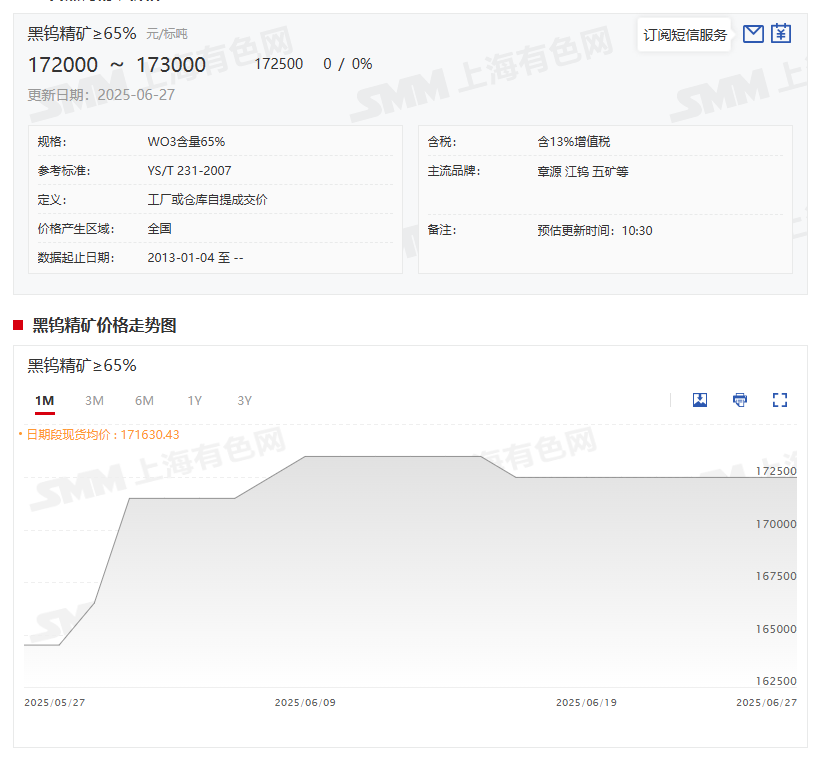
El 27 de junio, el mercado de tungsteno exhibió principalmente consolidación a niveles altos, con proveedores principales de mina manteniendo bajos niveles de inventario e insuficiente disposición a bajar precios. Las bajadas en el extremo de mina permanecieron limitadas, y las cotizaciones se mantuvieron elevadas. Las empresas downstream de APT enfrentaron escasa rentabilidad, lo que llevó a algunas fundiciones a implementar recortes de producción y mantenimiento. El upstream cumplió principalmente con envíos de contratos a largo plazo, mientras que las firmas downstream realizaron reabastecimientos justo a tiempo, resultando en transacciones globales estables. A corto plazo, los factores macro incluyen una distensión marginal de las tensiones en Oriente Medio y una menor aversión al riesgo en el extranjero. Los fundamentales muestran un equilibrio ajustado entre los sectores aguas arriba y aguas abajo del tungsteno nacional. Con inventarios de materia prima en el extremo de mina a bajos niveles junto a controles de producción, las correcciones de precios del tungsteno siguen siendo limitadas. Las fundiciones downstream enfrentan escasa rentabilidad, creando una doble debilidad en oferta y demanda. Las contradicciones estructurales en la cadena industrial son prominentes, con un tira y afloja entre posiciones largas y cortas a medida que el mercado se reestructura. Se espera el mantenimiento de la consolidación a niveles altos a corto plazo. Se debe prestar atención continua a la fijación de precios de contratos a largo plazo de julio de las empresas principales y a las tasas operativas downstream.

Lecturas recomendadas:

》Espacio limitado para concesiones en el extremo de materias primas: El mercado de tungsteno fluctuará en máximos a corto plazo [Resumen diario de tungsteno de SMM]

》Los precios de las tierras raras continúan estabilizándose: ¿Cómo evolucionarán las expectativas del mercado?[Análisis de SMM]

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Flash | Semtech amplía su sala blanca ante el aumento de la demanda de fotónica de InP】
hace 52 minutos
【Flash | Semtech amplía su sala blanca ante el aumento de la demanda de fotónica de InP】
Leer más
【Flash | Semtech amplía su sala blanca ante el aumento de la demanda de fotónica de InP】
Semtech declaró en su presentación de resultados del 25 de agosto que su cartera de fotónica para centros de datos abarca chips de ganancia, láseres CW de alta potencia, SOA y fotodiodos de alta velocidad, al tiempo que ha asegurado entregas de equipos para el año fiscal 2027 y ha adquirido espacio adicional de salas blancas. Semtech adquirió HieFo en marzo, sumando la fabricación en EE. UU. de chips de ganancia de InP y láseres DFB. Las ventas de centros de datos del segundo trimestre del año fiscal 2027 alcanzaron los 100 millones de dólares, un 39 % más intertrimestral y un 91 % más interanual; se prevé que las ventas del tercer trimestre aumenten un 45 % intertrimestral y un 160 % interanual. SMM considera que esta expansión respalda la demanda a medio plazo de InP e indio de alta pureza, aunque no se reveló capacidad nominal ni consumo de indio.
hace 52 minutos
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo caen un 2,74 % intermensual hasta 642.500 t, Maputo repunta
hace 17 horas
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo caen un 2,74 % intermensual hasta 642.500 t, Maputo repunta
Leer más
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo caen un 2,74 % intermensual hasta 642.500 t, Maputo repunta
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo caen un 2,74 % intermensual hasta 642.500 t, Maputo repunta
Los embarques mundiales de mineral de cromo totalizaron 642.500 toneladas en la semana que finalizó el 2 de octubre, un 2,74% menos que la semana anterior, según los últimos datos de SMM. La modesta caída general oculta una importante redistribución subyacente, ya que el fuerte repunte en Maputo se vio compensado por retrocesos en Richards Bay y Mersin. Los embarques desde Maputo aumentaron a 488.800 toneladas desde las 340.200 toneladas, un incremento del 43,68% que elevó la participación del puerto en el total de embarques a aproximadamente el 76% desde cerca del 51,5% de la semana anterior, revirtiendo el cambio de la semana previa hacia una mezcla exportadora más distribuida. Richards Bay cayó a 95.700 toneladas desde las 227.800 toneladas, un descenso del 57,99% que devolvió la mayor parte del repunte de la semana anterior, mientras que Mersin retrocedió un 31,52% hasta las 58.000 toneladas desde las 84.700 toneladas. Beira volvió a no registrar embarques de mineral de cromo, permaneciendo inactivo por cuarta semana consecutiva. Los datos de la semana apuntan a una reversión hacia el patrón de flujo más concentrado en Maputo observado durante la mayor parte de agosto y septiembre, y la distribución más amplia entre puertos de la semana anterior resultó ser de corta duración. Si el retroceso de Richards Bay refleja un hecho puntual tras una semana anterior inusualmente fuerte o un retorno a su patrón de carga más intermitente será algo que valdrá la pena monitorear en las próximas semanas.
hace 17 horas
[SMM Flash de Cromo] La producción china de ferrocromo de alto carbono cae un 3,17 % intermensual en septiembre por la inversión de costes
hace 18 horas
[SMM Flash de Cromo] La producción china de ferrocromo de alto carbono cae un 3,17 % intermensual en septiembre por la inversión de costes
Leer más
[SMM Flash de Cromo] La producción china de ferrocromo de alto carbono cae un 3,17 % intermensual en septiembre por la inversión de costes
[SMM Flash de Cromo] La producción china de ferrocromo de alto carbono cae un 3,17 % intermensual en septiembre por la inversión de costes
Los datos de SMM mostraron que la producción china de ferrocromo de alto carbono en septiembre de 2026 cayó un 3,17 % intermensual, una caída mayor que la del 1,25 % de agosto. La producción se mantuvo un 18,8 % más alta interanual, aunque el crecimiento se desaceleró desde el 20,36 % de agosto. La producción de enero a septiembre aumentó un 30,84 % interanual, en comparación con el 32,56 % a finales de agosto. La desaceleración refleja márgenes reducidos. Los precios firmes del coque, las tarifas eléctricas más altas y los precios del mineral de cromo de lento movimiento elevaron los costos, mientras que los precios más bajos de las licitaciones de las acerías presionaron los precios del ferrocromo, por lo que los productores del sur, donde los costos son más altos, recortaron más la producción. La producción en la región productora del norte se mantuvo mejor y mantuvo los volúmenes nacionales muy por encima del año pasado, razón por la cual el crecimiento interanual y acumulado sigue siendo fuerte incluso cuando la tendencia intermensual se vuelve a la baja. SMM espera que la producción se modere solo ligeramente a partir de ahora, con una demanda más débil de acero inoxidable compensada por menores costos del mineral de cromo y volúmenes fijos de contratos a largo plazo.
hace 18 horas


